Envellir de lloguer: la vellesa espanyola deixa d’estar protegida per la propietat
Jorge Galindo
29 set., 2026
Idees clau
→ Entre les llars la persona de referència de les quals té 65 anys o més, el lloguer a preu de mercat ha passat del 3,7 % el 2008 al 5,5 % el 2025.
→ Cap als 35 anys, el 37,6 % de les llars espanyoles encapçalades per nascuts entre 1986 i 1995 viu de lloguer a preu de mercat. La generació anterior, a la mateixa edat, era al 27,1 %. La mateixa escala apareix en tots els trams d’edat en què dues generacions coincideixen, entre els 29 i els 74 anys, tot i que entre els 57 i els 64 és petita.
→ Ara com ara, la distància no sembla tancar-se en envellir. S’estreny a la trentena i a la quarantena i, a partir dels 50 anys, gairebé no es mou.
→ Sota el supòsit il·lustratiu que cada generació conserva la distància que avui té amb l’anterior, les llars de 65 anys o més que lloguen a preu de mercat passarien del 5,5 % actual a al voltant del 8 % el 2035 i al 13 % el 2045. Sense aquesta distància (és a dir, si les generacions convergissin del tot), es quedarien al voltant del 5,5 %. L’espai entre totes dues xifres delimita el ventall d’escenaris plausibles.
→ Un llogater de mercat destina al voltant d’un terç de la seva renda a l’habitatge a qualsevol edat; el propietari de 65 anys o més, un 9 %. Sense un lloguer a un preu que permeti estalviar, sense altres vehicles per construir patrimoni i sense més oferta, aquesta escala desemboca en la vellesa.
L’excepció del passat
L’Enquesta de Condicions de Vida (ECV), que l’INE fa cada any, pregunta a cada llar pel règim de tinença del seu habitatge. A més de la propietat, amb hipoteca i sense, distingeix tres situacions: el lloguer a preu de mercat, el lloguer a preu inferior al de mercat i la cessió gratuïta, en què la llar no paga res perquè un familiar, una empresa o una institució li deixa l’habitatge. Aquesta pregunta permet respondre una qüestió concreta: si cada vegada més persones grans viuen de lloguer, i en quin grau, una cosa especialment rellevant en un país en què durant les últimes dècades una immensa majoria de la població arribava a la jubilació amb habitatge en propietat.
Dins del lloguer, l’enquesta distingeix dues situacions. El lloguer a preu de mercat és el de qui paga pel seu habitatge el que es paga al mercat, encara que després algú li’n torni una part. El lloguer a preu inferior al de mercat recull qualsevol lloguer per sota d’aquest preu, cosa que probablement inclou l’habitatge social o assequible i els lloguers a familiars o coneguts a preu reduït; segons el qüestionari, inclou expressament els habitatges de renda antiga. Es coneix com a renda antiga els contractes de lloguer d’habitatge signats abans del 9 de maig de 1985. Continuen regint-se, amb alguns canvis, per la Llei d’arrendaments urbans de 1964, i la llei de 1994 va limitar quantes vegades poden passar d’una persona a una altra: quan el contracte es transmet a un fill, s’extingeix al cap de dos anys, tret que tingui una discapacitat igual o superior al 65 %.
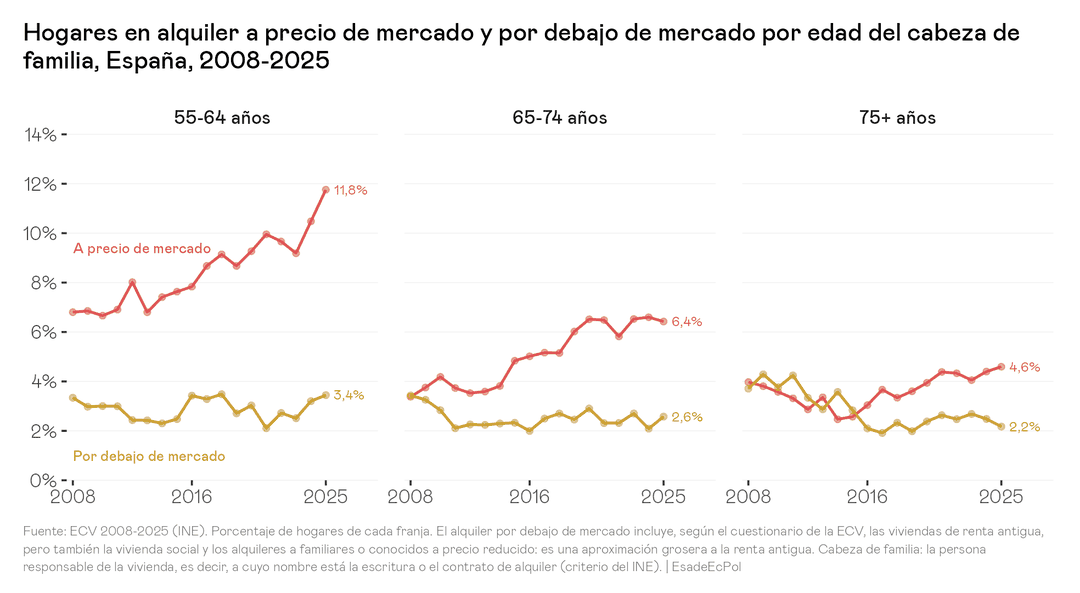
Entre les llars la persona de referència de les quals té 65 anys o més, el lloguer per sota de mercat ha baixat del 3,5 % el 2008 al 2,3 % el 2025. En canvi, el lloguer a preu de mercat ha pujat del 3,7 % al 5,5 %. El gràfic mostra com s’han creuat totes dues trajectòries. El 2008, les dues formes de lloguer pesaven pràcticament el mateix entre les llars de 65 a 74 anys i entre les de 75 o més. Des de llavors, el lloguer de mercat ha crescut i el lloguer per sota de mercat ha reculat. Entre les llars de 75 anys o més, aquest últim va pesar més que el de mercat gairebé tots els anys entre 2009 i 2015; des del 2016 passa sempre el contrari, i el 2025 el de mercat ja el duplica (4,6 % enfront de 2,2 %). En la franja que arribarà a la jubilació la pròxima dècada, la de 55 a 64 anys, el lloguer de mercat ha passat del 6,8 % a l’11,8 %, mentre que el lloguer per sota de mercat s’ha mogut entre el 2 % i el 4 %.
Aquesta és la tendència fins avui, però què cal esperar del futur? Aproximar-ho importa perquè es podria argumentar que l’alta prevalença de la propietat és el que ha protegit la vellesa espanyola dels problemes d’accés a l’habitatge: la propietat ha funcionat alhora com a vehicle d’estalvi i, després, com a herència. En el que segueix mirem de calibrar si continuarà sent així quan arribin a aquesta edat les generacions que avui tenen 35, 45 o 55 anys.
A la mateixa edat, més lloguer de mercat
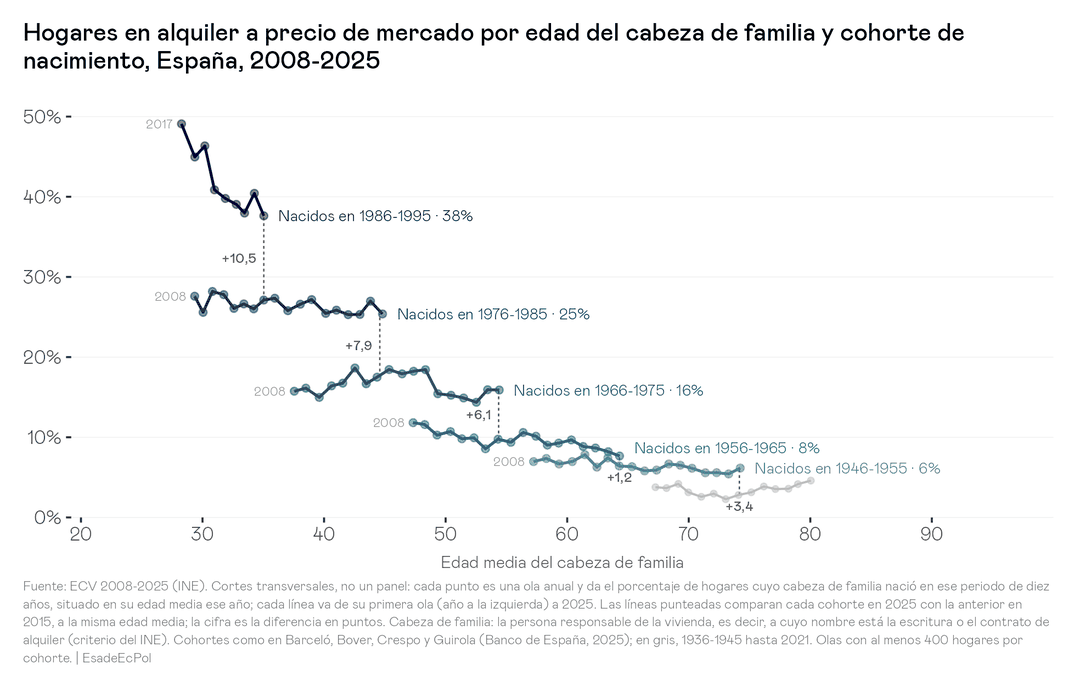
Un primer pas per respondre aquesta pregunta passa per comparar cada generació amb l’anterior quan totes dues tenien la mateixa edat. L’ECV no segueix les mateixes llars any rere any, però sí que permet agrupar-les segons el període de deu anys en què va néixer el seu cap de família (1946-1955, 1956-1965, i així successivament) i seguir cada grup, onada a onada, mentre envelleix. És un mètode anàleg al que fa servir el Banc d’Espanya amb l’Enquesta Financera de les Famílies per comparar la propietat de l’habitatge entre generacions (Barceló, Bover, Crespo i Guirola, 2025), aquí aplicat al lloguer a preu de mercat.
Cada línia del gràfic és una generació i cada punt, un any de l’enquesta. Les línies no es creuen: a qualsevol edat, la generació més jove lloga a preu de mercat més que l’anterior. Les comparacions més nítides surten de mirar cada generació el 2025 i l’anterior el 2015, quan tenia la mateixa edat mitjana. Cap als 35 anys lloga a preu de mercat el 37,6 % de les llars dels nascuts el 1986-1995, enfront del 27,1 % dels nascuts el 1976-1985 a aquesta edat: 10,5 punts més. Cap als 45, la diferència és de 7,9 punts (25,4 % enfront de 17,5 %); cap als 54, de 6,1 (15,9 % enfront de 9,8 %); cap als 64, de només 1,2 (7,7 % enfront de 6,4 %), una diferència que no és estadísticament diferent de zero, i cap als 74, de 3,4 (6,2 % enfront de 2,8 %).
Si mirem la propietat obtenim el resultat mirall: als 35 anys, el 45,9 % de les llars dels nascuts el 1986-1995 és propietari, enfront del 58,6 % de la generació anterior a aquesta edat.
Es pot preguntar si aquesta escala és només un reflex de qui arriba a formar la seva pròpia llar. No ho sembla, almenys per a aquests grups (és possible que sí que ho sigui per als menors de 30, amb taxes de no emancipació notablement més altes en períodes recents): a la mateixa edat, la proporció de cada generació que encapçala una llar sobre el total d’aquesta generació és molt semblant (el 40,5 % dels nascuts el 1986-1995 cap als 35 anys, enfront del 43,7 % de la generació anterior a aquesta edat), i a partir dels 45 les diferències són de dos punts i mig o menys.
La immigració, en canvi, sí que sembla jugar-hi un paper. Les llars encapçalades per persones nascudes fora d’Espanya lloguen a preu de mercat molt més que les encapçalades per nascuts a Espanya: cap als 35 anys, al voltant de dues de cada tres, enfront de menys d’una de cada quatre. I el seu pes ha crescut entre les generacions joves: eren el 18,5 % de les llars dels nascuts el 1976-1985 quan tenien 35 anys, i són el 31,7 % de les de 1986-1995 a la mateixa edat. Per a la pregunta d’aquest post, però, el que compta és el conjunt, en la mesura que, almenys ara com ara i llevat de dinàmiques de retorn, es pot assumir que bona part d’aquestes llars també envellirà a Espanya.
La distància no es tanca amb els anys
Si les generacions joves es limitessin a endarrerir la compra, les línies del gràfic caurien amb força en acostar-se als 50 i les distàncies es tancarien. No és el que s’observa. Les llars dels nascuts el 1976-1985 passen del 27,1 % en lloguer de mercat als 35 anys al 25,4 % als 45; les de 1966-1975, del 15,7 % als 38 anys al 15,9 % als 54, amb màxims al voltant del 18,5 % entre els 42 i els 48.
Quan es comparen les mateixes dues generacions amb cinc anys de diferència, la distància s’estreny amb força a la trentena (entre els 35-39 i els 40-44 anys passa de 15,1 a 9,4 punts), força menys a la quarantena (entre gairebé un i dos punts cada cinc anys) i, a partir dels 50, es manté amb variacions d’un punt amunt o avall; passats els 70 fins i tot s’eixampla una mica. Entre les llars encapçalades per nascuts a Espanya, la sortida del lloguer és força més intensa: les de 1976-1985 baixen del 17,9 % al 13,1 % entre els 35 i els 45 anys, gairebé cinc punts, enfront de menys de dos en el conjunt. La línia agregada se sosté en part perquè hi entren llars encapçalades per nascuts fora.
L’única línia que cau amb força és la dels nascuts el 1986-1995, del 49,1 % el 2017 al 37,6 % el 2025. A priori, sembla una caiguda real, concentrada en la pandèmia: seguint les mateixes llars en el panel de l’ECV, gairebé el 12 % dels seus llogaters de mercat va passar a ser propietari entre 2020 i 2021, enfront d’entre el 3,7 % i el 7,6 % la resta d’anys. Però parteix d’una base molt minoritària, perquè el 2017 només el 18 % d’aquesta generació encapçalava la seva pròpia llar, i des del 2021 s’ha aplanat. Fins i tot malgrat aquesta correcció puntual, que després es va normalitzar en una dinàmica semblant a la d’altres generacions, aquesta generació és avui 10 punts per sobre de l’anterior a la seva mateixa edat.
Si la distància es manté
Què implica això per a la vellesa? Una manera transparent de veure-ho és un càlcul condicional i il·lustratiu, que no assigna probabilitats a cap escenari sinó que aproxima un interval: suposar que la generació que arribarà a cada edat d’aquí a deu anys conserva la distància que avui té amb la que ocupa aquesta edat ara, i comparar el resultat amb un escenari sense distància, en què es mantenen les taxes per edat d’avui.
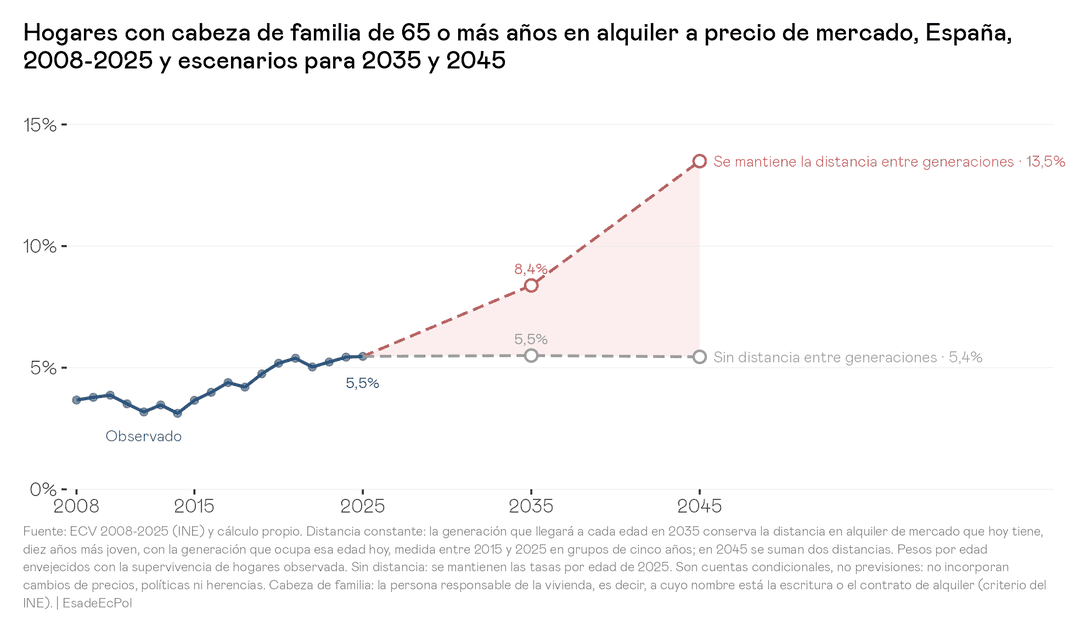
Si la distància es manté, les llars de 65 anys o més en lloguer de mercat passarien del 5,5 % del 2025 a entre el 8,1 % i el 8,4 % el 2035, i a entre el 12,6 % i el 13,5 % el 2045, segons com es mesuri la distància de partida. Sense distància entre generacions, es quedarien entre el 5,3 % i el 5,5 %. La zona ombrejada del gràfic recull l’espai entre tots dos escenaris. Dit d’una altra manera: en el primer cas, la proporció de llars grans que paga un lloguer de mercat es multiplicaria per una mica menys de dos i mig en vint anys.
No és una previsió. El càlcul no incorpora canvis en els preus, en la política d’habitatge ni en les herències. Però tampoc no sembla una exageració si tenim en compte que, aplicada cap enrere amb horitzons de cinc anys, que és el que permet l’ECV, la regla es va quedar curta o va encertar, i mai no es va passar. Entre 2013-2015 i 2018-2019, per exemple, hauria anticipat un 3,5 % de llars grans en lloguer de mercat, i la dada observada va ser un 4,5 %. El càlcul s’atura el 2045 perquè portar-lo més enllà obligaria a projectar els nascuts el 1986-1995, observats només fins als 35 anys, que és justament l’edat a la qual les distàncies encara s’estrenyen.
El lloguer no es jubila ni es converteix en patrimoni
Que més llars arribin a la vellesa llogant seria un assumpte menor si llogar i ser propietari costessin el mateix en cada etapa de la vida, i si la propietat, amb el seu cost més gran a l’inici, no fos un vehicle crucial de construcció de patrimoni.
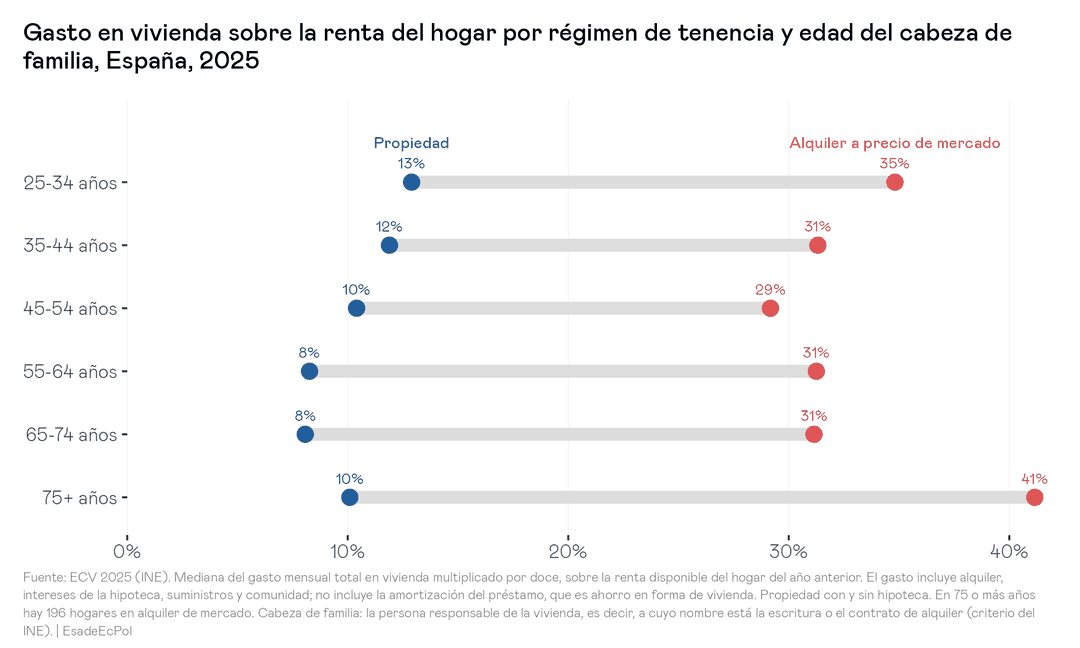
La llar mediana que lloga a preu de mercat destina a l’habitatge entre el 29 % i el 35 % de la seva renda en totes les franges d’edat fins als 74 anys, i el 41 % a partir dels 75, encara que aquesta última xifra descansa en una mostra petita. En el propietari, la despesa baixa del 13 % entre els 25 i els 34 anys a al voltant del 8 % entre els 55 i els 74. Entre les llars de 65 anys o més, la diferència és del 33,8 % enfront del 9,1 %. La despesa del propietari no inclou l’amortització de la hipoteca, que no és un cost sinó estalvi en forma d’habitatge: és precisament el que el llogater no acumula.
Aquesta distància es nota en la capacitat d’absorbir cops. El 57,3 % de les llars grans que lloguen a preu de mercat no pot afrontar una despesa imprevista, enfront del 26,0 % dels propietaris de la seva edat. I no és només una qüestió de renda: la distància es repeteix en els cinc quintils de renda; en el central, per exemple, és del 47,5 % enfront del 27,4 %, encara que amb només 88 llars llogateres a la mostra.
I s’aprecia, sobretot, en el patrimoni. Segons l’Enquesta Financera de les Famílies del 2024, la riquesa neta mediana de les llars propietàries del seu habitatge principal, en el conjunt de totes les edats, és de 239.300 euros, enfront de 6.400 euros a la resta de règims de tinença. El mateix Banc d’Espanya adverteix en el seu últim Informe Anual que «un esforç elevat associat a l’arrendament d’habitatge pot limitar la capacitat d’estalvi de les llars» i que la menor acumulació de patrimoni faria les cohorts joves «més vulnerables a la materialització de possibles pertorbacions macroeconòmiques adverses».
Res d’això, per cert, no contradiu el que vam mostrar a Inquilinos cada vez más ricos. Allà l’esforç mitjà dels llogaters millorava perquè les llars amb menys renda sortien del lloguer de mercat. Però això no vol dir que els que hi queden no es vegin pressionats.
Què caldria
El problema no és necessàriament accedir a l’habitatge per la via del lloguer, sinó arribar a la jubilació pagant un lloguer de mercat sense haver pogut acumular patrimoni per una altra via. Si la distància entre generacions es manté, això serà cada vegada més freqüent. D’aquí se’n segueixen tres línies d’actuació.
La primera és ampliar el lloguer a un preu que deixi marge per estalviar. Això exigeix, a més de fomentar i facilitar la construcció de nou habitatge, un parc assequible o social d’una altra escala.
La segona són vehicles d’estalvi i patrimoni pensats per a les llars que no compraran. Per a vuit de cada deu llars grans d’avui, segons l’INE, l’habitatge ja pagat ha funcionat com l’estalvi per a la vellesa. Una generació que arriba als 54 anys amb una de cada sis llars llogant a preu de mercat necessita una altra via per acumular.
La tercera és l’oferta, que condiciona les altres dues: sense més habitatge, ni el lloguer assequible ni la compra seran a l’abast de qui avui és a l’escala. Dependran exclusivament d’una herència que, a més, arriba cada vegada més tard a mesura que augmenta l’esperança de vida, com ja advertíem a Cómo España está dejando de ser un país de propietarios entre las nuevas generaciones.
Nota metodològica. Dades de l’ECV 2008-2025 (INE), talls transversals anuals agrupats en un pseudopanel que no separa del tot els efectes d’edat, cohort i període. Seguim el criteri de l’INE: el cap de família, o persona de referència, és la persona responsable de l’habitatge, és a dir, el membre de la llar a nom del qual està l’escriptura o el contracte de lloguer, o a qui s’ha cedit l’habitatge. Amb aquesta definició, les microdades reprodueixen la sèrie oficial de l’INE de llars de 65 anys o més per règim de tinença (taula 9994) amb una dècima de diferència com a màxim, i la propietat per edat de l’EFF 2022 i 2024 amb un error mitjà de 4,0 punts. L’escala gairebé no canvia amb altres definicions: als 35 anys és de 10,1 punts amb la regla que fa servir el Banc d’Espanya a l’EFF (el titular o, si és dona i conviu amb la seva parella, la parella) i de 10,2 si en les parelles es pren qui més ingressa. Cohorts de deu anys com a Barceló, Bover, Crespo i Guirola (2025); només es fan servir onades amb almenys 400 llars per cohort. Els intervals, obtinguts per remostreig de llars, no recullen el disseny mostral, perquè l’ECV pública no publica els estrats i, des del 2021, tampoc els conglomerats; són per tant optimistes: la distància als 35 anys va de 6,3 a 14,4 punts i als 64, de −0,5 a 3,0. En totes les onades l’any de naixement s’agrupa a partir dels 86 anys; des del 2022 aquest grup obert cau dins de la cohort 1936-1945, que per això es mostra només fins al 2021. L’onada del 2020 es va fer per telèfon per la pandèmia. La despesa en habitatge és la mediana de la despesa mensual total (lloguer, interessos hipotecaris, subministraments i comunitat) multiplicada per dotze, sobre la renda disponible de l’any anterior. L’escenari del 2035 i el 2045 aplica la regla per grups d’edat de cinc anys, amb la distància mesurada entre 2015 i 2025 en una sola onada o en mitjanes de tres onades, i pesos per edat envellits amb la supervivència de llars observada; la xifra del 2045 fa servir també distàncies mesurades als 45-49 anys, que encara s’estrenyen una mica, per la qual cosa pot sobreestimar-la lleugerament.
Continguts relacionats