Radiografia de l’evolució del patrimoni de les llars espanyoles: la dificultat de l’estalvi per a les noves generacions
Javier Martínez Santos, Jorge Galindo
9 oct., 2025
Aquest estudi, que forma part de l’Observatori de l’Estalvi que mantenim amb la Fundación Mutualidad de la Abogacía, analitza a fons l’evolució de l’acumulació de patrimoni i com ha variat en el temps i segons la composició de les llars per segments d’edat, i inclou també algunes dimensions horitzontals especialment rellevants.
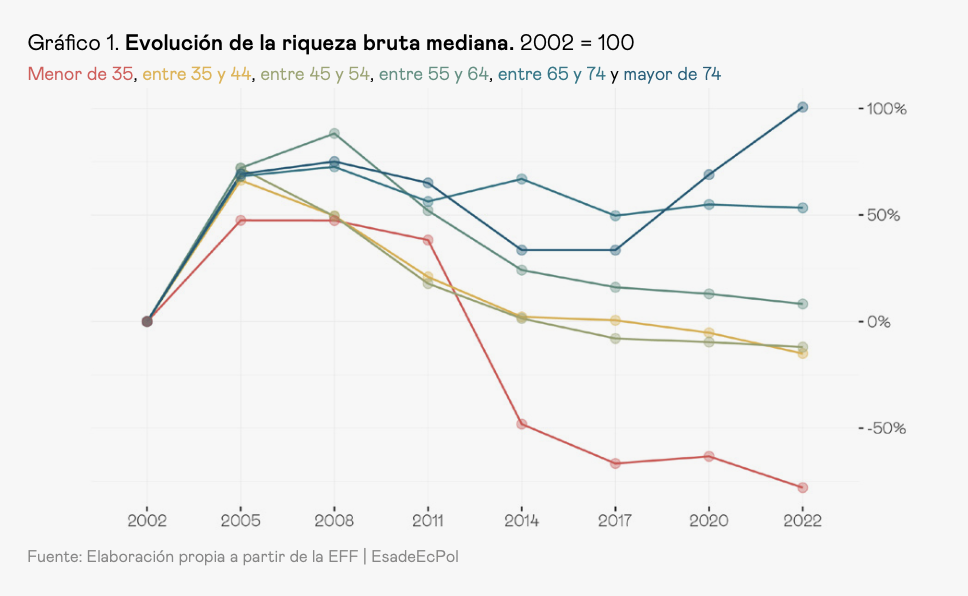
Primer, observem l’evolució de la riquesa gràcies a l’EFF. En línia amb altres anàlisis recents, trobem que:
→ La riquesa bruta mediana de les llars amb caps de família menors de 35 anys va començar a baixar sense pausa el 2008, després d’haver pujat un 50% entre el 2002 (any en què comença la sèrie) i el 2008. El 2022 va acabar un 75% per sota del nivell de dues dècades enrere. Per al grup d’entre 35 i 44 anys, és un 15% per sota, quan va arribar a pujar gairebé un 75%. En general, totes les llars encapçalades per menors de 55 anys tenen avui menys riquesa que la que tenien fa 20 anys.
→ El principal component que podria explicar aquesta caiguda és la tinença d’habitatge: amb prou feines un terç de les llars encapçalades per un menor de 35 anys en té, enfront d’un 65% dues dècades abans. Per al grup següent (35-44 anys), la caiguda és de gairebé el 80% a poc més del 60%.
A més, mitjançant l’ECV constatem que l’evolució de la renda també ha estat més desfavorable per als joves: els menors de 30 anys són els que han vist els increments més petits en renda anual neta mitjana per persona de tots els grups d’edat. De fet, descomptant la inflació del 33% en aquest període, la capacitat adquisitiva dels menors de 30 anys ha disminuït des del 2008 (any en què comença la sèrie), cosa que en dificulta l’estalvi.
Aquest treball avança l’anàlisi en utilitzar el Panell de Llars de l’Institut d’Estudis Fiscals (que ofereix informació detallada a partir de registres reals de l’Agència Tributària de més d’un milió de llars i la comparació d’aquestes mateixes llars en diferents moments del temps). Això ens permet una profunditat inèdita i també una descomposició per vehicles patrimonials. Alhora, ho combina amb l’Enquesta Financera de les Famílies (EFF, que detalla a fons la composició del patrimoni i permet observar-ne l’evolució durant dues dècades) i l’Enquesta de Condicions de Vida (ECV, que permet desagregar per variables socioeconòmiques any a any). Amb tot això, aquest informe és capaç de posar dades a problemes fins ara intuïts o vistos parcialment, amb una quantificació més completa.
→ El patrimoni net (actius menys deutes) d’una llar amb un sustentador principal d’entre 18 i 40 anys és inferior o proper als 5.000€. A partir d’aquest punt, el patrimoni net creix a un ritme de 2.000 per any fins a inicis dels seixanta, quan supera els 70.000€.
→ No només hi ha grans diferències de patrimoni entre cohorts d’edat diferent, sinó també dins de cada grup de joves. Si ens centrem en el grup de 18 a 40 anys, el 25% amb més patrimoni comença a créixer des dels 20-21 anys fins als 40 (quan la mediana supera els 30.000€). En canvi, per al 25% amb menys patrimoni net el valor és zero fins al voltant dels 33 anys, quan es comença a generar patrimoni negatiu (deute per sobre dels actius). Per a les llars a la mediana, el patrimoni net creix al llarg de la distribució d’edat de manera lenta i desigual, i sempre es manté per sota dels 5.000€.
Davant d’aquesta situació, i reconeixent que les polítiques relacionades amb l’habitatge seran condició necessària per millorar la trajectòria patrimonial de les noves generacions, suggerim idees complementàries que en qualsevol cas en farien l’estalvi més resilient:
→ Considerar comptes d’estalvi voluntari activats per defecte per a nous treballadors, en col·laboració amb les empreses; o per a beneficiaris de prestacions socials de baixos ingressos, en coordinació amb aquestes prestacions.
→ Incrementar i reforçar l’educació financera enfocada a oferir eines útils perquè les noves generacions puguin guanyar autonomia i capacitat de prendre decisions independents i informades, alineades amb els seus interessos a llarg termini.
El resultat de tot plegat s’observa a la radiografia amb el Panell de Llars utilitzant el primer i l’últim any disponibles (2016–2022):
→ Malgrat la menor tinença, els actius no financers (principalment immobiliaris) representen prop del 80% del valor del patrimoni total dels menors de 41 anys, i només queda al voltant d’un 20% en actius financers. Això significa que, per als joves que han aconseguit comprar un habitatge, la major part de la seva riquesa està lligada a l’habitatge; en canvi, per als qui no tenen cap immoble, el patrimoni es redueix a estalvis en compte o altres actius de menys import.
Economista enfocado en el análisis y la visualización de datos. Grado en Administración de Empresas y Economía Laboral por la Universidad de A Coruña y Master en Economía por la Universidad de Santiago.
Veure perfil