European Sustainability Reporting Standards (ESRS): els nous requeriments de divulgació ESG per a les empreses europees
Fernando Gutiérrez del Arroyo González
31 ag., 2023
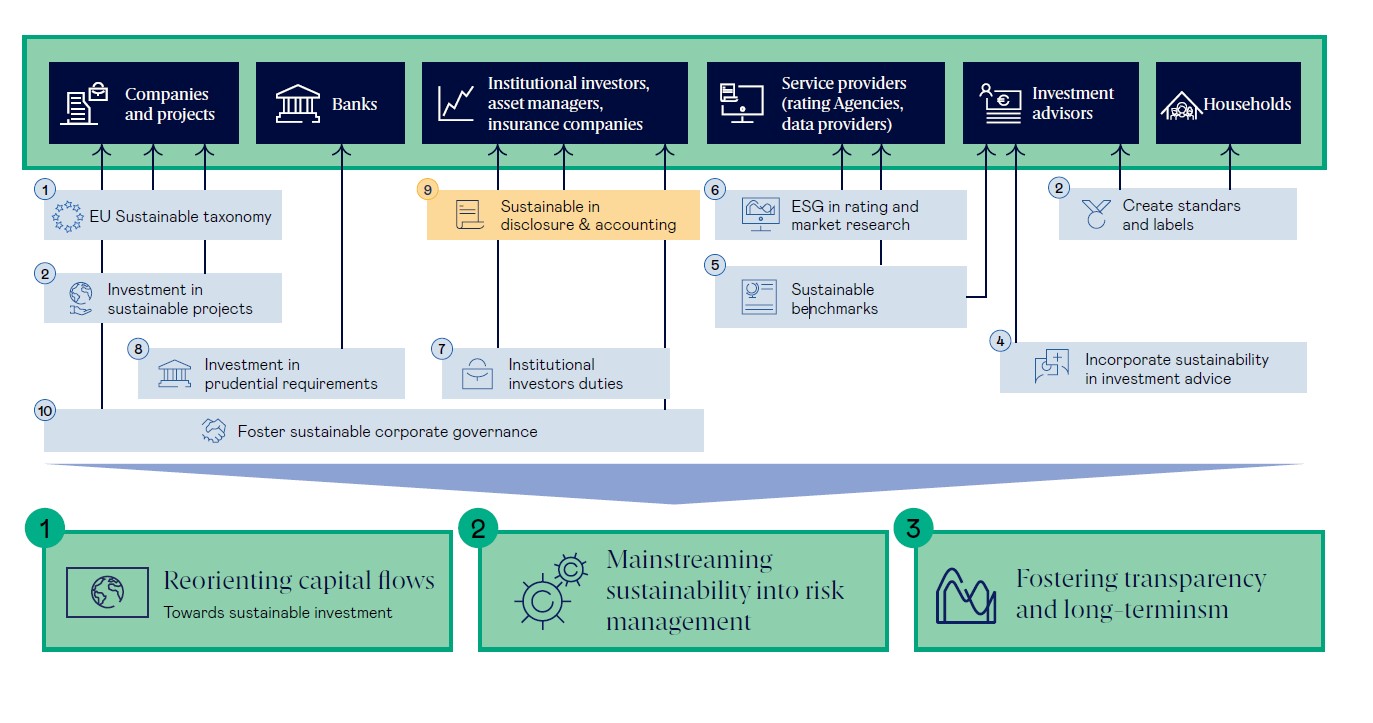
La divulgació d’informació sobre sostenibilitat o ESG és un requisit previ i un element central per al desenvolupament de les finances sostenibles i la reorientació del model econòmic cap a la sostenibilitat. Sense aquesta informació, els inversors no poden distingir entre les empreses amb models de negoci més resilients i sostenibles, ni dirigir-hi prou fons.
La normativa que regia aquesta divulgació a la UE (l’NFRD i la seva transposició a Espanya, la Llei 11/2018) no ha aconseguit aquests objectius, ja que la informació publicada anualment
per les empreses resulta inadequada i insuficient en quantitat, qualitat o comparabilitat.
Això va motivar l’entrada en vigor a principis del 2023 d’una norma més ambiciosa i exigent: la Corporate Sustainability Reporting Directive (CSRD). En aquest brief analitzem aquesta nova regulació i els European Sustainability Reporting Standards (ESRS) que l’acompanyen, que afectarà més organitzacions que l’NFRD, ja que inclou les de mida mitjana, les cotitzades (excepte les microempreses) i els grups consolidats externs a la UE amb una facturació anual superior a 150 milions d’euros, cosa que suposa més de 50.000 empreses que generen més de la meitat del valor afegit de l’economia de la UE. El seu objectiu principal és millorar la divulgació de la informació sobre sostenibilitat de les empreses mitjançant:
→ Un increment de la quantitat d’informació facilitada. Les organitzacions hauran de compartir una varietat més gran d’elements relacionats amb ESG, que poden afectar societats en principi no subjectes a la CSRD però que formen part de la cadena de valor de l’empresa que informa.
→ Una millora de la qualitat de la informació, mitjançant l’establiment d’indicadors i mètriques més clars per poder acompanyar la informació de dades que la sustentin.
→ Un augment de la credibilitat de la informació mitjançant una diligència deguda més gran i l’exigència de verificació externa.
→ La promoció de l’homogeneïtat de la informació. Els ESRS s’han establert de manera que són iguals per a tota la UE, sense possibilitat que els països els modifiquin, ampliïn o redueixin en implementar la CSRD.
→ Una comparabilitat més gran de la informació, amb un ordre i un contingut temàtic iguals per a totes les organitzacions. A més, s’estableixen normes per millorar-ne la connexió amb els comptes financers i s’exigirà una divulgació digital unificada mitjançant un repositori centralitzat de comptes (European Single Access Point).
Tanmateix, en adoptar-la, les organitzacions assumiran més costos, controls i burocràcia interna i hauran de parar una atenció especial als desafiaments derivats de la norma.
En primer lloc, hauran de planificar com informar sobre la informació requerida complint els requisits de temps i forma, així com decidir si continuen utilitzant altres estàndards voluntaris a més dels obligatoris. Per fer-ho, hauran de desenvolupar noves capacitats per poder gestionar els nous requeriments.
Un altre aspecte important serà establir clarament el mètode d’avaluació de la materialitat, és a dir, identificar els impactes positius i negatius en ESG que genera l’organització i també els riscos i les oportunitats en aquest àmbit als quals s’exposa. Això és especialment rellevant tenint en compte que la normativa estableix què cal identificar, però no com cal fer-ho.
La CSRD també requerirà ajustos estratègics en el model de negoci i la governança de les organitzacions per integrar els impactes, els riscos i les oportunitats identificats en els seus informes ESG, incloses les mesures necessàries per generar efectes positius i prevenir i corregir els negatius.
A més, amb els nous estàndards, s’espera que les organitzacions augmentin el nivell de control sobre les empreses amb què contracten, els clients i les comunitats afectades al llarg de tota la seva cadena de valor, i incloguin així informació sobre organitzacions que no estan directament subjectes a la CSRD.
Finalment, durant el procés caldrà integrar els diferents grups d’interès i millorar la transparència amb la societat i el mercat, cosa que facilitarà la tasca dels supervisors.
Economista especializado en finanzas sostenibles, regulación ESG y análisis regulatorio. Actualmente, director de control interno ESG en Banco Sabadell. Ha trabajado en el Banco de España, en Solchaga Recio & Asociados y Metyis.
Veure perfilContinguts relacionats