Ideas clave
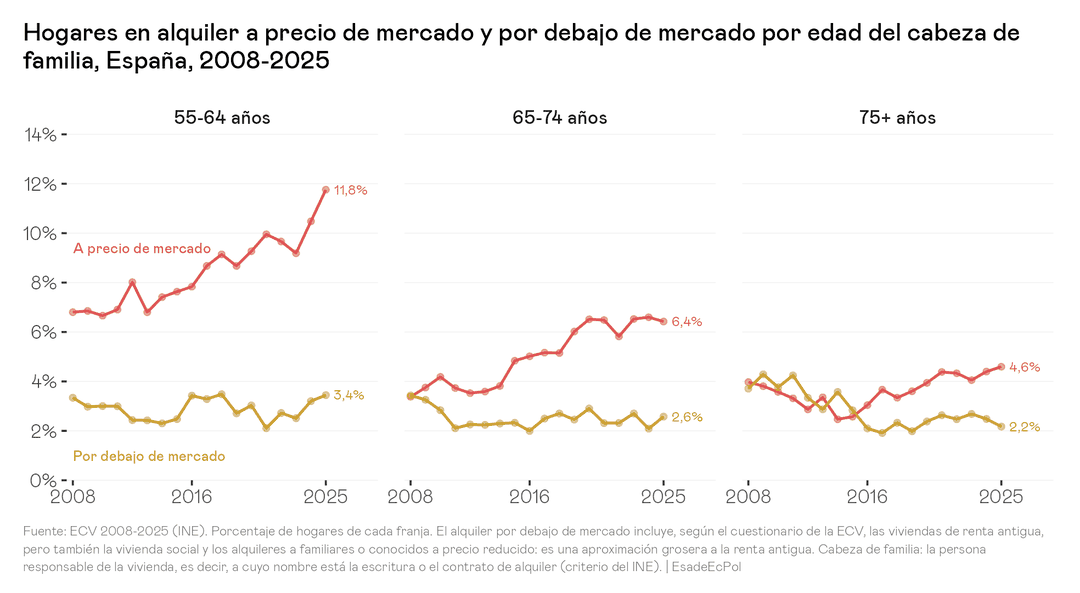
→ Entre los hogares cuya persona de referencia tiene 65 años o más, el alquiler a precio de mercado ha pasado del 3,7 % en 2008 al 5,5 % en 2025.
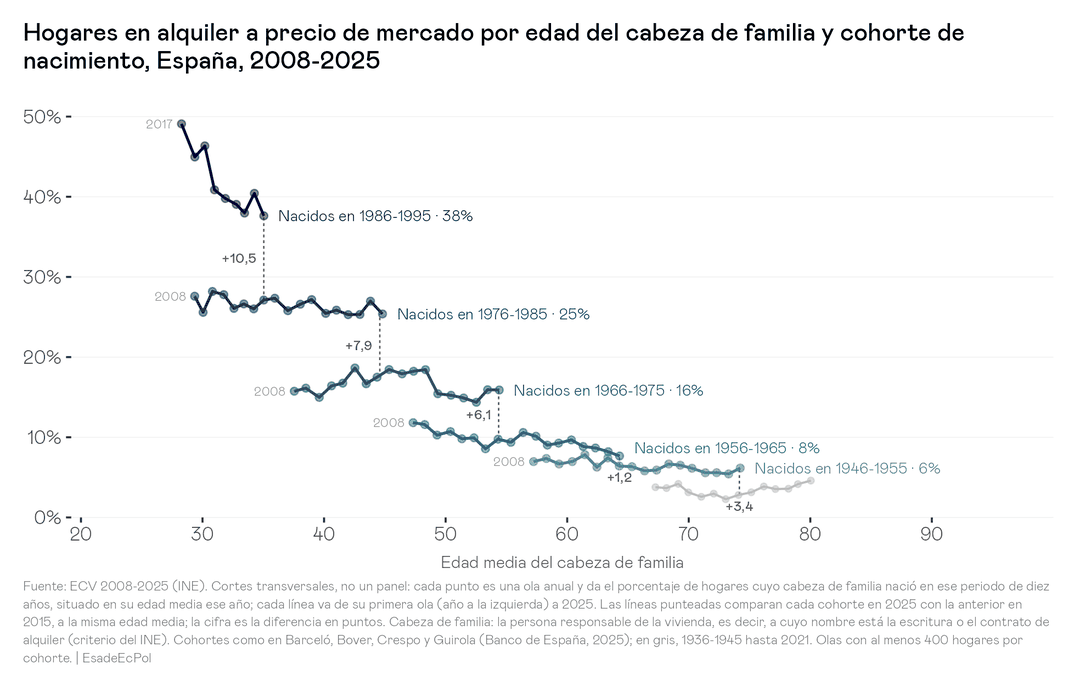
→ Hacia los 35 años, el 37,6 % de los hogares españoles encabezados por nacidos entre 1986 y 1995 vive de alquiler a precio de mercado. La generación anterior, a esa misma edad, estaba en el 27,1 %. La misma escalera aparece en todos los tramos de edad en los que dos generaciones coinciden, entre los 29 y los 74 años, aunque entre los 57 y los 64 es pequeña.
→ Por ahora, la distancia no parece cerrarse al envejecer. Se estrecha en la treintena y la cuarentena y, a partir de los 50 años, apenas se mueve.
→ Bajo el supuesto ilustrativo de que cada generación conserva la distancia que hoy tiene con la anterior, los hogares de 65 años o más que alquilan a precio de mercado pasarían del 5,5 % actual a en torno al 8 % en 2035 y al 13 % en 2045. Sin esa distancia (es decir, si las generaciones convergieran por completo), se quedarían en torno al 5,5 %. El espacio entre ambas cifras delimita el abanico de escenarios plausibles.
→ Un inquilino de mercado dedica en torno a un tercio de su renta a la vivienda a cualquier edad; el propietario de 65 años o más, un 9 %. Sin un alquiler a un precio que permita ahorrar, sin otros vehículos para construir patrimonio y sin más oferta, esa escalera desemboca en la vejez.
La Encuesta de Condiciones de Vida (ECV), que el INE realiza cada año, pregunta a cada hogar por el régimen de tenencia de su vivienda. Además de la propiedad, con y sin hipoteca, distingue tres situaciones: el alquiler a precio de mercado, el alquiler a precio inferior al de mercado y la cesión gratuita, en la que el hogar no paga nada porque un familiar, una empresa o una institución le deja la vivienda. Esta pregunta permite responder a una cuestión concreta: si cada vez más personas mayores viven de alquiler, y en qué grado, algo especialmente relevante en un país en el que durante las últimas décadas una inmensa mayoría de la población llegaba a la jubilación con vivienda en propiedad.
Dentro del alquiler, la encuesta distingue dos situaciones. El alquiler a precio de mercado es el de quien paga por su vivienda lo que se paga en el mercado, aunque luego alguien le devuelva una parte. El alquiler a precio inferior al de mercado recoge cualquier alquiler por debajo de ese precio, lo que probablemente incluye la vivienda social o asequible y los alquileres a familiares o conocidos a precio reducido; según el cuestionario, incluye expresamente las viviendas de renta antigua. Se conoce como renta antigua a los contratos de alquiler de vivienda firmados antes del 9 de mayo de 1985. Siguen rigiéndose, con algunos cambios, por la Ley de Arrendamientos Urbanos de 1964, y la ley de 1994 limitó cuántas veces pueden pasar de una persona a otra: cuando el contrato se transmite a un hijo, se extingue a los dos años, salvo que tenga una discapacidad igual o superior al 65 %.
Entre los hogares cuya persona de referencia tiene 65 años o más, el alquiler por debajo de mercado ha bajado del 3,5 % en 2008 al 2,3 % en 2025. En cambio, el alquiler a precio de mercado ha subido del 3,7 % al 5,5 %. El gráfico muestra cómo se han cruzado ambas trayectorias. En 2008, las dos formas de alquiler pesaban prácticamente lo mismo entre los hogares de 65 a 74 años y entre los de 75 o más. Desde entonces, el alquiler de mercado ha crecido y el alquiler por debajo de mercado ha retrocedido. Entre los hogares de 75 años o más, este último pesó más que el de mercado en casi todos los años entre 2009 y 2015; desde 2016 ocurre siempre lo contrario, y en 2025 el de mercado ya lo duplica (4,6 % frente a 2,2 %). En la franja que llegará a la jubilación en la próxima década, la de 55 a 64 años, el alquiler de mercado ha pasado del 6,8 % al 11,8 %, mientras que el alquiler por debajo de mercado se ha movido entre el 2 % y el 4 %.
Esta es la tendencia hasta hoy, pero ¿qué cabe esperar del futuro? Aproximarlo importa porque podría argumentarse que la alta prevalencia de la propiedad es lo que ha protegido a la vejez española de los problemas de acceso a la vivienda: la propiedad ha funcionado a la vez como vehículo de ahorro y, después, como herencia. En lo que sigue tratamos de calibrar si seguirá siendo así cuando lleguen a esa edad las generaciones que hoy tienen 35, 45 o 55 años.
A la misma edad, más alquiler de mercado
Un primer paso para responder a esta pregunta pasa por comparar a cada generación con la anterior cuando ambas tenían la misma edad. La ECV no sigue a los mismos hogares año tras año, pero sí permite agruparlos según el periodo de diez años en que nació su cabeza de familia (1946-1955, 1956-1965, y así sucesivamente) y seguir a cada grupo, ola a ola, mientras envejece. Es un método análogo al que usa el Banco de España con la Encuesta Financiera de las Familias para comparar la propiedad de la vivienda entre generaciones (Barceló, Bover, Crespo y Guirola, 2025), aquí aplicado al alquiler a precio de mercado.
Cada línea del gráfico es una generación y cada punto, un año de la encuesta. Las líneas no se cruzan: a cualquier edad, la generación más joven alquila a precio de mercado más que la anterior. Las comparaciones más nítidas salen de mirar a cada generación en 2025 y a la anterior en 2015, cuando tenía la misma edad media. Hacia los 35 años alquila a precio de mercado el 37,6 % de los hogares de los nacidos en 1986-1995, frente al 27,1 % de los nacidos en 1976-1985 a esa edad: 10,5 puntos más. Hacia los 45, la diferencia es de 7,9 puntos (25,4 % frente a 17,5 %); hacia los 54, de 6,1 (15,9 % frente a 9,8 %); hacia los 64, de solo 1,2 (7,7 % frente a 6,4 %), una diferencia que no es estadísticamente distinta de cero, y hacia los 74, de 3,4 (6,2 % frente a 2,8 %).
Si miramos a la propiedad obtenemos el resultado espejo: a los 35 años, el 45,9 % de los hogares de los nacidos en 1986-1995 es propietario, frente al 58,6 % de la generación anterior a esa edad.
Cabe preguntarse si esta escalera es solo un reflejo de quién llega a formar su propio hogar. No parece, al menos para estos grupos (es posible que sí lo sea para los menores de 30, con tasas de no emancipación notablemente más altas en periodos recientes): a la misma edad, la proporción de cada generación que encabeza un hogar sobre el total de esa generación es muy parecida (el 40,5 % de los nacidos en 1986-1995 hacia los 35 años, frente al 43,7 % de la generación anterior a esa edad), y a partir de los 45 las diferencias son de dos puntos y medio o menos.
La inmigración, en cambio, sí parece jugar un papel. Los hogares encabezados por personas nacidas fuera de España alquilan a precio de mercado mucho más que los encabezados por nacidos en España: hacia los 35 años, en torno a dos de cada tres, frente a menos de uno de cada cuatro. Y su peso ha crecido entre las generaciones jóvenes: eran el 18,5 % de los hogares de los nacidos en 1976-1985 cuando tenían 35 años, y son el 31,7 % de los de 1986-1995 a esa misma edad. Para la pregunta de este post, sin embargo, lo que cuenta es el conjunto, en la medida en que, al menos por ahora y salvo dinámicas de retorno, cabe asumir que buena parte de esos hogares también envejecerá en España.
La distancia no se cierra con los años
Si las generaciones jóvenes se limitaran a retrasar la compra, las líneas del gráfico caerían con fuerza al acercarse a los 50 y las distancias se cerrarían. No es lo que se observa. Los hogares de los nacidos en 1976-1985 pasan del 27,1 % en alquiler de mercado a los 35 años al 25,4 % a los 45; los de 1966-1975, del 15,7 % a los 38 años al 15,9 % a los 54, con máximos en torno al 18,5 % entre los 42 y los 48.
Cuando se compara a las mismas dos generaciones con cinco años de diferencia, la distancia se estrecha con fuerza en la treintena (entre los 35-39 y los 40-44 años pasa de 15,1 a 9,4 puntos), bastante menos en la cuarentena (entre casi uno y dos puntos cada cinco años) y, a partir de los 50, se mantiene con variaciones de un punto arriba o abajo; pasados los 70 incluso se ensancha algo. Entre los hogares encabezados por nacidos en España, la salida del alquiler es bastante más intensa: los de 1976-1985 bajan del 17,9 % al 13,1 % entre los 35 y los 45 años, casi cinco puntos, frente a menos de dos en el conjunto. La línea agregada se sostiene en parte porque entran hogares encabezados por nacidos fuera.
La única línea que cae con fuerza es la de los nacidos en 1986-1995, del 49,1 % en 2017 al 37,6 % en 2025. A priori, parece una caída real, concentrada en la pandemia: siguiendo a los mismos hogares en el panel de la ECV, casi el 12 % de sus inquilinos de mercado pasó a ser propietario entre 2020 y 2021, frente a entre el 3,7 % y el 7,6 % en los demás años. Pero parte de una base muy minoritaria, porque en 2017 solo el 18 % de esa generación encabezaba su propio hogar, y desde 2021 se ha aplanado. Incluso pese a esta corrección puntual, que luego se normalizó en una dinámica similar a la de otras generaciones, esta generación está hoy 10 puntos por encima de la anterior a su misma edad.
Si la distancia se mantiene
¿Qué implica esto para la vejez? Una forma transparente de verlo es una cuenta condicional e ilustrativa, que no asigna probabilidades a ningún escenario sino que aproxima un intervalo: suponer que la generación que llegará a cada edad dentro de diez años conserva la distancia que hoy tiene con la que ocupa esa edad ahora, y comparar el resultado con un escenario sin distancia, en el que se mantienen las tasas por edad de hoy.
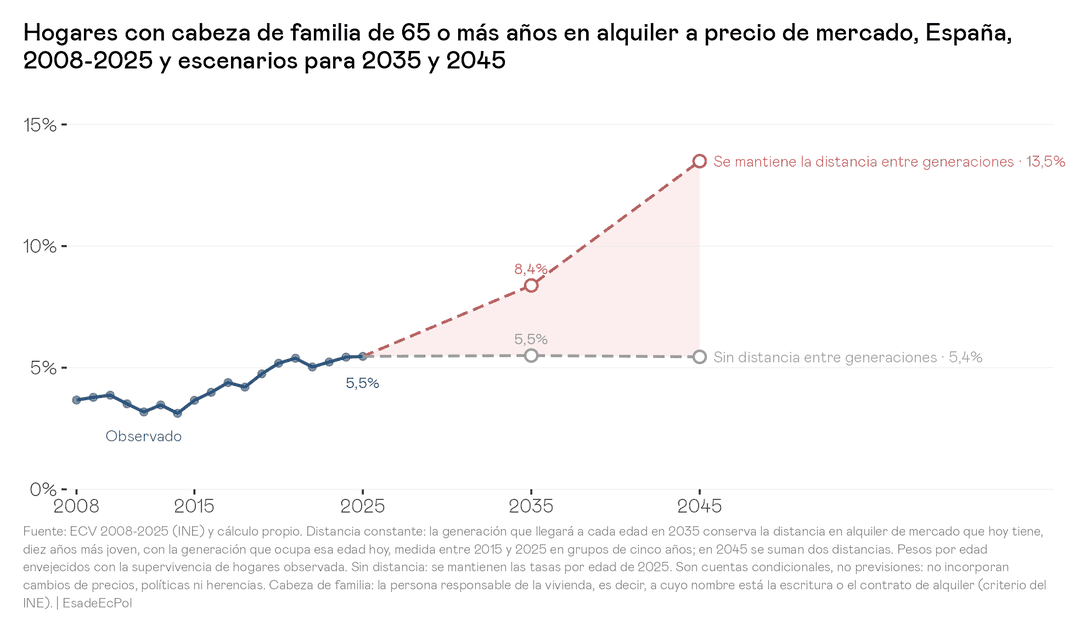
Si la distancia se mantiene, los hogares de 65 años o más en alquiler de mercado pasarían del 5,5 % de 2025 a entre el 8,1 % y el 8,4 % en 2035, y a entre el 12,6 % y el 13,5 % en 2045, según cómo se mida la distancia de partida. Sin distancia entre generaciones, se quedarían entre el 5,3 % y el 5,5 %. La zona sombreada del gráfico recoge el espacio entre ambos escenarios. Dicho de otro modo: en el primer caso, la proporción de hogares mayores que paga un alquiler de mercado se multiplicaría por algo menos de dos y medio en veinte años.
No es una previsión. La cuenta no incorpora cambios en los precios, en la política de vivienda ni en las herencias. Pero tampoco parece una exageración si tenemos en cuenta que, aplicada hacia atrás con horizontes de cinco años, que es lo que permite la ECV, la regla se quedó corta o acertó, y nunca se pasó. Entre 2013-2015 y 2018-2019, por ejemplo, habría anticipado un 3,5 % de hogares mayores en alquiler de mercado, y el dato observado fue un 4,5 %. La cuenta se detiene en 2045 porque llevarla más lejos obligaría a proyectar a los nacidos en 1986-1995, observados solo hasta los 35 años, que es justo la edad a la que las distancias todavía se estrechan.
El alquiler no se jubila ni se convierte en patrimonio
Que más hogares lleguen a la vejez alquilando sería un asunto menor si alquilar y ser propietario costaran lo mismo en cada etapa de la vida, y si la propiedad, con su mayor coste al inicio, no fuera un vehículo crucial de construcción de patrimonio.
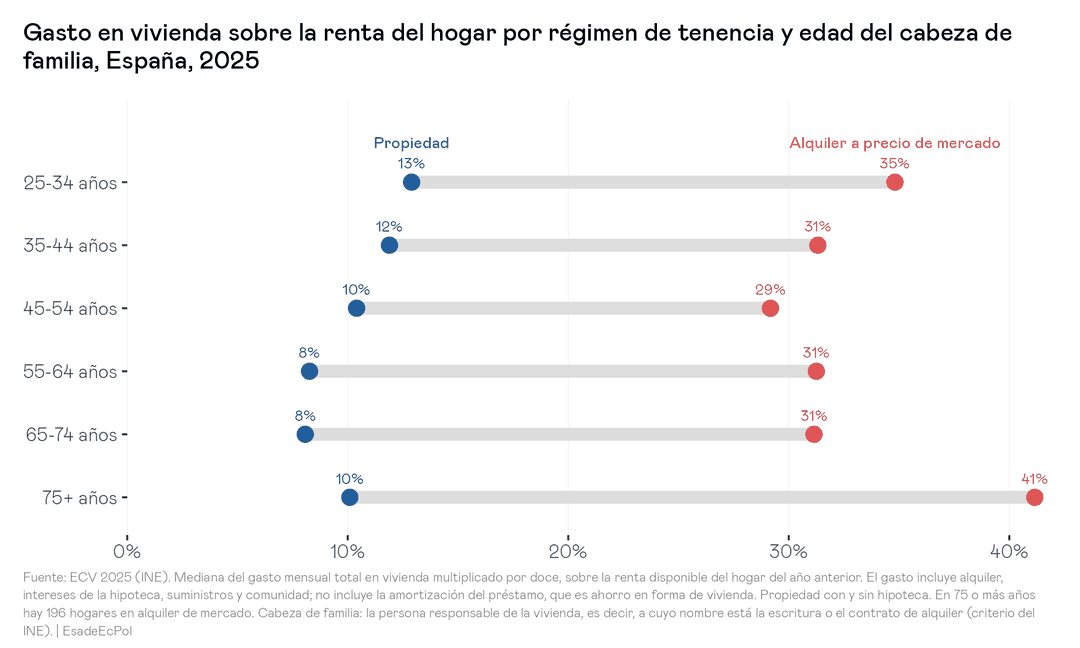
El hogar mediano que alquila a precio de mercado dedica a la vivienda entre el 29 % y el 35 % de su renta en todas las franjas de edad hasta los 74 años, y el 41 % a partir de los 75, aunque esta última cifra descansa en una muestra pequeña. En el propietario, el gasto baja del 13 % entre los 25 y los 34 años a en torno al 8 % entre los 55 y los 74. Entre los hogares de 65 años o más, la diferencia es del 33,8 % frente al 9,1 %. El gasto del propietario no incluye la amortización de la hipoteca, que no es un coste sino ahorro en forma de vivienda: es precisamente lo que el inquilino no acumula.
Esa distancia se nota en la capacidad de absorber golpes. El 57,3 % de los hogares mayores que alquilan a precio de mercado no puede afrontar un gasto imprevisto, frente al 26,0 % de los propietarios de su edad. Y no es solo una cuestión de renta: la distancia se repite en los cinco quintiles de renta; en el central, por ejemplo, es del 47,5 % frente al 27,4 %, aunque con solo 88 hogares inquilinos en la muestra.
Y se aprecia, sobre todo, en el patrimonio. Según la Encuesta Financiera de las Familias de 2024, la riqueza neta mediana de los hogares propietarios de su vivienda principal, en el conjunto de todas las edades, es de 239.300 euros, frente a 6.400 euros en el resto de regímenes de tenencia. El propio Banco de España advierte en su último Informe Anual que «un elevado esfuerzo asociado al arrendamiento de vivienda puede limitar la capacidad de ahorro de los hogares» y que la menor acumulación de patrimonio haría a las cohortes jóvenes «más vulnerables a la materialización de posibles perturbaciones macroeconómicas adversas».
Nada de esto, por cierto, contradice lo que mostramos en Inquilinos cada vez más ricos. Allí el esfuerzo medio de los inquilinos mejoraba porque los hogares con menos renta salían del alquiler de mercado. Pero eso no quiere decir que los que quedan no se vean presionados.
Qué haría falta
El problema no es necesariamente acceder a la vivienda por la vía del alquiler, sino llegar a la jubilación pagando un alquiler de mercado sin haber podido acumular patrimonio por otra vía. Si la distancia entre generaciones se mantiene, eso será cada vez más frecuente. De ahí se siguen tres líneas de actuación.
La primera es ampliar el alquiler a un precio que deje margen para ahorrar. Eso exige, además de fomentar y facilitar la construcción de nueva vivienda, un parque asequible o social de otra escala.
La segunda son vehículos de ahorro y patrimonio pensados para los hogares que no comprarán. Para ocho de cada diez hogares mayores de hoy, según el INE, la vivienda ya pagada ha funcionado como el ahorro para la vejez. Una generación que llega a los 54 años con uno de cada seis hogares alquilando a precio de mercado necesita otra vía para acumular.
La tercera es la oferta, que condiciona a las otras dos: sin más vivienda, ni el alquiler asequible ni la compra serán alcanzables para quienes hoy están en la escalera. Dependerán exclusivamente de una herencia que, además, llega cada vez más tarde a medida que aumenta la esperanza de vida, como ya advertíamos en Cómo España está dejando de ser un país de propietarios entre las nuevas generaciones.
Nota metodológica. Datos de la ECV 2008-2025 (INE), cortes transversales anuales agrupados en un pseudopanel que no separa del todo los efectos de edad, cohorte y periodo. Seguimos el criterio del INE: el cabeza de familia, o persona de referencia, es la persona responsable de la vivienda, es decir, el miembro del hogar a cuyo nombre está el título de propiedad o el contrato de alquiler, o a quien se ha cedido la vivienda. Con esta definición, los microdatos reproducen la serie oficial del INE de hogares de 65 años o más por régimen de tenencia (tabla 9994) con una décima de diferencia como máximo, y la propiedad por edad de la EFF 2022 y 2024 con un error medio de 4,0 puntos. La escalera apenas cambia con otras definiciones: a los 35 años es de 10,1 puntos con la regla que usa el Banco de España en la EFF (el titular o, si es mujer y convive con su pareja, la pareja) y de 10,2 si en las parejas se toma a quien más ingresa. Cohortes de diez años como en Barceló, Bover, Crespo y Guirola (2025); solo se usan olas con al menos 400 hogares por cohorte. Los intervalos, obtenidos por remuestreo de hogares, no recogen el diseño muestral, porque la ECV pública no publica los estratos y, desde 2021, tampoco los conglomerados; son por tanto optimistas: la distancia a los 35 años va de 6,3 a 14,4 puntos y a los 64, de −0,5 a 3,0. En todas las olas el año de nacimiento se agrupa a partir de los 86 años; desde 2022 ese grupo abierto cae dentro de la cohorte 1936-1945, que por eso se muestra solo hasta 2021. La ola de 2020 se hizo por teléfono por la pandemia. El gasto en vivienda es la mediana del gasto mensual total (alquiler, intereses hipotecarios, suministros y comunidad) multiplicado por doce, sobre la renta disponible del año anterior. El escenario de 2035 y 2045 aplica la regla por grupos de edad de cinco años, con la distancia medida entre 2015 y 2025 en una sola ola o en medias de tres olas, y pesos por edad envejecidos con la supervivencia de hogares observada; la cifra de 2045 usa también distancias medidas a los 45-49 años, que aún se estrechan algo, por lo que puede sobrestimarla ligeramente.
Contenidos relacionados