Estabilitat per a qui lloga, disponibilitat per a qui busca: un contracte unificat de lloguer
José María Raya, Jorge Galindo
11 de novembre de 2026
Idees clau
→ El problema: el debat sobre com regular el lloguer a Espanya oscil·la entre congelar terminis i preus, que dona estabilitat a qui ja lloga, i liberalitzar, que afavoreix la disponibilitat per a qui busca casa. Però el marc actual ni protegeix de debò ni resol el dilema: encadena mesures d’excepció que caduquen i es renoven decret rere decret, sense donar a l’inquilí una seguretat duradora ni al propietari unes regles en què confiar.
→ La solució: un contracte únic i indefinit amb renda lliure. L’inquilí pot marxar quan vulgui, després de sis mesos i amb trenta dies de preavís. El propietari pot sortir sense compensació per determinades causes, o sense causa pagant una compensació coneguda per endavant, que creix amb l’antiguitat de l’inquilí i amb el nombre d’habitatges del propietari.
Des del 2018 s’han aprovat i derogat set decrets llei sobre lloguer. Poques coses poden deprimir tant l’oferta com no saber quines regles regiran el contracte que un signa avui. Mentre es protegeix l’inquilí amb pròrrogues forçoses i prohibició de desnonaments, el propietari es planteja sortir del mercat residencial a la recerca d’alternatives en, per exemple, altres segments o usos. És el dilema de fons de tota regulació del lloguer: l’estabilitat que es garanteix a qui ja té contracte pot acabar pagant-se amb menys disponibilitat per a qui encara busca casa, i també per al propietari que en necessiti disposar.
El debat sobre quin marc legal necessita el nostre mercat de lloguer continua, a més, atrapat entre dos pols: topar preus i congelar terminis mitjançant mesures com les descrites més amunt, que compren estabilitat a costa de disponibilitat, o liberalitzar-ho tot, que fa just el contrari. Aquí voldríem proposar una tercera alternativa: un contracte indefinit per defecte, amb la renda fixada pel mercat, del qual l’arrendador pot sortir sense al·legar causa pagant una indemnització.
Aquesta proposta es pot entendre com la peça final d’una tríada, i les tres s’han de llegir juntes. La primera és ampliar el parc d’habitatge social sense esperar a construir-lo. La segona és una assegurança pública d’impagament. I la tercera, el contracte que plantegem, que permet eliminar els topalls a les rendes i accelerar la resposta a l’impagament perquè trasllada la protecció de la llar vulnerable al pressupost públic. Però aquesta protecció només és creïble si existeixen les altres dues peces: una assegurança que faci innecessari seleccionar inquilins i un parc social on allotjar les llars vulnerables que no puguin pagar un lloguer de mercat. Així, l’estabilitat de les llars vulnerables deixa de pagar-se restant disponibilitat i passa a finançar-se amb pressupost.
Per què regular i no deixar un mercat completament lliure?
La fallada de mercat és en el cost de mudar-se. Canviar de casa implica buscar, pagar la fiança i les despeses d’entrada i, sovint, canviar de barri, d’escola o de xarxa de cures. Si el contracte no fixa una indemnització de sortida ni una regla de revisió de la renda, l’arrendador pot capturar aquest cost en renegociar: l’inquilí pot acceptar la pujada o marxar. I en un mercat amb escassetat trobar un altre habitatge comparable porta més temps i costa més, de manera que el poder de l’arrendador és més gran justament on el mercat està més tensionat. L’evidència suggereix que els costos que s’atribueixen a la protecció de l’inquilí es deuen sobretot a la bretxa entre la renda de l’inquilí antic i la de mercat i a la lentitud judicial, no al fet que un contracte tingui un termini indefinit (Diamond, McQuade i Qian, 2019; Casas-Arce i Saiz, 2010).
La proposta
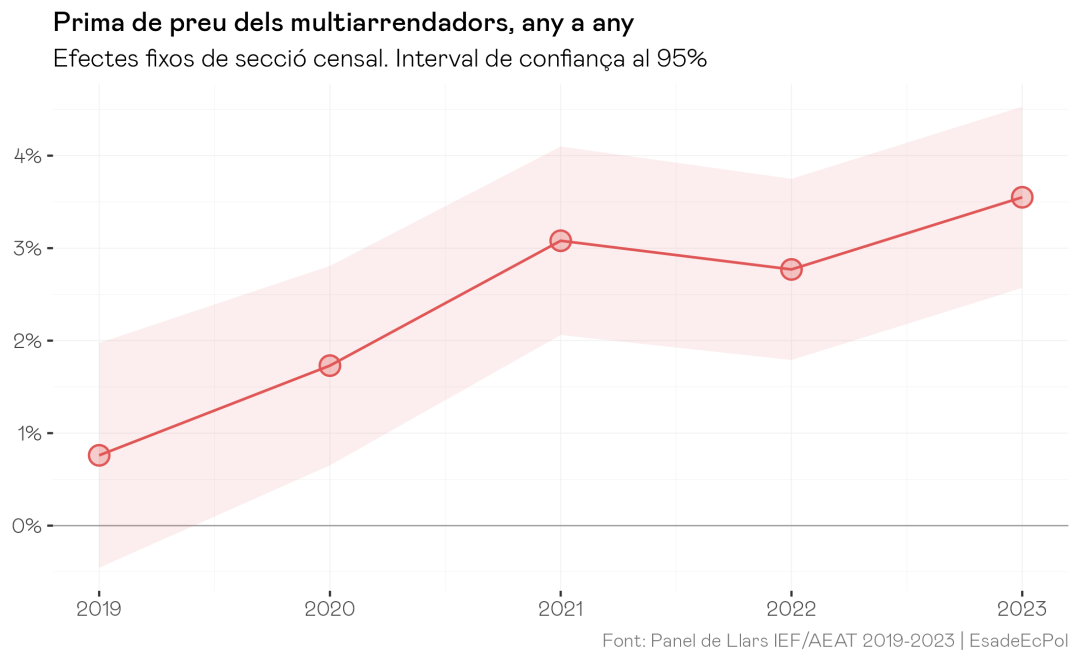
Proposem un sol tipus de contracte de lloguer d’habitatge, indefinit, per a pisos i habitacions, que substitueix els actuals terminis de cinc (per a propietaris persones físiques) o set (persones jurídiques) anys, i la pròrroga tàcita vigent. L’inquilí pot decidir marxar quan vulgui, després de sis mesos i amb trenta dies de preavís, com ja passa avui. L’arrendador pot sortir sense causa (o, alternativament, amb un ventall ampli de causes que reconegui diverses necessitats de la propietat, però que en qualsevol cas hauria de ser més ampli que el vigent avui dia per equilibrar estabilitat i disponibilitat). Només ho podrà fer a partir del segon any, amb un preavís d’un mes per any de contracte, amb un mínim de tres i un màxim de sis (a Finlàndia són tres o sis mesos), i una compensació que creix amb l’antiguitat de l’inquilí, de mig mes a un mes de renda per any, amb un màxim de tres mensualitats per a qui té un sol habitatge, que puja fins a sis en les grans carteres. El que es paga per any se situa entre el mes de renda que es paga a Califòrnia o Oregon i el mes per any del Quebec, i és similar, per exemple, a la indemnització acotada en un altre mercat que afronta un dilema entre flexibilitat/rotació i estabilitat: el laboral. És, en ordre de magnitud, similar a la indemnització per acomiadament objectiu a Espanya (vint dies per any), tot i que amb un topall més baix (allà, dotze mensualitats). Aquesta compensació, a més, podria créixer amb la quantitat de propietats de l’arrendador, en una escala contínua i no amb un llindar. La justificació la trobem, per exemple, en un policy brief recent, que mostra que, tot i que amb un efecte de magnitud petita i que caldrà confirmar amb anàlisis d’anys més recents, els propietaris que acumulen més propietats augmenten més la renda del lloguer. Amb un disseny ben calibrat d’aquest estil podríem desincentivar lleument l’acumulació fins a un marge que pot tenir efectes beneficiosos en el preu. Ara bé, seria important avaluar i mesurar si no pot arribar a desincentivar també l’oferta, atès que els grans tenidors tendeixen a destinar una part més gran del seu patrimoni immobiliari al lloguer de llarg termini.
Es pot permetre que el petit propietari recuperi el seu habitatge sense compensació, passat el primer any i amb preavís, quan acrediti que necessita habitar-lo (per exemple, per divorci o pèrdua de la seva residència habitual) o per malaltia o dependència d’un familiar proper, i si no l’ocupa amb aquesta finalitat en tres mesos o el torna a llogar abans d’un any, paga el doble de la compensació. La llei ja ho permet avui (article 9.3 de la LAU), però només si es va fer constar en el contracte en signar-lo i només perquè hi passin a viure el propietari, els seus familiars de primer grau o el seu cònjuge després d’una separació o un divorci; la proposta no exigeix aquesta clàusula i hi afegeix la malaltia o la dependència d’un familiar. La disponibilitat sense indemnització per causa justificada és potser el cas que més preocupa qui té un sol pis i el que més oferta reté. El «contra» d’incorporar-ho és que reintrodueix una part del litigi que la indemnització de sortida pretén evitar.
Finalment, si l’habitatge es ven, el comprador se subroga en el contracte, és a dir, passa a ser l’arrendador del lloguer vigent.
En aquest context, la renda inicial hauria de ser lliure a tot Espanya, actualitzar-se cada any amb l’IPC durant la vigència del contracte, i qualsevol de les parts en podria demanar la revisió a mercat (també a la baixa), com a molt cada cinc anys, amb un índex oficial com a referència.
Aquest índex hauria de disposar de dades de més qualitat i precisió que l’actual. El SERPAVI, l’índex estatal de lloguers vigent avui, mesura el preu del lloguer amb dos anys de retard, essencialment perquè es basa en les declaracions de la renda. S’ha proposat construir-lo amb els dipòsits de fiances, però aquests registres tenen diversos problemes: són autonòmics i heterogenis, recullen malament les característiques de l’habitatge i deixen fora el lloguer que no diposita fiança. Si un índex imprecís decideix qui ha de provar en un judici, l’error acaba als tribunals.
Hi ha tres solucions possibles:
- Creuar les fiances amb dades de l’AEAT i del Cadastre, publicar bandes de confiança i obrir les microdades als investigadors.
- Desenvolupar una operació estadística pròpia, en format d’enquesta completa, sobre els preus del lloguer.
- Si les dues anteriors no són suficients, queda una via més ambiciosa, però potser factible amb un contracte d’aquest tipus: aprofitar l’estabilitat que se n’espera perquè cada contracte de lloguer passi per un notari, cosa que sí que resoldria el problema de les dades conjunturals de lloguer, tot i que amb una càrrega administrativa i un cost que caldria tenir en compte.1
A més, l’impagament s’hauria de resoldre amb agilitat: el requeriment de deu dies per pagar o oposar-s’hi que ja preveu la Llei d’enjudiciament civil i, si no funciona, un llançament que es produís en un marge d’uns tres mesos. La vulnerabilitat no suspèn el llançament, sinó que els serveis socials l’avaluen en aquest termini, i l’Administració assumeix la renda vigent fins que pugui oferir un habitatge alternatiu, amb l’objectiu final del reallotjament. És aquí on la tríada esdevé imprescindible. El contracte dona estabilitat a l’inquilí, i l’assegurança d’impagament i l’habitatge social donen seguretat a l’arrendador.
Pel que fa al lloguer de temporada, es mantindria com a estada temporal de fins a deu mesos, no prorrogable amb el mateix inquilí i només per a qui pugui acreditar que té la residència habitual en un altre lloc, a la manera del bail mobilité francès. El límit vol evitar que s’encadenin cursos acadèmics amb el mateix inquilí: si l’inquilí hi passa a viure o s’hi signa un altre contracte, el contracte és indefinit. Amb el temps es podria integrar en el contracte únic: tot contracte seria indefinit i qualsevol de les parts el podria acabar en complir el primer any sense compensació. Així desapareixeria l’incentiu a disfressar contractes de temporada, a costa que molts propietaris poguessin fer rotar sistemàticament els inquilins als dotze mesos. Per això convé avaluar-ho abans de fer el pas.
Davant la llei actual
Comparada amb la Llei d’arrendaments urbans vigent, la proposta és més flexible en tres punts: el propietari pot recuperar l’habitatge abans dels cinc o set anys pagant una compensació, la renda inicial és lliure a tot el territori i qualsevol de les parts pot demanar que es revisi a mercat. I és més protectora en tres més: el contracte deixa de tenir una data a partir de la qual l’arrendador pot no renovar-lo sense pagar res, qui compra l’habitatge hereta el contracte sense límit de temps i el lloguer de temporada deixa de servir per esquivar el d’habitatge habitual. Un contracte sense venciment elimina, a més, la necessitat d’anar encadenant pròrrogues obligatòries, tàcites o extraordinàries. I l’assegurança pública d’impagament i el parc social eliminen la de suspendre els llançaments de les llars vulnerables, perquè la seva protecció passa a pagar-la l’Administració.
En conclusió
Aquesta proposta de contracte intenta resoldre el dilema entre estabilitat i disponibilitat atacant el problema allà on realment és. Un contracte indefinit amb preu de sortida, renda de mercat i impagament resolt en mesos ofereix totes dues coses alhora: estabilitat per a qui ja lloga sense restar disponibilitat a qui busca casa.
Anglaterra i Finlàndia mostren que aquest equilibri és possible, i també on és la dificultat. Totes dues busquen l’estabilitat per la via del contracte i no del preu: Anglaterra, amb la Renters’ Rights Act, va convertir el maig del 2026 tots els contractes en indefinits i va limitar la revisió de la renda a un cop l’any; Finlàndia té contractes indefinits i rendes lliures des dels anys noranta. On difereixen és en la sortida del propietari, que és el que decideix quanta disponibilitat es preserva. Anglaterra ha eliminat el desnonament sense causa i exigeix un motiu taxat (com vendre o ocupar l’habitatge), cosa que reforça l’estabilitat però obliga a litigar sobre motius. Finlàndia permet sortir amb tres o sis mesos de preavís i sense compensació, cosa que dona marge al propietari però deixa l’inquilí sense matalàs. La nostra proposta se situa entre totes dues: substitueix la causa per un preu conegut per endavant, més transparent que un motiu taxat i més protector que un simple preavís.
Però aquesta peça no se sosté sola. Finlàndia completa el seu model amb un parc social ampli i ajuts al lloguer generosos, i aquí passa el mateix: només si hi ha una assegurança pública que faci innecessari seleccionar inquilins i un parc social on reallotjar, el contracte pot donar estabilitat sense restar disponibilitat. Com allà, el model funciona com a tríada.
Estabilitat, certesa i seguretat per a totes les parts, i un sector públic que ho facilitaria tot plegat, que assumeix la protecció.
1 Tot i que no hauria de ser un tràmit car ni lent: podria ser un procés ràpid i digital, amb el suport d’eines d’intel·ligència artificial que revisin el contracte i n’extreguin les dades automàticament.
Continguts relacionats