Estabilidad para quien alquila, disponibilidad para quien busca: un contrato unificado de alquiler
José María Raya, Jorge Galindo
11 Nov, 2026
Ideas clave
→ El problema: el debate sobre cómo regular el alquiler en España oscila entre congelar plazos y precios, que da estabilidad a quien ya alquila, y liberalizar, que favorece la disponibilidad para quien busca casa. Pero el marco actual no protege de verdad ni resuelve el dilema: encadena medidas de excepción que caducan y se renuevan decreto a decreto, sin dar al inquilino una seguridad duradera ni al propietario reglas en las que confiar.
→ La solución: un contrato único e indefinido con renta libre. El inquilino puede irse cuando quiera, tras seis meses y con treinta días de preaviso. El propietario puede salir sin compensación bajo ciertas causas, o sin causa pagando una compensación conocida de antemano, que crece con la antigüedad del inquilino y con el número de viviendas del propietario.
Desde 2018 se han aprobado y derogado siete decretos-leyes sobre alquiler. Pocas cosas pueden deprimir tanto la oferta como no saber qué reglas regirán el contrato que uno firma hoy. Mientras se protege al inquilino con prórrogas forzosas y prohibición de desahucios, el propietario se plantea salir del mercado residencial en busca de alternativas en, por ejemplo, otros segmentos o usos. Es el dilema de fondo de toda regulación del alquiler: la estabilidad que se garantiza a quien ya tiene contrato puede acabar pagándose con menos disponibilidad para quien todavía busca casa, así como para el propietario que necesite disponer de ella.
El debate sobre qué marco legal necesita nuestro mercado de alquiler sigue, además, atrapado entre dos polos: topar precios y congelar tiempos mediante medidas como las arriba descritas, que compran estabilidad a costa de disponibilidad, o liberalizarlo todo, que hace justo lo contrario. Aquí nos gustaría proponer una tercera alternativa: un contrato indefinido por defecto, con la renta fijada por el mercado, del que el arrendador puede salir sin alegar causa pagando una indemnización.
Esta propuesta puede entenderse como la pieza final de una tríada, y las tres deben leerse juntas. La primera es ampliar el parque de vivienda social sin esperar a construirlo. La segunda es un seguro público de impago. Y la tercera, el contrato que planteamos, que permite eliminar los topes a las rentas y acelerar la respuesta al impago porque traslada la protección del hogar vulnerable al presupuesto público. Pero esa protección solo es creíble si existen las otras dos piezas: un seguro que haga innecesario cribar inquilinos y un parque social donde alojar a los hogares vulnerables que no puedan pagar un alquiler de mercado. Así, la estabilidad de los hogares vulnerables deja de pagarse restando disponibilidad y pasa a financiarse con presupuesto.
¿Por qué regular y no dejar un mercado completamente libre?
El fallo de mercado está en el coste de mudanza. Cambiar de casa supone buscar, pagar fianza y gastos de entrada y, muchas veces, cambiar de barrio, de escuela o de red de cuidados. Si el contrato no fija una indemnización de salida ni una regla de revisión de la renta, el arrendador puede capturar ese coste al renegociar: el inquilino puede aceptar la subida o irse. Y en un mercado con escasez encontrar otra vivienda comparable lleva más tiempo y cuesta más, de modo que el poder del arrendador es mayor justo donde el mercado está más tensionado. La evidencia sugiere que los costes que se atribuyen a la protección del inquilino se deben sobre todo a la brecha entre la renta del inquilino antiguo y la de mercado y a la lentitud judicial, no al hecho de que un contrato tenga un plazo indefinido (Diamond, McQuade y Qian, 2019; Casas-Arce y Saiz, 2010).
La propuesta
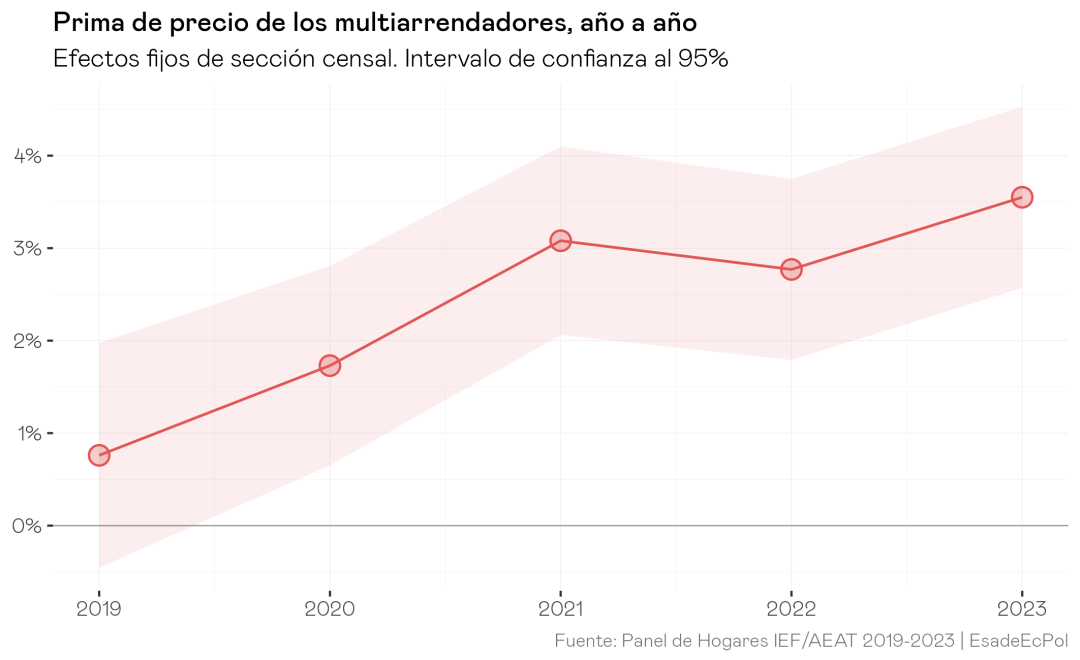
Proponemos un solo tipo de contrato de alquiler de vivienda, indefinido, para pisos y habitaciones, que sustituye los actuales plazos de cinco (para propietarios personas físicas) o siete (personas jurídicas) años, y la prórroga tácita vigente. El inquilino puede decidir irse cuando desee, tras seis meses y con treinta días de preaviso, como sucede ya hoy. El arrendador puede salir sin causa (o, alternativamente, con un abanico amplio de causas que reconozca diversas necesidades por parte de la propiedad, pero que en cualquier caso debería ser más amplio que el vigente a día de hoy para equilibrar estabilidad y disponibilidad). Solo podrá hacerlo desde el segundo año con un preaviso de un mes por año de contrato, con un mínimo de tres y un máximo de seis (en Finlandia son tres o seis meses) y una compensación que crece con la antigüedad del inquilino, de medio mes a un mes de renta por año, con un máximo de tres mensualidades para quien tiene una sola vivienda, que sube hasta seis en las grandes carteras. Lo que se paga por año se sitúa entre el mes de renta que se paga en California u Oregón y el mes por año de Quebec, y es similar, por ejemplo, a la indemnización acotada en otro mercado que enfrenta un dilema entre flexibilidad/rotación y estabilidad: el laboral. Es, en orden de magnitud, similar a la indemnización por despido objetivo en España (veinte días por año), aunque con un tope más bajo (allí, doce mensualidades). Esta compensación, además, podría crecer con la cantidad de propiedades del arrendador, en una escala continua y no con un umbral. La justificación para ello la encontramos, por ejemplo, en un reciente policy brief, que muestra que, aunque con un efecto de magnitud pequeña y que valdrá la pena confirmar con análisis de años más recientes, los propietarios que acumulan más propiedades aumentan en mayor medida la renta del alquiler. Con un diseño bien calibrado de este estilo podríamos desincentivar levemente la acumulación hasta un margen que puede tener efectos beneficiosos en el precio. Ahora bien, sería importante evaluar y medir si no puede llegar a desincentivar también la oferta, habida cuenta de que grandes tenedores tienden a poner más parte de su patrimonio inmobiliario en el alquiler de largo plazo.
Cabe permitir que el pequeño propietario recupere su vivienda sin compensación, pasado el primer año y con preaviso, cuando acredita que necesita habitarla (por ejemplo, por divorcio o pérdida de su residencia habitual) o por enfermedad o dependencia de un familiar cercano, y si no la ocupa con ese fin en tres meses o vuelve a alquilarla antes de un año, paga el doble de la compensación. La ley ya lo permite hoy (artículo 9.3 de la LAU), pero solo si se hizo constar en el contrato al firmarlo y solo para que pasen a vivir en ella el propietario, sus familiares de primer grado o su cónyuge tras una separación o un divorcio; la propuesta no exige esa cláusula y añade la enfermedad o la dependencia de un familiar. La disponibilidad sin indemnización bajo causa justificada es quizás el caso que más preocupa a quien tiene un solo piso y el que más oferta retiene. El “contra” para incorporarlo es que reintroduce algo del litigio que la indemnización de salida pretende evitar.
Por último, si la vivienda se vende, el comprador se subroga en el contrato, es decir, pasa a ser el arrendador del alquiler vigente.
En este contexto, la renta inicial debería ser libre en toda España, actualizarse cada año con el IPC dentro de la vigencia del contrato, y cualquiera de las partes podría pedir su revisión a mercado (también a la baja), como mucho cada cinco años, con un índice oficial como referencia.
Este índice debería disponer de datos de mayor calidad y precisión que el existente. El SERPAVI, índice estatal de alquileres vigente hoy, mide el precio de alquiler con dos años de retraso, algo causado esencialmente por basarse en declaraciones de la renta. Se ha propuesto construirlo con los depósitos de fianzas, pero esos registros tienen varios problemas: son autonómicos y heterogéneos, recogen mal las características de la vivienda y dejan fuera el alquiler que no deposita fianza. Si un índice impreciso decide quién tiene que probar en un juicio, el error acaba en los tribunales.
Hay tres soluciones posibles:
- Cruzar fianzas con datos de la AEAT y del Catastro, publicar bandas de confianza y abrir los microdatos a los investigadores.
- Desarrollar una operación estadística propia, en formato de encuesta completa, sobre los precios de alquiler.
- Si las dos anteriores no bastan, queda una vía más ambiciosa, pero quizás factible bajo un contrato de este tipo: aprovechar la estabilidad que se espera de este para que cada contrato de alquiler pase por un notario, lo que sí resolvería el problema de los datos de alquiler coyunturales, aunque con una carga administrativa y un coste que habría que tener en cuenta.1
Además, el impago debería resolverse con agilidad: el requerimiento de diez días para pagar u oponerse que ya prevé la Ley de Enjuiciamiento Civil y, en caso de que no funcione, un lanzamiento que sucediera en márgenes alrededor de tres meses. La vulnerabilidad no suspende el lanzamiento, sino que los servicios sociales la evalúan en ese plazo, y la Administración asume la renta vigente hasta que pueda ofrecer una vivienda alternativa, con el objetivo final del realojo. Es aquí donde la tríada se vuelve imprescindible. El contrato da estabilidad al inquilino, y el seguro de impago y la vivienda social dan seguridad al arrendador.
En cuanto al alquiler de temporada, se mantendría como estancia temporal de hasta diez meses, no prorrogable con el mismo inquilino y solo para quien pueda acreditar que dispone de residencia habitual en otro sitio, al modo del bail mobilité francés. El límite busca evitar que se encadenen cursos académicos con el mismo inquilino: si el inquilino pasa a vivir allí o se firma con él otro contrato, el contrato es indefinido. Con el tiempo podría integrarse en el contrato único: todo contrato sería indefinido y cualquiera de las partes podría terminarlo al cumplir el primer año sin compensación. Así desaparecería el incentivo a disfrazar contratos de temporada, a costa de que muchos caseros pudieran rotar sistemáticamente a los doce meses. Por eso conviene evaluarlo antes de dar el paso.
Frente a la ley actual
Comparada con la Ley de Arrendamientos Urbanos vigente, la propuesta es más flexible en tres puntos: el propietario puede recuperar la vivienda antes de los cinco o siete años pagando una compensación, la renta inicial es libre en todo el territorio y cualquiera de las partes puede pedir que se revise a mercado. Y es más protectora en otros tres: el contrato deja de tener una fecha a partir de la cual el arrendador puede no renovarlo sin pagar nada, quien compra la vivienda hereda el contrato sin límite de tiempo y el alquiler de temporada deja de servir para esquivar el de vivienda habitual. Un contrato sin vencimiento elimina, además, la necesidad de ir encadenando prórrogas obligatorias, tácitas o extraordinarias. Y el seguro público de impago y el parque social eliminan la de suspender los lanzamientos de los hogares vulnerables, porque su protección pasa a pagarla la Administración.
En conclusión
Esta propuesta de contrato intenta resolver el dilema entre estabilidad y disponibilidad atacando el problema donde realmente está. Un contrato indefinido con precio de salida, renta de mercado e impago resuelto en meses ofrece ambas cosas a la vez: estabilidad para quien ya alquila sin restar disponibilidad a quien busca casa.
Inglaterra y Finlandia muestran que ese equilibrio es posible, y también dónde está la dificultad. Ambas buscan la estabilidad por la vía del contrato y no del precio: Inglaterra, con la Renters’ Rights Act, convirtió en mayo de 2026 todos los contratos en indefinidos y limitó la revisión de la renta a una vez al año; Finlandia tiene contratos indefinidos y rentas libres desde los noventa. Donde difieren es en la salida del propietario, que es lo que decide cuánta disponibilidad se preserva. Inglaterra ha eliminado el desalojo sin causa y exige un motivo tasado (como vender u ocupar la vivienda), lo que refuerza la estabilidad pero obliga a litigar sobre motivos. Finlandia permite salir con tres o seis meses de preaviso y sin compensación, lo que da margen al propietario pero deja al inquilino sin colchón. Nuestra propuesta se sitúa entre ambas: sustituye la causa por un precio conocido de antemano, más transparente que un motivo tasado y más protector que un simple preaviso.
Pero esta pieza no se sostiene sola. Finlandia completa su modelo con un parque social amplio y ayudas al alquiler generosas, y aquí ocurre lo mismo: solo si existe un seguro público que haga innecesario cribar inquilinos y un parque social donde realojar, el contrato puede dar estabilidad sin restar disponibilidad. Como allí, el modelo funciona como tríada.
Estabilidad, certeza y seguridad para todas las partes, y un sector público que facilitaría todo ello, que asume la protección.
1 Aunque no tendría por qué ser un trámite caro ni lento: podría ser un proceso rápido y digital, apoyado en herramientas de inteligencia artificial que revisen el contrato y extraigan sus datos automáticamente.
José María Raya es Catedrático de Economía en Tecnocampus - Universitat Pompeu Fabra
Ver perfil
Contenidos relacionados