Cómo proteger a los inquilinos vulnerables de hoy y de mañana: una propuesta de seguro público de alquiler para España
Ángel Martínez Jorge
3 Nov, 2026
Ideas clave
→ El problema. La protección de quienes ya alquilan se ha reforzado desde 2019, pero cuanto más difícil es recuperar una vivienda impagada, más cuidado pone el propietario en elegir a quién se la alquila. Entre el 4,7% y el 5,9% de las viviendas que empiezan a alquilarse sufren un impago severo en sus siete primeros años, y tras un impago la probabilidad de que sigan en alquiler de larga duración cae 10 puntos. El resultado es una barrera de entrada que deja fuera del alquiler a cada vez más inquilinos de bajos ingresos.
→ La propuesta. Una garantía pública y gratuita, inspirada en el programa francés Visale, que el inquilino pide antes de buscar piso y presenta al propietario en lugar de la nómina con contrato indefinido o el aval de sus padres. Si deja de pagar, el organismo gestor abona al propietario en pocas semanas las rentas impagadas, hasta 36 meses, y los gastos legales, y después reclama la deuda al inquilino. Podrían pedirla los jóvenes de 18 a 30 años y los mayores de 30 con ingresos de hasta 1,1 veces el salario mínimo, con límites realistas al alquiler cubierto según la zona, basados en los contratos firmados recientemente, y los ingresos personales de los beneficiarios.
→ Sus efectos. En sus cinco primeros años, al ritmo de implantación de Visale, se concederían unas 440.000 garantías y unas 68.000 personas se mudarían a un alquiler al que no habrían accedido sin el programa, con un intervalo de entre 25.000 y 142.000. Ocho de cada diez serían no estudiantes de 26 a 30 años, cuya tasa de emancipación subiría en torno a 1,5 puntos, unos 37.500 jóvenes más fuera de casa de sus padres. El efecto sobre la oferta es más incierto y probablemente sería pequeño, de unas 990 viviendas que al quinto año seguirían en alquiler.
→ El coste. El coste neto rondaría los 50 millones de euros en cinco años, con un intervalo de entre 45 y 60, y pasaría de 2,8 millones el primer año a 17,5 el quinto, apenas un 0,5% del gasto público en vivienda de 2024. Cada traslado adicional costaría unos 400 euros entre los no estudiantes de 26 a 30 años y unos 800 en el conjunto del programa. La diferencia procede de las garantías de estudiantes y mayores de 30, que suman unos 23 millones sin generar traslados en el escenario central.
La política de protección a inquilinos
Quien ya vive de alquiler en España está hoy más protegido que hace una década. Desde 2019 los contratos se prorrogan obligatoriamente hasta cinco años, siete si el casero es una empresa, y en las zonas tensionadas el inquilino puede pedir hasta tres años más. Los desahucios de hogares vulnerables sin alternativa habitacional estuvieron suspendidos casi sin interrupción desde 2020 hasta febrero de 2026. Y los decretos de octubre, pendientes de convalidación, renovarían los contratos por periodos de cinco años salvo que el casero avise con seis meses de antelación y pague una indemnización.1
Aunque estas medidas buscan proteger a los inquilinos de los elevados costes de un cambio de vivienda, tienen un efecto no deseado sobre los inquilinos del futuro. Cuanto más difícil es recuperar una vivienda impagada, más cuidado pone el casero en elegir a quién se la alquila. La mayoría de los caseros son particulares con uno o dos pisos, corresponden a casi el 70% del total de viviendas alquiladas por hogares, y no pueden repartir el riesgo de impago entre muchos inquilinos. Las crecientes exigencias de fianzas, garantías y avales son una respuesta a este proceso, y derivan en una creciente exclusión de los inquilinos de bajos ingresos del mercado del alquiler: en Catalunya, por ejemplo, el porcentaje de hogares que viven de alquiler de mercado y están en el quintil de menor ingreso ha caído del 41% al 29% entre 2020 y 2025.
Este tipo de políticas, que benefician a quienes ya están dentro del mercado del alquiler (insiders) frente a quienes tratan de entrar en él, ahora o en el futuro (outsiders), son la opción más asequible para el legislador. Son prácticamente gratuitas, aplicables de forma inmediata y populares, sobre todo entre los inquilinos actuales. Sin embargo, demuestran falta de visión sobre cómo afrontar un problema real (el riesgo de impago y sus consecuencias) en el mercado del alquiler.
El riesgo de impago de alquiler en España
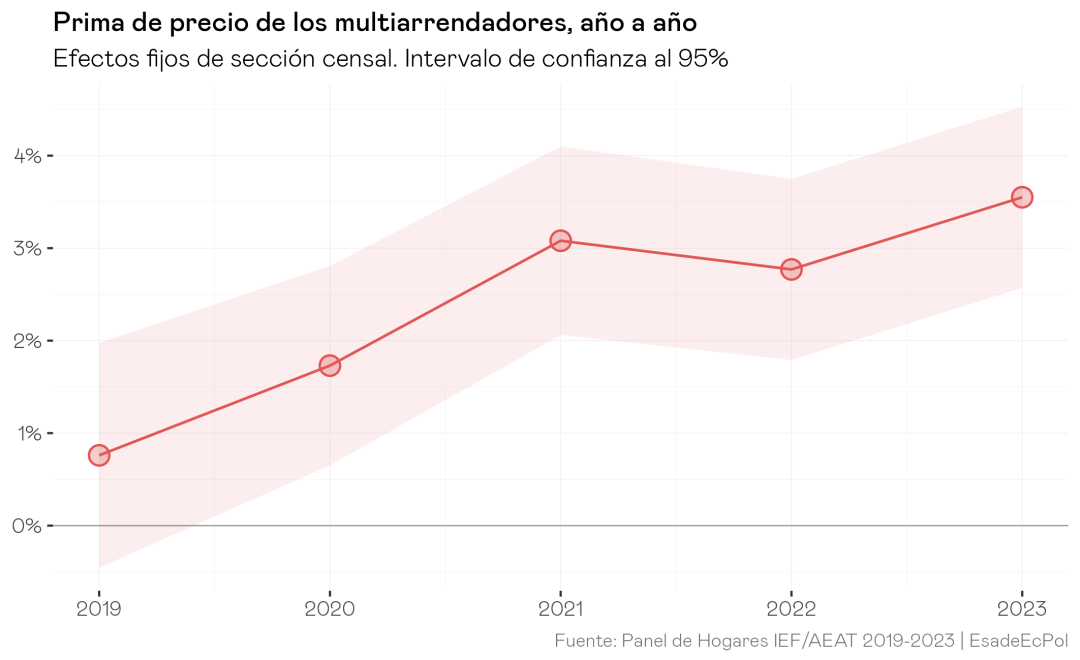
Los procesos de impago están relacionados con los desahucios y representan un riesgo real, aunque acotado y mal cuantificado por la estadística pública. Los datos fiscales del Panel de Hogares permiten estimar el porcentaje de viviendas que han aplicado gastos deducibles por saldos de dudoso cobro2. El porcentaje de viviendas en alquiler que declaran estos saldos se sitúa cada año entre el 0,7% y el 1,2%, un porcentaje pequeño pero que se acumula, de modo que al cabo de siete años desde la firma del contrato entre un 4,7% y un 5,9% de las viviendas han sufrido un impago severo (gráfico 1)3.
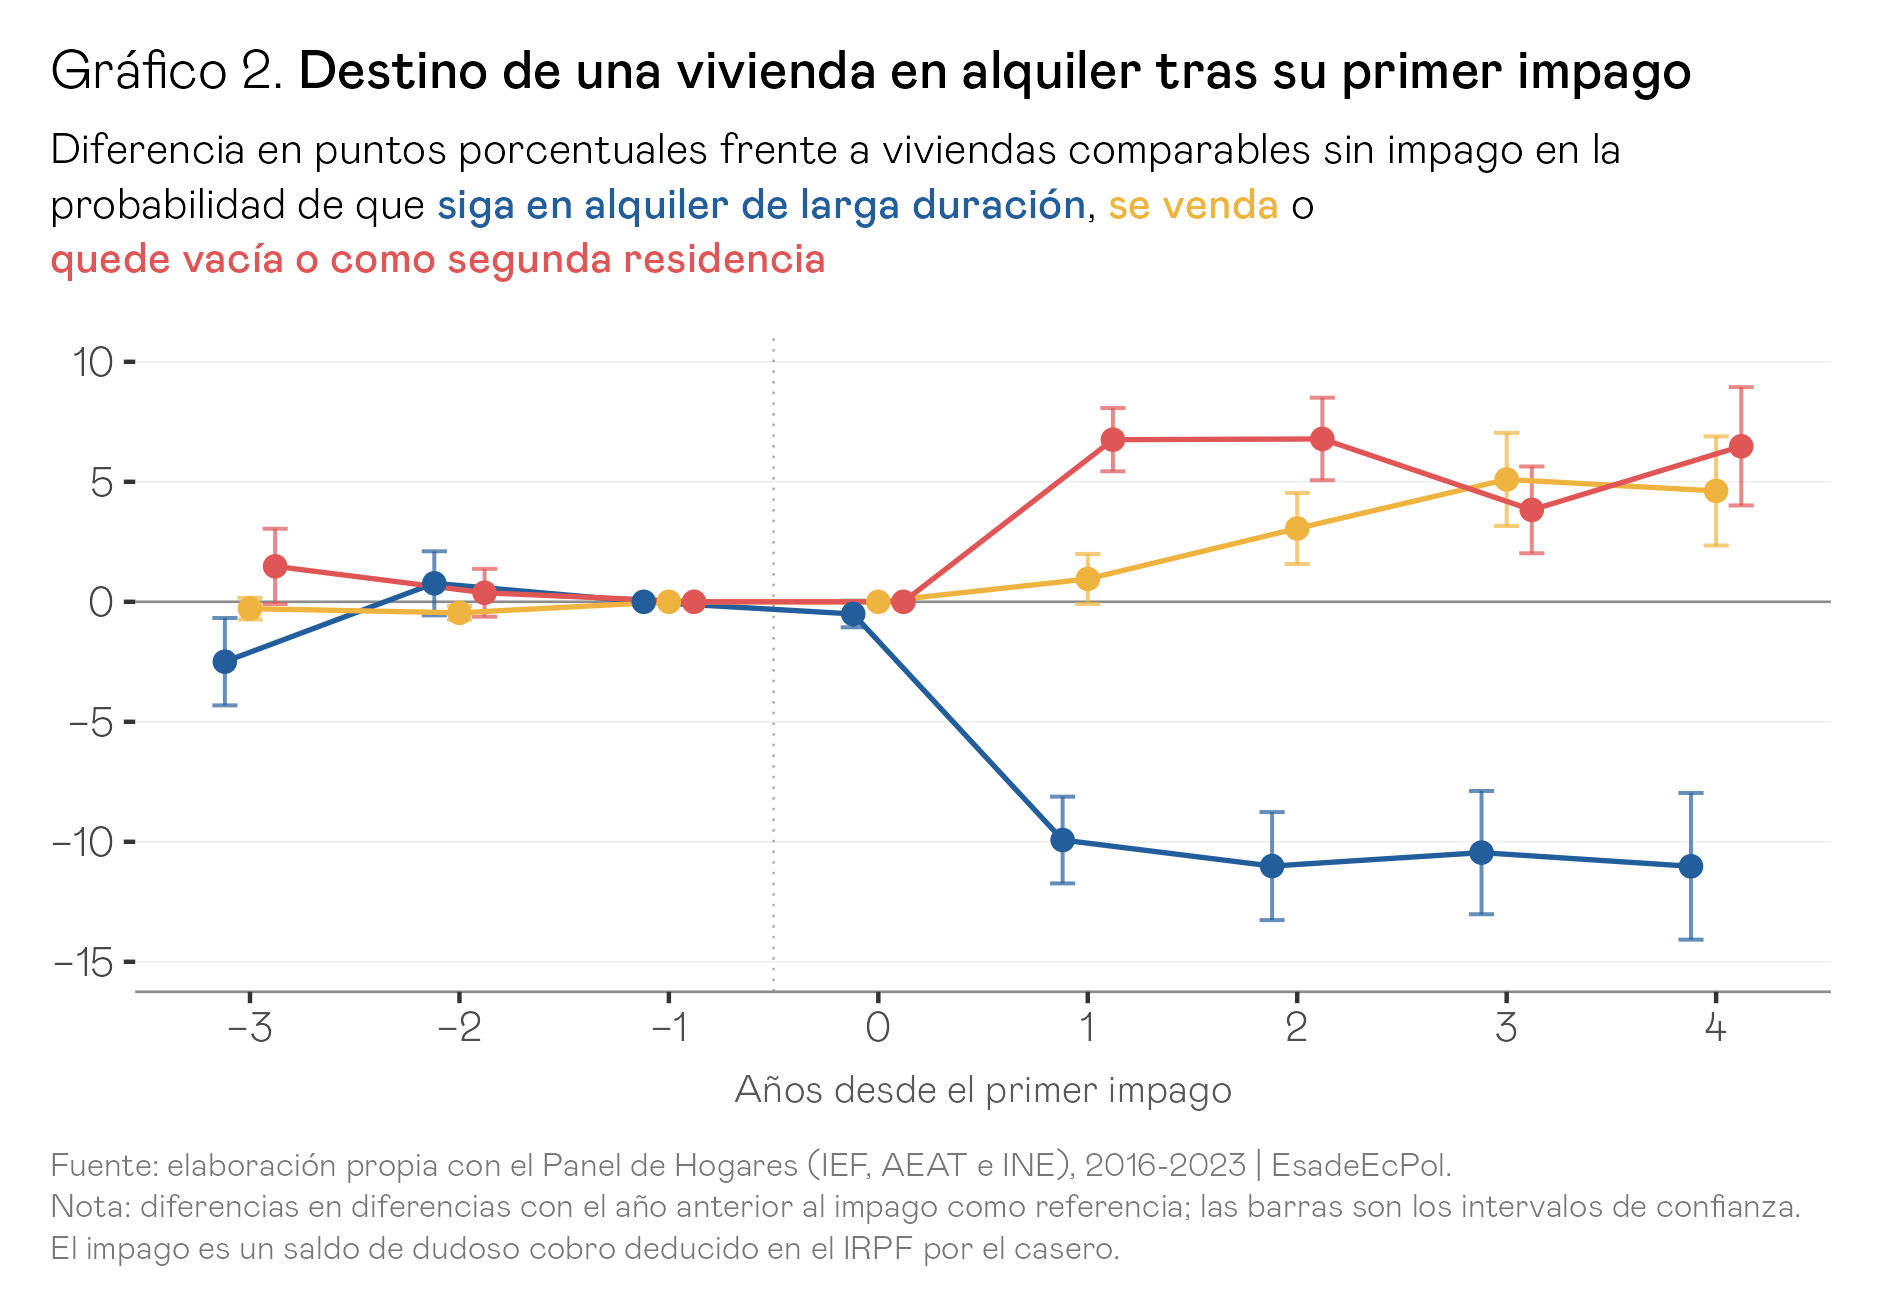
Así, el riesgo de impago, aunque muy lejos de ser mayoritario, es lo suficientemente relevante como para tener efectos sobre el mercado del alquiler en su conjunto, tanto directa como indirectamente. Estos efectos se concretan, de forma directa, en procesos de desahucio y, de forma indirecta, en retención de la oferta fuera del alquiler de larga duración y expulsión de la vivienda alquilada del mercado. A partir de un primer análisis (con un modelo sencillo de diferencias en diferencias) empleando los microdatos del Panel de Hogares (2016-2023), puede comprobarse cómo, tras un impago, la probabilidad de que una vivienda continúe en alquiler de larga duración cae severamente en los años posteriores frente a viviendas comparables sin impago. Concretamente, la probabilidad de continuar en el alquiler habitual se reduce en 10 puntos (gráfico 2), mientras que la de venta y la de que se convierta en segunda residencia aumentan en una magnitud equivalente.
Por todo ello, parece evidente que la protección actual de los inquilinos no resuelve al menos dos problemas: ni el efecto negativo que los impagos tienen sobre la oferta de alquiler, ni la barrera de entrada que enfrentan los potenciales inquilinos a la hora de acceder al mercado. Para intentar abordarlos de forma conjunta y sin crear ganadores y perdedores dentro del colectivo de inquilinos, un seguro público parece una herramienta eficaz, ya que protege a los inquilinos actuales frente a la falta de ingresos sin perjudicar a los potenciales, y es una vía realista de limitar el efecto negativo de estos episodios sobre la oferta de alquiler. Como en casi todas las políticas públicas, la clave está en su diseño, por lo que a continuación propongo un modelo basado en el programa francés Visale, adaptado a España, y hago una estimación ex ante realista de sus efectos.
Una propuesta de seguro de alquiler público para España
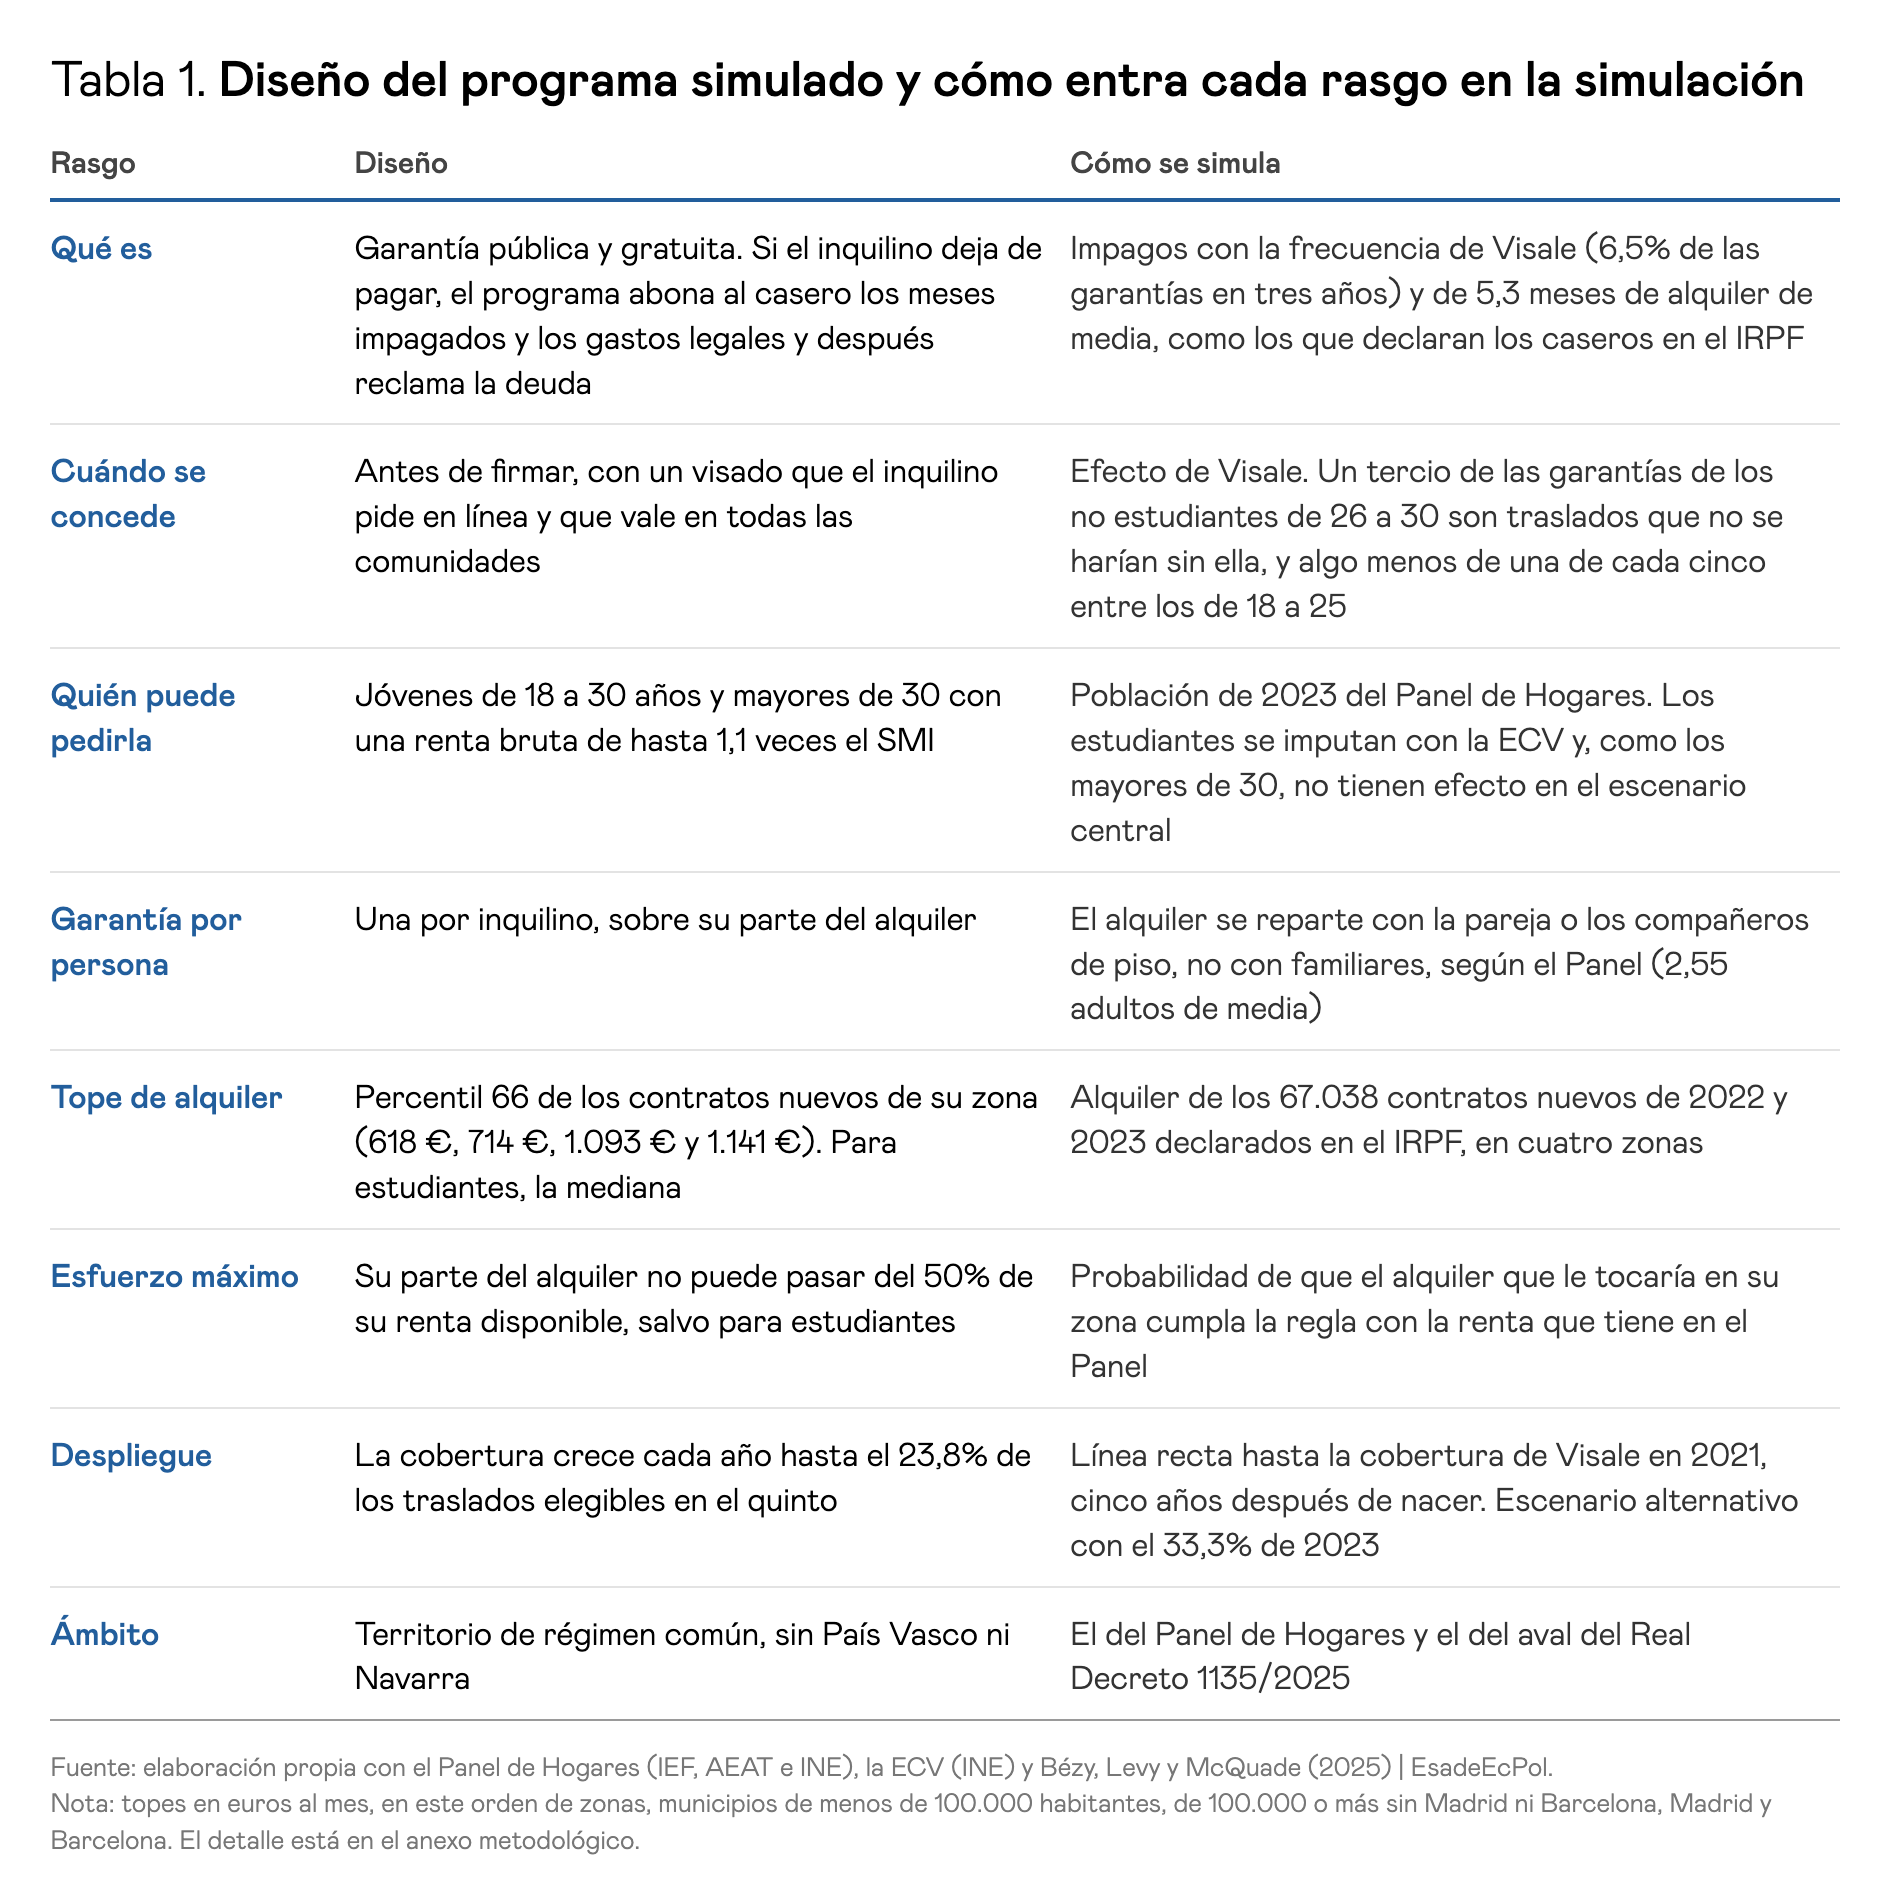
En este modelo, el inquilino pide una garantía pública y gratuita y la presenta al propietario en lugar de la nómina, contrato indefinido o del aval de sus padres. Si hay un impago, el programa abona al propietario los meses impagados y los gastos legales de forma inmediata, y después intenta recuperar la deuda del inquilino. El riesgo que hoy decide a quién se alquila pasa así del propietario al sector público, sin restar protección al inquilino que ya tiene contrato.
Para funcionar, en especial para los inquilinos que quieran entrar al mercado, es fundamental que esta garantía esté en manos del inquilino antes de firmar el contrato, porque es entonces cuando el casero toma la decisión. Siguiendo el modelo de Visale, el inquilino pediría la garantía antes de buscar piso y recibiría un visado con el alquiler máximo que podría cubrir, en función de su renta y los topes que se fijen. Después se lo enseña al casero, que lo acepta en lugar de un avalista, y la garantía queda ligada a ese contrato. Si el inquilino deja de pagar, el casero lo comunica al organismo gestor, que le abona en pocas semanas las rentas impagadas, hasta 36 meses, y los gastos legales. A partir de ahí es el organismo gestor, y no el propietario quien reclama la deuda al inquilino.
Para este ejercicio he considerado como población elegible a todos los jóvenes de 18 a 30 años, estudien o trabajen, con contrato fijo o temporal, y a los mayores de 30 años con ingresos de hasta 1,1 veces el salario mínimo, unos 16.600 euros brutos al año. La garantía operaría con dos límites, para que no cubra pisos excesivamente caros ni contratos que el inquilino no pueda pagar. El primero es un máximo de alquiler que depende de dónde está la vivienda, fijado en el percentil 66 de los contratos firmados en los dos años previos en cuatro zonas: Madrid, Barcelona, el resto de los municipios de más de 100.000 habitantes y el resto de municipios. Estos topes representarían unos 620 euros al mes en los municipios de menos de 100.000 habitantes, 710 en los más grandes, 1.090 en Madrid y 1.140 en Barcelona. Para los estudiantes, el tope es más bajo, siguiendo el ejemplo de Visale, marcado por el percentil 50. El segundo límite es que la parte del alquiler que paga el inquilino no supere la mitad de sus ingresos netos, un límite que, como en Francia, no se aplica a los estudiantes, que a menudo no tienen ingresos propios.
Para medir su impacto ex ante, la pregunta no es cuántas garantías se firmarían, sino cuántas personas de las que hoy se quedan fuera del mercado del alquiler conseguirían acceder gracias a la política. Para ello, traslado a España el efecto estimado para Visale del trabajo de Bézy, Levy y McQuade (2025), que comparan mediante diferencias en diferencias a personas sin pareja de 26 a 30 años, que podían usar Visale, con la población no cubierta de 31 a 35 años. Con sus resultados se puede calcular que en torno a una de cada tres garantías del primer grupo fue para alguien que sin ella no habría alquilado. Aplico ese efecto a los no estudiantes de 26 a 30 años y algo menos de una de cada cinco a los de 18 a 25. A estudiantes y mayores de 30 no les atribuyo ningún impacto por prudencia, porque el estudio no los analiza, pero sí contabilizo sus garantías como parte del coste de la política.
Para simular los efectos y coste de la política, aplico este diseño a la población de 2023 del Panel de Hogares, que permite ver quién se muda cada año a un alquiler, con quién, en qué régimen de tenencia y con qué renta. Lo razonable es asumir que su implementación sería gradual, de modo que la garantía ganaría cobertura hasta cubrir el 23,8 % de esas mudanzas en el quinto año, al ritmo observado en Visale. Por último, asumo que la tasa de impago sería similar a las registradas en Visale, un 6,5 % en tres años, con una deuda media de algo más de cinco meses de alquiler, la que reflejan los impagos declarados en el IRPF4.
El despliegue de la garantía
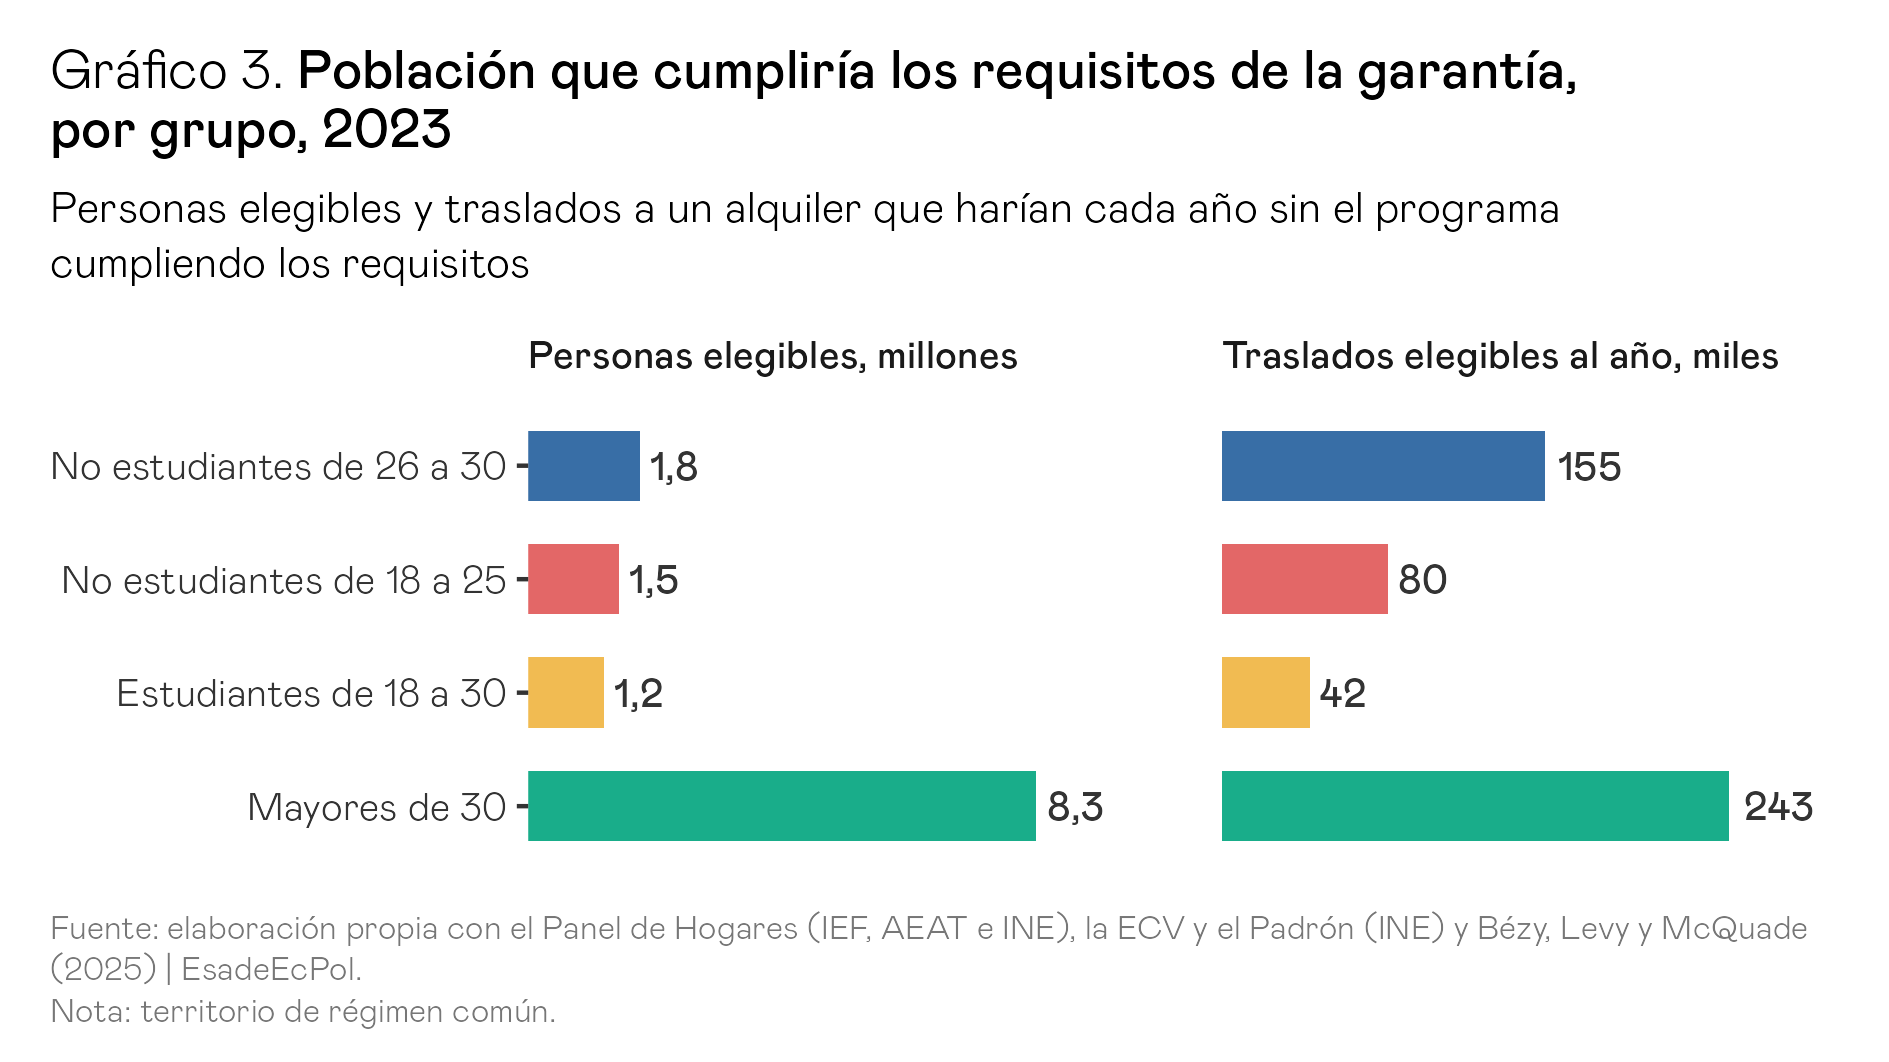
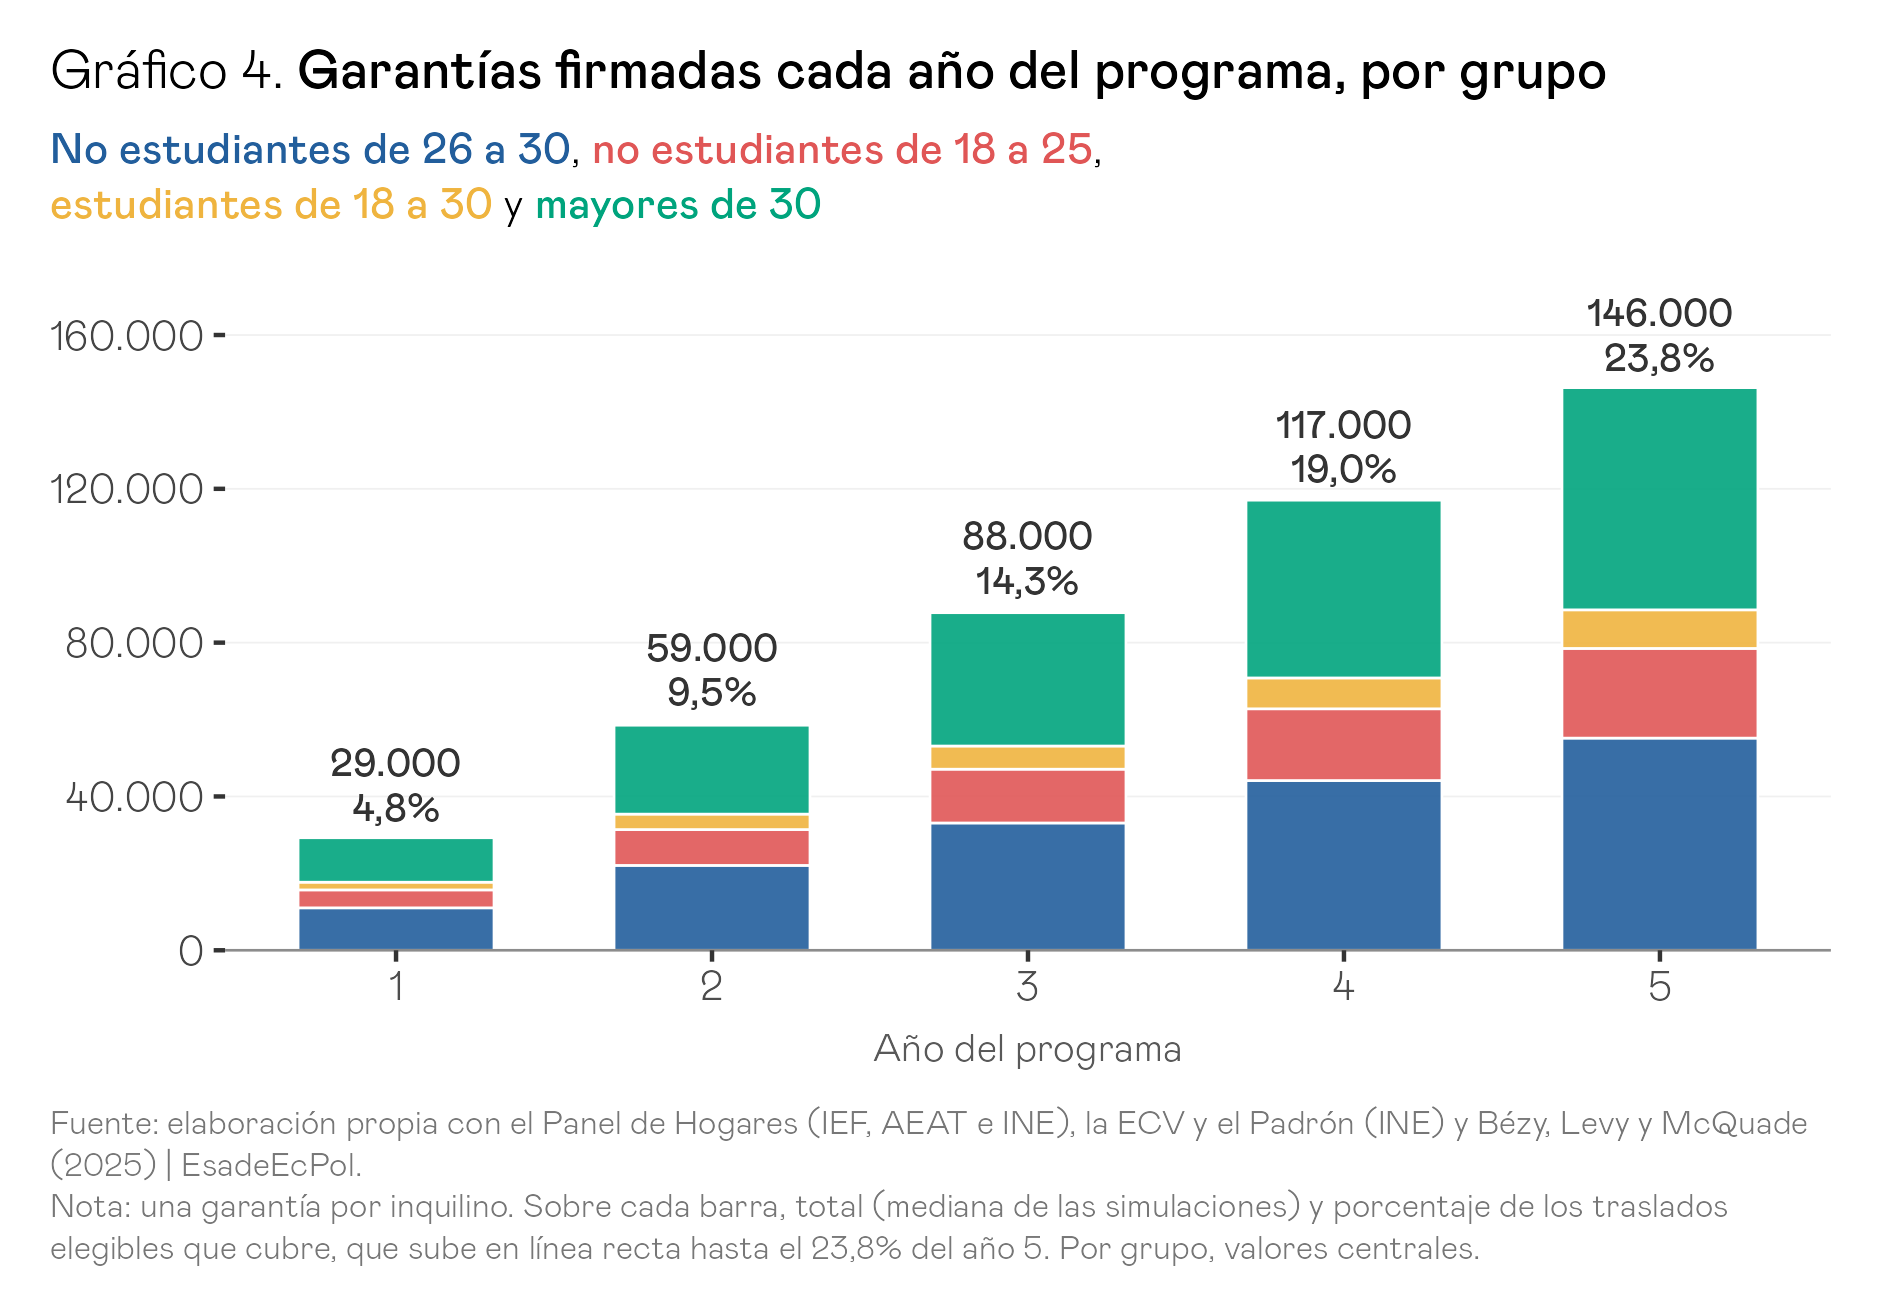
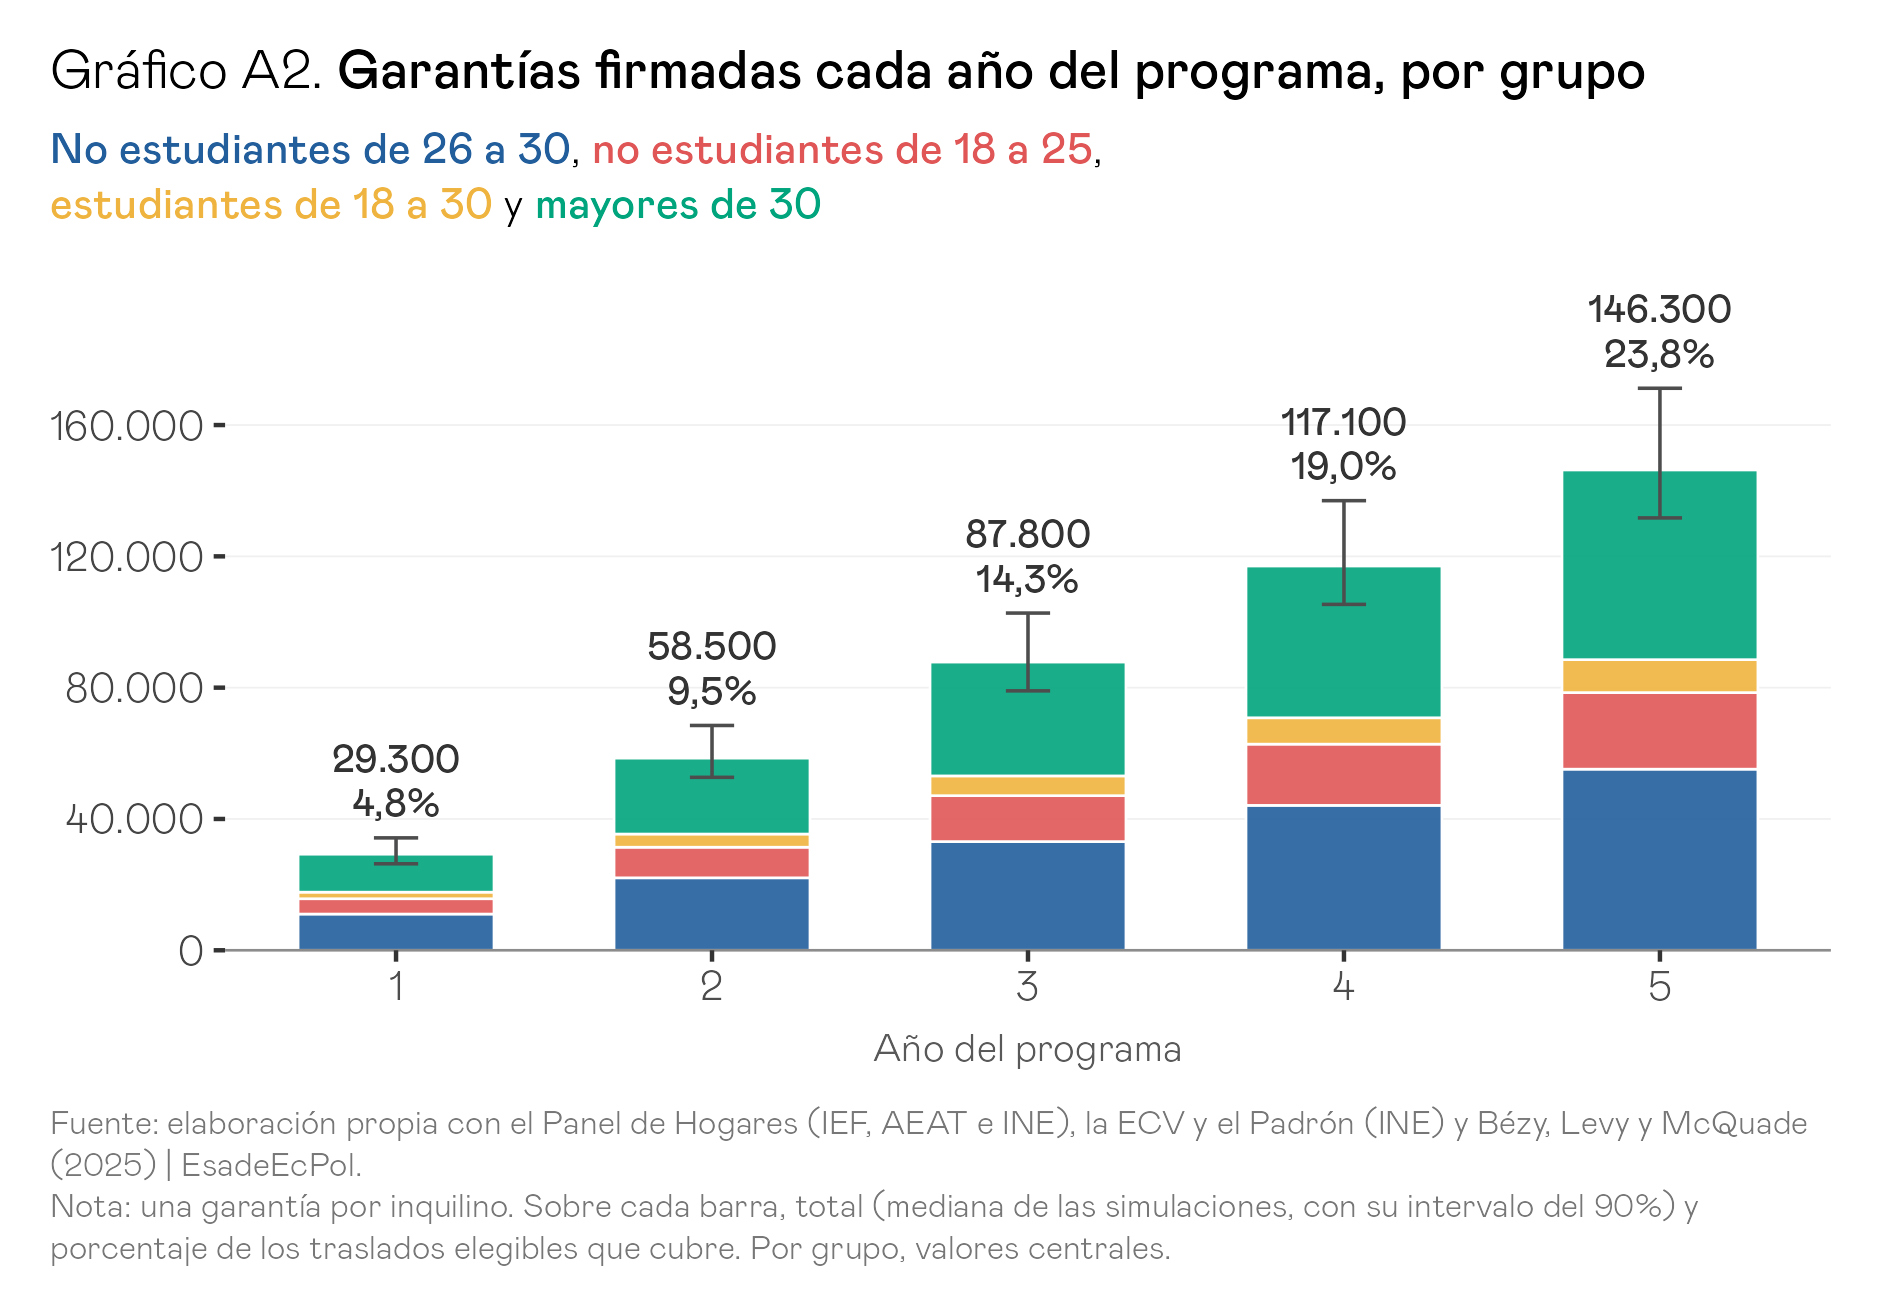
En 2023, unos 12,9 millones de personas cumplirían los requisitos para pedir la garantía si decidieran mudarse a un alquiler, aunque la cifra que importa es la de quienes se mudan cada año cumpliéndolos, unos 519.000 (gráfico 3). Aplicando sobre esos traslados la senda de cobertura de Visale, que en el primer año apenas llegaría al 4,8 % de ellos, el programa firmaría unas 29.000 garantías en su primer año y unas 146.000 en el quinto, de modo que sumando sus cinco primeros años se habrían concedido unas 440.000, con un intervalo de entre 395.000 y 514.000 (gráfico 4). Buena parte de ese margen procede de los traslados que provocaría la propia política y que sin ella no habrían sucedido, que también firman su garantía y cuyo número crece a medida que avanza la implementación.
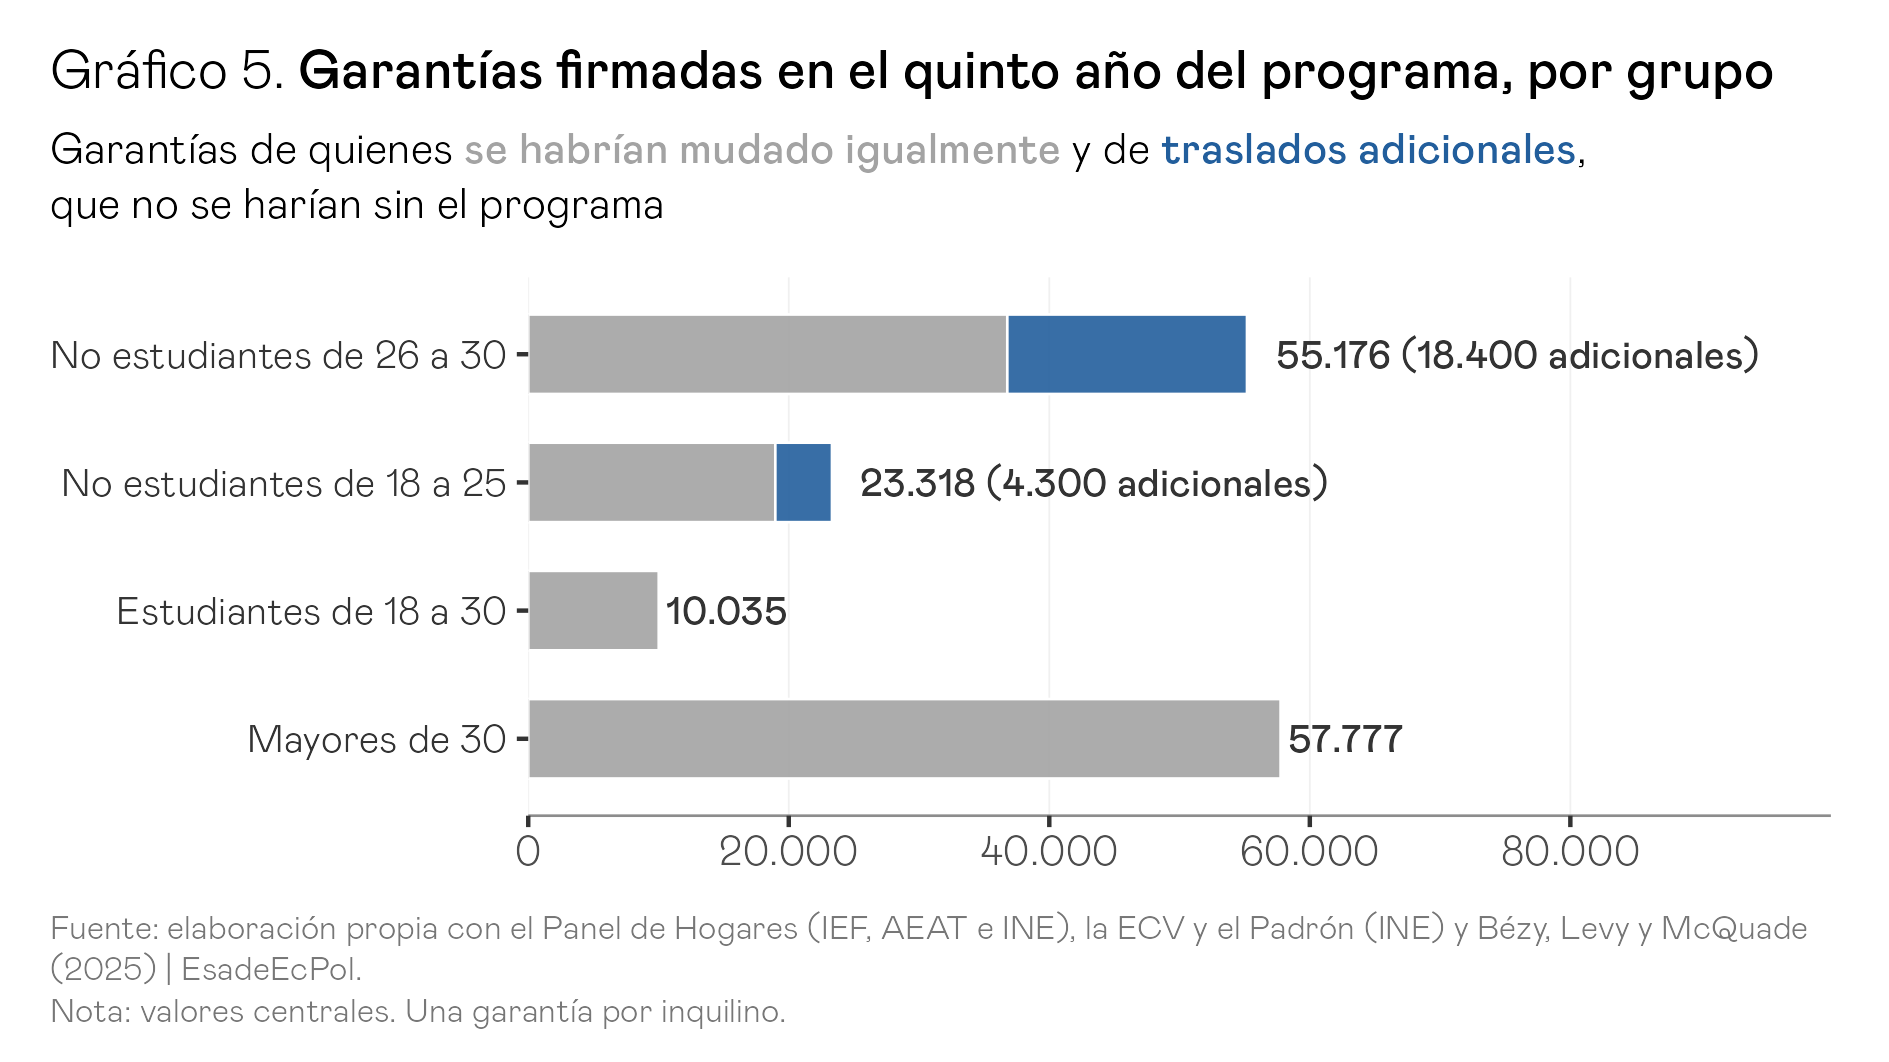
Aunque Visale se pensó sobre todo para los jóvenes, con los criterios de elegibilidad descritos y una cobertura homogénea, cuatro de cada diez garantías del quinto año, unas 58.000, las firmarían mayores de 30 años, por el tamaño de este colectivo, que incluso con el límite de renta suma unos 8,3 millones de personas elegibles y unos 243.000 traslados al año que cumplirían los requisitos. Los no estudiantes de 26 a 30 años firmarían otras 55.000, los de 18 a 25 unas 23.000 y los estudiantes apenas 10.000, aunque esta última cifra está probablemente infravalorada, ya que muchos estudiantes siguen empadronados en el domicilio familiar y el Panel no recoge bien sus traslados. Cada garantía cubriría de media unos 230 euros al mes, una cifra relativamente baja porque solo cubre la parte del alquiler que paga cada inquilino, y una parte importante de quienes se mudan comparte piso, con su pareja o con otras personas.
Este reparto anticipa buena parte de los resultados posteriores, ya que los jóvenes que no estudian, en quienes se concentra el efecto estimado en Francia, firmarían algo más de la mitad de las garantías, mientras que el 46 % restante, el de estudiantes y mayores de 30, generaría coste sin que, en el escenario central, se le atribuya ningún traslado adicional. Un número elevado de garantías no es, por tanto, el indicador correcto del éxito de la política: para valorarla hay que fijarse en cuántas de ellas corresponden a personas que sin la garantía se habrían quedado fuera.
Efectos sobre los traslados y la emancipación
Como cualquier seguro de impagos público, el que propongo reduce el riesgo del propietario en todos los contratos que cubre, pero solo cambia su decisión en una parte de ellos, la de los inquilinos que no habrían podido acceder al alquiler sin ese respaldo. El gráfico 5 separa las garantías del quinto año entre las que firmarían personas que se habrían mudado de todas formas, que son la gran mayoría, y las que corresponden a traslados que no se habrían producido sin el programa, unas 22.800, el 16 % del total. Este porcentaje refleja los supuestos sobre el efecto descritos anteriormente, que lo concentran en los no estudiantes de 26 a 30 años y, en menor medida, en los de 18 a 25. Es una estimación muy conservadora, dado que es muy posible que una parte de los mayores de 30 años cubiertos no hubiera podido acceder al alquiler sin la garantía, pero no contamos con una estimación para ese grupo.
En los cinco primeros años, unas 68.000 personas se mudarían a un alquiler que sin la garantía no habrían conseguido (gráfico 6). Ocho de cada diez, unas 55.000, serían no estudiantes de 26 a 30 años, y los 13.000 restantes, jóvenes de 18 a 25. La distancia entre ambos grupos no se debe solo a que el efecto sea mayor entre los primeros, sino también a que cada año se mudan muchos más cumpliendo los requisitos, unos 155.000 frente a unos 80.000. Como la cobertura crece de forma gradual, también lo hace el efecto, que pasaría de unos 4.600 traslados adicionales en el primer año a unos 22.800 en el quinto. En ese quinto año los no estudiantes de 26 a 30 años que se mudan a un alquiler serían en torno a un 12 % más de los que lo harían sin la política, y los de 18 a 25, algo más de un 5 % más.
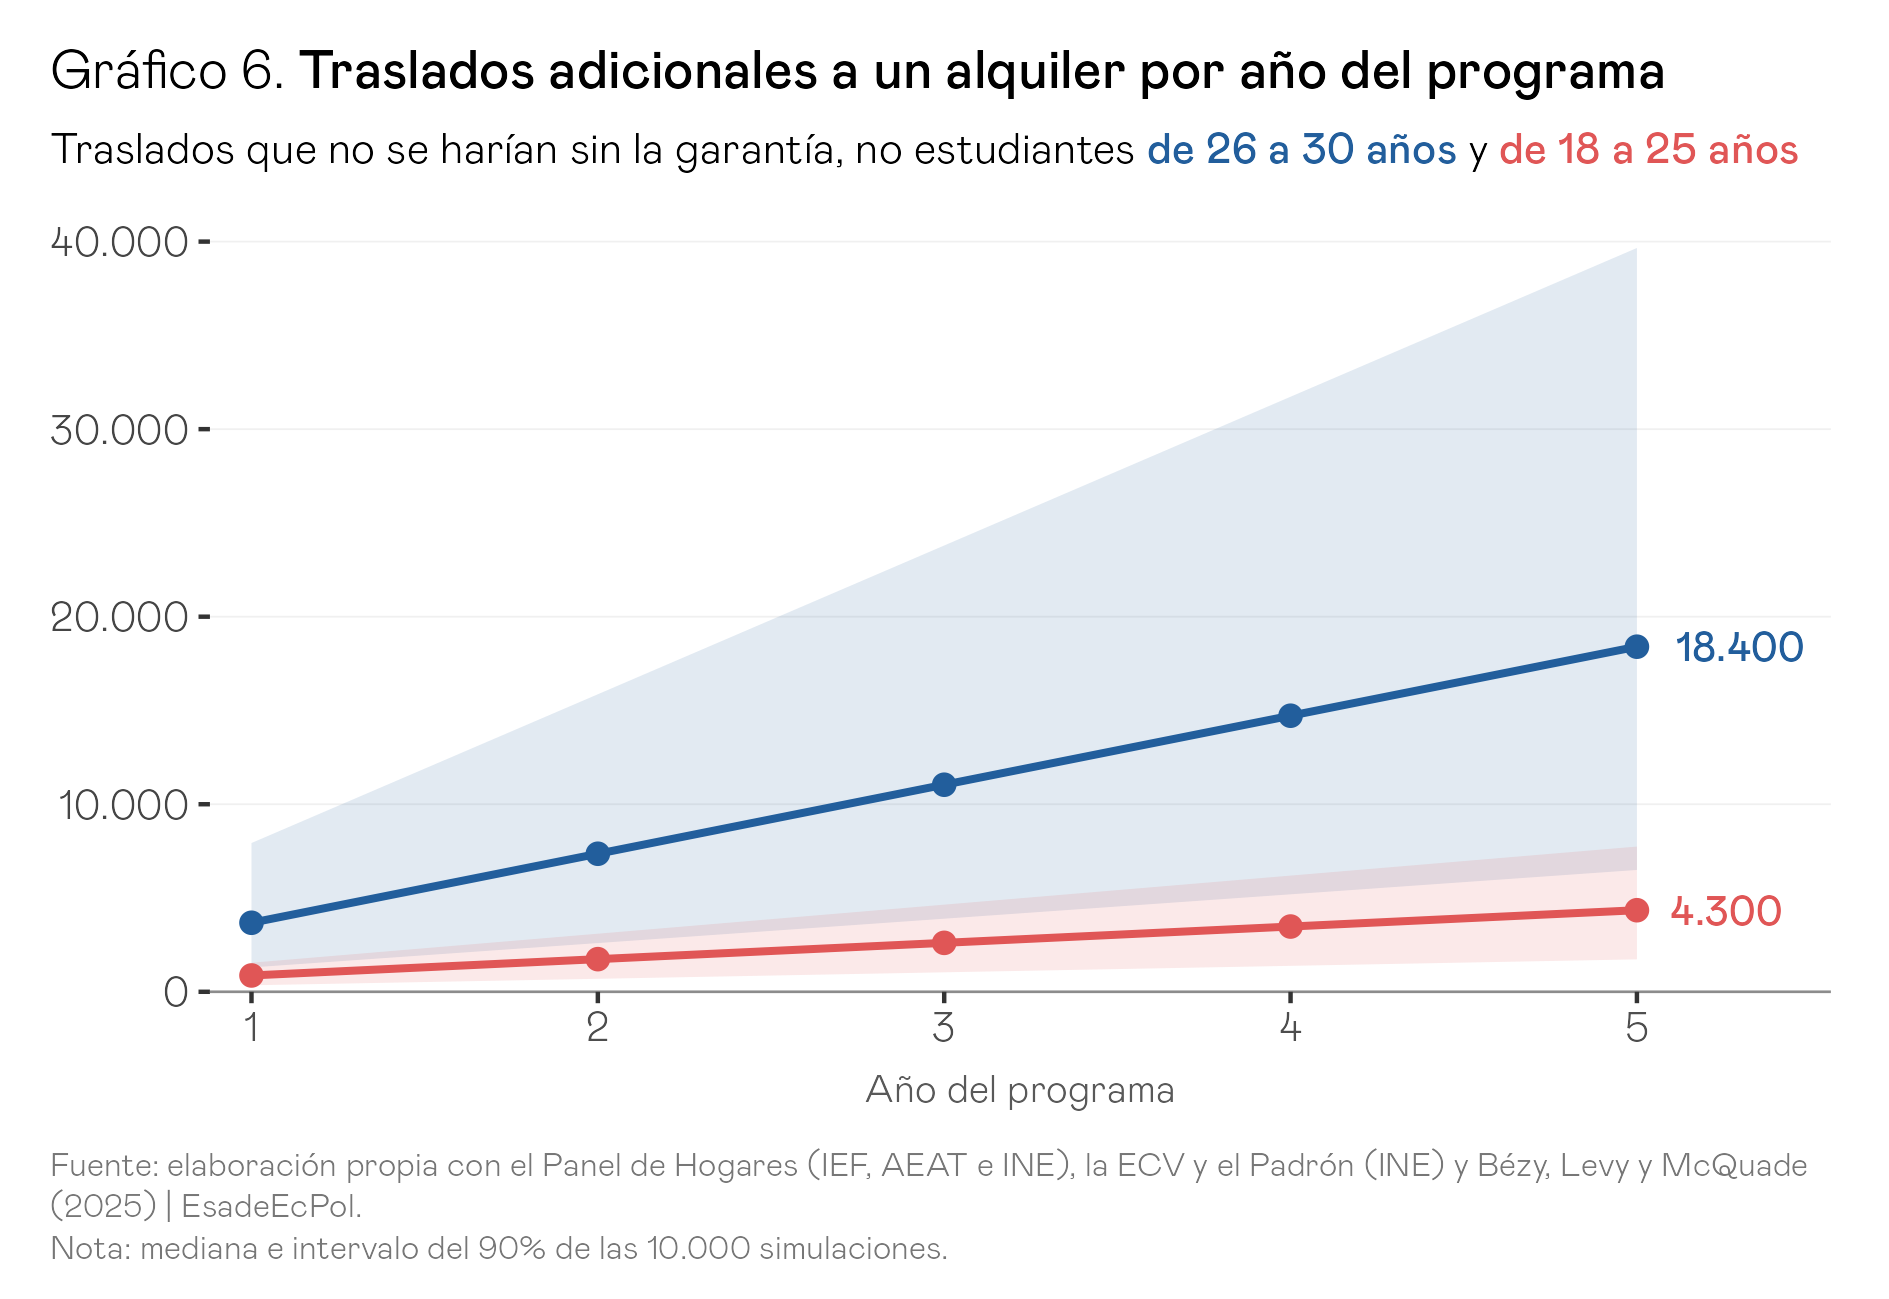
Las bandas del gráfico reflejan una incertidumbre considerable, sobre todo porque el efecto estimado en Francia es impreciso, de modo que el intervalo de los traslados acumulados en los cinco años va de unos 25.000 a unos 142.000. En todo ese rango, sin embargo, el efecto sigue concentrándose en los jóvenes de 26 a 30 años que no estudian, una edad en la que muchos todavía viven con sus padres, lo que lleva a preguntarse cuántos de estos traslados supondrían, además, una emancipación.
El efecto sobre la emancipación exige un paso más, ya que mudarse a un alquiler gracias al programa no implica necesariamente salir de casa de los padres. El traslado puede producirse desde otro piso de alquiler o desde una vivienda compartida. Sin embargo, Bézy, Levy y McQuade encuentran que casi todo el efecto de Visale se explica por la formación de nuevos hogares, por lo que asumo que el 85 % de los traslados adicionales corresponden a jóvenes que se emancipan. Con este supuesto, la tasa de emancipación de los jóvenes de 26 a 30 años, que en 2023 se situaba en el 56,0 % según el Panel5, aumentaría en torno a 1,5 puntos en cinco años, con un intervalo de entre 0,5 y 3,2 puntos (gráfico 7). Este aumento se acumula año tras año, porque quien se emancipa gracias a la garantía permanece emancipado, y a él contribuyen también los jóvenes de 18 a 25 años que se emancipan y pasan a contar en la tasa al cumplir los 26, aunque su aportación es pequeña, ya que solo con el efecto de los de 26 a 30 años el aumento sería de 1,35 puntos.
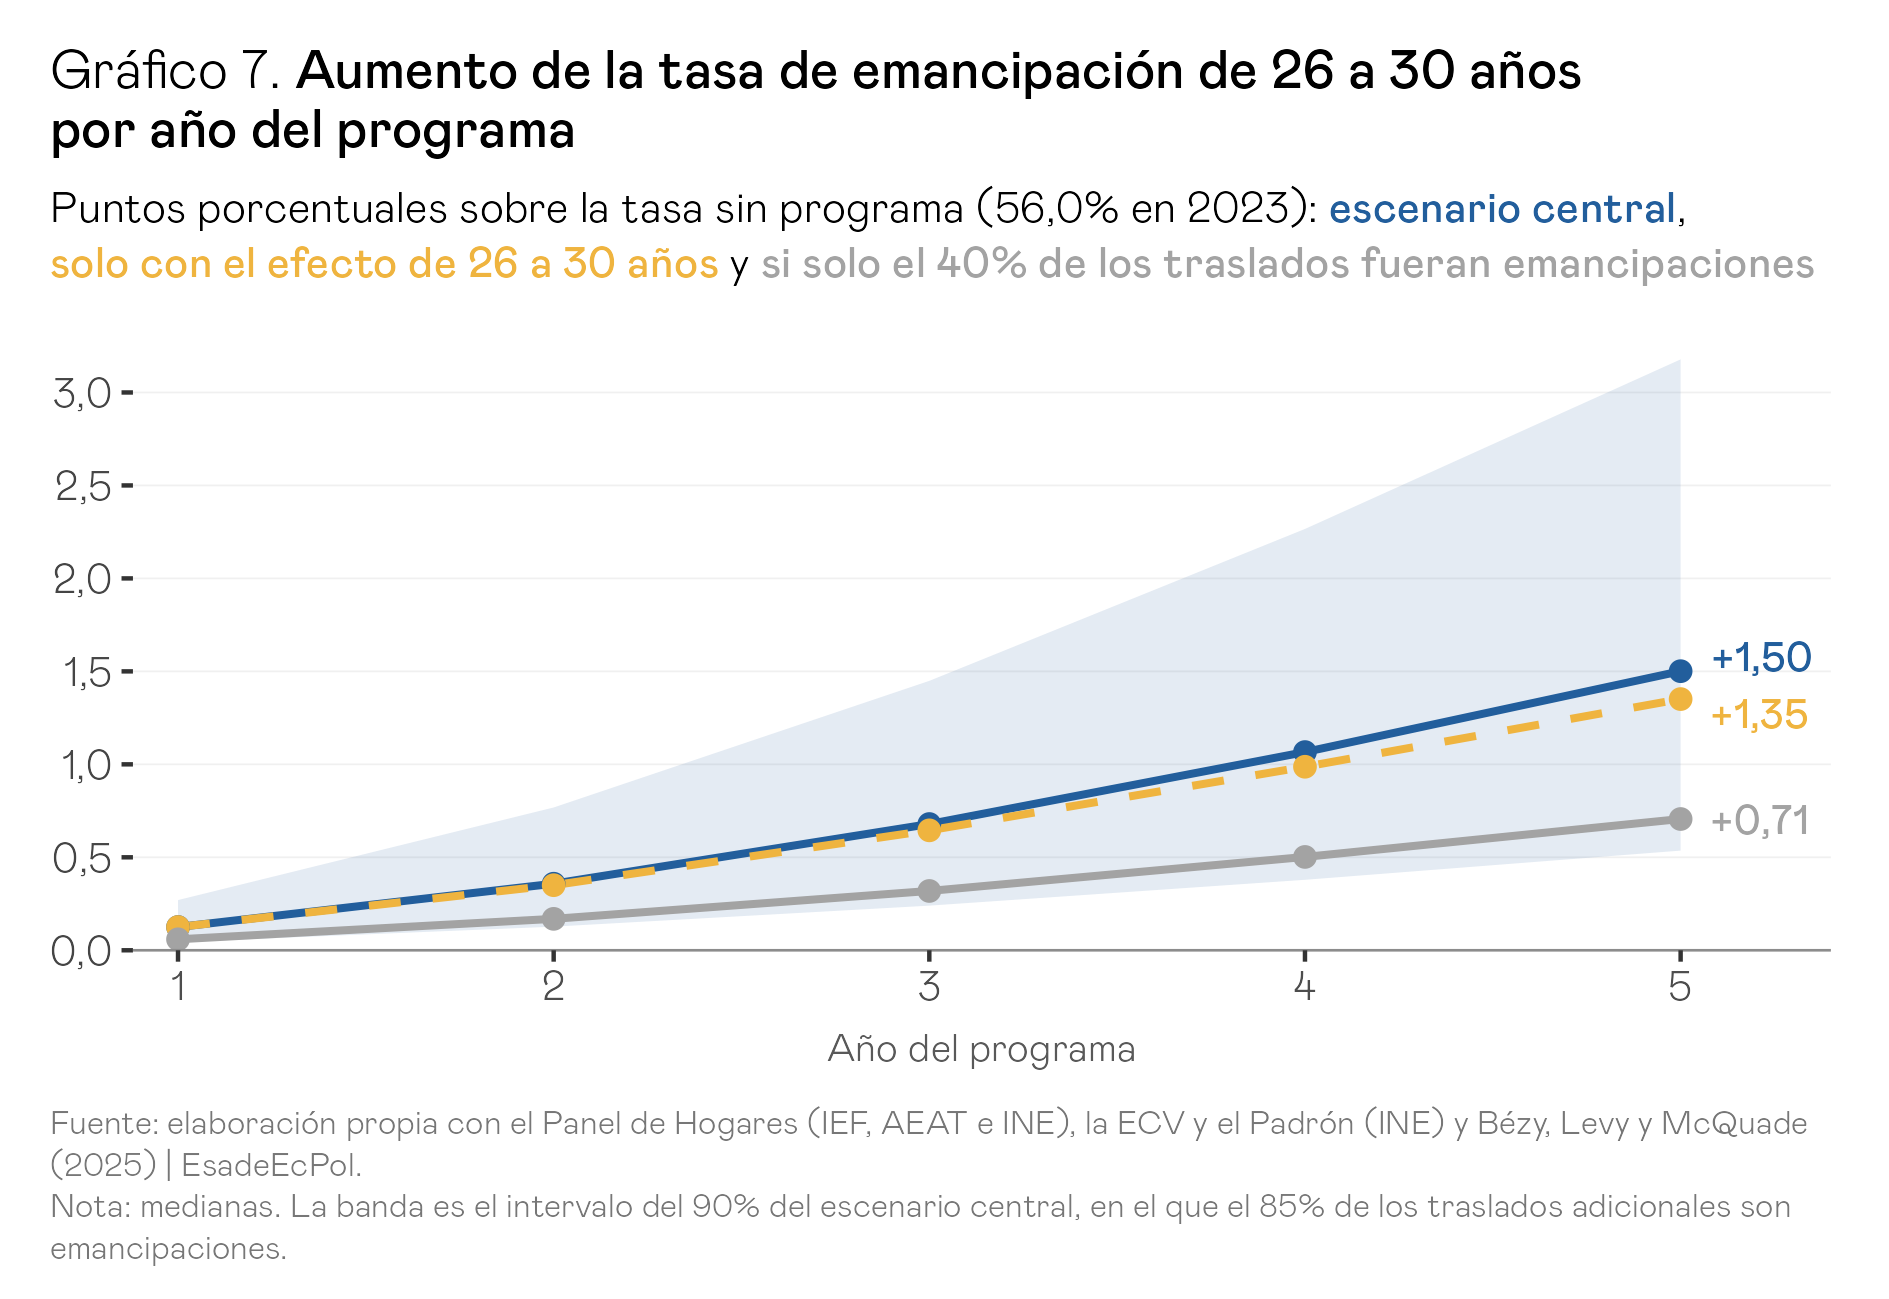
Al cabo de cinco años, el aumento de 1,5 puntos equivaldría a unos 37.500 jóvenes de 26 a 30 años más que vivirían fuera de casa de sus padres, y situaría la tasa de emancipación de ese grupo cerca del 57,5 %. Puede parecer un efecto modesto, pero procede de una política que no construye vivienda ni interviene sobre los precios, que se limita a trasladar el riesgo de impago del casero al sector público y que tiene un coste reducido.
Efectos sobre los impagos y la oferta de alquiler
La garantía no reduce por sí misma el número de impagos, sino que cambia quién asume sus consecuencias y, por ello, puede limitar sus efectos negativos. Con la tasa de impagos de Visale, el programa cubriría los impagos de unos 540 hogares en su primer año y de unos 4.000 en el quinto, unos 11.300 en los cinco años (gráfico 8). El número de impagos cubiertos crece algo más deprisa que el de garantías, porque cada año se suman a los de las garantías recién firmadas los de las concedidas en los dos años anteriores, que siguen vigentes y aún pueden registrar impagos. Cada uno de estos hogares dejaría a deber de media unos 2.550 euros, una cifra muy similar a la de Visale6, que el organismo gestor abonaría al casero en pocas semanas, frente a los meses que hoy puede llevar recuperarla por la vía judicial.
Esta diferencia también importa de cara al mantenimiento de la oferta. Como mostraba el gráfico 2, una vivienda que sufre un impago tiene unos 10 puntos menos de probabilidad de seguir en el alquiler de larga duración en los años siguientes, de modo que, si la garantía consiguiera evitar ese efecto, al quinto año seguirían en alquiler unas 990 viviendas que de otro modo habrían salido del mercado, con un intervalo de entre 830 y 1.160 (gráfico 8). Si solo evitara que la vivienda quedara vacía o pasara a ser una segunda residencia, y no su venta, la cifra se quedaría en unas 550.
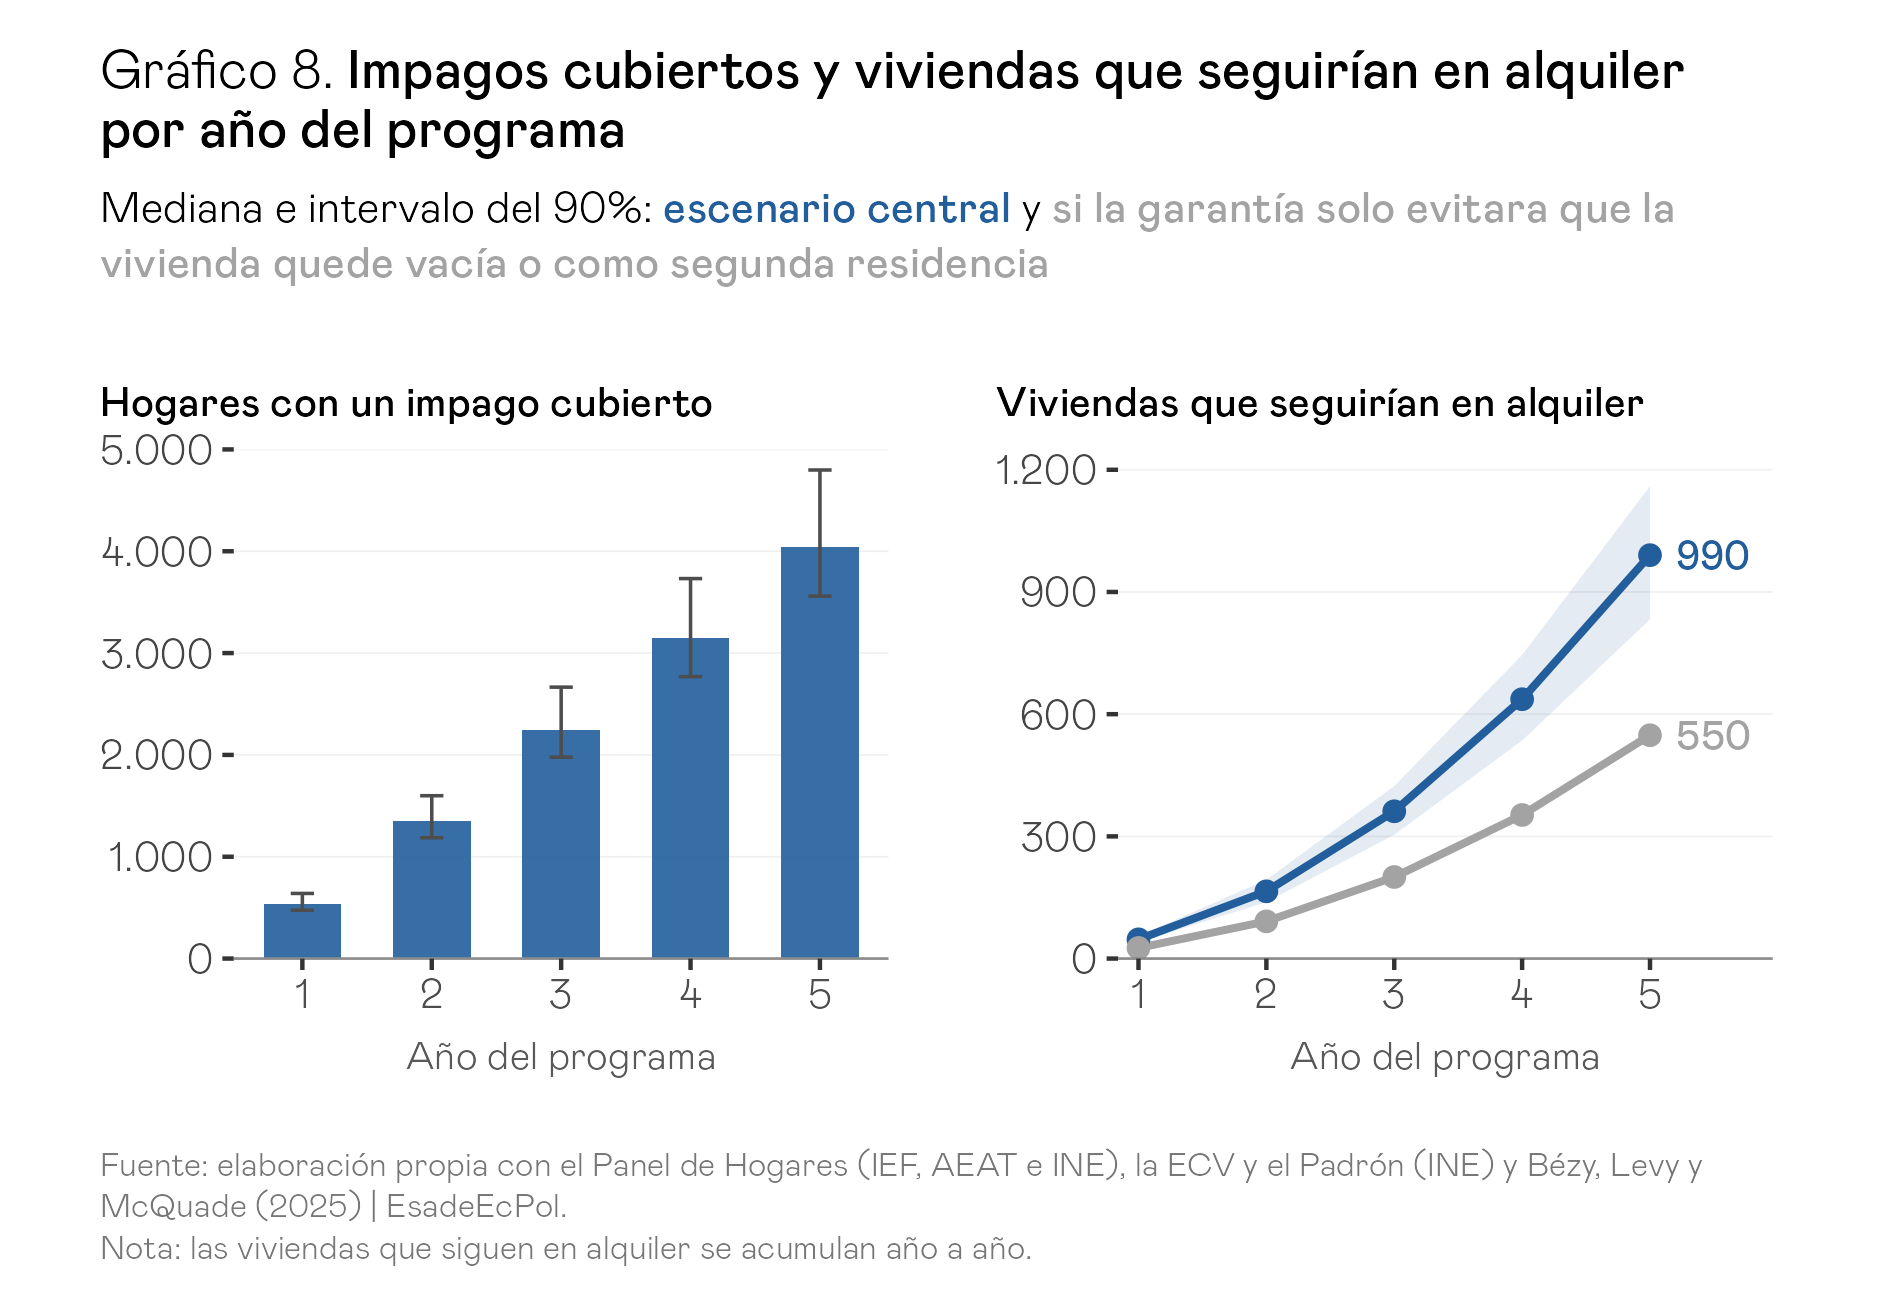
Esta es, con todo, la cifra menos sólida de la simulación, y es mejor leerla como un orden de magnitud. En primer lugar, asume que el pago de la garantía neutraliza todo el efecto del impago, cuando es probable que una parte se deba al propio proceso judicial o a la mala experiencia del propietario, que el cobro no borra. En segundo lugar, depende mucho de la tasa de impago que se asuma: con la del Panel serían unas 285 viviendas y con la de la ECV, más de 3.200. En cualquier caso, es un efecto pequeño en relación con el parque de alquiler, por lo que el principal argumento a favor de la política está en el acceso y la protección frente a pérdida de ingresos, más que en la oferta.
El coste presupuestario de la política
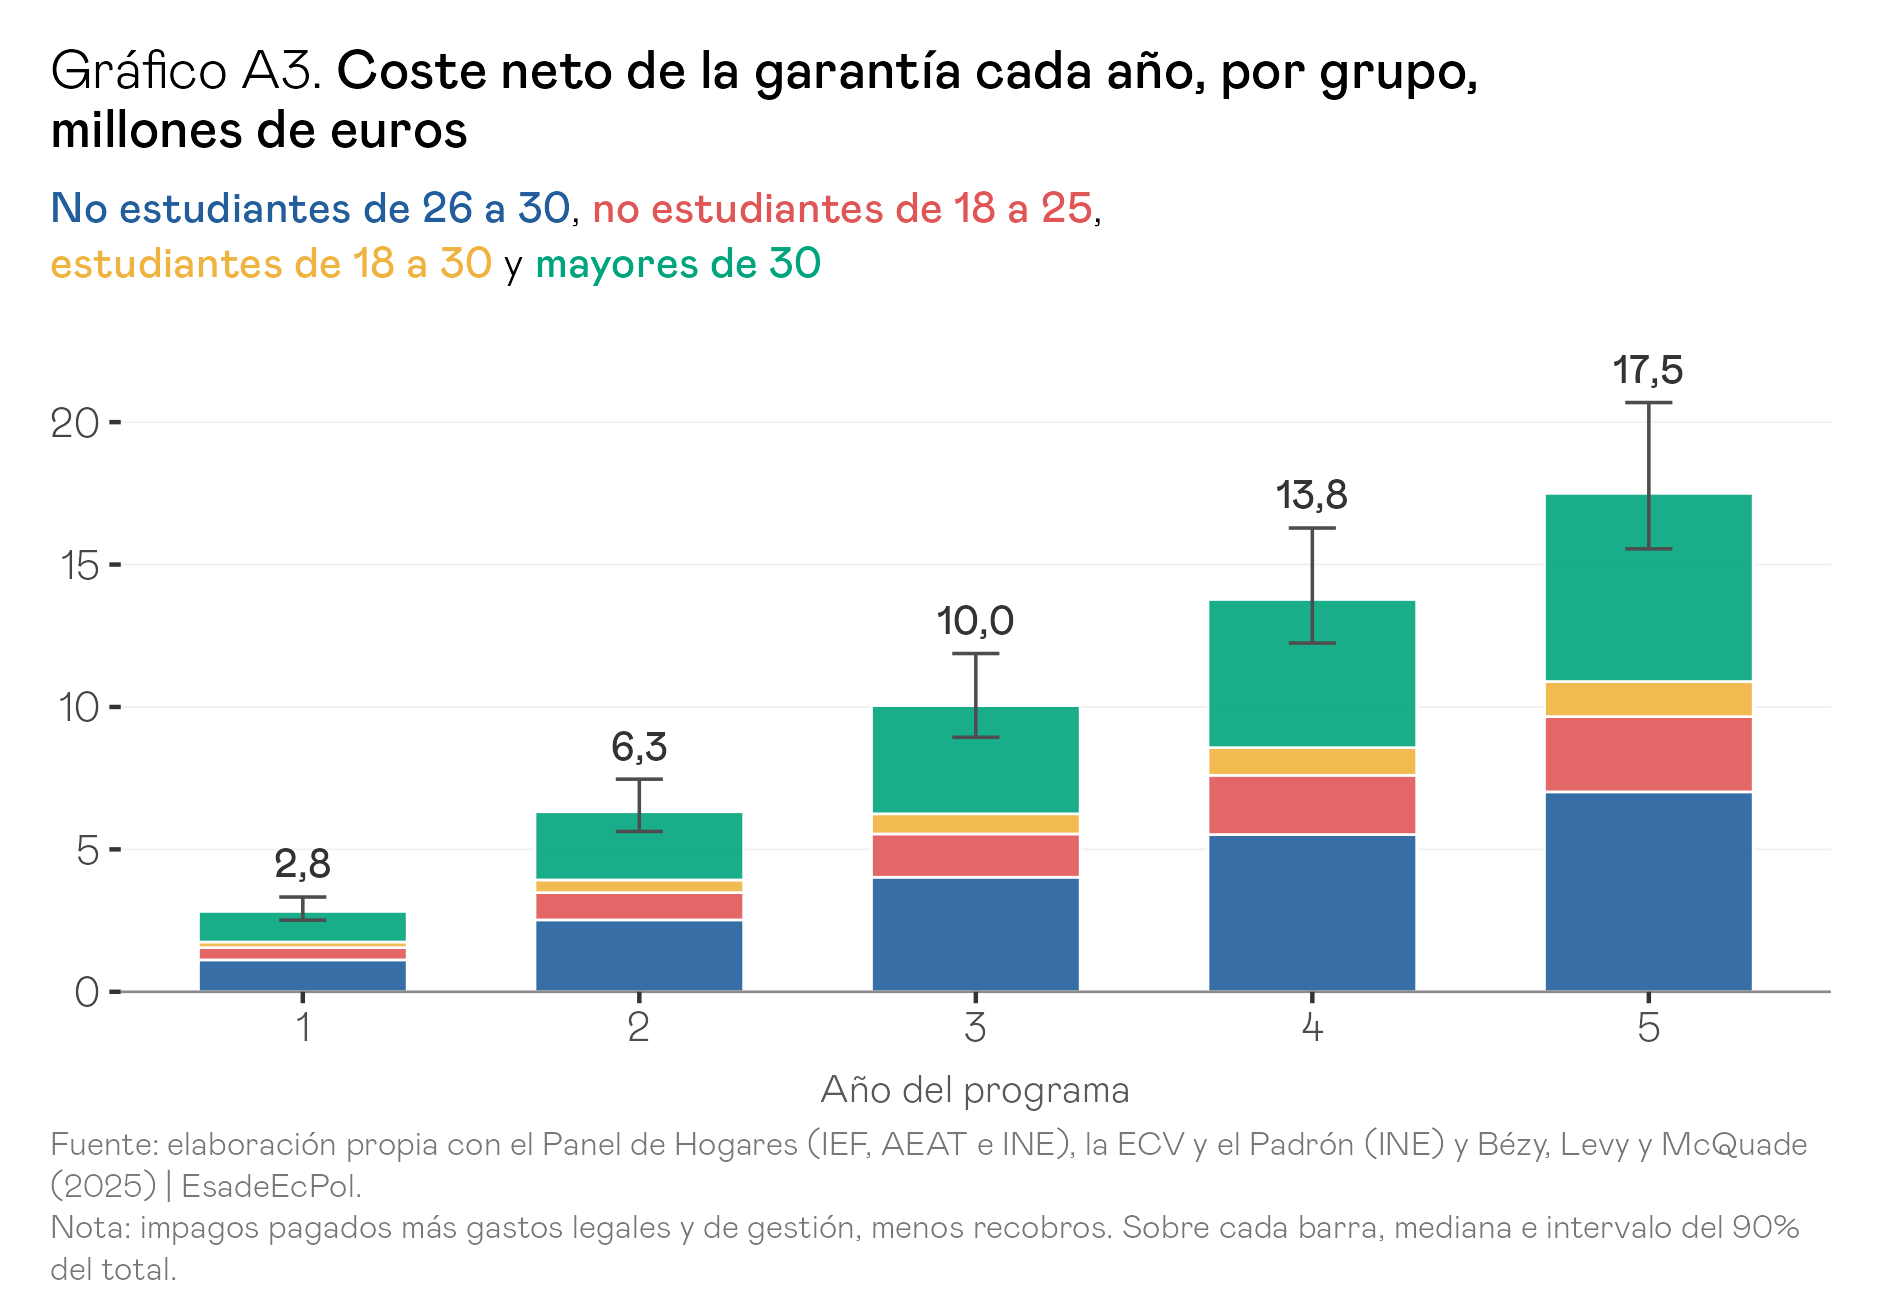
El coste neto de la política, una vez descontado lo que el organismo gestor consigue recuperar de los inquilinos, rondaría los 50 millones de euros acumulados en sus cinco primeros años, con un intervalo de entre 45 y 60 millones, y anualmente crecería con la cobertura desde unos 2,8 millones en el primer año hasta unos 17,5 en el quinto (gráfico 9). Algo más de la mitad corresponde a los impagos y gastos legales abonados a los caseros, unos 34 millones, de los que se recuperarían unos 6, mientras que el resto, unos 22 millones, son costes de gestión, que he fijado en 50 euros por garantía y que, por tanto, dependen del número de garantías y no del de impagos.
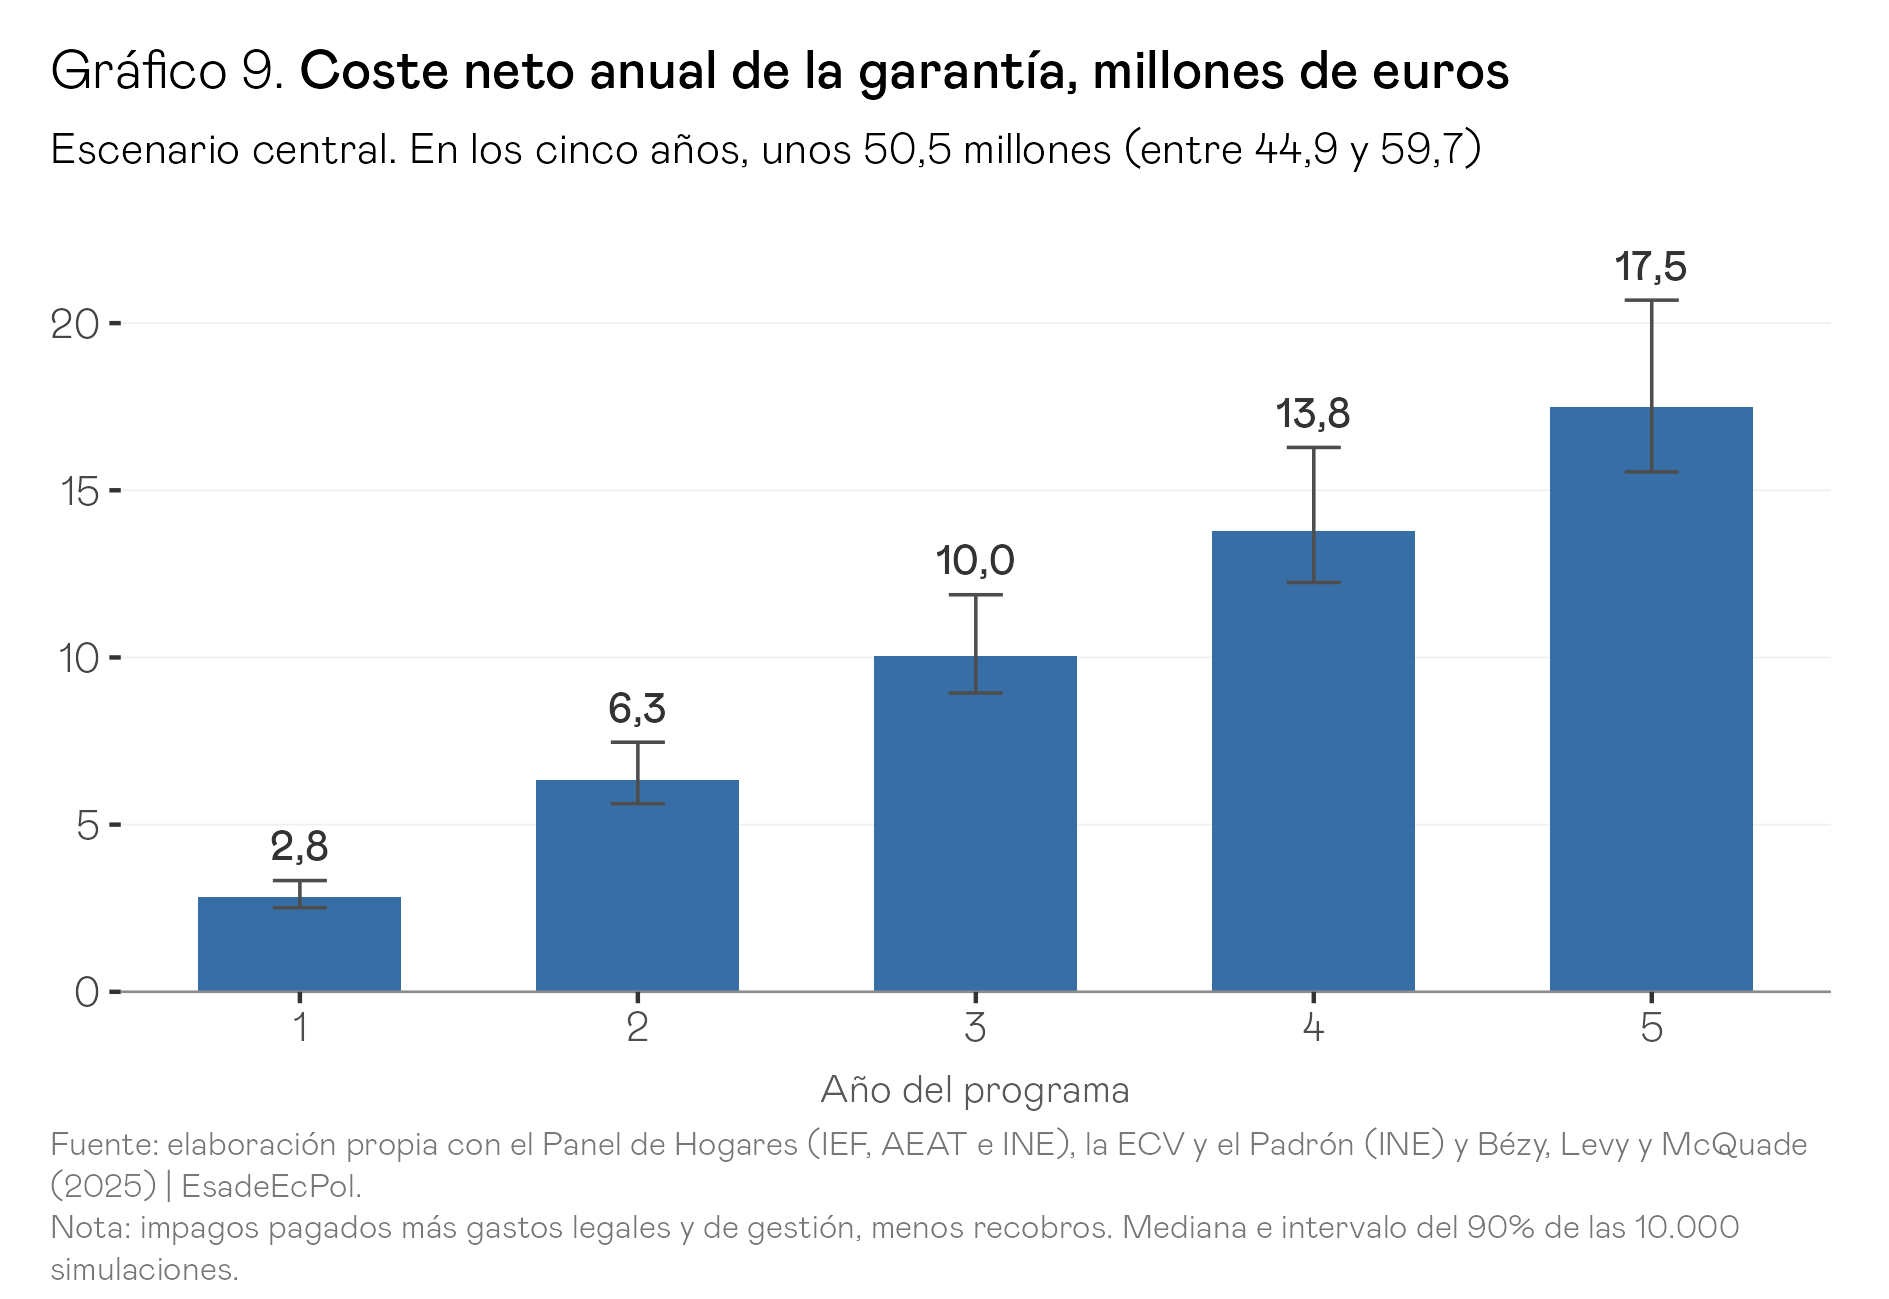
Dividido entre todas las garantías concedidas, el coste equivale a unos 126 euros por garantía en toda su vida, prácticamente lo mismo que los 128 euros de coste medio de Visale. Sin embargo, como la mayoría de las garantías van a personas que se habrían mudado igualmente, la métrica más útil para valorar la política es el coste por cada traslado que hace posible7. En el grupo en el que el efecto está identificado, los no estudiantes de 26 a 30 años, cada traslado adicional costaría unos 400 euros, una cifra del mismo orden que los 500 a 750 euros que obtienen Bézy, Levy y McQuade para Francia con un cálculo comparable8, mientras que en el conjunto del programa ascendería a unos 800 euros. La diferencia se explica porque las garantías de estudiantes y mayores de 30, casi la mitad del total, suponen unos 23 millones de coste sin generar traslados en el escenario central, lo que refuerza la idea de concentrar la política en los jóvenes que no estudian.
El principal factor de incertidumbre vuelve a ser la tasa de impago de los inquilinos garantizados, un dato que España no mide bien. Con la que se deduce del Panel, que actúa como cota inferior, el coste se reduciría a unos 30 millones en cinco años, mientras que con la de la ECV, que recoge cualquier retraso en el pago, se elevaría hasta unos 115. Como es lógico, el coste crecería si la cobertura continuase creciendo en años posteriores. Con la cobertura que alcanzó Visale en 2023, del 33 %, el coste sería de unos 71 millones, aunque también generaría más traslados adicionales, unos 96.000. Los 17,5 millones del quinto año del escenario central equivaldrían a apenas un 0,5 % de los cerca de 3.400 millones que destinaron en 2024 las administraciones públicas españolas al conjunto de políticas de vivienda, según Eurostat.
Conclusiones
Pocas políticas de vivienda ofrecen resultados tangibles a cambio de un coste presupuestario tan acotado como una garantía de impagos al estilo de Visale. Con la cobertura que el programa francés alcanzó cinco años después de su puesta en marcha aplicada al mercado del alquiler en España, unas 68.000 personas conseguirían mudarse a un alquiler al que hoy no pueden acceder y la tasa de emancipación de los jóvenes de 26 a 30 años subiría en torno a 1,5 puntos, unos 37.500 jóvenes más viviendo fuera de casa de sus padres, con un coste de unos 17,5 millones de euros en el quinto año, apenas un 0,5 % del gasto público anual en vivienda.
Además, la garantía da seguridad frente a la falta de ingresos y los impagos tanto al casero, que cobra en pocas semanas, como al inquilino, que responde de su deuda ante un organismo público y no ante su casero, y lo hace sin dejar fuera a quienes intentan entrar en el mercado. Sus efectos crecerían a medida que aumentase su tasa de cobertura, de modo que con el 33 % que Visale alcanzó en 2023 la emancipación en ese tramo de edad subiría unos 2,1 puntos y aumentarían también los impagos cubiertos y las viviendas que no saldrían del alquiler, con un coste que seguiría siendo muy reducido.
Por último, merece la pena considerar dos efectos positivos adicionales que también podrían generarse. En primer lugar, el organismo gestor podría expedir certificados de buen pagador a los inquilinos que siempre han pagado el alquiler. Sería la primera piedra de un historial de pagos que les facilitaría el acceso al crédito hipotecario. En Estados Unidos, el primer ensayo aleatorio sobre esta cuestión muestra que incorporar los pagos puntuales del alquiler a los ficheros de crédito aumenta de forma significativa la proporción de inquilinos con puntuación crediticia (Theodos, Teles y Lieberman, 2025). En segundo lugar está el papel de la acumulación de capital humano. Uno de los principales hallazgos de la evaluación de Visale en Francia ha sido precisamente que el programa facilitó a los jóvenes acceder a alquileres en zonas más urbanizadas y de mayor renta, algo que la evidencia ha mostrado como un factor importante en la acumulación de capital humano cuando ya se está en el mercado de trabajo (De la Roca y Puga, 2017). En definitiva, una garantía pública permite proteger al inquilino de hoy sin cerrar la puerta del mercado a los inquilinos del futuro, con efectos positivos y realistas sobre la tasa de emancipación en España a un coste presupuestario perfectamente asumible.
Notas
- Artículos 9.1 y 10.3 de la Ley 29/1994 de Arrendamientos Urbanos, en la redacción del Real Decreto-ley 7/2019 y de la Ley 12/2023. La suspensión de desahucios de hogares vulnerables sin alternativa habitacional se prorrogó casi sin interrupción desde 2020 hasta que el Congreso no convalidó el Real Decreto-ley 2/2026, el 26 de febrero de 2026. Los Reales Decretos-ley 28/2026 y 29/2026, de 6 de octubre, recogen la renovación por periodos de cinco años y la enervación extraordinaria, y la Diputación Permanente debe votar su convalidación el 12 de noviembre. ↩
- Esta opción seguramente infraestima la tasa de impagos, en primer lugar, porque exige que sean impagos de elevada duración (más de 6 meses) y no está claro que todos los arrendadores la utilicen. ↩
- Impago es aquí un saldo de dudoso cobro deducido en el IRPF por el casero. Probabilidad acumulada de primer impago de las 83.837 viviendas que empiezan a alquilarse entre 2017 y 2022, con el método de Kaplan-Meier (5,9 %) y teniendo en cuenta que la vivienda puede salir antes del alquiler (4,7 %). Elaboración propia con el Panel de Hogares. Merece la pena señalar que esto representa una cota inferior del nivel de impagos en España respecto a otras estimaciones de impagos. Para hacernos una idea de a cuanto puede ascender una estimación de “máximos”, la Encuesta de Condiciones de Vida (ECV) estima los retrasos en los pagos declarados por los propios inquilinos, donde el porcentaje de hogares en alquiler que declaran retrasos en los pagos cada año superan el 10%, que lógicamente incorporan episodios de impago mucho menos severos. ↩
- Este es en realidad un punto medio entre la tasa de impago documentada en el Panel de Hogares y la ECV, por lo que parece un punto de partida razonable. ↩
- La tasa de emancipación es aquí la proporción de personas de 26 a 30 años que no viven con sus padres en el Panel de Hogares. ↩
- Entre el 6 % y el 7 % de los contratos de Visale tienen al menos un siniestro durante su vigencia, con un coste medio de 2.500 a 3.000 euros por impago (Bézy, Levy y McQuade, 2025). ↩
- Coste de vida de las garantías dividido entre los traslados adicionales, como en el paper. El coste neto incluye los impagos pagados, un mes de gastos legales por impago y 50 euros de gestión por garantía, menos un 20 % de recobro. Véase el anexo metodológico. ↩
- Bézy, Levy y McQuade (2025) obtienen de 1.000 a 1.200 euros por traslado si toman como base todos los contratos de menores de 30 años y de 500 a 750 si toman la de los de 26 a 30, que es la comparable con la cifra española del grupo identificado. ↩
- El Real Decreto 1135/2025, de 10 de diciembre, regula la línea de avales del artículo 76.1 del Real Decreto-ley 1/2025. Puede articularse como aval gratuito, seguro subvencionado o subvención, cubre rentas, daños, suministros y primas de seguro, y se aplica a los contratos vigentes el 30 de enero de 2025 o firmados después. No se aplica en el País Vasco ni en Navarra. ↩
Referencias
Bézy, T., Levy, A. y McQuade, T. (2025). Insuring Landlords. Documento de trabajo, versión de marzo de 2025.
Casas-Arce, P. y Saiz, A. (2010). Owning versus renting: Do courts matter? Journal of Law and Economics, 53(1).
De la Roca, J. y Puga, D. (2017). Learning by Working in Big Cities. Review of Economic Studies, 84(1), 106-142.
Fannie Mae (2023). Fannie Mae First Quarter 2023 Financial Results Conference Call. Fannie Mae Newsroom.
Galindo, J. (2026). Valoración de los Reales Decretos-ley de vivienda, medida por medida. Blog de EsadeEcPol, 1 de octubre de 2026.
Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos. Texto consolidado, BOE.
Raya, J. M. (2026). ¿Cómo podemos aumentar la vivienda social mientras la construimos? Blog de EsadeEcPol, 16 de octubre de 2026.
Real Decreto 1135/2025, de 10 de diciembre, por el que se determinan las condiciones de la línea de ayudas, por cuenta del Estado, para la cobertura en caso de impagos del alquiler de viviendas para jóvenes y colectivos vulnerables. BOE núm. 299.
Real Decreto-ley 28/2026 y Real Decreto-ley 29/2026, de 6 de octubre. BOE de 7 de octubre de 2026.
Theodos, B., Teles, D. y Lieberman, S. (2025). Evaluating Rent Reporting as a Pathway to Build Credit. Urban Institute, junio de 2025.
Anexo metodológico
1. Qué se simula y cómo se lee este anexo
Este anexo acompaña al artículo “Cómo proteger a los inquilinos vulnerables de hoy y de mañana” y explica, paso a paso, de dónde sale cada una de las cifras que en él se presentan. La simulación reproduce los cinco primeros años de un programa público que garantiza al propietario el cobro del alquiler si el inquilino deja de pagar, gratuito para ambas partes y con requisitos similares a los del programa francés Visale, y lo aplica a la población de 2023 del Panel de Hogares en el territorio de régimen común, es decir, sin el País Vasco ni Navarra, que es también el ámbito del aval que regula el Real Decreto 1135/20259.
No se trata de una genuina estimación de impacto, sino de una simulación que combina estimaciones ya existentes con los microdatos españoles, que permite entender el orden de magnitud de costes, cobertura y efecto de una política de estas características. El efecto de la garantía sobre los traslados a un alquiler procede de la evaluación de Visale de Bézy, Levy y McQuade (2025), mientras que el efecto de un impago sobre la permanencia de la vivienda en el alquiler procede de estimaciones propias con los microdatos del Panel de Hogares, del que salen también los gráficos 1 y 2 del artículo. Con estas piezas, la simulación responde a las mismas preguntas que ordenan los resultados del artículo, es decir, cuántas garantías se firmarían, cuántas personas se mudarían a un alquiler gracias al programa, cuánto subiría la emancipación de los jóvenes de 26 a 30 años, cuántos impagos cubriría, cuál sería su coste fiscal, y cuántas viviendas permanecerían en alquiler de larga duración.
Para que pueda seguirse de dónde viene cada resultado, el anexo sigue el mismo orden que el artículo y, en cada paso, parte del dato o del supuesto, muestra la operación con las cifras del escenario central y llega a la cifra que aparece en el texto o en los gráficos, una correspondencia que resume la tabla 1. Las cifras del artículo están redondeadas, mientras que aquí se dan con algo más de detalle, y salvo que se indique otra cosa son la mediana de las 10.000 simulaciones del escenario central, con el intervalo del 90 % entre paréntesis (sección 10). Las operaciones de cada sección, en cambio, se hacen con el punto central sin incertidumbre, por lo que pueden diferir de la mediana en las últimas cifras.
Tabla 1. De dónde sale cada cifra del artículo
Escenario central. Mediana y, entre paréntesis, intervalo del 90 %
| Cifra del artículo | Valor en la simulación | Artículo | Anexo |
|---|---|---|---|
| Personas que cumplirían los requisitos | 12,88 millones | Gráfico 3 | Sección 4 |
| Traslados elegibles al año sin programa | 519.100 | Gráfico 3 | Sección 4 |
| Parte media del alquiler cubierta por cada garantía | 227 euros al mes | Texto | Sección 4 |
| Garantías firmadas en el año 1 y en el año 5 | 29.300 y 146.300 (131.700 a 171.200) | Gráfico 4 | Sección 5 |
| Garantías firmadas en cinco años | 439.000 (395.100 a 513.600) | Gráfico 4 | Sección 5 |
| Traslados adicionales en el año 5 | 22.800 (8.200 a 47.400), el 16 % de las garantías | Gráficos 5 y 6 | Sección 6 |
| Traslados adicionales en cinco años | 68.300 (24.600 a 142.200) | Gráfico 6 | Sección 6 |
| De ellos, no estudiantes de 26 a 30 | 55.200 (19.500 a 119.000) | Gráfico 6 | Sección 6 |
| Aumento de la emancipación de 26 a 30 en el año 5 | 1,50 puntos (0,54 a 3,18), unas 37.500 personas | Gráfico 7 | Sección 7 |
| Hogares con un impago cubierto | 4.000 en el año 5 (3.600 a 4.800) y 11.300 en cinco años | Gráfico 8 | Sección 8 |
| Deuda media por hogar con impago | 2.550 euros | Texto | Sección 8 |
| Coste neto en el año 1 y en el año 5 | 2,8 y 17,5 millones (15,6 a 20,7) | Gráfico 9 | Sección 8 |
| Coste neto en cinco años | 50,5 millones (44,9 a 59,7) | Gráfico 9 | Sección 8 |
| Coste de vida por garantía | 126 euros (121 a 132) | Texto | Sección 8 |
| Coste por traslado adicional | 407 euros de 26 a 30 (261 a 909) y 819 en el programa (463 a 2.038) | Texto | Sección 8 |
| Viviendas que siguen en alquiler en el año 5 | 990 (830 a 1.160) | Gráfico 8 | Sección 9 |
| Cifras con otros supuestos | Tabla 7 | Texto | Sección 11 |
Fuente: elaboración propia, versión 2.2 de la simulación en Stata | EsadeEcPol.
2. Datos
La simulación se apoya sobre todo en el Panel de Hogares del Instituto de Estudios Fiscales, la Agencia Tributaria y el INE, que enlaza los datos fiscales de los hogares con el Padrón y permite ver, para una muestra muy amplia de la población, quién se muda cada año, a qué tipo de vivienda, con quién y con qué renta. De él salen la población, los traslados, la convivencia en el hogar de destino y la renta de cada persona, y también, a través de las declaraciones del IRPF de los caseros personas físicas, los alquileres de los contratos nuevos y los saldos de dudoso cobro con los que se mide la cuantía de los impagos. El resto de las fuentes cubren lo que el Panel no recoge, ya que la Encuesta de Condiciones de Vida sirve para imputar el porcentaje de jóvenes estudiantes y para una de las cotas de la frecuencia de impago, el Padrón continuo, para delimitar los municipios grandes. Por último, la evaluación de Visale se emplea como fuente para el efecto sobre los traslados y para los parámetros del propio programa francés (tabla 2).
Tabla 2. Fuentes de datos
Uso de cada fuente en la simulación
| Fuente | Uso en la simulación |
|---|---|
| Panel de Hogares (IEF, AEAT e INE), 2021 a 2023 | Población de 2023, traslados de 2022 y 2023, convivencia y parentesco en el hogar de destino, renta individual de 2023 |
| IRPF del Panel, contratos de 2022 y 2023 | Alquiler mensual de 67.038 contratos nuevos de vivienda de larga duración de caseros personas físicas. Topes y distribuciones por zona |
| IRPF del Panel, saldos de dudoso cobro | Meses de alquiler impagados por episodio y frecuencia de impago del Panel (robustez) |
| Encuesta de Condiciones de Vida (INE) | Probabilidad de estudiar por edad (2024) y frecuencia de retrasos repetidos en el pago del alquiler, 2022 a 2025 (robustez) |
| Padrón continuo (INE), 2021 | Municipios de 100.000 o más habitantes |
| Bézy, Levy y McQuade (2025) | Efecto de Visale sobre los traslados, frecuencia de siniestros, cobertura y coste de Visale |
| Estimaciones propias de impagos con el Panel de Hogares | Efecto de un impago sobre la permanencia de la vivienda en alquiler de larga duración. Base de los gráficos 1 y 2 del artículo |
Fuente: elaboración propia | EsadeEcPol.
3. El diseño del programa
El programa que simulo, resumido en la tabla 1 del artículo, replica en buena medida las reglas de Visale. Cada inquilino recibe su propia garantía, que cubre solo su parte del alquiler, de modo que en una pareja o en un piso compartido puede haber varias garantías ligadas a un mismo contrato. Pueden pedirla todos los jóvenes de 18 a 30 años, estudien o trabajen, y los mayores de 30 con una renta bruta individual de hasta 1,1 veces el salario mínimo de 2023, 16.632 euros al año, y la garantía opera con dos límites, un tope al alquiler que depende de la zona y una regla de esfuerzo según la cual la parte del alquiler que paga el inquilino no puede superar la mitad de su renta disponible, que, como en Francia, no se aplica a los estudiantes (tabla 3).
Tabla 3. Requisitos del programa simulado
Edad, tope de alquiler y condición de renta por grupo
| Grupo | Edad | Tope de alquiler | Condición de renta |
|---|---|---|---|
| Estudiantes | 18 a 30 | P50 de su zona | Ninguna |
| No estudiantes | 18 a 30 | P66 de su zona | Su parte del alquiler no supera el 50 % de su renta disponible mensual |
| Mayores de 30 | Sin límite | P66 de su zona | La regla del 50 % y una renta bruta individual de hasta 1,1 veces el SMI de 2023 (16.632 euros) |
Fuente: elaboración propia a partir de las condiciones de Visale | EsadeEcPol.
Los topes se fijan con los 67.038 contratos nuevos de vivienda de larga duración firmados en 2022 y 2023 que declaran en el IRPF los caseros personas físicas, separados en cuatro zonas, los municipios de menos de 100.000 habitantes, los de 100.000 o más sin contar Madrid y Barcelona, y estas dos ciudades. Los municipios grandes son 65, los que superan ese umbral en el Padrón de 2021 más Roquetas de Mar y Rivas-Vaciamadrid, que lo superan en 2022 y 2023, y cuando un contrato no llega a cubrir ningún año completo, su alquiler se eleva a un año completo con los días arrendados. El tope general es el percentil 66 de los alquileres de su zona, que da los 618, 714, 1.093 y 1.141 euros al mes que el artículo redondea en unos 620, 710, 1.090 y 1.140, mientras que el de los estudiantes es la mediana, de entre 512 y 963 euros según la zona (tabla 4). He dejado fuera la excepción de Visale que permite a los estudiantes con renta suficiente superar su tope.
Tabla 4. Contratos nuevos y topes de alquiler por zona
Euros al mes, contratos de 2022 y 2023. Número de contratos sin ponderar y percentiles ponderados con el factor de elevación del Panel
| Zona | Contratos | P33 | P50 | P66 | Superficie mediana |
|---|---|---|---|---|---|
| Municipios de menos de 100.000 | 27.999 | 440 | 512 | 618 | 78 m² |
| 100.000 o más sin Madrid ni Barcelona | 24.026 | 538 | 616 | 714 | 77 m² |
| Madrid | 11.383 | 798 | 900 | 1.093 | 62 m² |
| Barcelona | 3.630 | 850 | 963 | 1.141 | 67 m² |
Fuente: elaboración propia con el Panel de Hogares (IEF, AEAT e INE) | EsadeEcPol.
4. Quién podría pedir la garantía
Para medir el alcance del programa, lo que importa no es tanto la población que podría pedir la garantía como las personas que cada año se mudan a un alquiler cumpliendo los requisitos, que son quienes llegarían a usarla. Para contarlas parto de las 4.332.969 transiciones de 2022 y 2023 entre personas de 18 o más años presentes en el Panel en dos años consecutivos, y considero que una persona se traslada a un alquiler cuando entre un año y el siguiente cambia de hogar y de sección censal y acaba en un hogar inquilino sin sus padres, ya sea sola, en pareja o con otras personas. Es hogar inquilino el que declara el arrendamiento de su vivienda habitual o aquel en el que ninguno de sus miembros es propietario. Con estas transiciones estimo una probabilidad anual de traslado para cada combinación de edad, de 18 a 85 o más años, lugar de nacimiento, en España o fuera, y situación del año anterior, con los padres, de alquiler u otra, a la que aplico un factor por comunidad autónoma obtenido por estandarización indirecta. Aplicada a la población de 2023, esta probabilidad da algo más de 1,23 millones de traslados a un alquiler al año.
A cada persona de 18 o más años del Panel en 2023 le asigno su renta bruta, su renta disponible y sus rendimientos del trabajo y de actividades económicas, y al 4 % de la población ponderada que no tiene registro de renta le imputo la media de su celda de edad y zona. Como el Panel no identifica a los estudiantes, entre los jóvenes de 18 a 30 años sin rendimientos del trabajo ni de actividades imputo la probabilidad de estudiar que recoge la ECV de 2024 para su edad, suavizada con una media móvil de tres edades, que baja del 91 % a los 18 años al 12 % a los 30.
Para saber qué alquiler pagaría cada persona hay que saber, además, con quién se muda. El alquiler se reparte entre quien se traslada y los adultos de su hogar de destino que no son familiares suyos, que identifico con los ficheros de relaciones del Panel de 2021 a 2023, mientras que la pareja, ya sea cónyuge, coprogenitor o excónyuge, sí comparte el alquiler, de modo que de media se reparte entre 2,55 adultos. Con esa definición, entre quienes se trasladan calculo, por grupo de edad y zona, la proporción que paga el alquiler sola, entre dos adultos o entre tres o más. A quien lo paga solo le asigno un piso de superficie igual o menor a la mediana de su zona, y a quien lo comparte, cualquier piso, y en ambos casos el alquiler sale de la distribución de los contratos nuevos de su zona por debajo del tope que le corresponde. Con ese alquiler, la probabilidad de cumplir la regla del 50 % es la parte de esa distribución que la persona puede pagar con su renta, promediada con las proporciones de convivencia de su grupo. El gráfico A1 muestra el resultado, en el que se ve cómo la regla deja fuera a buena parte de quienes tienen menos renta, mientras que el umbral de 1,1 veces el salario mínimo cierra el acceso a los mayores de 30 con más renta.
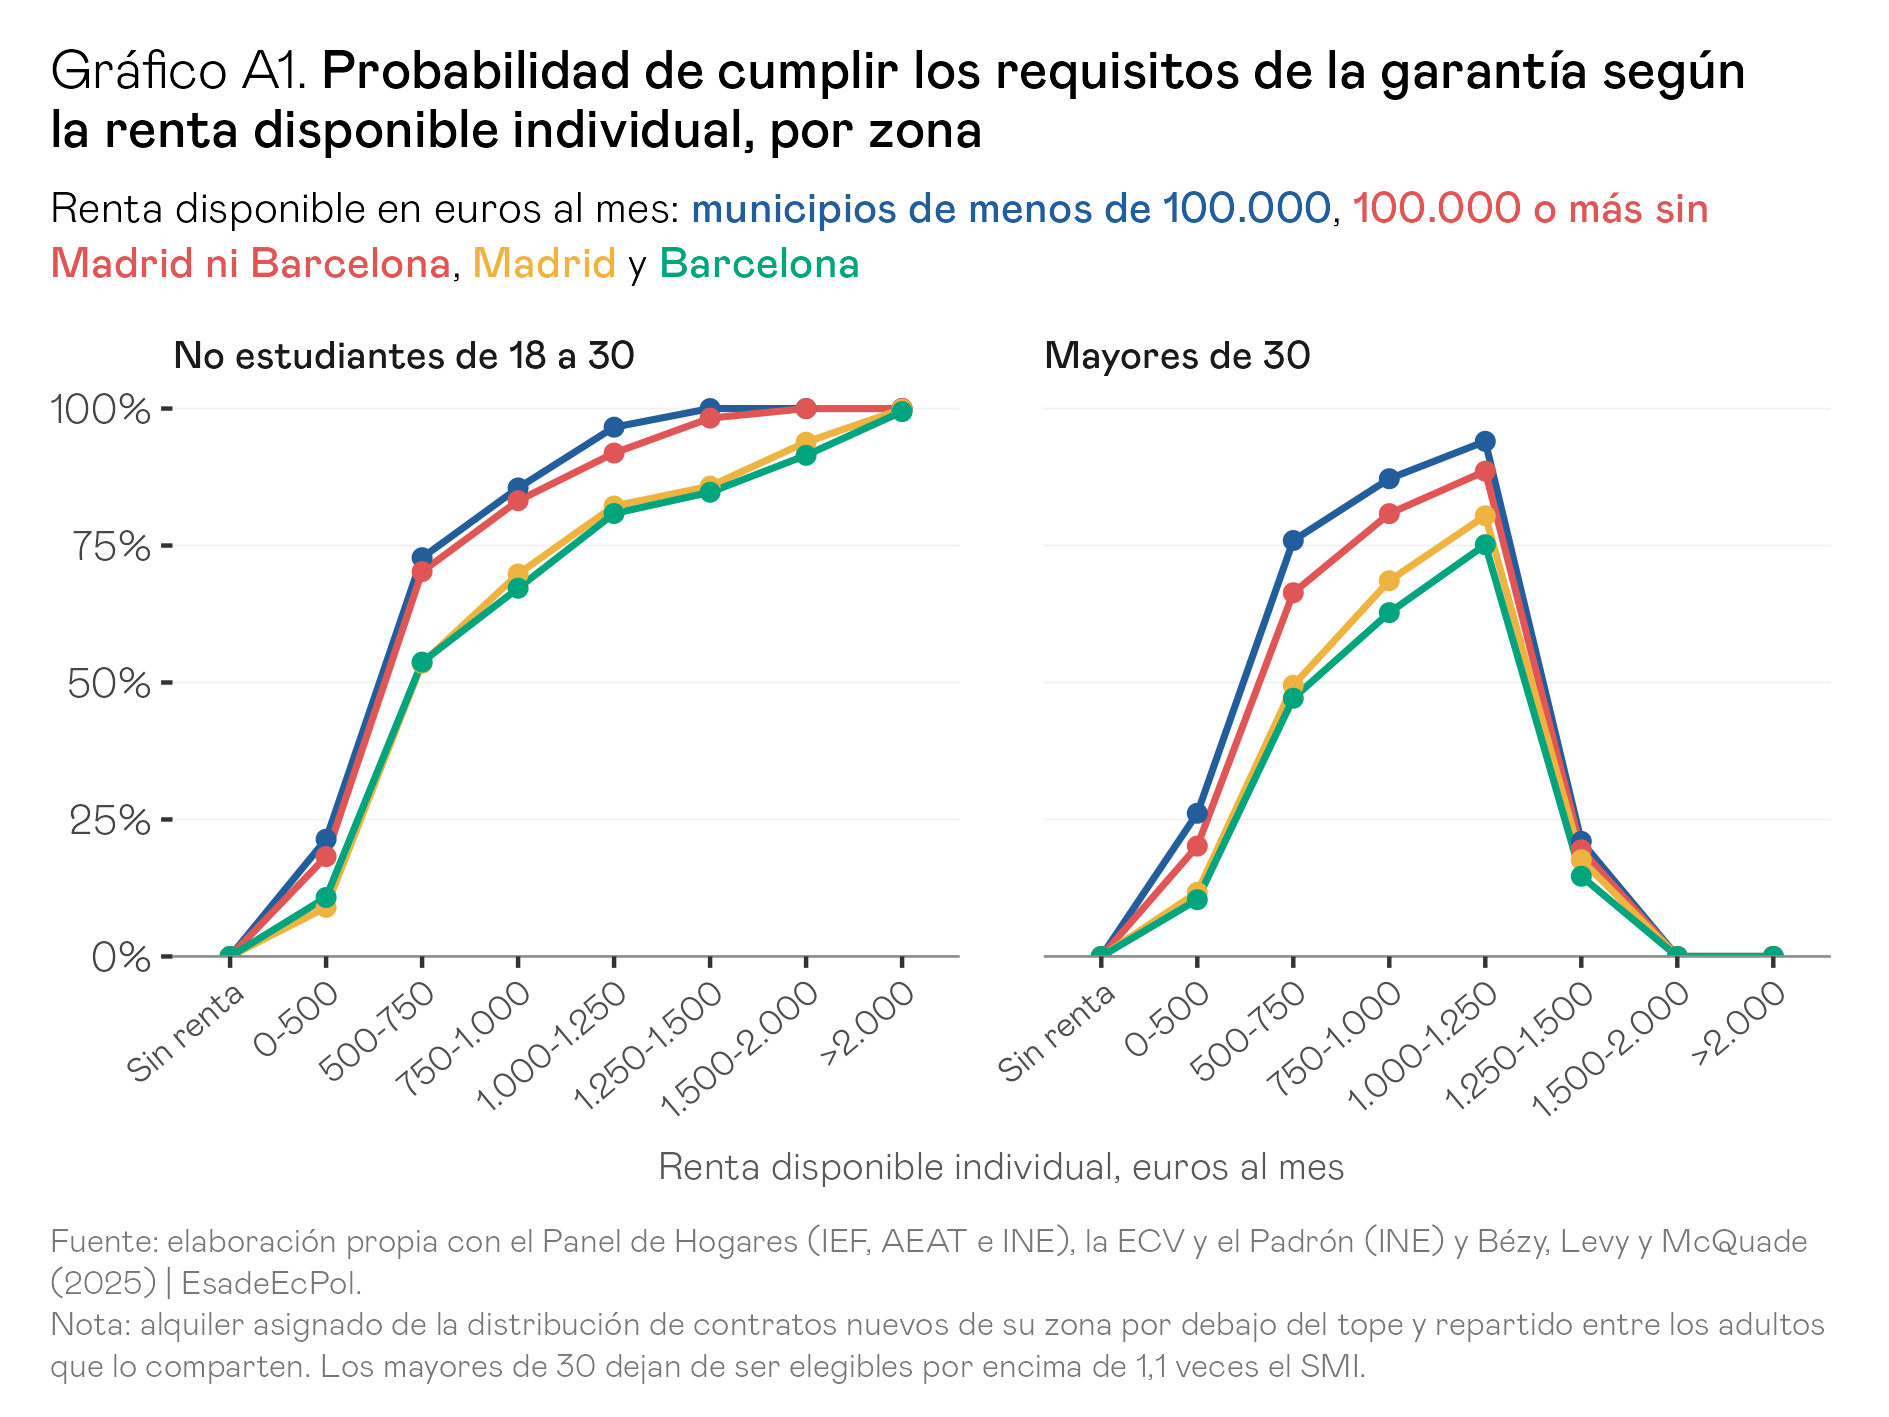
Al sumar estas probabilidades sobre toda la población, unos 12,88 millones de personas cumplirían los requisitos si decidieran mudarse a un alquiler, los 12,9 millones del gráfico 3 del artículo, y de los algo más de 1,23 millones de traslados anuales, unos 519.100, el 42 %, se harían cumpliéndolos (tabla 5). Los mayores de 30 suman casi la mitad de esos traslados, unos 242.800, porque aunque solo una parte de ellos cumple el límite de renta forman un colectivo muy numeroso, mientras que los no estudiantes de 26 a 30 años aportan unos 154.500, los de 18 a 25, unos 79.600, y los estudiantes, unos 42.100, una cifra probablemente infravalorada por los motivos que se explican en la sección 12. La última columna de la tabla da la parte del alquiler que pagaría de media cada persona, de entre 206 y 252 euros al mes según el grupo y de unos 224 euros en el conjunto, que suben a unos 227 si se ponderan por las garantías que llegan a firmarse en los cinco años, los unos 230 euros que cita el artículo.
Tabla 5. Población elegible, traslados y parte del alquiler
Por grupo, población de 2023
| Grupo | Personas elegibles | Traslados elegibles al año sin programa | Parte media del alquiler (euros al mes) |
|---|---|---|---|
| No estudiantes de 26 a 30 | 1.825.840 | 154.509 | 252 |
| No estudiantes de 18 a 25 | 1.488.758 | 79.645 | 206 |
| Estudiantes de 18 a 30 | 1.245.614 | 42.107 | 238 |
| Mayores de 30 | 8.321.215 | 242.850 | 210 |
| Total | 12.881.427 | 519.111 | 224 |
Fuente: elaboración propia con el Panel de Hogares (IEF, AEAT e INE) y la ECV (INE) | EsadeEcPol. Nota: la parte media del total está ponderada por los traslados elegibles.
5. El despliegue de la garantía
No todos los que podrían pedir la garantía llegarían a hacerlo, sobre todo en los primeros años, cuando el programa todavía sería poco conocido. Por eso la simulación no aplica la garantía a todos los traslados elegibles, sino a una parte de ellos, la cobertura, que crece en línea recta durante cinco años hasta alcanzar el 23,8 %, la que tenía Visale en 2021, cinco años después de su puesta en marcha, con unos 227.900 contratos sobre unos 957.000 contratos nuevos al año, un cociente de 0,2381. La cobertura es, por tanto, del 4,8 % en el primer año, del 9,5 % en el segundo, del 14,3 % en el tercero y del 19,0 % en el cuarto, los porcentajes que aparecen sobre las barras del gráfico 4 del artículo. Se trata de un supuesto propio y, como se ve en la sección 11, del que más pesa en el número de garantías y, junto con la frecuencia de impago, en el coste.
Las garantías de cada año son la suma de dos partes. La primera son las de quienes se habrían mudado igualmente, que resultan de aplicar la cobertura a los traslados elegibles, y la segunda, las de los traslados adicionales que provoca la propia garantía, que también la firman y que en el quinto año suman unos 22.700 (sección 6).
Garantías del año 5 = 519.111 × 0,2381 + 22.740 ≈ 123.600 + 22.740 ≈ 146.300
Del mismo modo, con unas 24.700 y 4.550, salen las unas 29.300 garantías del primer año, y al sumar los cinco años se llega a unas 439.000, las 440.000 del artículo, con un intervalo de 395.100 a 513.600. Este intervalo es asimétrico, más amplio por arriba que por abajo, porque casi toda su incertidumbre procede de los traslados adicionales, que dependen del efecto estimado en Francia, mientras que las garantías de quienes se habrían mudado igualmente apenas varían entre simulaciones, de unas 366.400 a unas 375.500 en los cinco años.
Por grupos, los mayores de 30 firmarían unas 173.300 garantías en los cinco años, los no estudiantes de 26 a 30, unas 165.500, los de 18 a 25, unas 70.000, y los estudiantes, unas 30.100 (gráfico A2). En el quinto año esas cifras son de unas 57.800, 55.200, 23.300 y 10.000, las del gráfico 5 del artículo, de modo que cuatro de cada diez garantías de ese año irían a mayores de 30.
6. Los traslados adicionales
Que el programa firme muchas garantías no significa que provoque muchos traslados, ya que la mayoría irían a personas que se habrían mudado de todas formas. Lo que importa es qué parte de las garantías corresponde a traslados que no se habrían producido sin ellas, y para estimarlo me apoyo en Bézy, Levy y McQuade (2025), que miden el efecto de Visale comparando, mediante diferencias en diferencias, a personas sin pareja de 26 a 30 años, que podían usar el programa, con las de 31 a 35, que no podían. El paper se limita a ese tramo de edad porque los datos fiscales franceses no captan bien a los estudiantes y porque la comparación entre quienes están justo por debajo y por encima de los 30 años solo es creíble en una ventana estrecha de edad.
Si una parte s de las garantías de un grupo corresponde a traslados adicionales, estos equivalen a s/(1 − s) veces las garantías de quienes se habrían mudado igualmente. En los no estudiantes de 26 a 30 años, el grupo en el que el efecto está identificado, tomo la parte que se deduce de los propios cálculos del paper en su sección 7, que aplica el aumento de 0,6 puntos en la tasa anual de traslados a un alquiler a los unos 4 millones de personas de 26 a 30 años de Francia y lo compara con los 70.000 contratos de Visale de esa edad en 2022, lo que da algo más de un tercio. En los de 18 a 25 aplico el mismo cálculo a los unos 6 millones de menores de 26 años y a sus 187.600 contratos, que resultan de restar a los 280.000 contratos de 2022 los de mayores de 30, un 8 % leído del gráfico de contratos acumulados del paper, y los 70.000 de 26 a 30. El cociente entre ambos cálculos, 0,192 frente a 0,343, sirve para ligar la parte de los más jóvenes a la del grupo identificado.
s(26 a 30) = 0,006 × 4.000.000 / 70.000 ≈ 0,34 ≈ 1/3
s(18 a 25) = (0,192 / 0,343) × 1/3 ≈ 0,187
A los estudiantes y a los mayores de 30 no les atribuyo ningún efecto en el escenario central. En el caso de los estudiantes, porque el paper no puede medirlo y el Panel apenas ve sus traslados, y en el de los mayores de 30, porque son precisamente el grupo de control del paper, en el que solo aparece un efecto residual hasta los 32 o 33 años. Ambas decisiones hacen que el escenario central sea conservador, y la tabla 6 recoge los escenarios alternativos con los que se valoran en la sección 11.
Tabla 6. Parte de las garantías que son traslados adicionales
Escenario central y alternativos por grupo
| Grupo | Escenario central | Escenarios alternativos |
|---|---|---|
| No estudiantes de 26 a 30 | 1/3, con una incertidumbre relativa de un tercio (el error típico del efecto) | Sin cambios |
| No estudiantes de 18 a 25 | 0,187, ligado al anterior (0,56 veces la parte sorteada en cada simulación) | 0 y 1/3 |
| Estudiantes de 18 a 30 | 0. El paper no puede medirlo y el Panel apenas ve sus traslados | 1/5 |
| Mayores de 30 | 0. Son el grupo de control del paper, con un efecto residual hasta los 32 o 33 años | 1/20 de 31 a 35 años y 1/5 |
Fuente: elaboración propia a partir de Bézy, Levy y McQuade (2025) | EsadeEcPol. Nota: la quinta parte del paper se refiere a los 280.000 contratos de 2022 de todas las edades. El 8 % de mayores de 30 en 2022 se ha leído del gráfico de contratos acumulados (Figure 3) y no de una tabla.
Con estas partes, la operación es sencilla. En los no estudiantes de 26 a 30 años, s/(1 − s) vale 0,5, de modo que en el quinto año sus 154.500 traslados elegibles, con una cobertura del 23,8 %, dan unas 36.800 garantías de quienes se habrían mudado igualmente y la mitad de esa cifra, unos 18.400, en traslados adicionales. En los de 18 a 25, s/(1 − s) vale 0,2294, de modo que sus 79.600 traslados elegibles dan unas 19.000 garantías de quienes se habrían mudado igualmente y unos 4.300 traslados adicionales.
Traslados adicionales del año 5 = 154.509 × 0,2381 × 0,5 + 79.645 × 0,2381 × 0,2294 ≈ 22.740
Son, en total, unos 22.700 traslados adicionales en el quinto año, 22.800 en la mediana de las simulaciones, el 16 % de las garantías de ese año y la parte que el gráfico 5 del artículo separa en azul. Como la cobertura crece de forma lineal, también lo hacen los traslados adicionales, que pasan de unos 4.600 en el primer año a unos 22.800 en el quinto y que en los cinco años suman unos 68.300, de los que unos 55.200 son de no estudiantes de 26 a 30 años y unos 13.000 de 18 a 25, las 68.000, 55.000 y 13.000 personas del artículo y del gráfico 6.
En el quinto año, los 18.400 traslados adicionales de los no estudiantes de 26 a 30 años suponen un 11,9 % más que los 154.500 que se producirían sin el programa, y los 4.300 de los de 18 a 25, un 5,5 % más sobre 79.600, que son el «en torno a un 12 %» y el «algo más de un 5 %» del artículo. El intervalo de los traslados en cinco años, de 24.600 a 142.200, es muy amplio porque el efecto estimado en Francia es impreciso, con un error típico de alrededor de un tercio de su valor, y porque la parte de los jóvenes de 18 a 25 se mueve con él en cada simulación.
7. La emancipación
La tasa de emancipación que uso es la proporción de personas de 26 a 30 años que no viven con sus padres en el Panel de Hogares, que en 2023 era del 56,0 %. Pasar de traslados adicionales a emancipaciones exige un supuesto más, porque una parte de quienes se mudan gracias a la garantía puede venir de otro alquiler o de una vivienda compartida. Como Bézy, Levy y McQuade encuentran que casi todo el efecto de Visale se debe a la formación de hogares nuevos, en el escenario central considero que el 85 % de los traslados adicionales de los no estudiantes de 18 a 30 años son emancipaciones, y como cota baja uso el 40 %, en línea con la proporción de los traslados a un alquiler de los jóvenes de 26 a 30 años que hoy salen de casa de sus padres según el Panel, un 39 %.
Las emancipaciones se acumulan por cohortes, porque quien se emancipa gracias a la garantía sigue emancipado los años siguientes y envejece con su cohorte. Así, los jóvenes de 18 a 25 años empiezan a contar en la tasa de 26 a 30 cuando cumplen 26, y quienes superan los 30 dejan de contar en ella, mientras que la población de 26 a 30 años se mantiene fija en la de 2023, unos 2,50 millones de personas. En el primer año, los unos 3.680 traslados adicionales de los no estudiantes de 26 a 30, multiplicados por 0,85 y divididos entre esos 2,50 millones, elevan la tasa en algo más de una décima.
Aumento de la tasa en el año 1 = 3.680 × 0,85 / 2.496.500 ≈ 0,13 puntos
Al acumular los cinco años, el aumento llega a 1,35 puntos solo con el efecto de este grupo, menos de los 1,88 puntos que daría repartir directamente el 85 % de sus 55.200 traslados adicionales entre esa población, porque una parte de quienes se emancipan cumple 31 años antes de que acabe el quinto año y deja de contar en la tasa. Al añadir a los jóvenes de 18 a 25 que se emancipan y van cumpliendo 26 años, el aumento llega a 1,50 puntos, con un intervalo de 0,54 a 3,18, y baja a 0,71 puntos si solo el 40 % de los traslados adicionales fueran emancipaciones, que son las tres líneas del gráfico 7 del artículo. Multiplicados por los 2,50 millones de personas de 26 a 30 años, los 1,50 puntos equivalen a unos 37.500 jóvenes más fuera de casa de sus padres, y sitúan la tasa de emancipación de ese grupo en torno al 57,5 %.
8. Los impagos cubiertos y el coste
Para calcular el coste, el supuesto que más pesa es con qué frecuencia dejarían de pagar los inquilinos garantizados, un dato que España no mide bien. En el escenario central asumo la de Visale, en la que entre el 6 % y el 7 % de los contratos registran algún siniestro en sus tres años de cobertura, y tomo el 6,5 % como valor central y el rango del 6 % al 7 % como un intervalo del 95 % en las simulaciones. Los siniestros de cada cohorte de garantías se reparten en sus tres años de vigencia con la curva de Visale, el 60 % en el primero, el 30 % en el segundo y el 10 % en el tercero, de modo que cada año se suman a los siniestros de las garantías recién firmadas los de las firmadas en los dos años anteriores, que es lo que hace que los impagos cubiertos crezcan algo más deprisa que las garantías.
Las dos fuentes españolas disponibles sirven como cotas. La tasa que se deduce del Panel, la de episodios nuevos de saldos de dudoso cobro en las viviendas en alquiler de larga duración de 2022 y 2023, es del 0,627 % anual y, pasada a tres años como si los episodios fueran independientes, del 1,87 %, y es una cota inferior, porque solo recoge los impagos persistentes que el casero declara y deduce. La de la ECV, en cambio, es la proporción de hogares que viven de alquiler a precio de mercado, con algún adulto con el perfil del programa, que declaran haberse retrasado en el pago del alquiler dos o más veces en el último año, sea cual sea la duración del retraso, y pasada a tres años como punto medio entre suponer que los retrasos afectan siempre a los mismos hogares o que son independientes de un año a otro da un 21,2 %, que con la misma cuantía es una cota superior extrema. La tasa de Visale queda muy cerca de la media geométrica de ambas, un 6,3 %, lo que la convierte en un punto de partida razonable. Cruzando inquilinos y caseros por la referencia catastral, la tasa del perfil elegible sale 1,08 veces la del total, con un intervalo de 0,77 a 1,39, pero no la uso porque el cruce puede tener un sesgo de selección que no se observa.
La frecuencia se aplica a cada garantía, pero como en una pareja o en un piso compartido puede haber varias garantías sobre un mismo contrato, para contar hogares pondero cada siniestro por la inversa del número de adultos entre los que se reparte el alquiler, que es de media algo menos de 0,5. Así, los unos 24.000 siniestros de garantías de los cinco años corresponden a unos 11.300 hogares con un impago cubierto, que pasan de unos 540 en el primer año a unos 4.000 en el quinto, las cifras del gráfico 8 del artículo.
La cuantía de cada impago sale de los episodios de saldos de dudoso cobro del IRPF, definidos como años consecutivos en los que un mismo titular declara estos saldos por un mismo inmueble. Divido el importe de cada episodio entre el alquiler mensual de su primer año, con un tope de 36 meses, el máximo que cubre Visale, y obtengo una media de 5,31 meses de alquiler, con un error típico de 0,17, en los 3.874 episodios que empiezan en 2019 o en 2022. Excluyo los de 2020 y 2021, años en los que el plazo para deducir estos saldos se redujo a tres meses, y los de 2023, que no tienen un año siguiente en el Panel. Con la parte del alquiler de cada garantía, esos 5,31 meses suponen unos 1.200 euros impagados por cada garantía con siniestro y unos 2.550 euros por hogar, muy cerca de los 2.500 a 3.000 euros de coste medio por impago de Visale que recoge el artículo.
El coste de cada siniestro son los meses impagados más un mes de gastos legales, multiplicados por la parte del alquiler de la garantía, menos un recobro del 20 % de los meses impagados, y a ello se suman 50 euros de gestión por cada garantía firmada. El recobro, los gastos legales y la gestión son supuestos propios, porque no hay datos españoles con los que fijarlos.
Coste neto = siniestros × (0,8 × meses impagados + 1) × parte del alquiler + 50 × garantías
Aplicado a los cinco años, el programa pagaría unos 34,3 millones de euros en impagos y gastos legales, recuperaría unos 5,8 millones y gastaría unos 21,9 millones en gestión, que son las 439.000 garantías por 50 euros, lo que da un coste neto de unos 50,5 millones, con un intervalo de 44,9 a 59,7, que son los unos 50 millones del artículo con sus 34 millones de pagos, 6 de recobro y 22 de gestión. Año a año, el coste pasa de unos 2,8 millones en el primero a unos 17,5 en el quinto (gráfico 9 del artículo), y son esos 17,5 millones los que el artículo compara con los cerca de 3.400 millones de gasto público en vivienda de 2024 según Eurostat, de los que suponen un 0,5 %.
Para compararlo con Visale y para valorar la política hace falta, sin embargo, el coste de toda la vida de cada garantía, que incluye los siniestros que las garantías firmadas en el cuarto y el quinto año registrarían después del quinto año. Por garantía, ese coste es la frecuencia de siniestros por el coste neto de cada uno más la gestión, y con la parte media del alquiler de 224 euros da unos 126 euros, prácticamente los 128 euros de coste medio de Visale.
Coste de vida por garantía = 0,065 × (5,31 × 0,8 + 1) × 224 + 50 ≈ 126 euros
El coste por traslado adicional divide ese coste de vida de las garantías entre los traslados que provocan, como hacen Bézy, Levy y McQuade. En los no estudiantes de 26 a 30 años, donde una de cada tres garantías es un traslado adicional, cada traslado cuesta tres veces el coste de vida de una de sus garantías, que es algo mayor que la media, unos 135,7 euros, porque también lo es su parte del alquiler, de modo que cada traslado adicional cuesta unos 407 euros, los unos 400 euros del artículo. En el conjunto del programa, el coste de vida de todas las garantías, unos 55,9 millones, dividido entre los unos 68.200 traslados adicionales del punto central da unos 819 euros, los unos 800 del artículo.
Coste por traslado adicional de 26 a 30 = 3 × 135,7 ≈ 407 euros
Coste por traslado adicional del programa = 55.900.000 / 68.220 ≈ 819 euros
La diferencia entre ambas cifras se explica por el reparto del coste entre grupos (gráfico A3). De los 50,5 millones de los cinco años, unos 20,2 corresponden a los no estudiantes de 26 a 30 años, unos 7,6 a los de 18 a 25, unos 3,6 a los estudiantes y unos 19,1 a los mayores de 30, de modo que las garantías de estudiantes y mayores de 30, el 46 % del total, suponen unos 22,6 millones sin generar traslados adicionales en el escenario central, los unos 23 millones que cita el artículo.
9. Las viviendas que siguen en alquiler
La última pieza procede del proyecto propio sobre impagos con el Panel de Hogares, que estima, con un modelo de diferencias en diferencias apilado y viviendas de control emparejadas, que una vivienda que sufre un impago tiene 10,46 puntos menos de probabilidad de seguir en alquiler de larga duración en los años siguientes, con un error típico de 0,97, la caída de unos 10 puntos que muestra el gráfico 2 del artículo. Si la garantía, al pagar el alquiler al casero, evitara todo ese efecto, cada hogar con un impago cubierto supondría 0,1046 viviendas más en el alquiler.
Ese efecto solo se aplica a los impagos de los contratos que existirían sin el programa, porque los de los traslados adicionales no se habrían firmado sin la garantía y no hay un impago sin cubrir con el que compararlos. En los cinco años, esos contratos acumulan unos 9.500 hogares con un impago cubierto, que multiplicados por 0,1046 dan unas 990 viviendas que al quinto año seguirían en alquiler, con un intervalo de 830 a 1.160, la cifra del gráfico 8 del artículo y del gráfico A4. Si la garantía solo evitara que la vivienda quedara vacía o pasara a ser segunda residencia, con un efecto de 5,79 puntos, y no su venta, la cifra bajaría a unas 550.
Viviendas que siguen en alquiler en el año 5 = 9.500 × 0,1046 ≈ 990
Es, con todo, la cifra menos sólida de la simulación, por los mismos motivos que señala el artículo. Supone que el pago de la garantía neutraliza todo el efecto del impago, cuando una parte puede deberse al proceso judicial o a la mala experiencia del propietario, la estimación de partida muestra una tendencia previa de −2,5 puntos tres años antes del impago, y el resultado depende mucho de la frecuencia de impago, de modo que con la del Panel serían unas 285 viviendas y con la de la ECV, unas 3.230.
10. Incertidumbre de los resultados
Todas las cifras se dan como la mediana de 10.000 simulaciones, con el intervalo del 90 % entre sus percentiles 5 y 95, y combinan dos fuentes de incertidumbre. La muestral, que procede de trabajar con una muestra y no con toda la población, se recoge con 200 réplicas bootstrap por hogares con pesos Poisson(1), que recalculan las tasas de traslado y todos los agregados. La de los parámetros se recoge con 10.000 extracciones de Monte Carlo sobre esas réplicas, en las que se sortean el efecto sobre los traslados, y con él el de los jóvenes de 18 a 25, la frecuencia de siniestros, los meses impagados y el efecto sobre las viviendas. Los supuestos que no tienen un error estimado, como el efecto en estudiantes y mayores de 30, la cobertura, la proporción de emancipaciones, el recobro, los gastos legales o la curva de siniestros, no se sortean, sino que se tratan como escenarios en la sección 11. Por eso el intervalo de los traslados adicionales, que depende sobre todo del efecto estimado en Francia, es mucho más amplio que el de las garantías o el del coste.
11. La sensibilidad a cada supuesto
La tabla 7 cambia cada vez un solo supuesto respecto al escenario central, y de ella salen las cifras alternativas que cita el artículo. Los traslados adicionales dependen sobre todo del efecto que se atribuya a los grupos sin efecto identificado y de la cobertura, de modo que con un quinto de traslados adicionales en estudiantes, jóvenes de 18 a 25 y mayores de 30 llegarían a unos 120.300, y con la cobertura del 33 % que Visale alcanzó en 2023, a unos 95.600, con un coste de 70,6 millones y un aumento de la emancipación de 2,10 puntos, que son los unos 96.000 traslados, 71 millones y 2,1 puntos del artículo. El coste, en cambio, depende sobre todo de la frecuencia de impago, y pasaría de 50,5 millones a 30,1 con la tasa del Panel y a 115,1 con la de la ECV, los unos 30 y 115 millones del artículo.
Tabla 7. Sensibilidad de los resultados a cada supuesto
Mediana de cada escenario. Traslados y coste en cinco años
| Escenario | Traslados adicionales (miles) | Coste (M€) | Viviendas, año 5 | Emancipación 26 a 30 (puntos) |
|---|---|---|---|---|
| Central | 68,3 | 50,5 | 990 | 1,50 |
| No estudiantes de 18 a 25 sin efecto | 55,2 | 49,0 | 990 | 1,35 |
| No estudiantes de 18 a 25 con 1/3 | 83,6 | 52,2 | 990 | 1,68 |
| Mayores de 30, 1/20 de 31 a 35 años | 70,4 | 50,7 | 990 | 1,50 |
| Un quinto en estudiantes, 18 a 25 y mayores de 30 | 120,3 | 56,3 | 990 | 1,58 |
| Cobertura del 33 % | 95,6 | 70,6 | 1.387 | 2,10 |
| Tope de estudiantes P33 | 68,3 | 50,2 | 990 | 1,50 |
| Emancipación del 40 % | 68,3 | 50,5 | 990 | 0,71 |
| Desplazamiento del 25 % | 51,2 | 50,5 | 990 | 1,50 |
| Viviendas, solo paso a vacía o segunda residencia | 68,3 | 50,5 | 548 | 1,50 |
| Siniestros con la tasa del Panel | 68,3 | 30,1 | 285 | 1,50 |
| Siniestros con la tasa de la ECV | 68,3 | 115,1 | 3.230 | 1,50 |
| Meses impagados de 2017 a 2022 | 68,3 | 51,0 | 990 | 1,50 |
Fuente: elaboración propia, versión 2.2 de la simulación en Stata | EsadeEcPol.
El resto de los supuestos tiene menos peso. La proporción de emancipaciones solo afecta a la emancipación, que con el 40 % subiría 0,71 puntos, el escenario de desplazamiento, en el que una cuarta parte de los traslados adicionales se produce a costa de inquilinos que no pueden pedir la garantía, reduce los traslados netos a unos 51.200 sin cambiar el coste, y ni el tope de los estudiantes en el percentil 33 ni los meses impagados de los episodios de 2017 a 2022 mueven el coste en más de un millón. Si el alquiler se repartiera como mucho entre dos adultos, en el punto central sin incertidumbre las garantías bajarían de 439.000 a 412.300, los traslados adicionales de 68.200 a 64.900 y el coste subiría de 50,5 a 54,2 millones, porque cada garantía cubriría una parte mayor del alquiler.
Referencias del anexo
Bézy, T., Levy, A. y McQuade, T. (2025). Insuring Landlords. Documento de trabajo, versión de marzo de 2025.
Instituto de Estudios Fiscales, Agencia Tributaria e INE. Panel de Hogares, 2016 a 2023.
INE. Encuesta de Condiciones de Vida, 2022 a 2025, y Padrón continuo, 2021.
Real Decreto 1135/2025, de 10 de diciembre. BOE núm. 299.
Applied Economics Consultant en Afi (Analistas Financieros Internacionales)
Ver perfilContenidos relacionados