La reducció de l’IVA en els aliments bàsics: avaluació i recomanacions
Miguel Almunia, Javier Martínez Santos, Ángel Martínez Jorge
30 març, 2023
La inflació està suposant una pèrdua severa de poder adquisitiu per a moltes famílies a Espanya, especialment les de menys ingressos. Davant d’aquest problema, l’1 de gener de 2023 el govern espanyol va optar per posar en marxa una reducció de l’IVA dels aliments de primera necessitat del 4% al 0%, i altres aliments bàsics (com la pasta crua o l’oli) van passar del 10% al 5%.
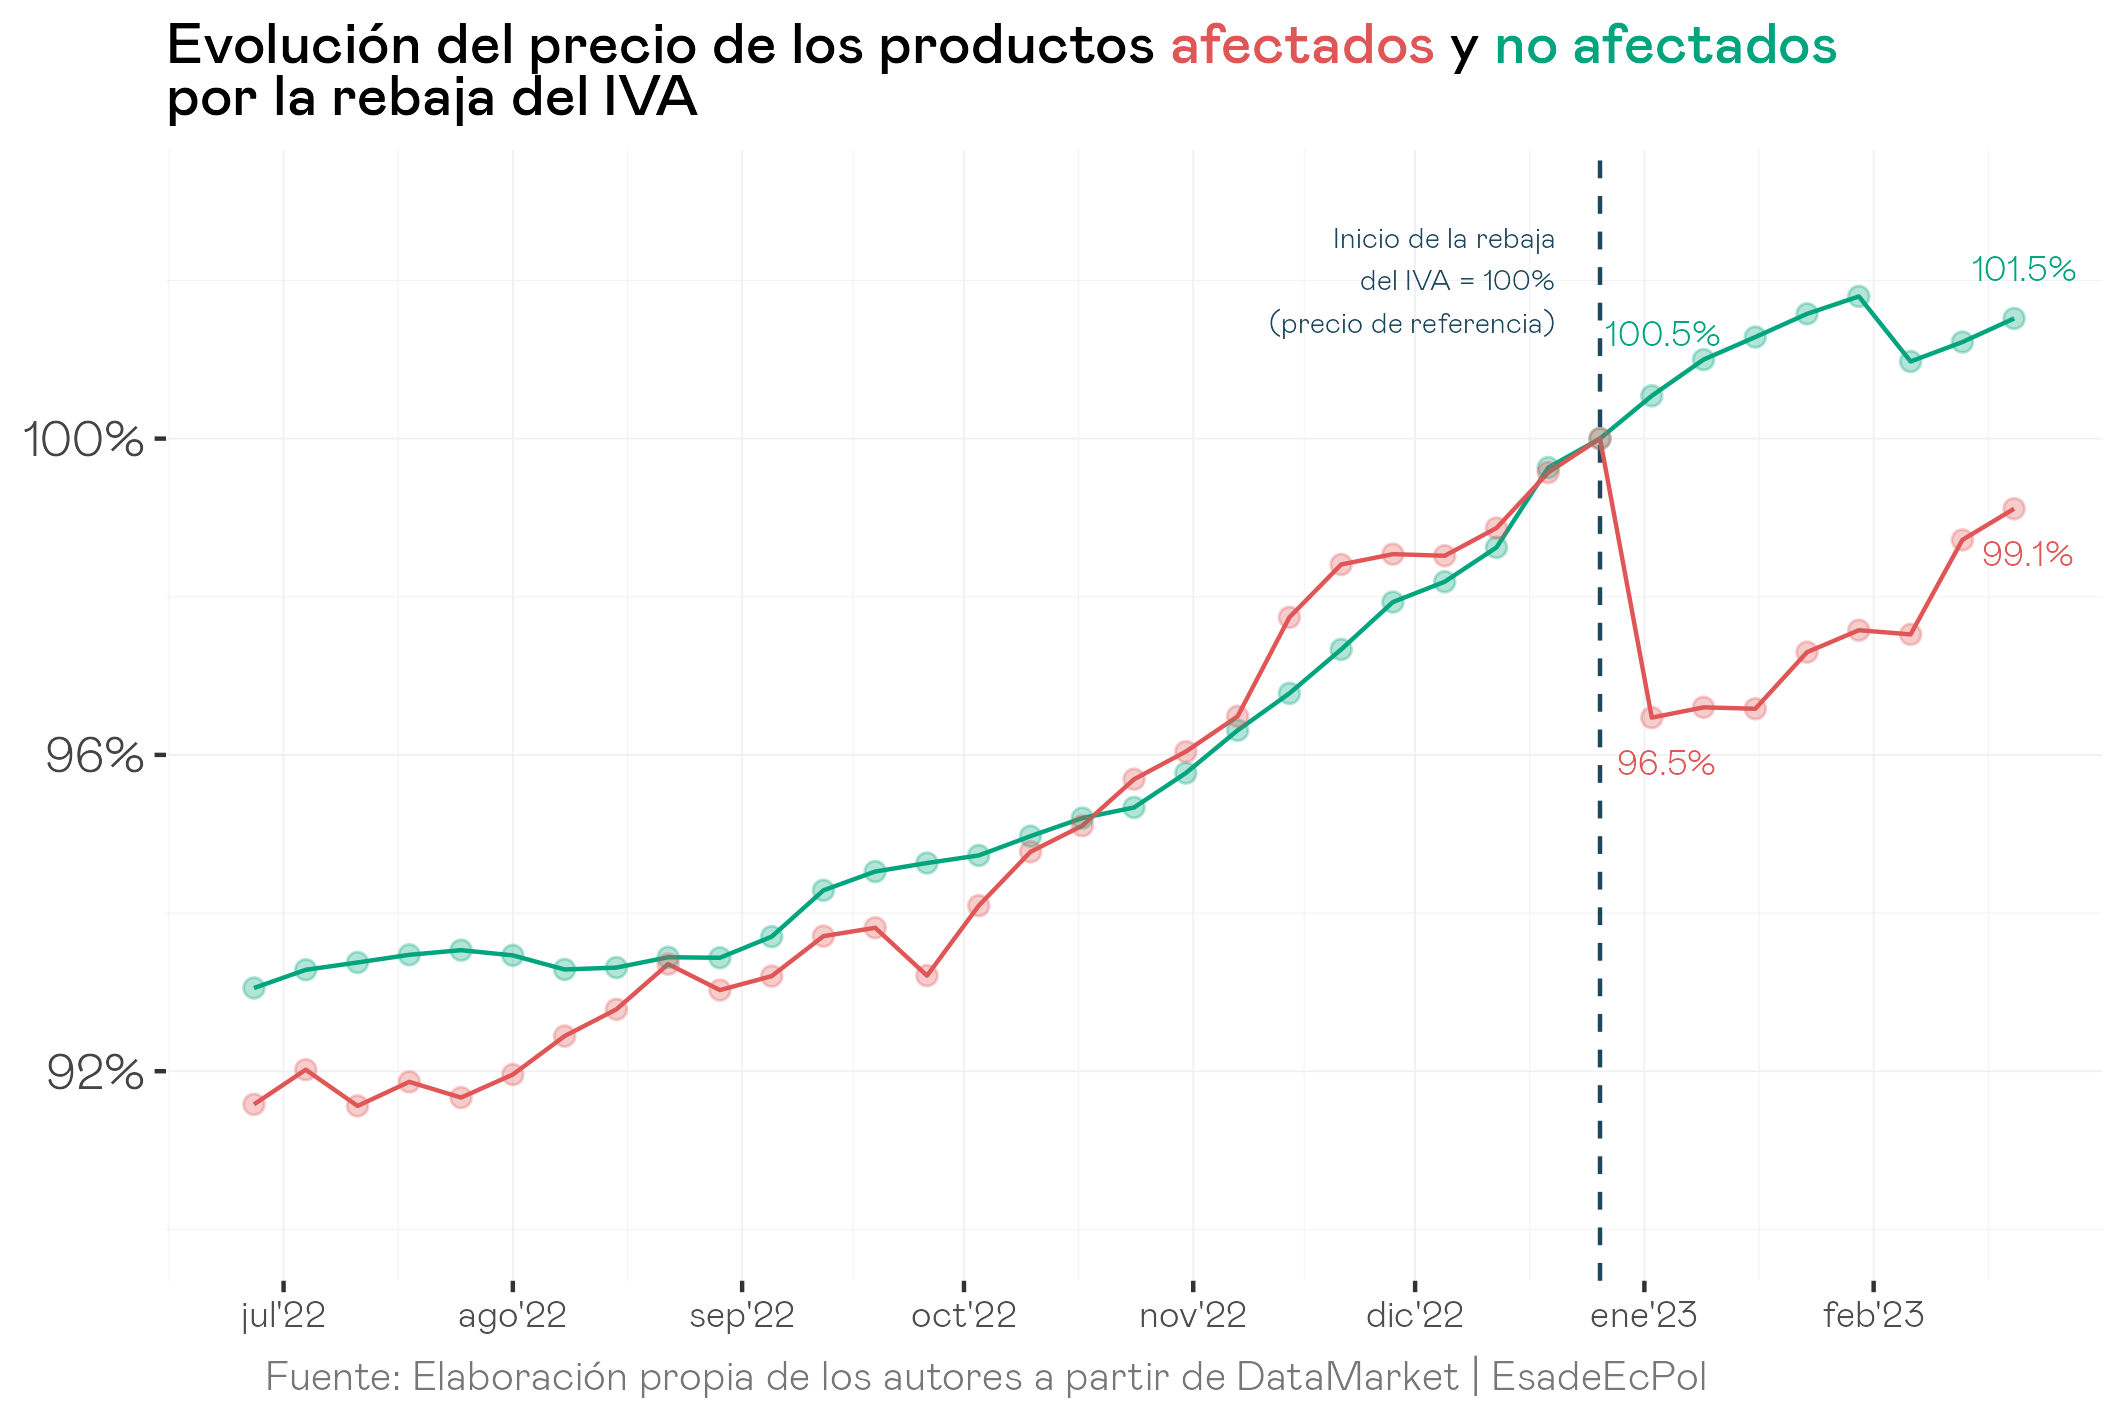
Presentem aquí la primera avaluació causal d’aquesta política. Analitzem les dades recopilades per la plataforma Datamarket, que inclouen els preus diaris de tots els aliments als webs de grans superfícies que acumulen un 40% de la quota total de mercat. Comparem l’evolució del preu mitjà setmanal d’un grup d’aliments directament afectat per la rebaixa amb un altre de molt similar, però no afectat.
Observem que:
→ Durant el gener i el febrer, la rebaixa de l’IVA es va traslladar en la seva immensa majoria (més del 90%) als preus finals de les grans superfícies.
→ L’impacte redistributiu és progressiu perquè suposa un estalvi més gran per a les llars de renda baixa en proporció a la seva despesa total.
→ Tanmateix, a mesura que augmenta la capacitat econòmica de la llar, la despesa en aliments com fruites, verdures, pa i formatge també augmenta. Això fa que la mesura destini una despesa pública agregada més gran (en euros que es deixen d’ingressar per IVA) a les famílies de més renda. Cinc de cada deu euros que es van deixar de recaptar per la rebaixa de l’IVA van anar a parar al 40% de llars amb més capacitat econòmica.
→ A més, l’impacte total d’aquesta mesura és modest en comparació amb la magnitud del xoc inflacionari. Els preus dels aliments van pujar un 16% el 2022 i aquesta mesura només suposa una rebaixa del 3,5% dels preus d’un subgrup concret d’aliments.
Així, una política focalitzada de transferència de rendes a les llars de renda baixa hauria estat més efectiva des del punt de vista distributiu, i més barata des del punt de vista pressupostari.
Citar aquest contingut com a:
Almunia, M., Martinez, J., & Martinez, A. (2023). La reducción del IVA en los alimentos básicos: evaluación y recomendaciones. https://doi.org/10.56269/20230328/MA
Economista enfocado en el análisis y la visualización de datos. Grado en Administración de Empresas y Economía Laboral por la Universidad de A Coruña y Master en Economía por la Universidad de Santiago.
Veure perfil