La reforma de pensions del Govern serà justa, però insuficient
Ángel Martínez Jorge, Jorge Galindo
14 oct., 2021
→ Avui per avui, la jubilació anticipada és regressiva a Espanya: se’n beneficien els treballadors amb millors salaris. Millorar el disseny dels coeficients reductors, que actualment fan relativament més atractiva la jubilació anticipada per als més ben pagats, és un dels objectius de la nova reforma de pensions plantejada pel Govern, un objectiu que pensem que sí que es pot complir amb la proposta.
→ Ara bé, el Govern també espera que la reforma sigui suficient per contenir la despesa en pensions en la mateixa mesura que l’augmentarà la indexació de les pensions a l’IPC. Nosaltres considerem que aquesta expectativa és irreal: anticipem que comportarà una caiguda de la despesa del 0,42%, amb prou feines una sisena part del cost de tornar a indexar les pensions a l’IPC (3 punts anuals).
→ En definitiva, tot i que la reforma de les jubilacions anticipades sigui pertinent i tingui un efecte redistributiu, no hem de perdre de vista el que és fonamental: el cost del seu efecte redistributiu suposa minar encara més el caràcter contributiu del sistema, i la quantitat de fons que es pot esperar estalviar amb aquesta reforma és ínfima en comparació amb els reptes de despesa que ens esperen.
L’edat de jubilació és el mecanisme de redistribució intergeneracional per excel·lència: com a societat, hem decidit que, a partir de certa edat, tothom pot deixar de contribuir a la prosperitat i començar a gaudir-ne en termes nets. Sobre l’existència d’un límit final gairebé no hi ha desacord, però s’està obrint una bretxa en el debat públic sobre on i com hauria de funcionar aquest límit. En les últimes setmanes, aquesta bretxa s’ha fet més evident que mai amb la reforma en curs del sistema de pensions espanyol.
Els qui proposen retardar l’edat de jubilació consideren que hi ha marge per continuar contribuint a la prosperitat comuna mitjançant el treball gràcies a l’allargament de l’esperança de vida a les societats riques, i que és necessari perquè la proporció de persones que treballen és cada vegada menor, perquè tenim menys fills i, precisament, perquè envellim més.
Segons aquest argument, les dades per a Espanya serien les següents: el país s’enfrontarà en les properes dècades, sota supòsits macroeconòmics i demogràfics optimistes, a un increment de la despesa associada a l’envelliment d’entre 4 i 6 punts del PIB anuals, la majoria derivats de l’augment de la despesa en pensions, però una altra part, aproximadament un punt, derivada de les necessitats creixents de més despesa sanitària. Pot Espanya, que ja acumula un 2% de dèficit estructural en el sistema de pensions, afrontar aquest increment només amb millores de la productivitat i una distribució més equitativa dels seus eventuals guanys?
Els qui hi estan en contra separen les seves respostes en dos tipus d’arguments:
→ Prosperitat més gran i més ben repartida. Molts defensen que les millores en la prosperitat agregada actuals i futures per capita (és a dir: la productivitat, el que cada hora de treball aporta a aquesta prosperitat) són suficients perquè tots continuem jubilant-nos a l’edat actual, o fins i tot abans. El que passa és que no estan ben repartides: una minoria es queda amb una part desproporcionada del pastís de la prosperitat actual i futura.
→ Les dades són exagerades (i n’hi hauria prou amb augmentar l’edat efectiva). Altres veus (particularment a Espanya) no neguen el risc estructural de l’envelliment ni veuen en la productivitat un potencial suficient per compensar-lo, però sí que qüestionen les xifres anteriors. La posició actual del Govern, per exemple, sembla consistir que reindexar les pensions a l’IPC i derogar el factor d’equitat intergeneracional, que no va arribar a néixer, suposa unes despeses que es podrien compensar acostant l’edat efectiva de jubilació a l’edat legal. L’edat a la qual es jubilen els espanyols (edat efectiva) difereix de l’edat legal per l’efecte negatiu de les jubilacions anticipades i, en molta menor mesura, per l’efecte positiu de les jubilacions demorades.
Nosaltres considerem que, efectivament, el sistema actual de jubilació anticipada té efectes regressius que cal compensar. Si el fem més progressiu, de fet, estarem atenent la demanda d’un repartiment més just de la prosperitat. Però, en contra del que suggereixen els qui demanen més redistribució, per fer-ho cal augmentar, no reduir, l’edat efectiva de jubilació. Almenys per als grups amb més ingressos.
La reforma en curs avança en aquesta mateixa direcció, però probablement no prou. I en cap cas no sembla suficient per cobrir les demandes futures plantejades per l’envelliment estructural.
La jubilació anticipada és regressiva
A Espanya, l’edat efectiva de jubilació difereix de l’edat legal perquè, davant del 9% de noves altes al sistema de pensions de treballadors que havien superat la seva edat legal de jubilació, gairebé un 40% es va jubilar anticipadament, ja fos de manera voluntària o no. El 2019 l’edat legal se situava en 65 anys, de manera que l’edat per jubilar-se anticipadament de manera voluntària començava als 63 anys, i als 61 si era de manera involuntària.
Actualment, el sistema penalitza els treballadors que volen jubilar-se anticipadament i recompensa els que allarguen la seva vida laboral més enllà de l’edat legal mitjançant coeficients que redueixen (per a qui es jubila abans d’hora) o amplien (per a qui retarda la data) la pensió final.
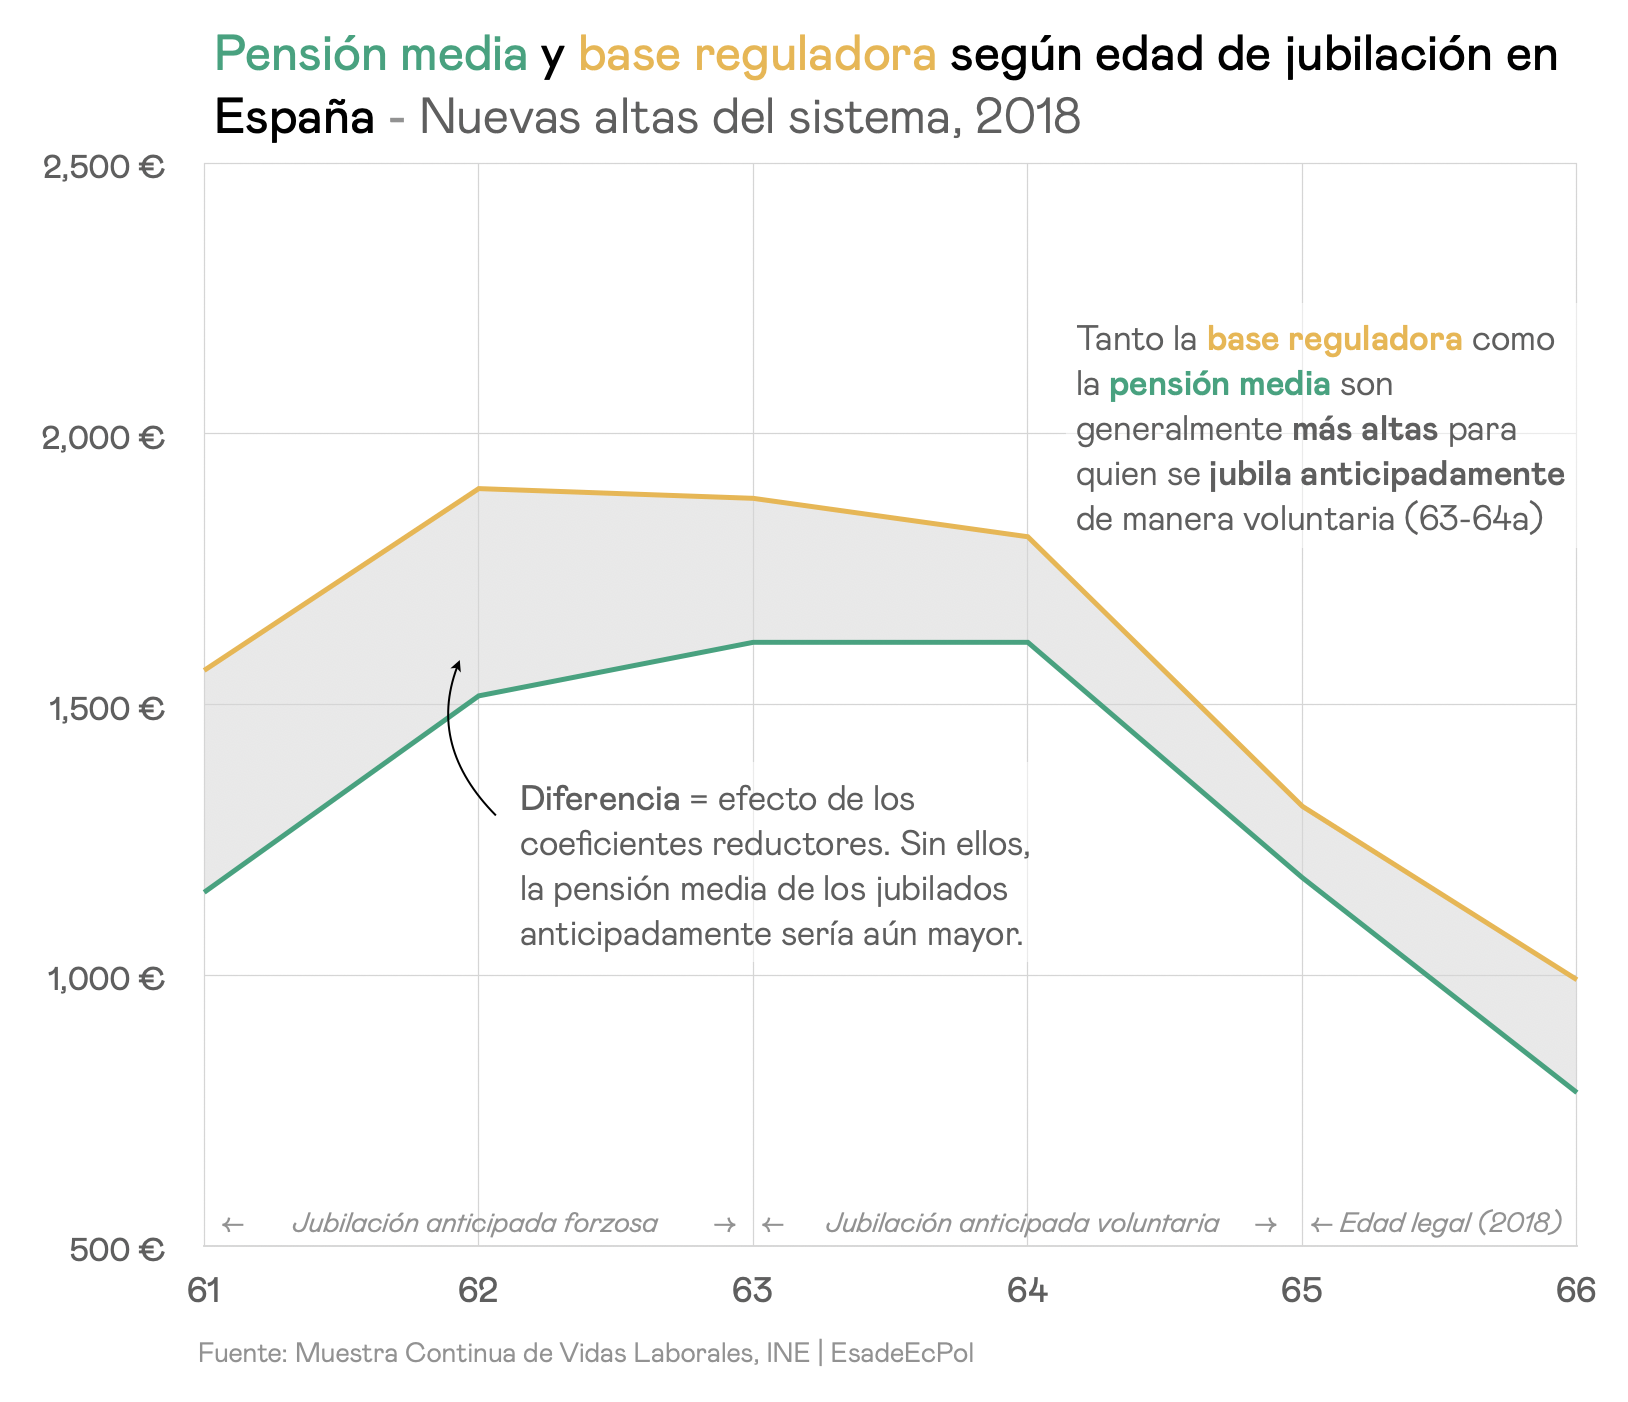
Però aquest sistema, tal com existeix avui, té un fort caràcter regressiu: els treballadors als quals correspondria la pensió màxima tenien uns coeficients reductors sensiblement més baixos que la resta, cosa que els feia més propensos a accedir a la jubilació anticipada. Això es pot apreciar observant la pensió mitjana mensual de les noves altes al sistema durant el 2018 a partir de les microdades de la Mostra Contínua de Vides Laborals d’aquell mateix any.
Els treballadors que es van jubilar el 2018 amb 61 anys tenien una pensió similar a la dels que es van jubilar aquell mateix any a l’edat legal (65 anys), essencialment per l’elevada penalització que van patir, ja que es tractava de jubilacions anticipades forçoses derivades d’episodis d’atur. Tanmateix, els treballadors que es van jubilar anticipadament de manera voluntària, entre els 63 i els 64 anys, sí que van mostrar resultats substancialment millors al mercat laboral: superaven en gairebé un 40% els treballadors que es van jubilar a l’edat ordinària en la seva base reguladora, que recull de manera sintètica la qualitat de la vida laboral en termes salarials. És a dir: s’estan jubilant abans els que més guanyen.
Una altra manera de veure-ho és conèixer el percentatge de treballadors als quals correspondria la pensió màxima dins del total de treballadors que es van jubilar anticipadament. Són els treballadors que han cotitzat per la base màxima al llarg de la seva vida laboral o, el que és el mateix, que han tingut ingressos mensuals superiors a 4.000€ bruts mensuals el 2019 (les bases canvien cada any). Aquest grup de treballadors té un pes diferent segons l’estadística que es faci servir, però es tracta d’un col·lectiu molt petit, especialment si considerem només els que aconsegueixen cotitzar per la base màxima durant gran part de la seva vida laboral. Aquests treballadors més ben pagats, a la part alta de la distribució salarial, van representar gairebé el 19% dels treballadors que es van jubilar anticipadament amb 64 anys el 2018, d’acord amb les dades de la Mostra Contínua de Vides Laborals d’aquell mateix any, gairebé quadruplicant el seu pes en el conjunt dels treballadors (5%).
Millorar el disseny dels coeficients reductors, que actualment fan relativament més atractiva la jubilació anticipada per als treballadors amb salaris més alts, és una de les motivacions centrals de la nova reforma de pensions, que pretén augmentar aquests coeficients del 2024 al 2034.
L’objectiu d’aquesta reforma, o d’altres en la mateixa direcció, és fer que les rendes altes que es retiren del mercat laboral (és a dir, de la contribució a la prosperitat comuna) quan encara els queda marge n’assumeixin el cost efectiu, o bé decideixin retardar l’edat de jubilació. En tots dos casos, els guanys obtinguts pel sistema (via estalvis pels coeficients o mitjançant contribucions addicionals) s’haurien d’utilitzar per construir un coixí redistributiu; és a dir, perquè els futurs ajustos del sistema no afectin, o ho facin en molta menor mesura, les persones que han tingut una vida laboral pitjor.
L’altre objectiu de la reforma consisteix a aconseguir que més treballadors allarguin voluntàriament la seva vida laboral, és a dir, que es jubilin més enllà de l’edat legal, que actualment frega els 66 anys i arribarà als 67 el 2027. Per a això, actualment hi ha els coeficients ampliadors, que tenen la finalitat inversa que en la jubilació anticipada: recompensar el treballador per cada any que, en lloc de jubilar-se, continua treballant. A la llum de les baixes xifres de jubilacions més enllà de l’edat legal, aquest sistema no és suficient per assolir el seu objectiu, i per això el Govern proposa complementar-lo amb un sistema de pagament únic en què, en lloc d’un x% de pensió addicional cada any, s’obtingui un pagament únic en jubilar-se de fins a 12.000€.
La reforma no serà suficient
Més enllà de les consideracions redistributives, queda la pregunta de si el canvi en l’edat efectiva serà suficient per contenir la despesa en pensions en la mateixa mesura que l’augmentarà la indexació de les pensions a l’IPC. Així ho espera el Govern, però nosaltres no.
En el seu format actual, aquesta reforma afectarà, com a molt, un 15% dels treballadors que es jubilin de manera voluntària, que representen aproximadament un 20% de les noves altes al sistema. Segons les estimacions fetes pel grup de Recerca en Pensions i Protecció Social de la Universitat de València, suposant que aquestes persones no canvien el seu comportament, la seva pensió mitjana en entrar al sistema es reduiria un 5%, cosa que, ponderada pel seu pes en el sistema, suposaria una caiguda de la despesa en pensions del 0,42%. Tornar a indexar les pensions a l’IPC tindrà un cost a llarg termini de 3 punts del PIB anuals, una quantitat que supera enormement l’estalvi esperat amb la reforma de les jubilacions anticipades que planteja el Govern.
A tot això cal afegir el risc que la reforma ja planejada no s’acabi implementant del tot. Ja va passar amb el factor de sostenibilitat: després d’aprovar-lo, el termini d’inici de la implementació es va anar ajornant fins que, aquest any, s’ha acabat proposant la seva derogació i substitució. Si bé la indexació de les pensions a l’IPC és immediata, la reforma de la jubilació anticipada començarà el 2024, després de les eleccions del 2023, i tindrà un llarg període d’implementació de 10 anys en què poden passar moltes coses.
Pel que fa a l’efecte del xec únic en el retard de la jubilació, tampoc no hi ha motius per ser optimistes: els mateixos investigadors de la Universitat de València van quantificar recentment que el valor d’aquest nou xec era notablement inferior a les recompenses que ja ofereix el sistema mitjançant els coeficients ampliadors. En un context de guany ràpid d’esperança de vida (només entre el 2010 i el 2019 es va guanyar un any sencer d’esperança de vida als 65 anys), el pagament únic serà, si és possible, una opció cada vegada menys atractiva.
Tot i que la reforma de les jubilacions anticipades sigui pertinent i tingui un efecte redistributiu, no hem de perdre de vista el que és fonamental: el cost del seu efecte redistributiu suposa minar encara més el caràcter contributiu del sistema, i la quantitat de fons que es pot esperar estalviar amb aquesta reforma és ínfima en comparació amb els reptes de despesa que ens esperen.
Continguts relacionats