Aitor Erce
Aitor Erce treballa com a assessor de recerca independent pel Banc Europeu d’Inversions i actualment és investigador visitant de LUISS.
14 jul., 2026
Esade publica cada sis mesos, amb el suport del Banc Sabadell, l’Informe Econòmic i Financer, que en aquesta ocasió arriba a la seva edició número 39 sota el títol «Capacitats energètiques per a un nou temps econòmic». Amb ell, Esade manté la seva vocació de contribuir al debat públic mitjançant una anàlisi rigorosa i plural […]
21 març, 2024
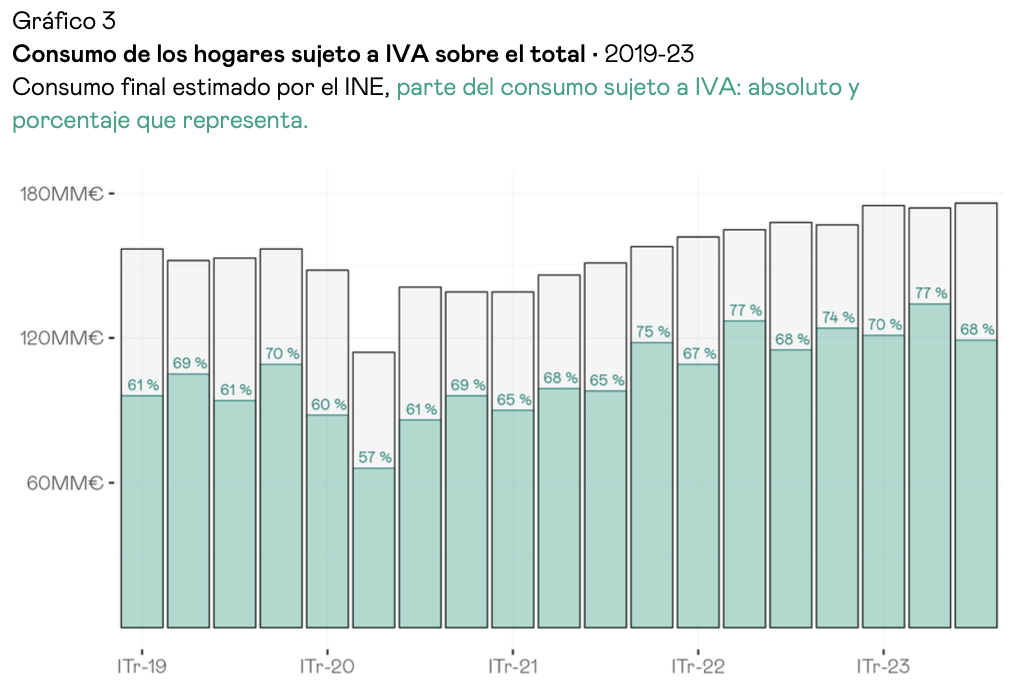
El frau fiscal i l’economia submergida van disminuir arran de la pandèmia? Anàlisi del 2019-23 a partir de la recaptació de l’IVA El 2020, la caiguda dels ingressos fiscals va superar la caiguda del PIB, amb un probable creixement de l’economia subterrània paral·lelament al descens de l’activitat econòmica. En canvi, el creixement dels ingressos fiscals […]
2 des., 2023
Els efectes que generen els impostos sobre el consum de béns amb externalitats negatives reben, des de fa ja més d’un segle, una atenció considerable per part de la recerca econòmica i també dels responsables de polítiques a escala nacional. Tanmateix, estudiar l’efecte que tenen els impostos sobre aquests productes suposa un desafiament metodològic considerable […]
28 febr., 2023
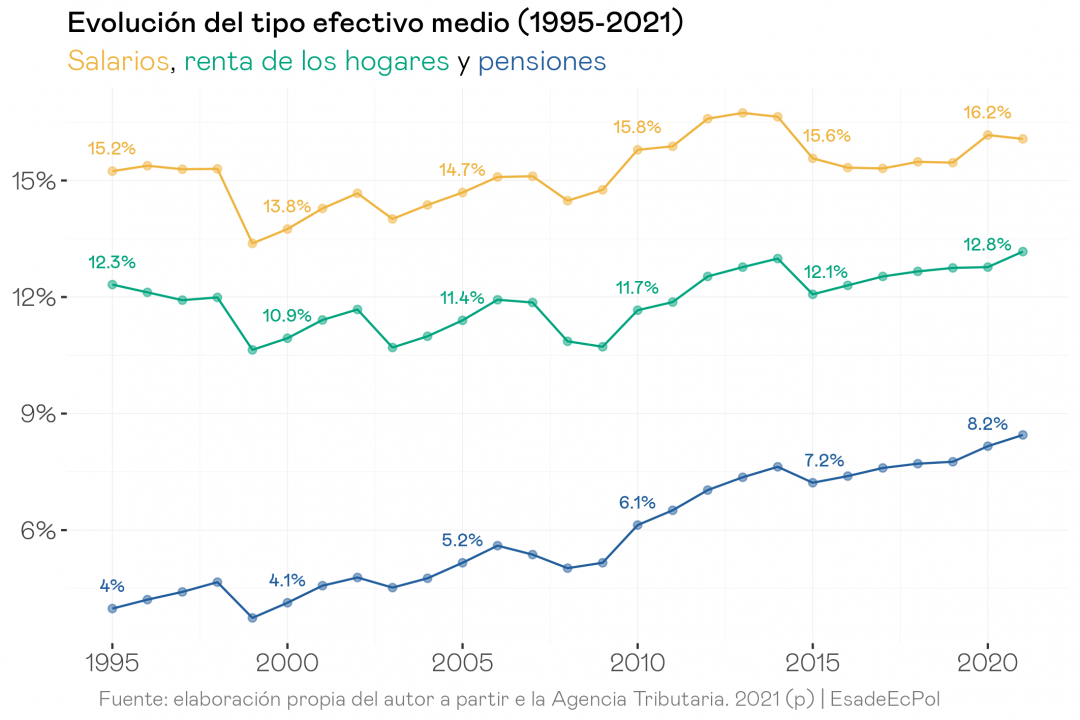
La progressivitat del sistema fiscal espanyol descansa fonamentalment en l’IRPF. Tanmateix, el tipus marginal que expressa aquesta progressivitat té un comportament erràtic: passa del 0% fins als 15.000 euros a incrementar-se 43 punts en nivells de rendes baixes, per després tornar a reduir-se en les rendes mitjanes. L’exemple més extrem d’aquesta anomalia es dona en […]

16 set., 2021
La fiscalidad sobre los impuestos especiales en España no debería quedar fuera de la reforma fiscal que planea el gobierno. Los impuestos al tabaco y a las bebidas azucaradas son particularmente importantes dentro de esta categoría por su capacidad recaudatoria y su impacto sobre la vida cotidiana.