Radiografia del lloguer residencial a Espanya en mans de persones físiques
Jorge Galindo
8 de maig de 2026
El debat públic sobre l’habitatge de lloguer a Espanya està acaparat per dues qüestions de base: a què es dediquen els habitatges que els seus propietaris no fan servir com a residència habitual (segona residència, habitatge buit, lloguer residencial, lloguer turístic, altres usos); i quants en té cada propietari. Totes dues es discuteixen en dos plans diferents que convé mantenir analíticament separats, perquè la seva naturalesa i les seves implicacions són diferents. En el pla del mercat: quanta oferta efectiva d’habitatge de lloguer hi ha per a les llars que la necessiten, i si l’estructura d’aquesta oferta té trets que afectin el funcionament competitiu. I en el pla de la propietat: com es reparteix el patrimoni immobiliari més enllà de l’habitatge habitual entre les llars.
Les dues qüestions tendeixen a discutir-se amb categories gruixudes, sense granularitat, en el debat públic i en la política. Una classificació dicotòmica del tipus «petit propietari / multiarrendador» equipara situacions que probablement volem distingir, com una llar amb dos habitatges residencials llogats i una altra amb deu o més, i impedeix veure quina fracció del mercat està realment concentrada en poques mans. La Llei 12/2023 pel dret a l’habitatge opera amb un llindar de gran tenidor de deu immobles urbans d’ús residencial, llindar que les CCAA poden rebaixar a cinc en zones declarades de mercat residencial tensionat. El llindar compta immobles residencials en titularitat, estiguin llogats o no: una llar amb onze habitatges residencials dels quals només tres són al mercat del lloguer també és gran tenidor. L’exposició de motius de la mateixa llei emmarca aquest llindar amb una finalitat instrumental: identificar els actors amb més capacitat d’incidència sobre el mercat.
El debat polític actiu ha començat a tensionar també la dimensió patrimonial: una proposta catalana en tramitació introdueix de facto un límit a l’acumulació de particulars en zones tensionades, i el debat sobre llindars patrimonials explícits per a persones físiques s’ha arribat a plantejar en seu parlamentària sense consens suficient.
El recent informe del Ministeri de Drets Socials, Consum i Agenda 2030 amb l’IFS-CSIC (Gil, Villas, García-Duch & Lebrusán, 2026), titulat Un mercado dominado por multiarrendadores, opta per una classificació dicotòmica encara més exigent: defineix multiarrendador com a tenidor de dos o més habitatges de lloguer, i titula que «el 60% del parc de lloguer és en mans de multiarrendadors». La motivació que ofereix el mateix informe és contrastar la realitat del mercat amb la imatge pública del «petit propietari amb un únic habitatge llogat», a priori combinant motivacions de mercat i relacionades amb la propietat. Ángel Martínez Jorge va respondre a aquest informe oferint precisament la granularitat que el treball original no oferia en la distribució.
En aquesta línia, fins i tot abans d’entrar a qüestionar les mesures actives o proposades des d’un punt de vista de disseny de polítiques públiques, és imprescindible ancorar aquesta descripció granular de les dues qüestions factuals (ús i distribució), i molt en particular de la segona. Sense això no podrem ubicar i acotar el debat amb precisió. Quants habitatges en mans de llars que no els fan servir per viure-hi es dediquen a cada tipus de lloguer? Qui té aquests habitatges, i quants en té? Aquest text respon a aquestes preguntes amb una explotació estadística detallada de les microdades del Panel de Llars IEF-AEAT 2016-2023, font gràcies a la qual aquest tipus d’anàlisi és per primera vegada viable a Espanya (vegeu l’apartat de Contrast amb altres exercicis similars més avall). Ho fem amb l’objectiu d’il·luminar aspectes que fins ara romanien a l’ombra o enfosquits per categories més gruixudes. Primer, a què es dediquen els habitatges no principals i com evoluciona en el temps, distingint el que entra al mercat del lloguer (residencial, turístic, altres usos) del que en queda fora (segona residència, buit o cedit sense declarar). Segon, com es distribueix la propietat del lloguer residencial entre les llars arrendadores, a escala nacional, per CCAA i per a algunes ciutats amb prou mostra al panel. El tancament torna sobre la distinció entre els dos plans (mercat i propietat) per discutir què diuen les dades en cadascun.
Què hi ha realment dins del «lloguer»
El terme «lloguer» comprèn coses molt diferents: contractes amb llogater empresa (autònoms o societats que arrenden locals, naus, trasters o altres propietats típicament afectes a una activitat empresarial), contractes entre familiars (habitualment a preus per sota de mercat), lloguer turístic, lloguer de temporada i lloguer d’habitatge habitual. El que fem en aquest informe és aïllar aquestes categories a partir de com es declaren els lloguers a l’IRPF, gràcies a un treball minuciós i ad hoc amb el Panel de Llars de l’Institut d’Estudis Fiscals (descrit a la nota metodològica). Apliquem dos filtres conceptuals. Primer, descartem el que es lloga a empreses i a familiars directes: quan el llogater és una empresa, els usos possibles se separen amb claredat de l’alternativa residencial; quan és un familiar directe, els preus se separen amb claredat dels de mercat. Segon, descartem per construcció els habitatges que les llars propietàries fan servir com a residència habitual.
Aquesta via i aquesta font ens permeten donar una imatge de gran detall de la part més important del mercat: el que és en mans de persones físiques. El cost analític és quedar-nos sense els habitatges en mans de persones jurídiques (societats, fons, SOCIMIs i vehicles similars), que segons el Banc d’Espanya ronden el ≈8% del mercat privat del lloguer, i sense el parc públic o social.
El que queda, després dels filtres, és el subconjunt d’habitatges que ja es destinen a ús residencial o que plausiblement es podrien destinar a lloguer residencial de llarg termini. Dins d’aquest subconjunt distingim cinc categories a partir dels senyals del Panel:
- Lloguer residencial. Combinació de declaració de rendiments del capital immobiliari, aplicació de la reducció per arrendament d’habitatge habitual i llogater persona física no familiar.
- Altres tipus de lloguer entre persones físiques. Resta d’operacions d’arrendament entre persones físiques no familiars que no encaixen en la categoria anterior: identificat pel nombre reduït de dies en lloguer i la naturalesa del rendiment.
- Segona residència. L’immoble que la declaració de l’IRPF assenyala a disposició del propietari, a més del seu habitatge habitual, sense lloguer ni cessió formal. Un per llar.
- Tercera residència o següents, buida o sense declarar. Categoria residual que amb les dades disponibles no podem delimitar amb nitidesa: terceres i subsegüents residències no declarades com a tals, habitatges cedits temporalment a familiars sense contracte formal, buits o semibuits, o sense cap ús declarat. És un calaix heterogeni i així el tractem.
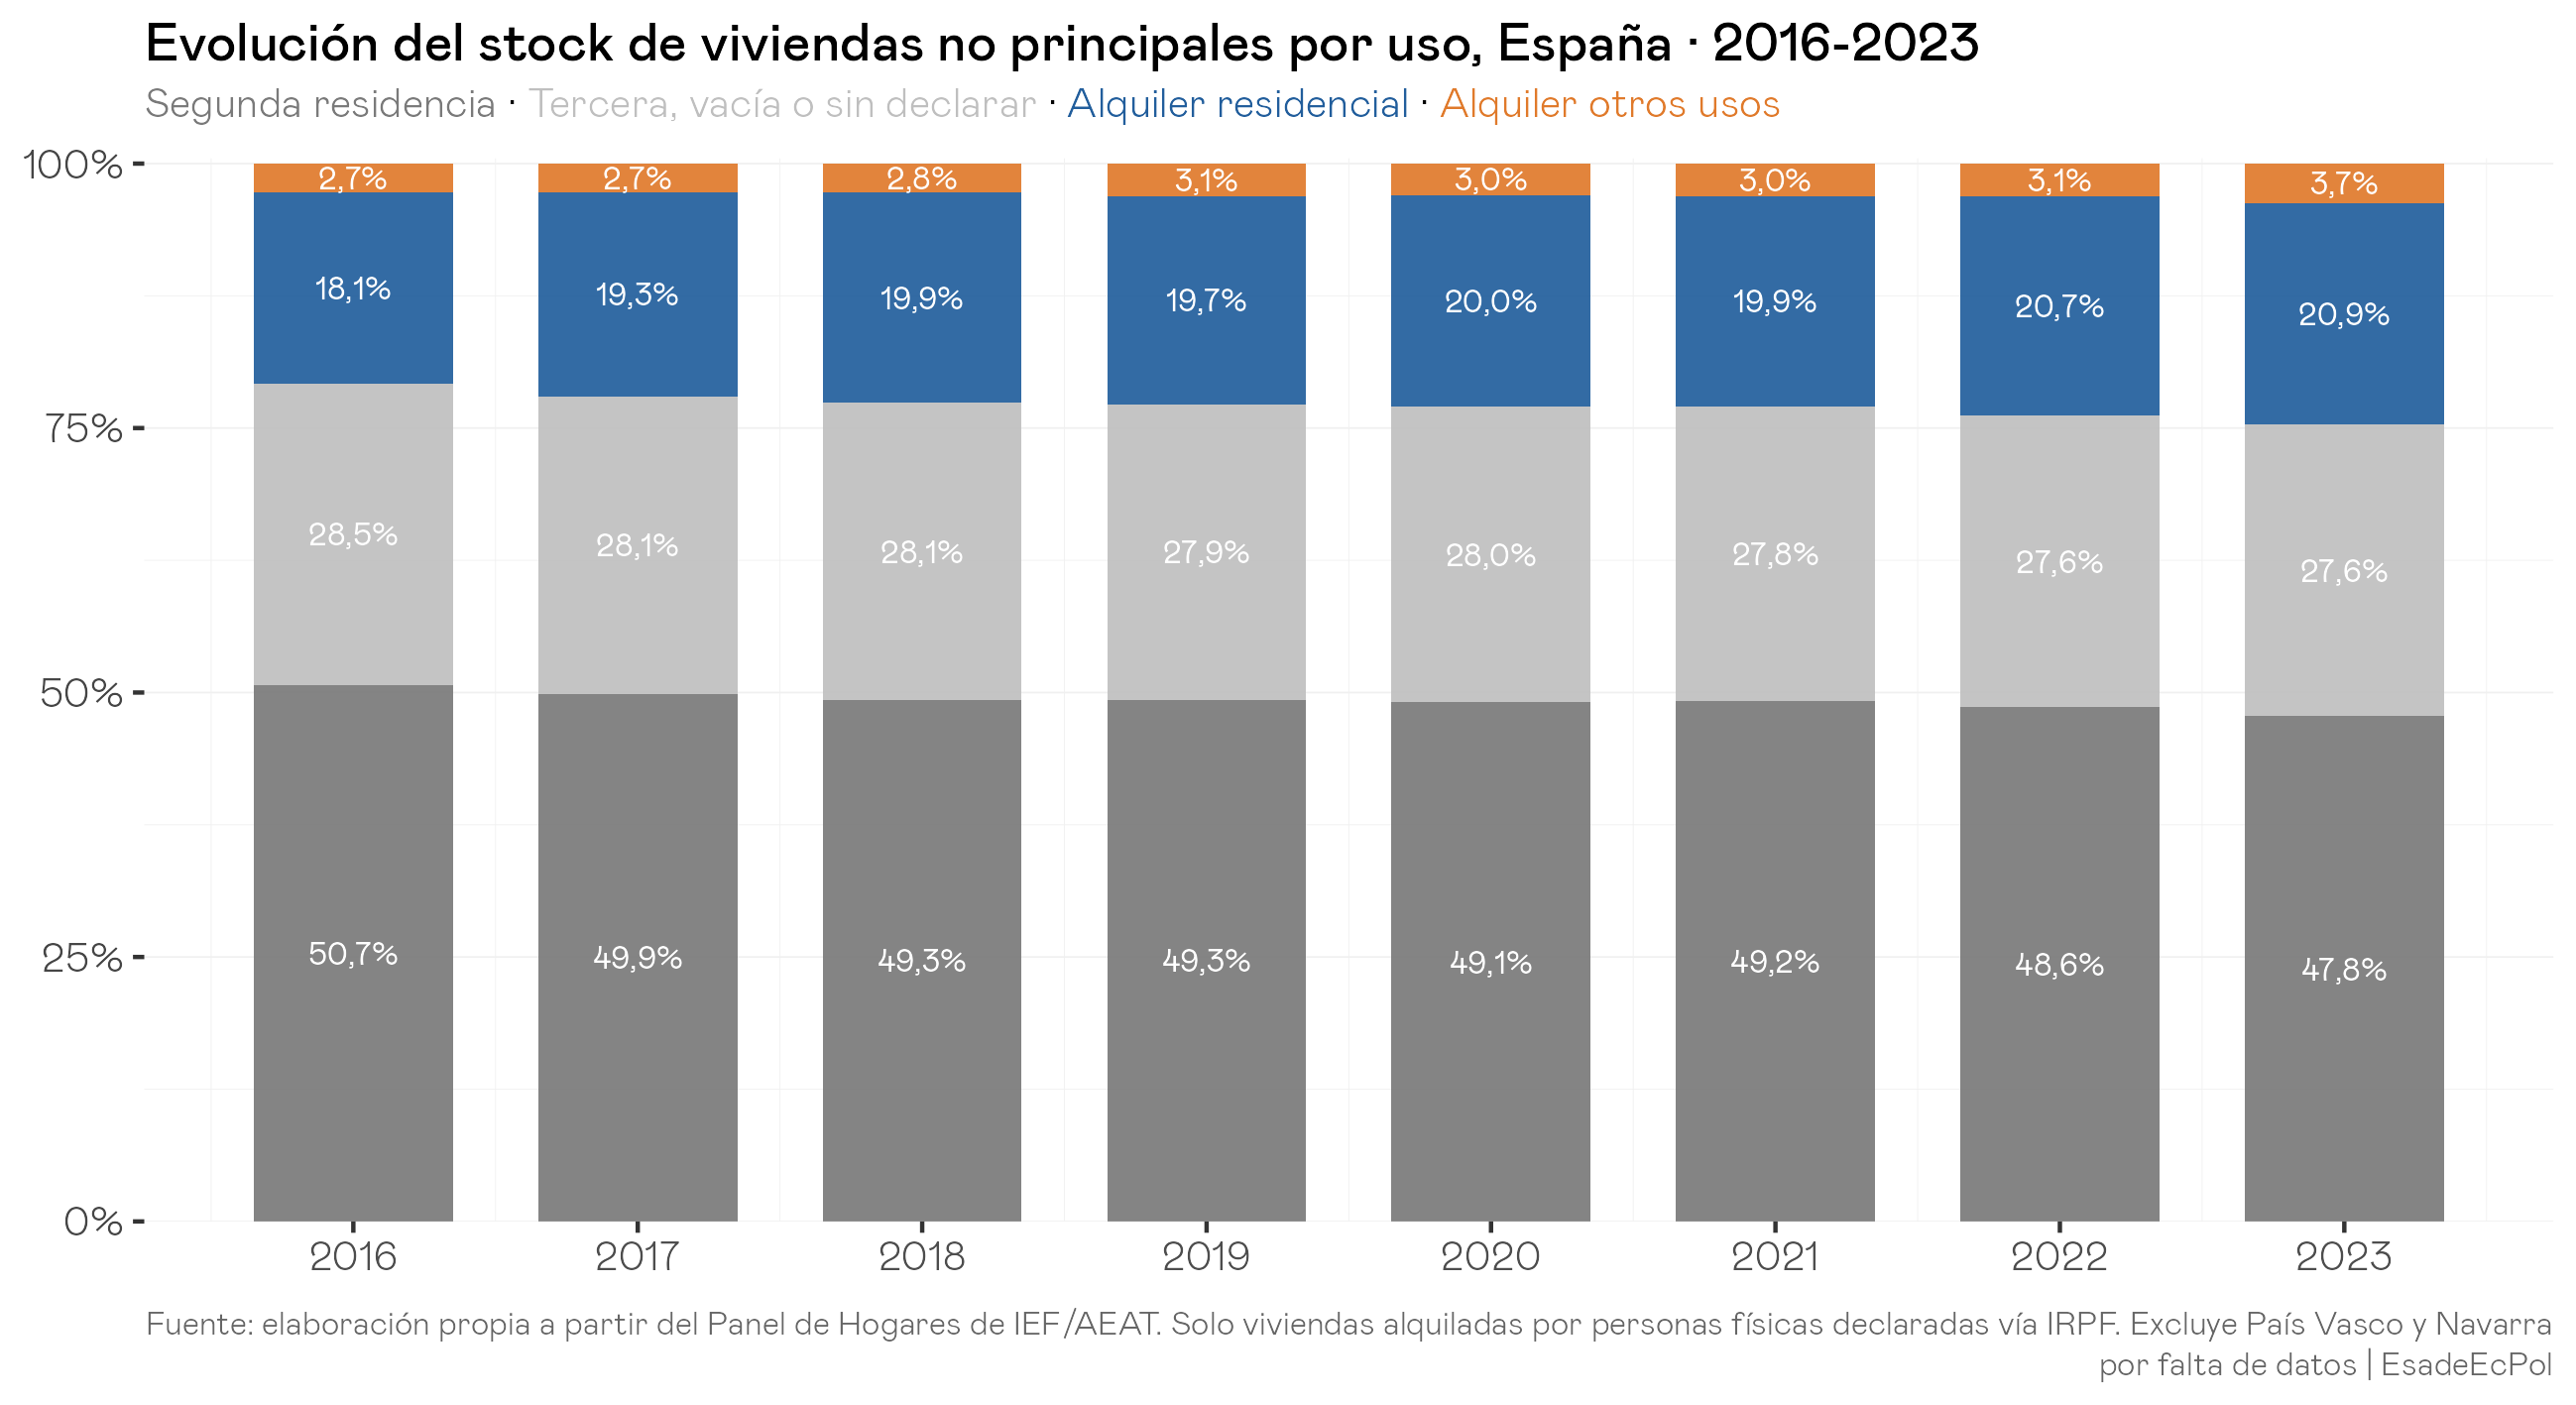
La fotografia agregada de l’estoc no principal el 2023 deixa la jerarquia clara: el que considerem com a segona residència (47,8%) i l’habitatge buit o cedit sense declarar (27,6%) sumen més de tres quartes parts de l’estoc no principal, mentre que el lloguer residencial representa el 20,9% i la resta (3,9%) és una fracció petita.
El lloguer ha anat creixent en el seu pes sobre el total, guanyant terreny a l’habitatge que no està mobilitzat per a això. La resta de l’estoc no principal contemplat en aquesta anàlisi (al voltant del 75%) queda fora del mercat del lloguer, i és majoritàriament el que hem definit com a segona residència. La tendència dels altres components ha estat a la baixa, cosa que encaixa amb la demanda incrementada de llars, turistes i no residents no coberta per oferta de nova construcció. La distribució territorial serà especialment rellevant per analitzar aquest component, perquè és molt diferent tenir habitatge en segona residència o en ús indeterminat en una àrea de demanda elevada de llars, de demanda turística elevada, de totes dues, o de cap de les dues. Hi arribarem a la segona part del text.
De moment, passem a concentrar-nos en el lloguer residencial en mans de persones físiques que no és a un familiar i que presumiblement es regeix per un contracte de llarga durada.
Com es distribueix la propietat dels habitatges de lloguer residencial
«Com de concentrat està el lloguer residencial?» admet dos punts de partida diferents però complementaris. Podem mirar el que s’arrenda (l’estoc d’habitatges llogats, repartint-lo segons la mida del propietari) o podem mirar qui arrenda i comptar llars arrendadores. Treballem amb la llar (no amb l’individu) perquè és la unitat natural de tinença d’habitatge, renda i patrimoni: suma el que els dos cònjuges puguin tenir per separat i evita que un matrimoni amb tres pisos comuns es comptabilitzi com dos arrendadors petits.
Cada lent respon a una pregunta diferent. La d’estoc d’habitatge contesta «quina fracció del parc llogat és en mans de llars amb diverses propietats?», útil quan es pensa en política de preus sobre el conjunt del mercat. La de llar arrendadora contesta «quina fracció de les llars amb propietats en lloguer residencial en té més d’una, dues, cinc o deu a les seves mans?», útil per a fiscalitat o registres administratius. La primera parla de mercat i la segona parla de patrimoni.
El gràfic següent superposa les dues distribucions per al 2023.
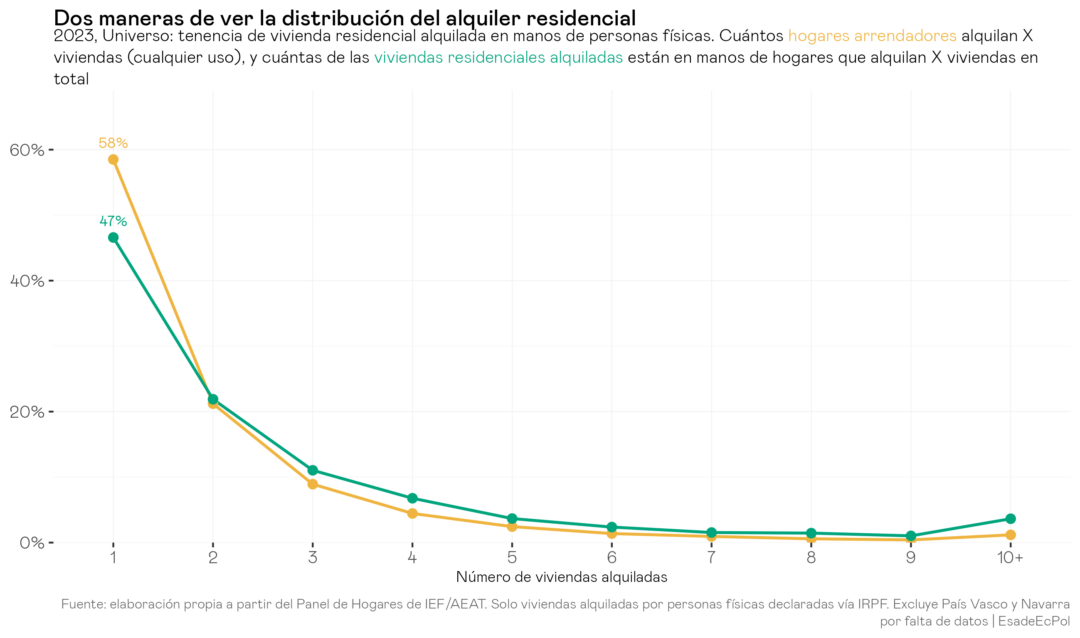
Les dues línies s’assemblen però no coincideixen. La lent de l’estoc (verd) sempre estarà més carregada cap a la dreta que la de llars (groc): cada habitatge compta com una observació, de manera que una llar amb cinc pisos llogats en residencial aporta cinc unitats a l’estoc però només una al recompte de llars. Un exemple simplificat ho deixa clar. Imaginem que tenim deu llars arrendadores residencials: nou lloguen un habitatge i una en lloga cinc. A la lent de la llar (denominador: llars), 9 de cada 10 són arrendadors amb un habitatge (90%) i només 1 de cada 10 (10%) en té cinc. A la lent de l’estoc (denominador: habitatges), hi ha 14 habitatges en total: 9 els posa el primer grup (64%) i 5 els posa l’única llar gran (36%). El conjunt de llars amb molts habitatges és el mateix en tots dos casos, però el pes relatiu canvia amb el denominador. Aquest és el mecanisme pel qual la verda (estoc) és sempre més a la dreta que la groga (llars).
Com es reparteix l’estoc d’habitatges com a lloguer residencial
La primera vista respon, doncs: del total d’habitatges de lloguer residencial en mans de persones físiques, quants pertanyen a llars arrendadores que en tenen molts i quants a llars arrendadores que en tenen un de sol?
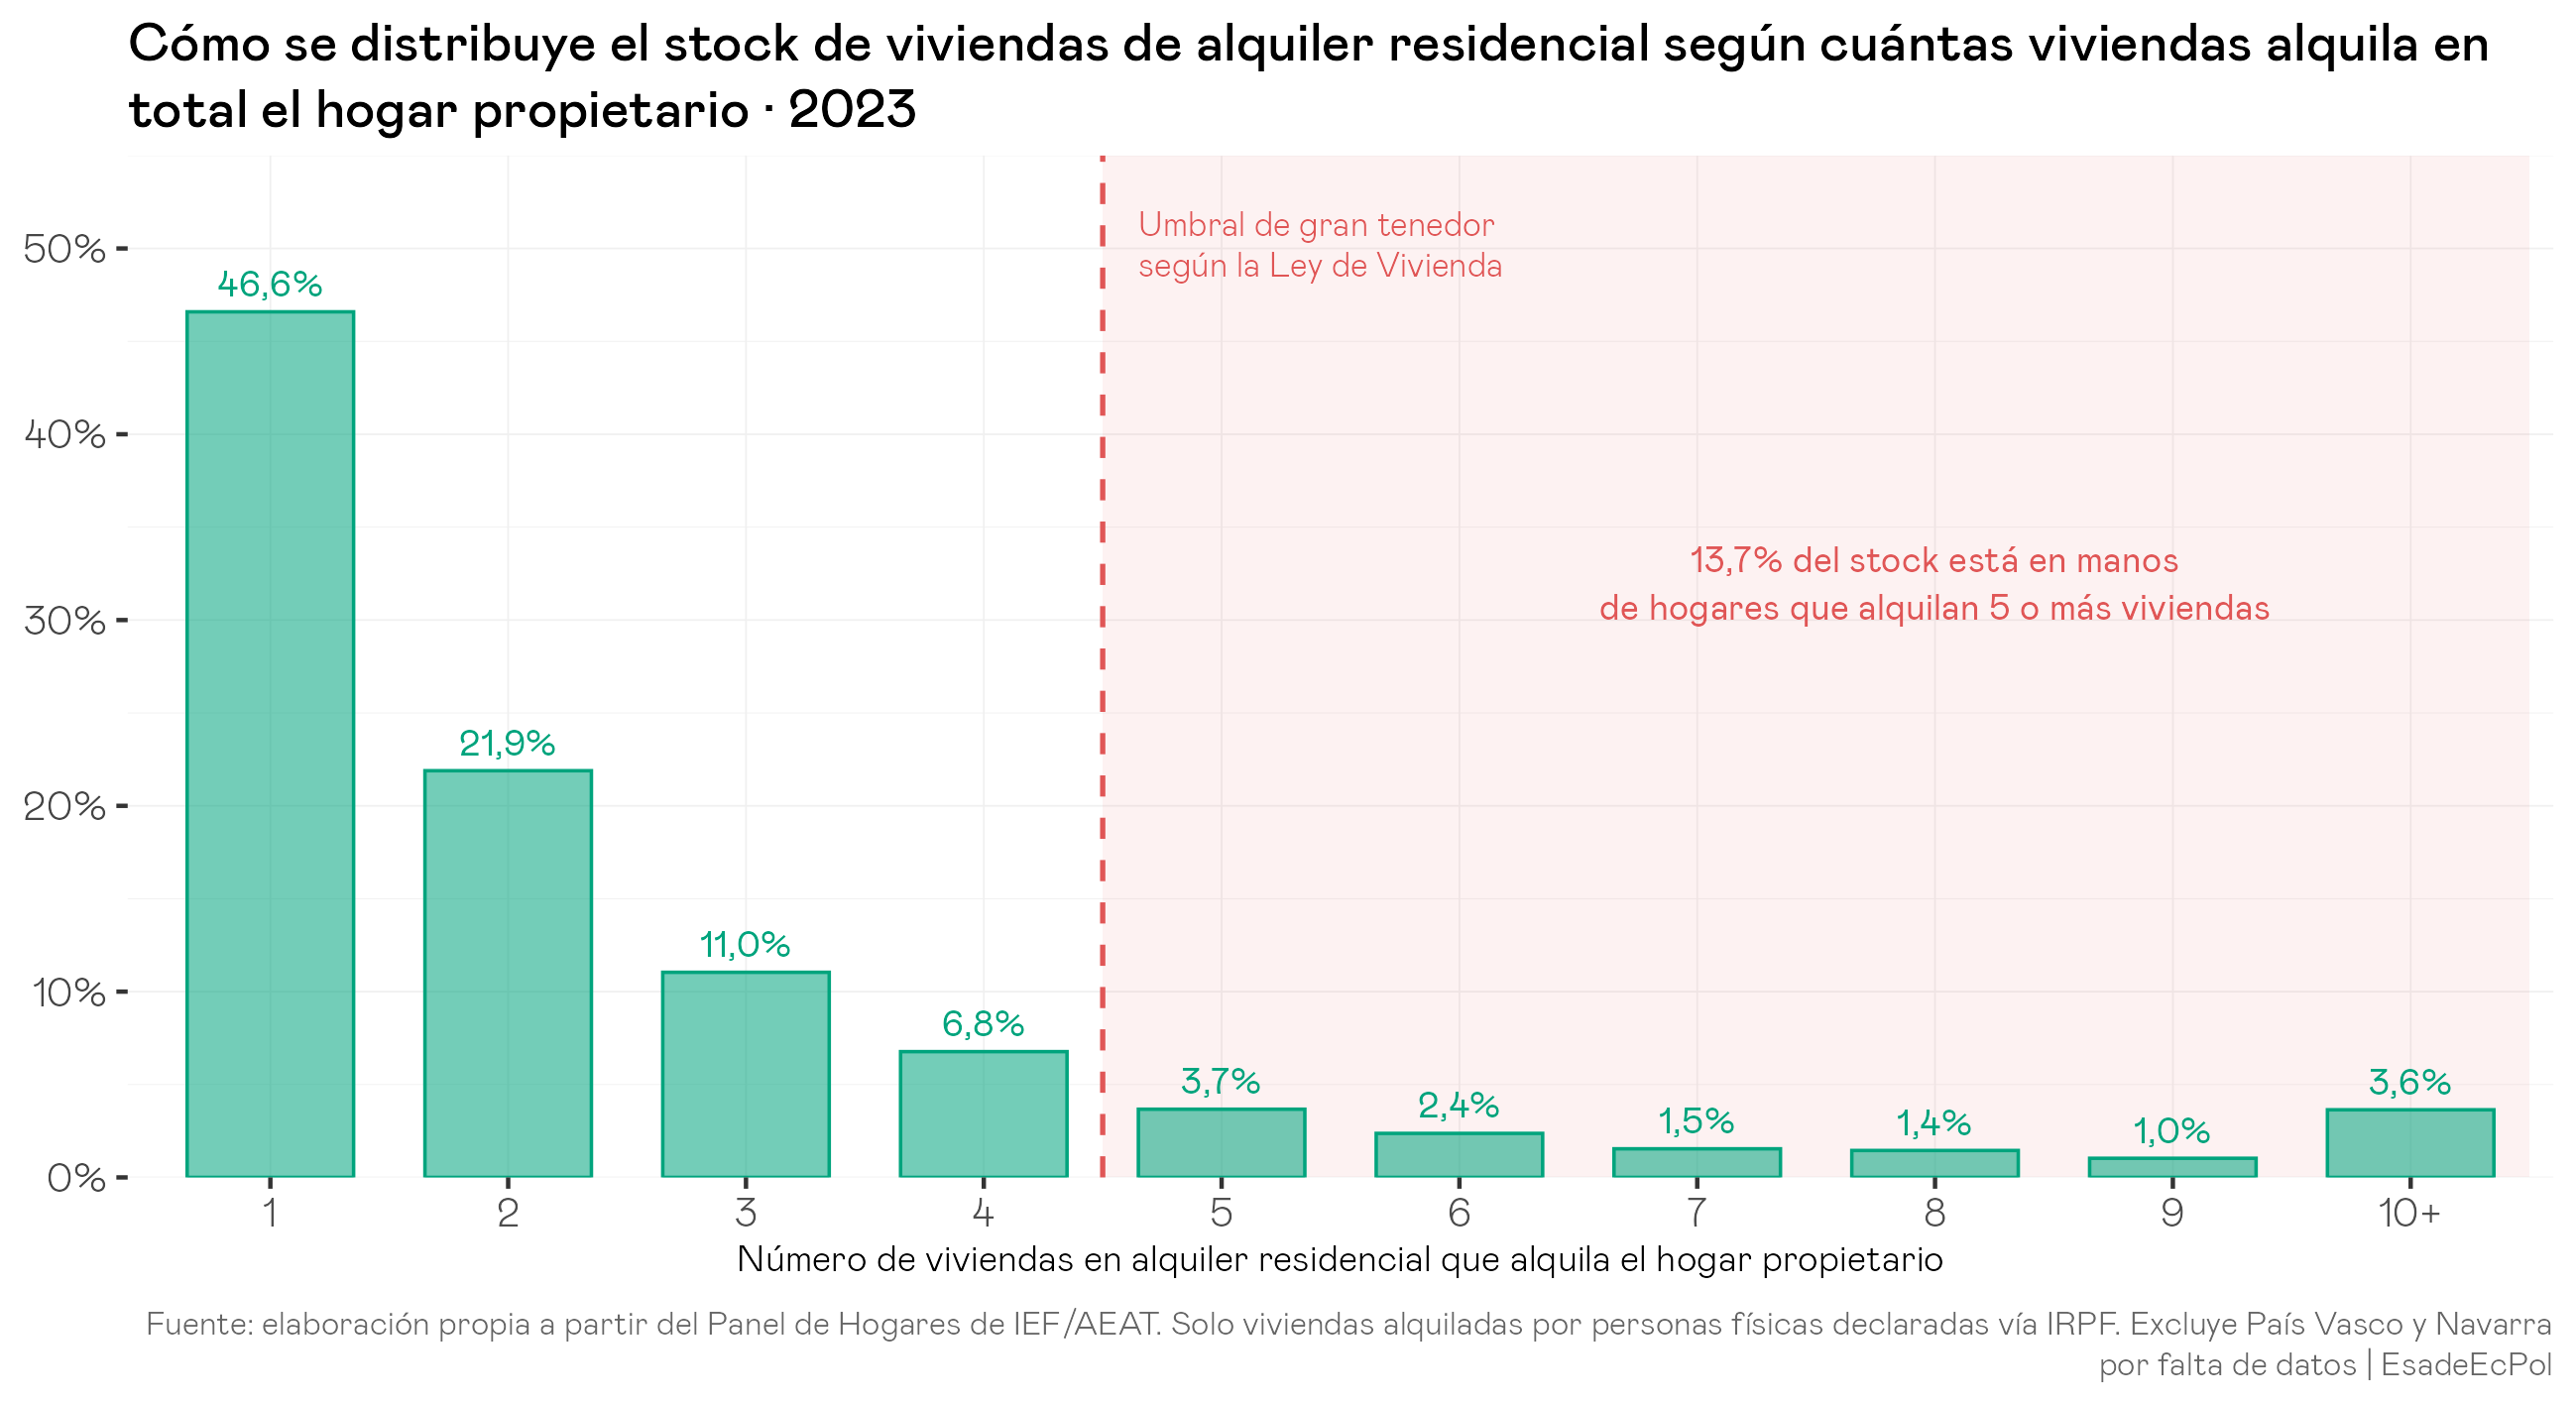
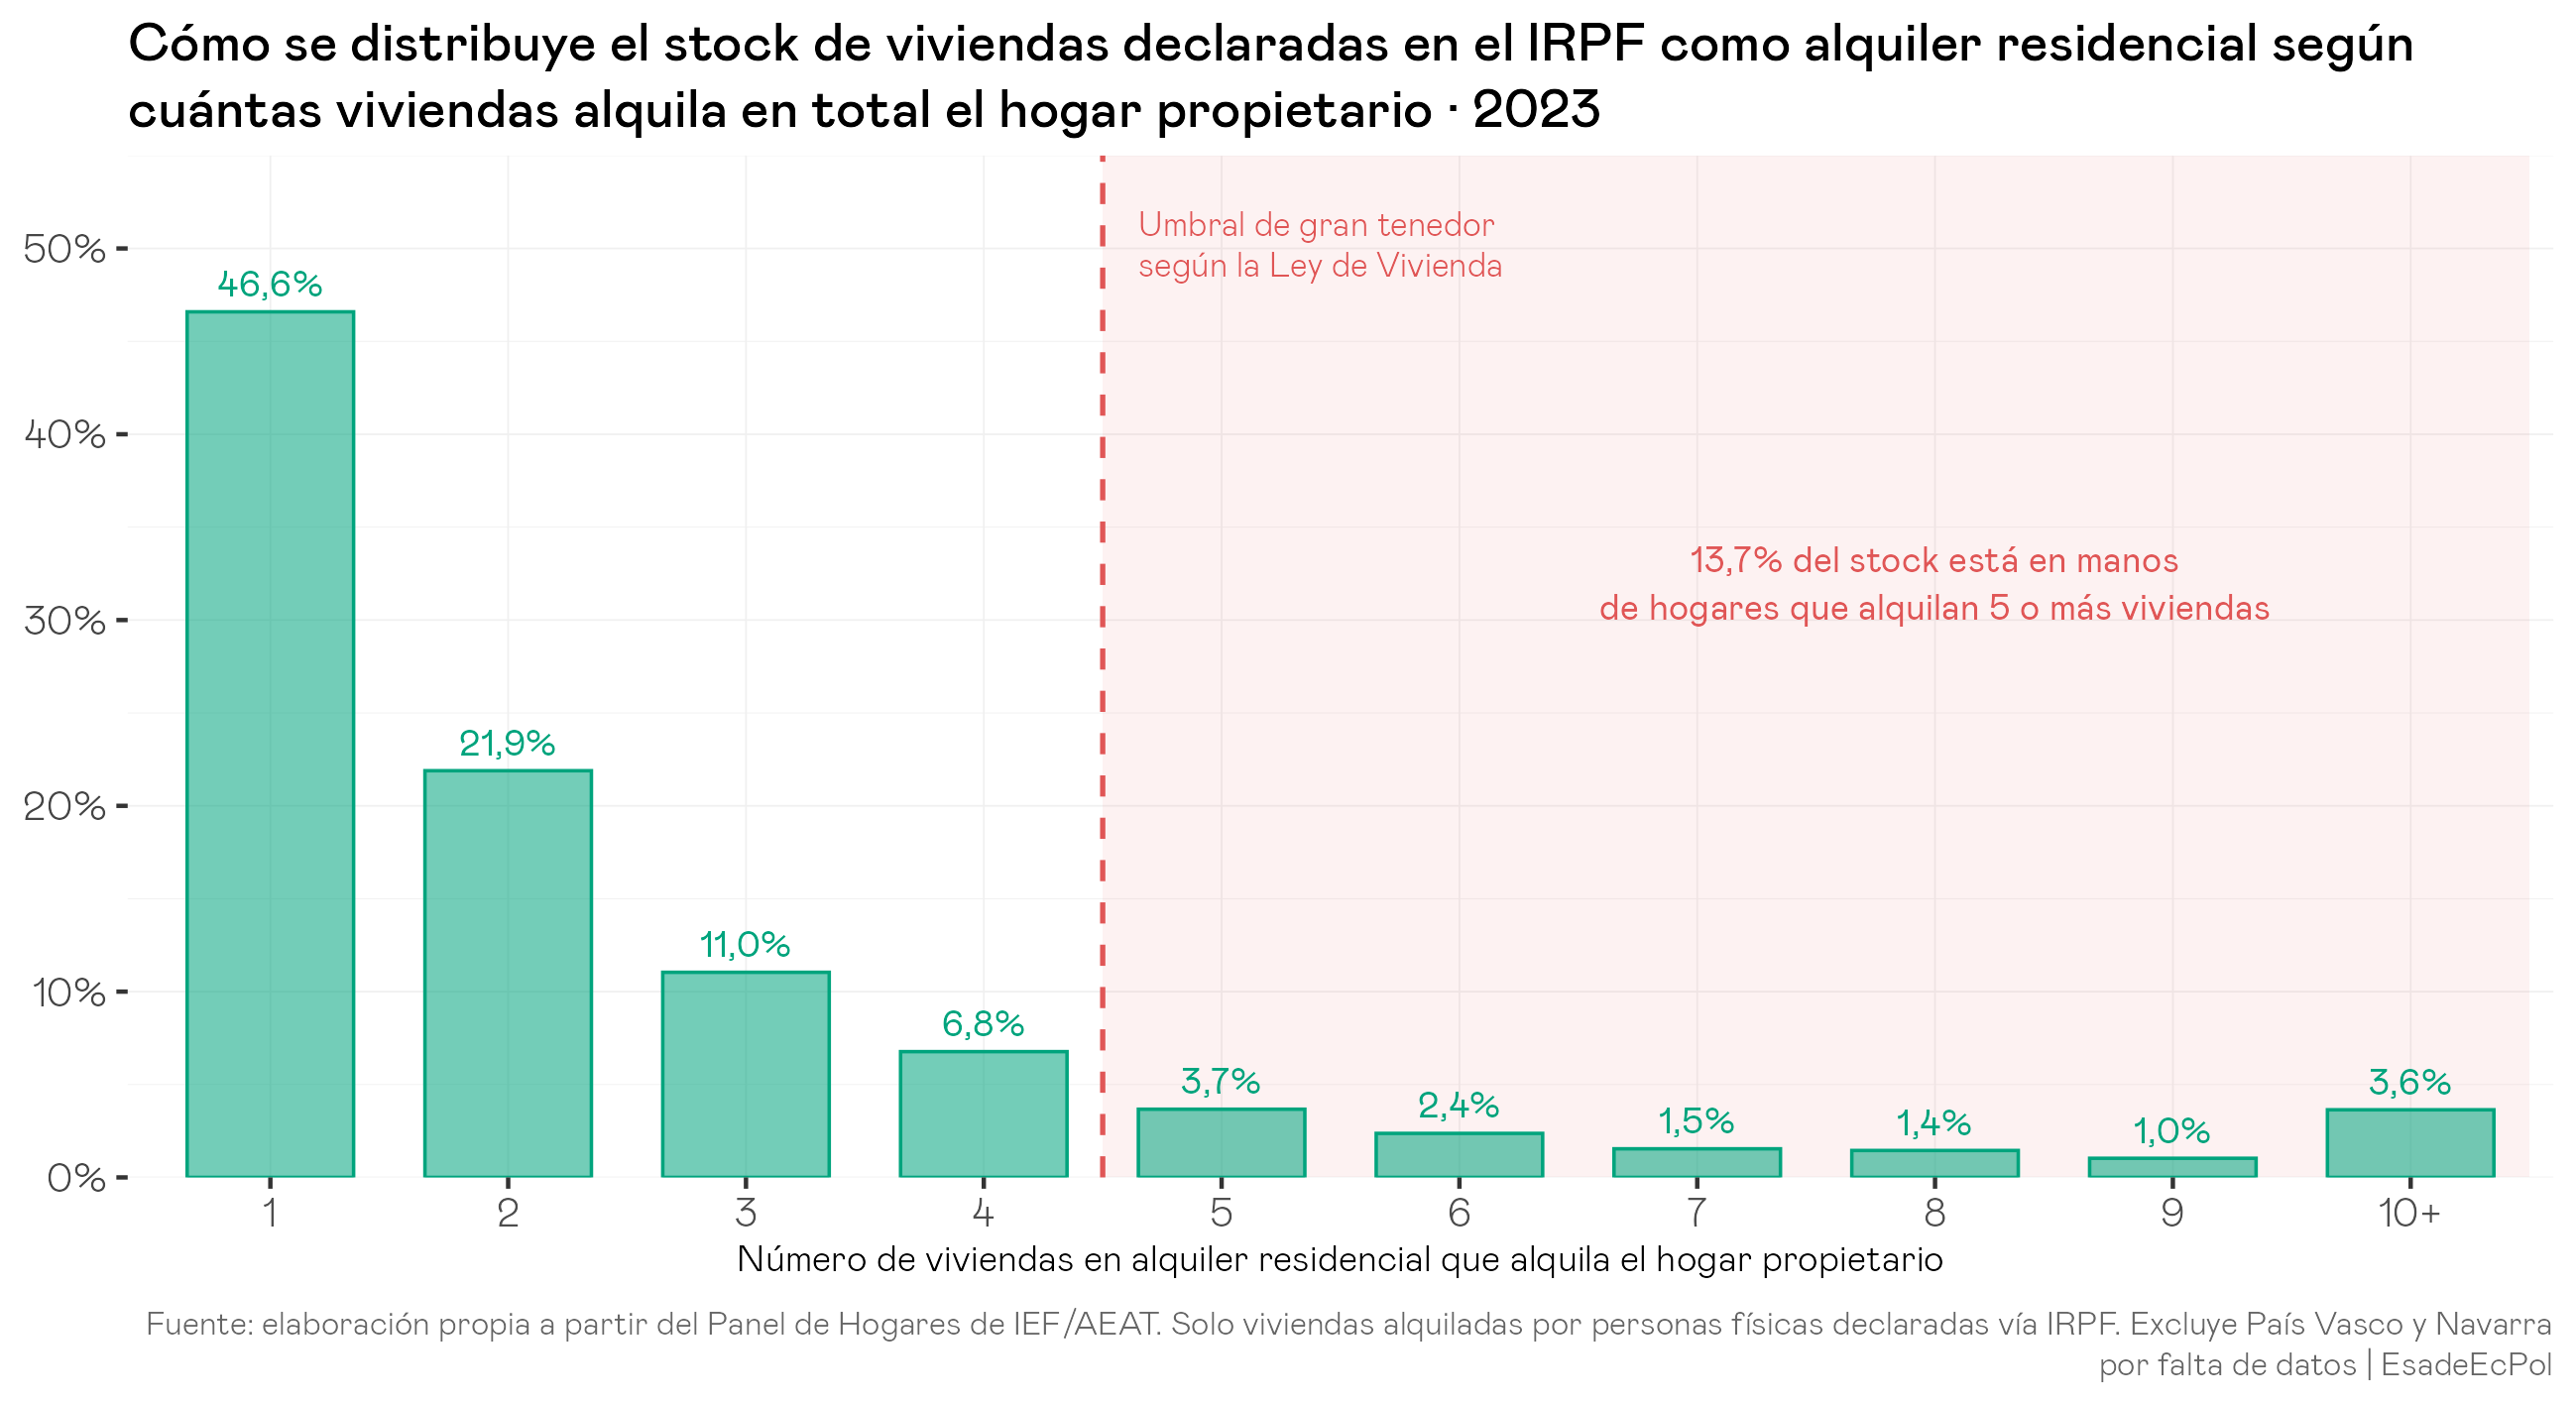
Un 46,6% de l’estoc llogat com a habitatge habitual en mans de persones físiques és en llars que lloguen un sol habitatge residencial. Introduïm aquí com a afegit analític dos talls addicionals, els que la Llei 12/2023 utilitza en la seva definició de gran tenidor: cinc o més habitatges (llindar aplicable en zones declarades de mercat residencial tensionat) i deu o més (llindar per defecte fora d’aquestes zones). En el primer tall, l’estoc en mans de llars amb cinc o més habitatges residencials llogats és el 13,7%; en el segon, el de llars amb deu o més, amb prou feines el 3,6%.
Convé matisar la lectura: la Llei 12/2023 compta immobles residencials en titularitat (llogats o no), mentre que aquí comptem només els efectivament llogats com a residencial. Això significa que algunes llars per sota dels nostres llindars podrien complir el llindar legal real (per exemple, una llar amb tres habitatges llogats i set de buits seria gran tenidor a escala estatal i apareix al nostre compte només en el grup de tres). Fem servir els talls amb ànim analític, no normatiu: no impliquen cap apreciació pròpia sobre si aquests llindars descriuen concentració significativa de mercat o un punt en què tingui sentit desincentivar l’acumulació, sinó que simplement aprofiten els ancoratges legals vigents per situar la lectura.
Aquesta distribució amb prou feines s’ha mogut en set anys. El gràfic següent compara 2016 i 2023.
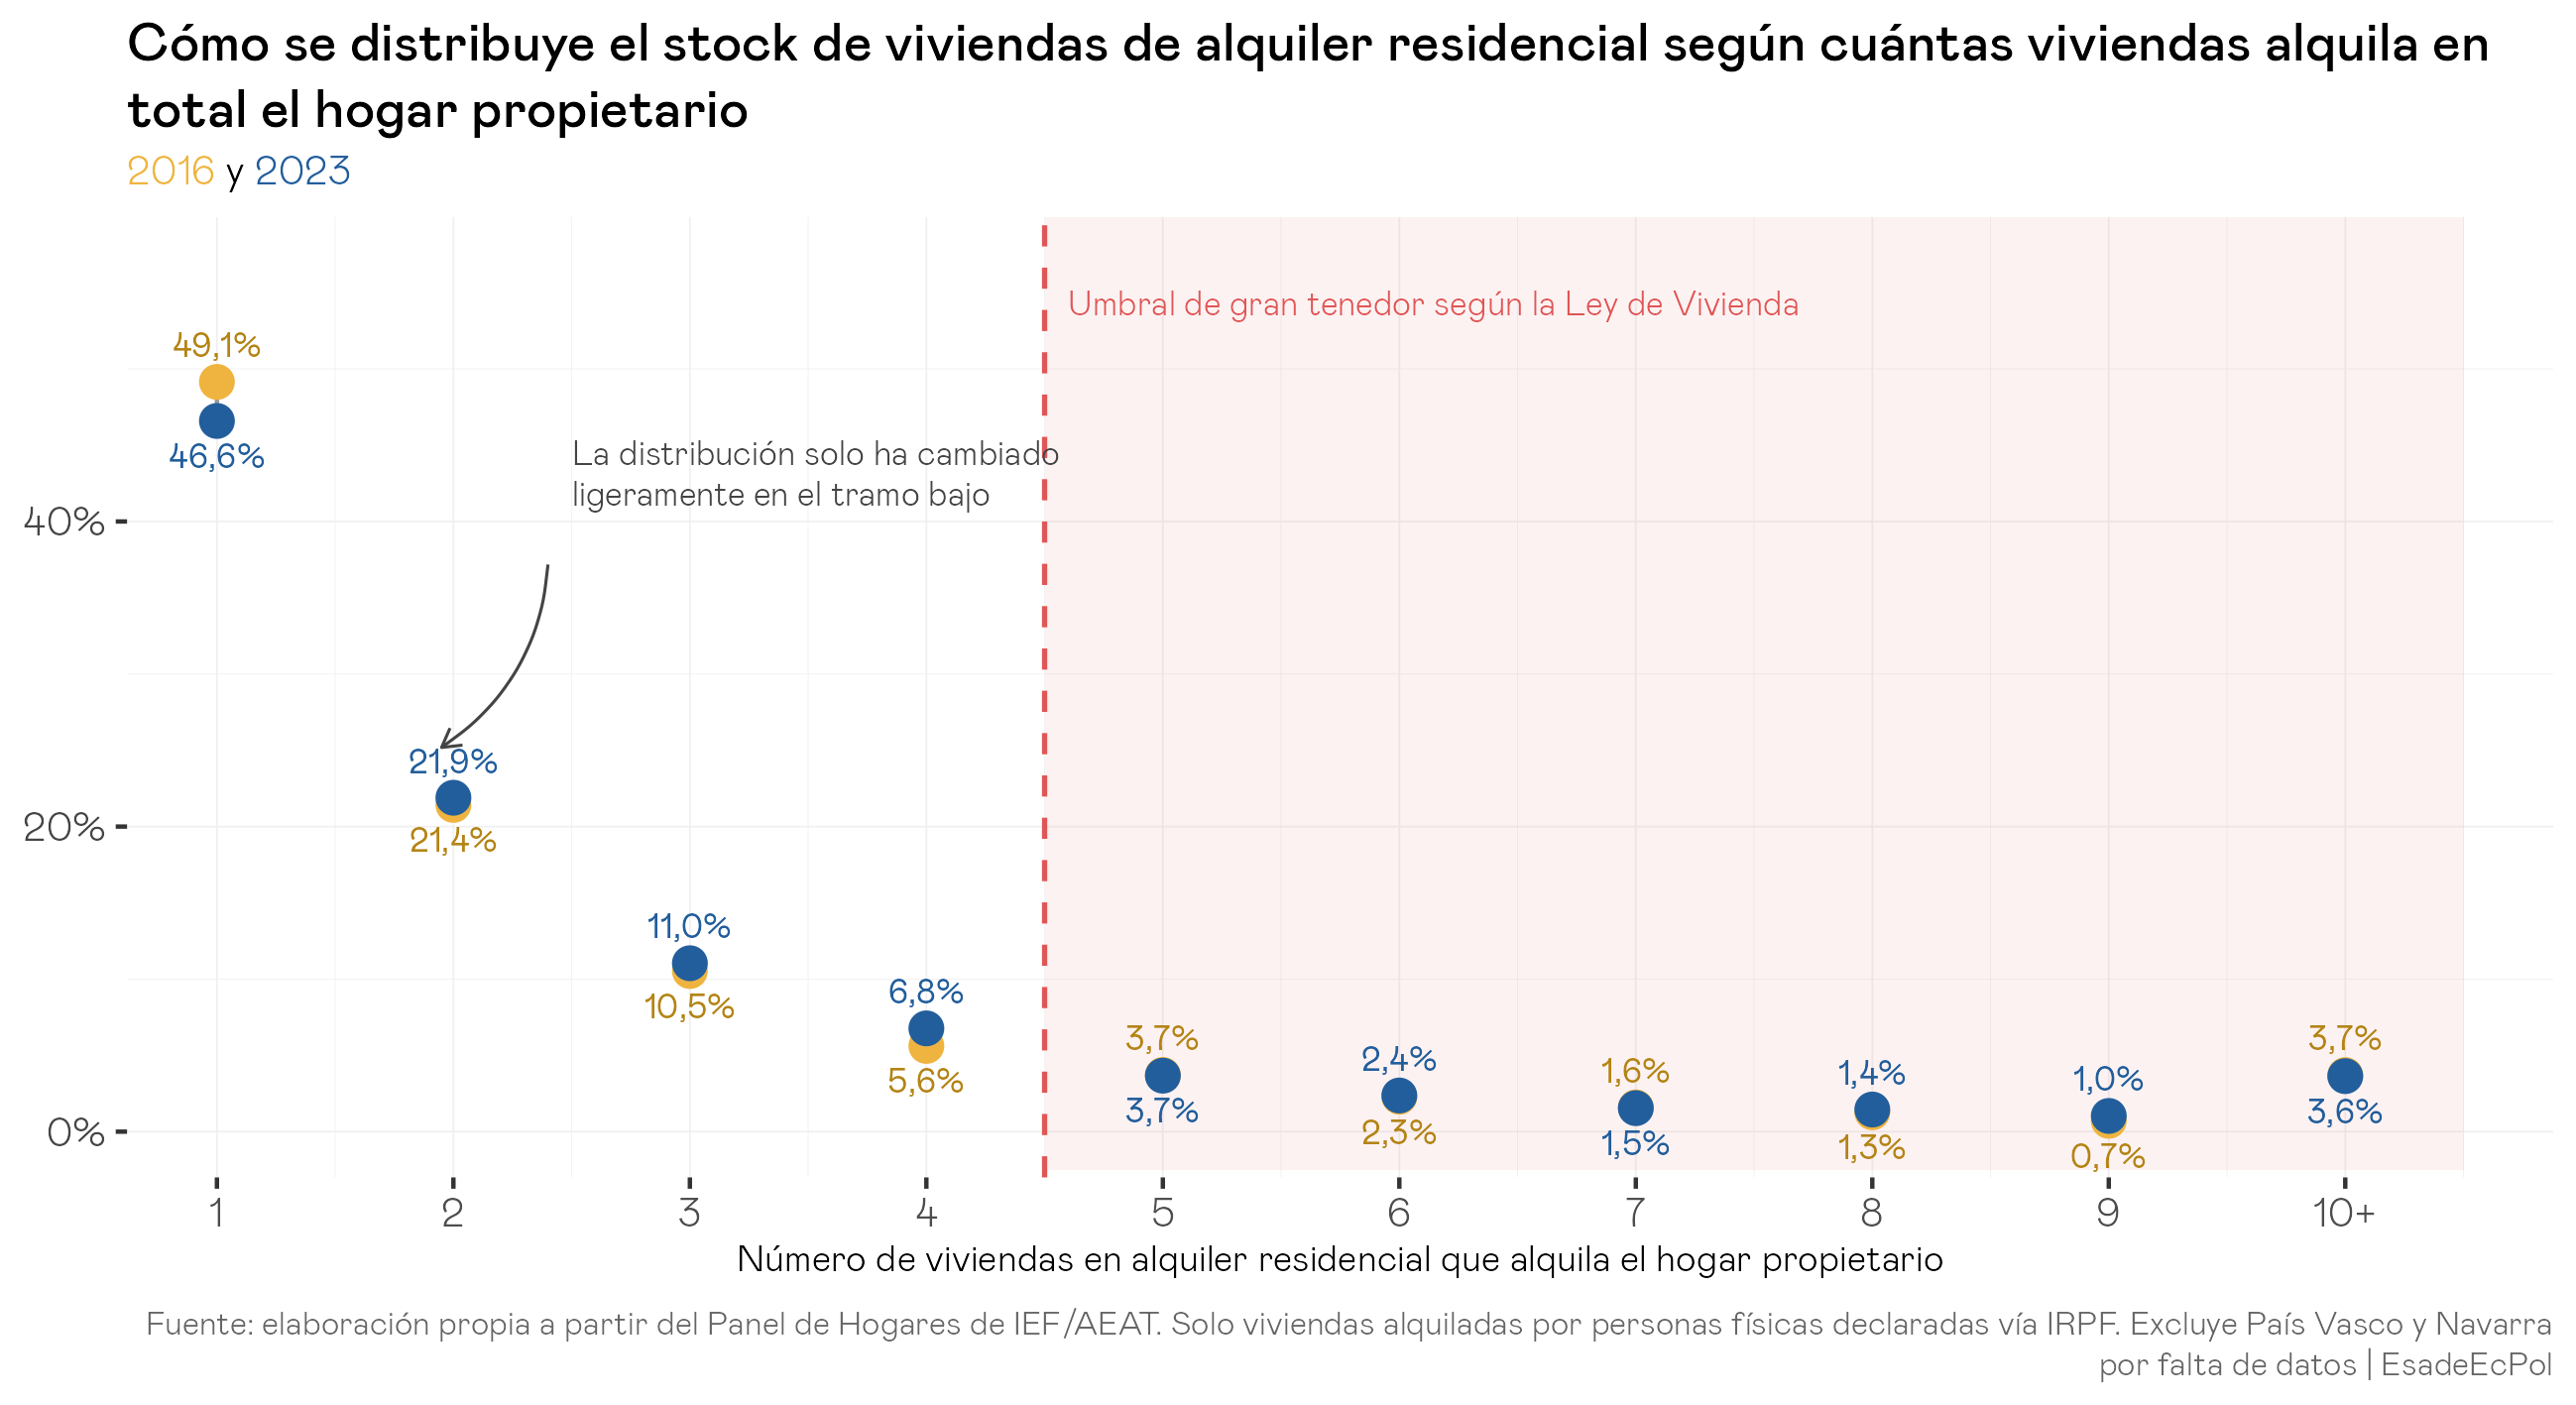
La part de l’estoc en mans de llars amb un sol habitatge llogat baixa del 49,1% al 46,6%; la que és en mans de llars amb cinc o més puja del 13,3% al 13,7%. Els moviments són al tram baix (en concret, a les llars amb un, dos i tres habitatges llogats) i són compatibles amb un patró en què part de les llars arrendadores que ja tenien un habitatge residencial llogat n’han afegit un més. El pes de les llars amb molts habitatges amb prou feines es mou.
La lent de la llar
La segona vista compta llars arrendadores residencials: quantes lloguen només un habitatge i quantes en lloguen molts?
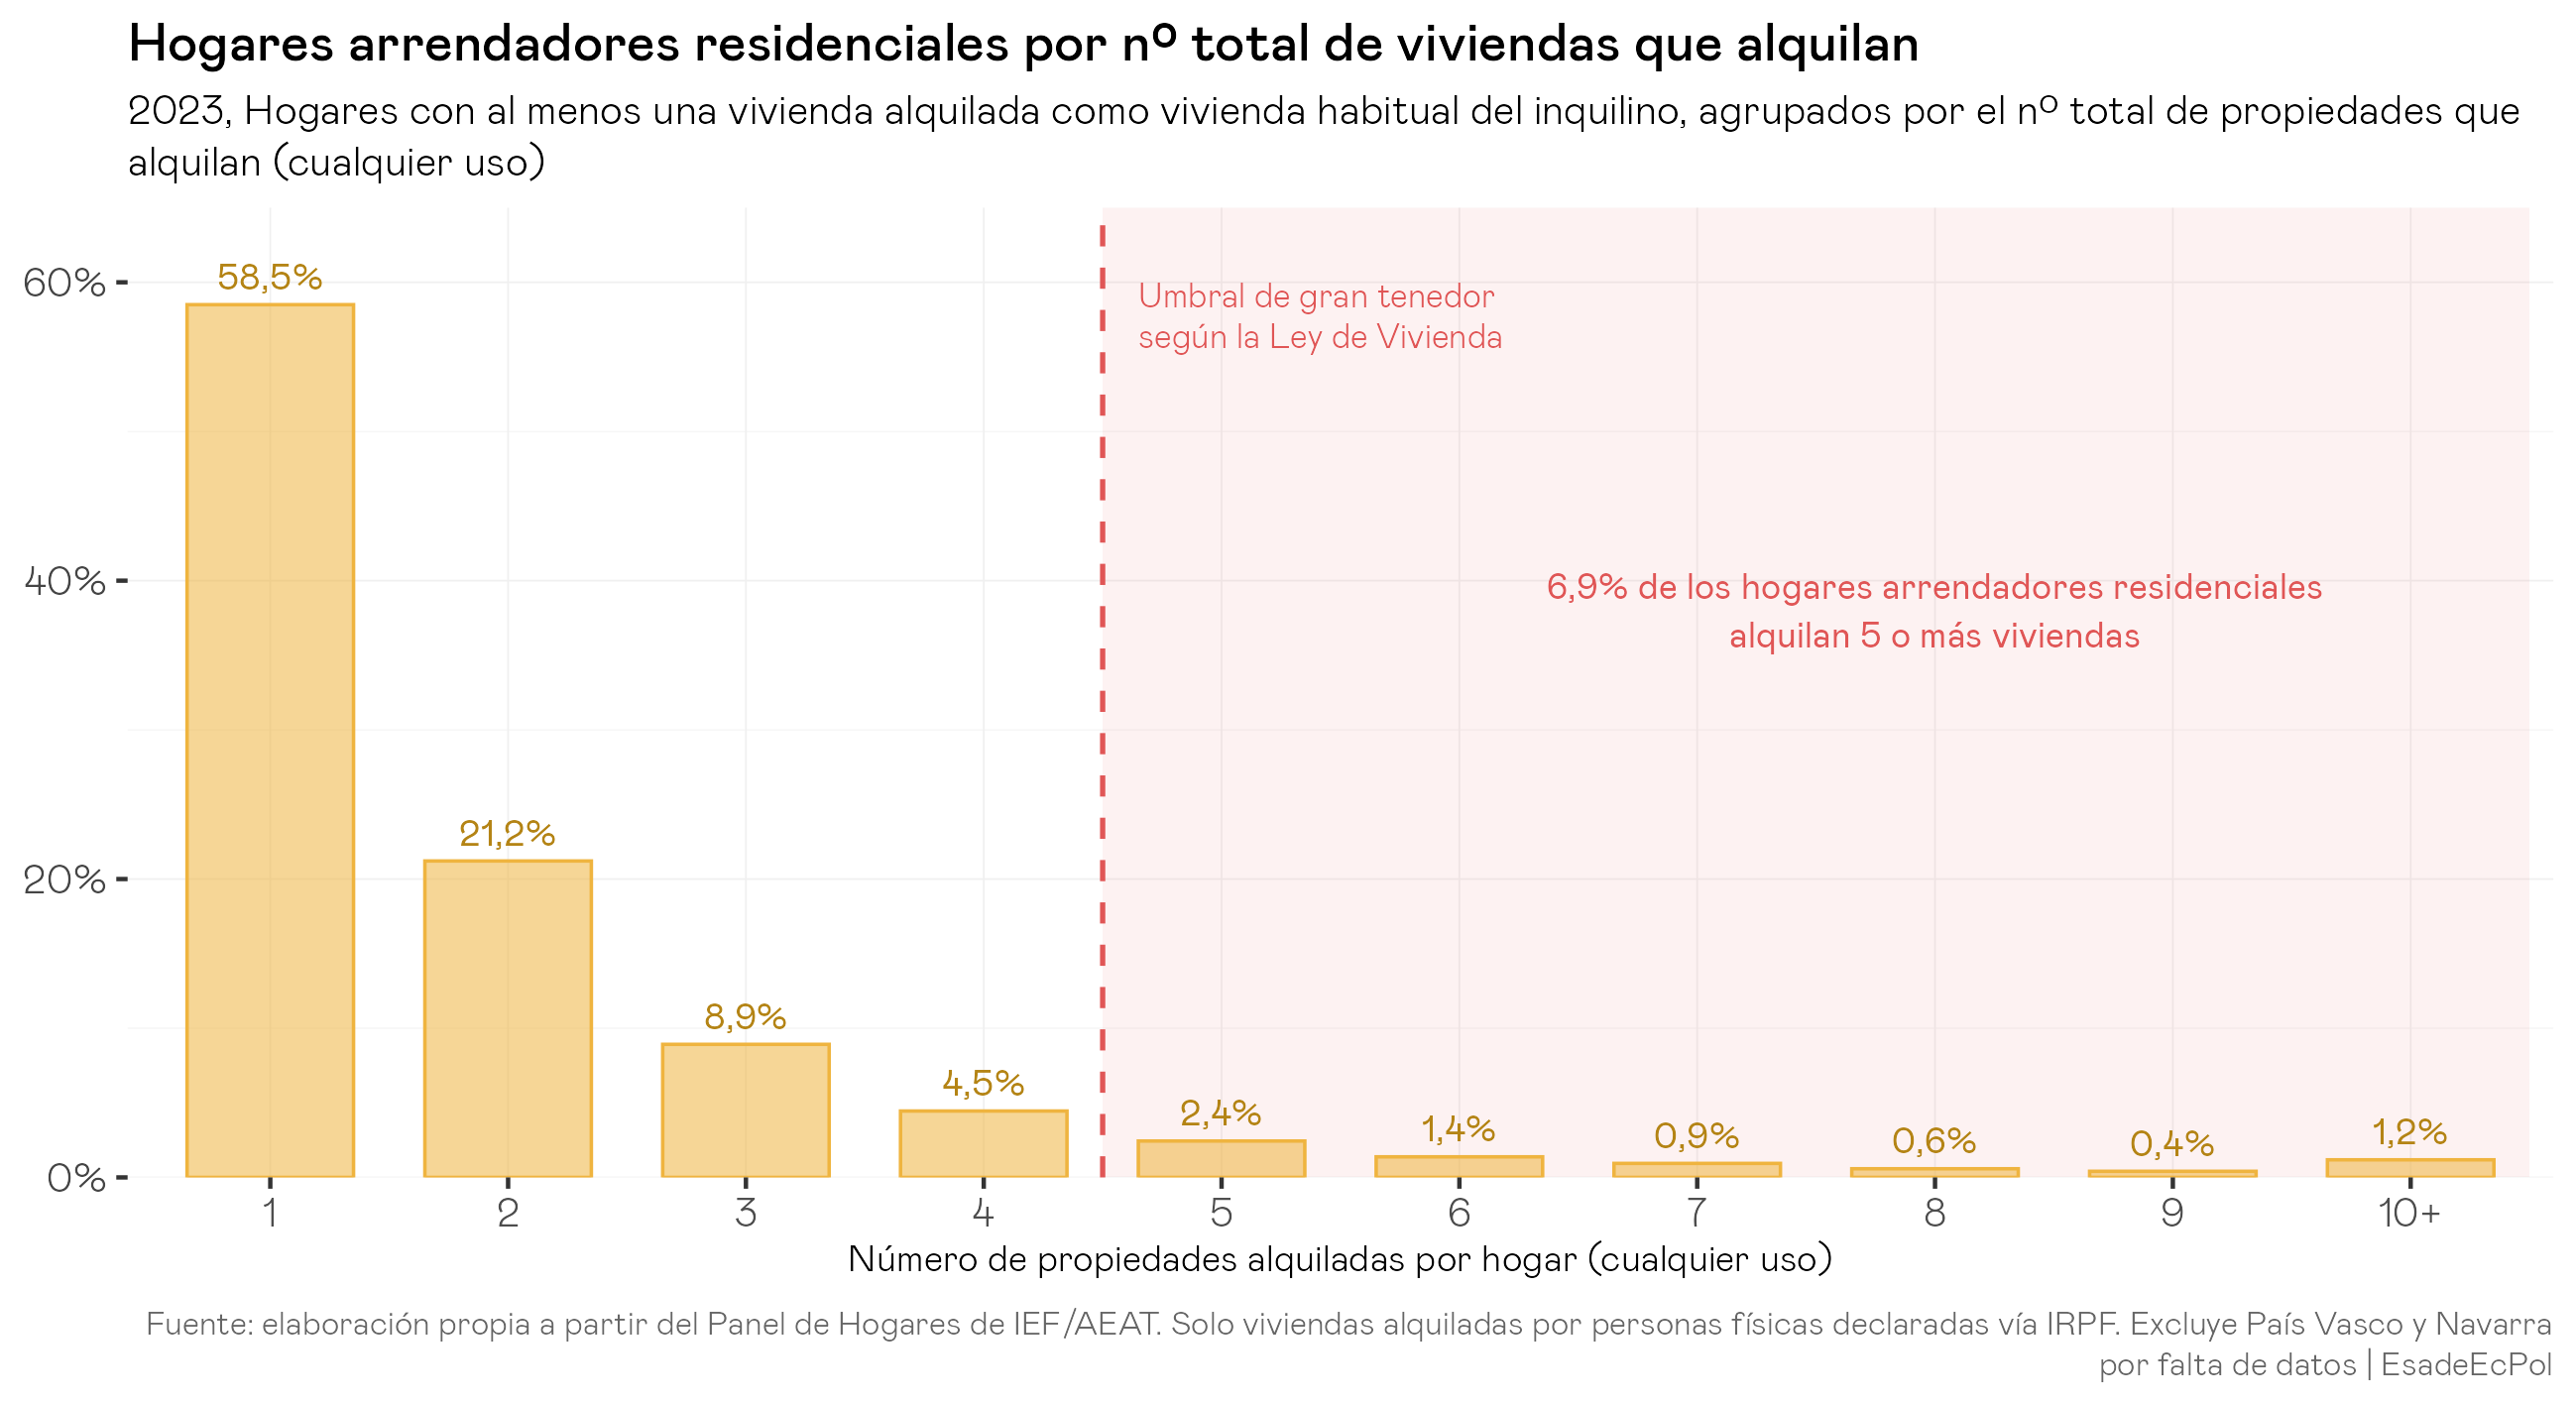
El 59% de les llars arrendadores residencials només lloga un habitatge; el 6,9% en lloga cinc o més en total (qualsevol ús). El contrast amb el 13,7% de l’estoc és informatiu: les llars amb molts habitatges són una minoria petitíssima en la distribució de llars, però concentren una fracció més gran del parc. Totes dues xifres descriuen la mateixa realitat: un mercat minorista en què les poques llars grans pesen més com a fracció de l’estoc que com a fracció dels tenidors.
Mirar-ho amb la lent de la llar importa perquè, com dèiem al principi, la lent de l’estoc infla mecànicament el pes de les llars grans (cada habitatge seu compta una vegada), de manera que prendre la lent de la llar complementa i matisa.
Concentració: una prova més exigent
Les distribucions per nombre d’habitatges són intuïtives però no resumeixen la concentració en una sola xifra. La corba de Lorenz sí: a l’eix horitzontal col·loca les llars arrendadores ordenades de menor a major tinença, i al vertical el percentatge acumulat d’habitatges que concentren. Si els habitatges estiguessin repartits de manera perfectament igualitària (cada llar amb la mateixa quantitat), la corba coincidiria amb la diagonal del gràfic. Com més se separa de la diagonal, més concentrada està la tinença. L’índex de Gini resumeix aquesta separació en un únic nombre entre 0 (igualtat perfecta) i 1 (un sol agent ho posseeix tot).
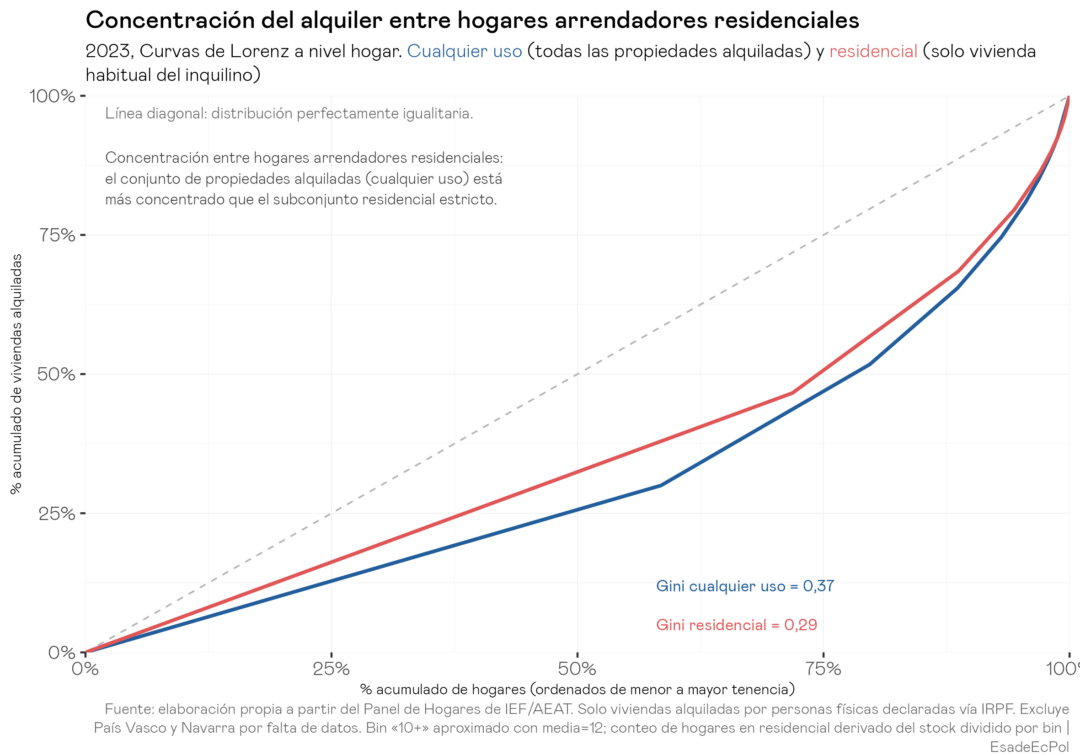
Comparem la concentració del lloguer residencial entre llars amb la del conjunt de propietats llogades (qualsevol ús) per aquestes mateixes llars. La corba del residencial és més a prop de la diagonal (el Gini és menor) perquè part de les llars amb moltes propietats llogades tenen pocs habitatges residencials però moltes de no residencials. Quan es filtra a estricte ús habitual, el subconjunt surt menys concentrat que l’agregat.
Convé afinar el matís, perquè les dues corbes no se separen de manera homogènia al llarg de l’eix. Coincideixen força als extrems (les llars petites estan igual de poc concentrades en totes dues mesures, i les llars més grans en totes dues mesures s’aproximen a un mateix sostre de concentració) i la separació es concentra al voltant de la mediana: l’espai en què apareix un perfil de mitjà arrendador amb cartera d’usos diversificats, llars que combinen un o dos habitatges residencials amb diversos locals, naus o trasters llogats. En agregat semblen tenidors grans; quan es filtra a residencial pur, no ho són. Aquesta és la franja on es guanya en desagregar.
——-
Contrast i coincidències amb altres exercicis realitzats
L’abril de 2026 el Ministeri de Drets Socials, Consum i Agenda 2030, juntament amb l’IFS-CSIC, va publicar Un mercado dominado por multiarrendadores (Gil, Villas, García-Duch & Lebrusán, 2026). És, fins ara, el treball més proper al nostre. Coincideix en la font primària (el Panel de Llars IEF-AEAT, exercici 2023), en l’exclusió foral inevitable amb l’ús del Panel, en l’elevació amb l’Estadística Contínua de Població de l’INE, i en la unitat d’anàlisi: la llar. De la seva anàlisi resulta que el 47,2% de l’estoc llogat per persones físiques és en llars amb un sol habitatge llogat, el 52,8% en llars amb dos o més. Per fer-ho empren la variable PAR150 (tal com es documenta a la nota metodològica de l’informe): la deducció per arrendament de béns immobles destinats a habitatge habitual, agregant referències cadastrals úniques a cada llar. Ángel Martínez Jorge va reproduir l’anàlisi amb resultats a uns 5 punts de distància dels de Gil et al. i a 5,6 del resultat que nosaltres mostrem més amunt. Al nostre parer, aquestes diferències són dins d’ordres de magnitud petits, atribuïbles a decisions de precisió metodològica que no canvien la imatge general, que coincideix especialment entre la que es mostra aquí i la que elabora Martínez Jorge a partir del que ens sembla la manera més enriquidora d’aproximar l’anàlisi: desagregant més enllà del «dos o més» per veure de què es compon aquest subgrup, en el qual aquests tres exercicis coincideixen que hi ha la meitat dels habitatges de lloguer residencial en mans de particulars.
Perquè l’informe de Gil et al pren una decisió sobre com mostrar la distribució que, potser, és la que paga un cost analític i descriptiu més gran: l’informe de Ministeri i CSIC tracta «dos o més» com a únic llindar. Això li impedeix mostrar una distribució granular i completa. Nosaltres triem emprar només el Panel de Llars per claredat de categories, tenint cura d’explicitar quina part del mercat mostra aquesta foto, i perquè així sí que mostrem la distribució més enllà d’aquesta classificació dicotòmica. A tall de descripció acompanyant, anotem el tall legal vigent: cinc habitatges en zona tensionada, deu fora (Llei 12/2023).
Hi ha una altra distinció rellevant a fer. El titular de l’informe de Gil et al és «el 60% del parc de lloguer és en mans de multiarrendadors», definits com a tenidors amb dos o més habitatges de lloguer. El salt d’aquesta xifra respecte de les anteriors s’explica per l’agregació amb jurídiques i sector públic de fonts alienes al Panel de Llars. El 60% no s’obté només del bloc de particulars. Per construir-lo, l’informe suma al grup «dos o més» els habitatges en mans de persones jurídiques privades (estimació del Banc d’Espanya, ≈8% del mercat privat) i els de propietat pública (parc social).
Es podria argumentar que una SOCIMI, un fons o l’habitatge públic compleixen trivialment el tall de dos. Tanmateix, cal preguntar-se pel cost analític que es paga en posar en una mateixa categoria (per posar exemples concrets) una SOCIMI amb 200 pisos, un fons d’inversió, l’EMVS de Madrid i un matrimoni amb dos pisos heretats. L’elasticitat d’oferta, la capacitat d’absorbir un topall de rendes, la professionalització i el grau de penetració de l’assegurança d’impagament són molt diferents en cadascun d’aquests quatre perfils. Tractar-los com un mateix «gran tenidor» esborra precisament la distinció que importa per entendre la dinàmica del mercat. En aquest sentit, la suma de societats amb ànim de lucre (si es disposés de la dada granular) seria més defensable per si sola, ja que correspon a operadors potser més homologables als d’una llar amb diversos habitatges. Aquest és un front de treball rellevant per al futur.
Cal afegir, finalment, que tots aquests exercicis són possibles gràcies al Panel de Llars IEF-AEAT-INE, una infraestructura estadística poc freqüent en el panorama europeu: la integració a escala de llar de les microdades de l’IRPF amb els fitxers immobiliaris i les relacions familiars permet respondre a preguntes sobre distribució conjunta de propietats, usos i composició de l’arrendador que ni les enquestes convencionals ni els agregats del Cadastre o del Banc d’Espanya arriben a il·luminar. Que diferents equips estiguin arribant amb metodologies pròpies a fotografies del lloguer residencial és, precisament, una virtut de disposar d’un recurs comú sobre el qual cada anàlisi aporta les seves decisions de precisió. La continuïtat del Panel, fruit de la col·laboració sostinguda entre l’Institut d’Estudis Fiscals i l’Agència Tributària juntament amb l’INE, i la progressiva ampliació del seu accés a la comunitat investigadora són peces clau perquè el debat públic sobre habitatge es pugui recolzar en evidència granular i no en categories gruixudes.
—–
Heterogeneïtat per comunitats autònomes
La fotografia agregada amaga diferències rellevants entre territoris. Les mateixes dimensions observades fins ara mereixen atenció CA per CA: el pes del lloguer residencial sobre l’estoc no principal i la forma de la distribució per llar propietària, segons el lloc on es troben aquests habitatges.
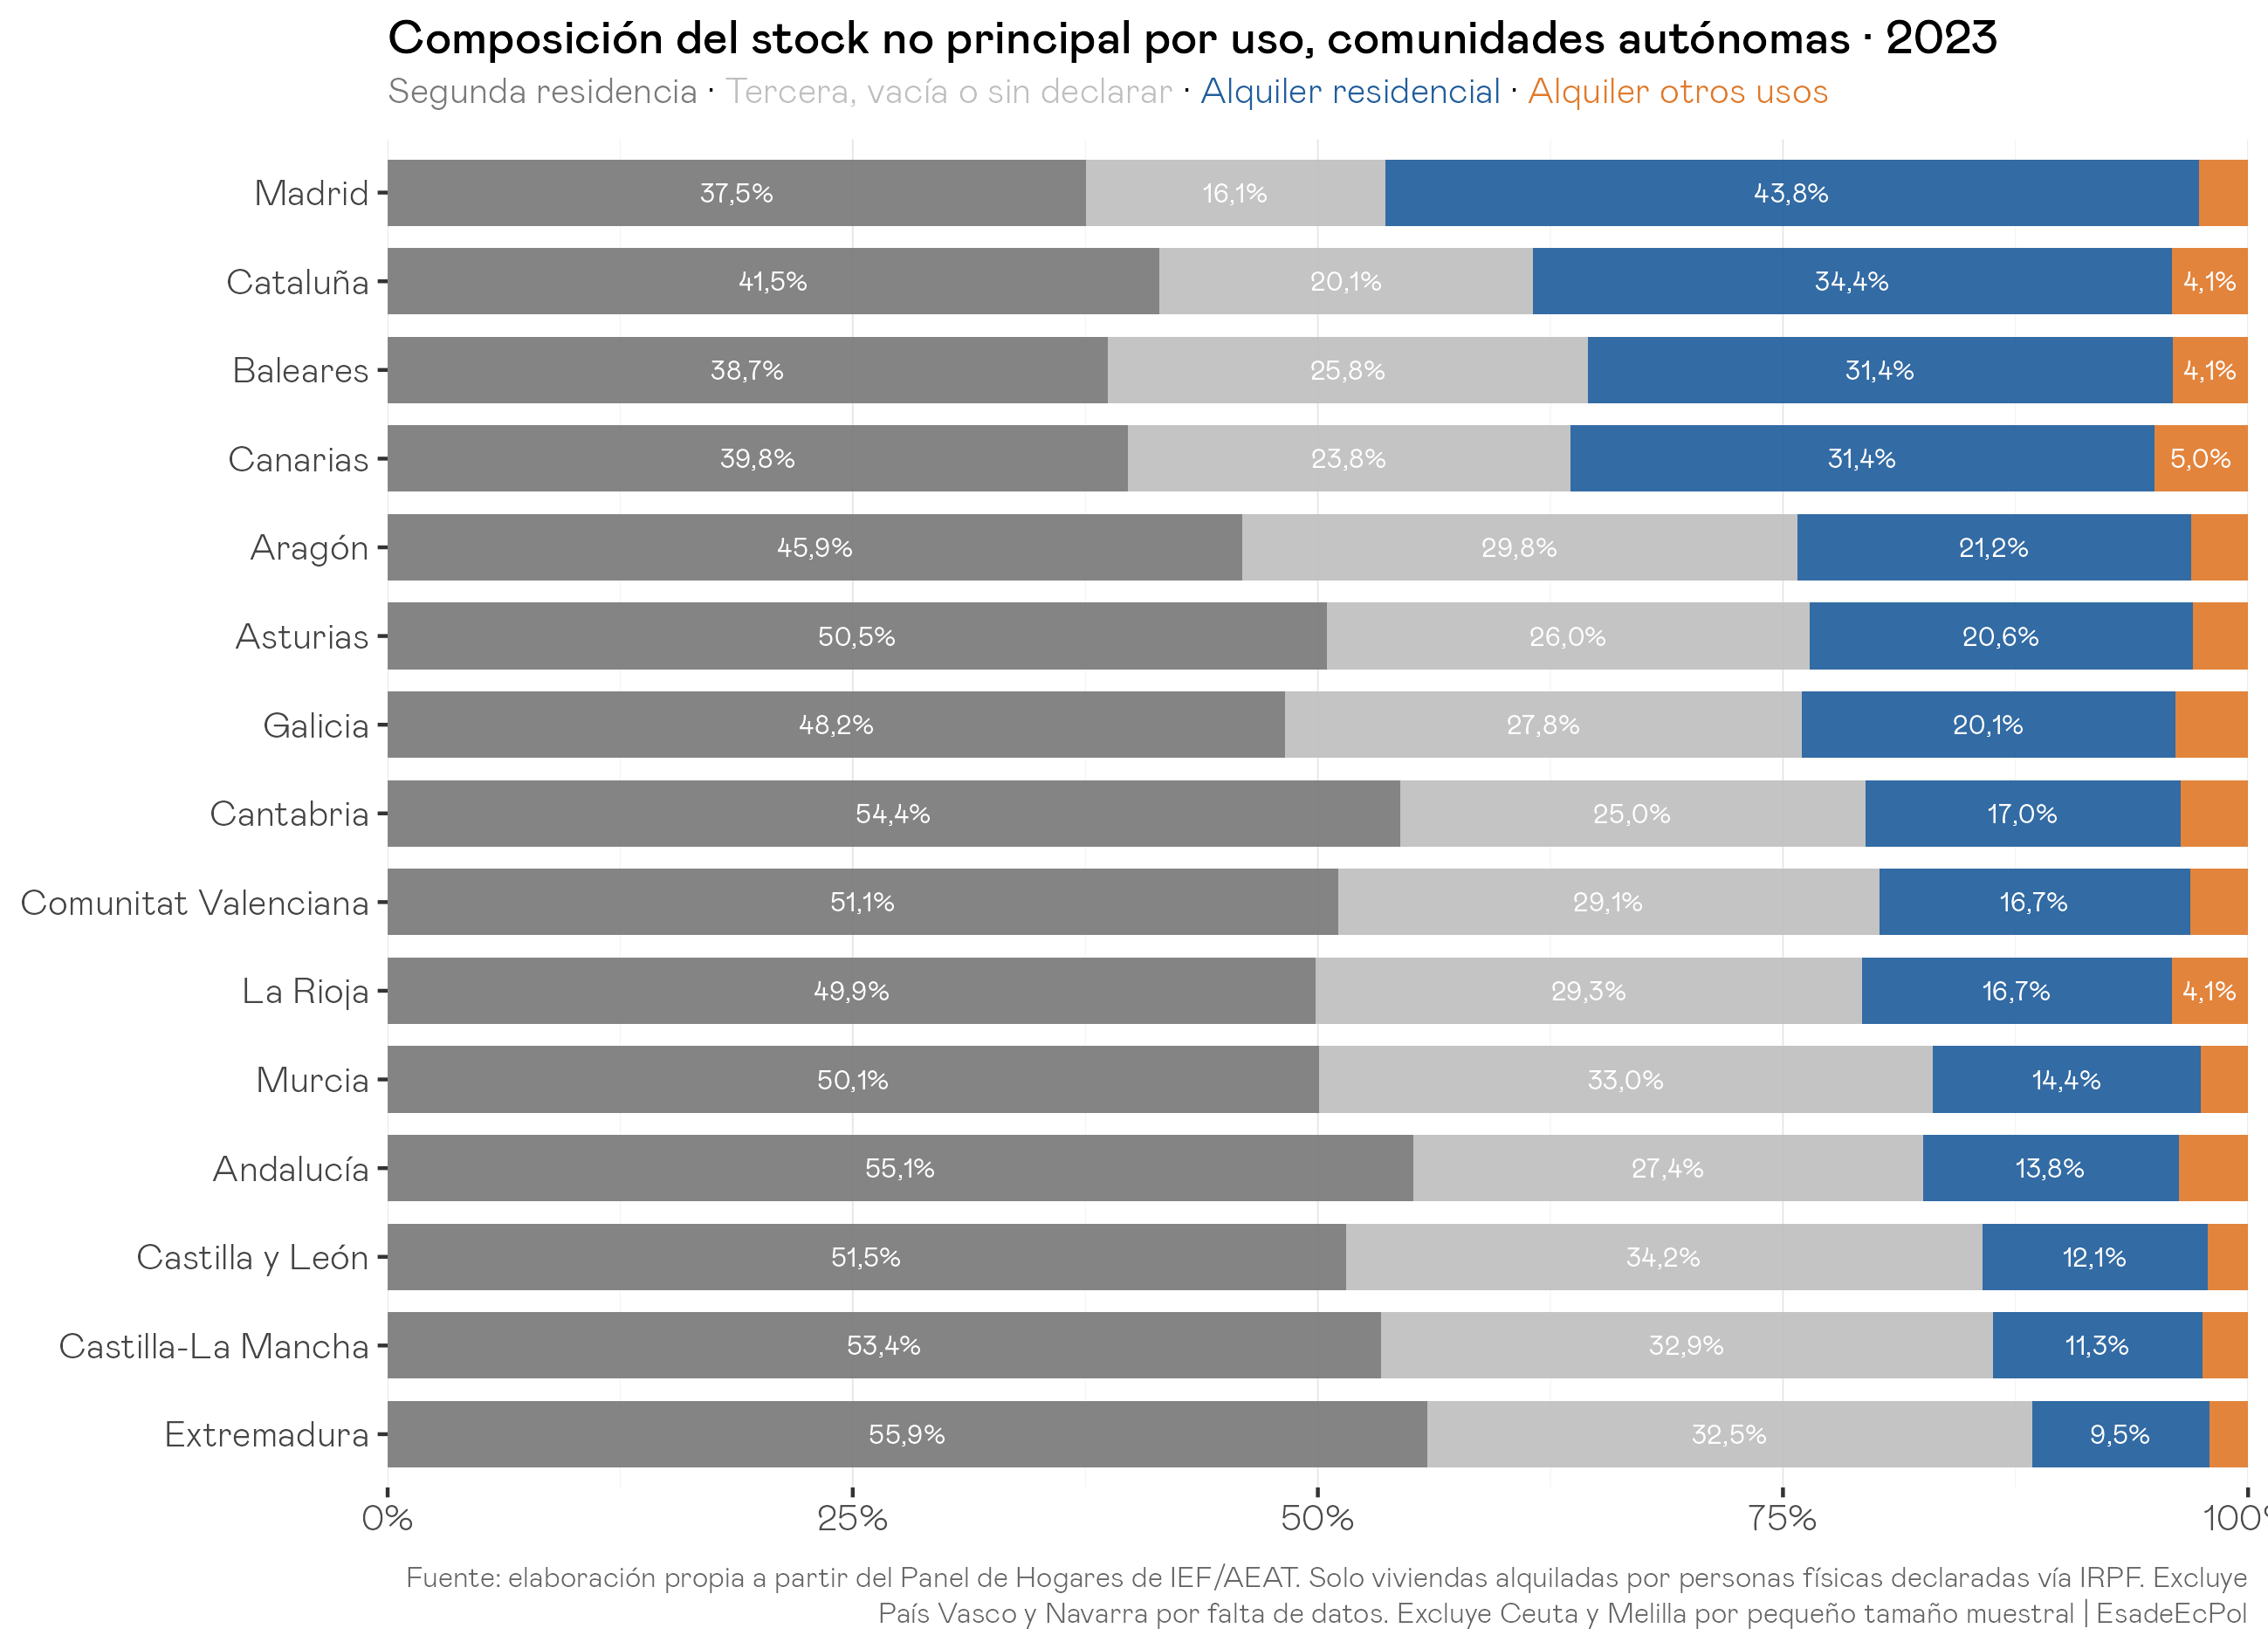
El pes del lloguer residencial sobre l’estoc no principal va des del 9-14% a Extremadura, Castella-la Manxa, Castella i Lleó i Andalusia fins al 43,8% a Madrid, seguida per Catalunya (34,4%), Balears i Canàries (31,4%). El patró és coherent amb la pressió demogràfica: on hi ha més demanda urbana, més habitatge no principal entra al mercat residencial. Balears i Canàries es distingeixen per un pes turístic relativament alt, tot i que continua sent una fracció menor de l’estoc no principal, i no estan soles: també hi són Andalusia, Galícia, Catalunya o La Rioja.
Convé un apunt sobre les categories «segona residència» i «tercera, buida o sense declarar», que amb les dades del Panel són indistingibles entre si en la seva naturalesa més profunda i, sobretot, amaguen realitats molt heterogènies segons el territori. A Extremadura, Castella-la Manxa o Castella i Lleó, aquesta part de l’estoc no principal pesa molt i probablement reflecteix, en bona mesura, cases heretades en pobles els propietaris de les quals ja no hi viuen: habitatge amb un cost d’oportunitat reduït i poca expectativa de monetització. A Balears, Canàries o Astúries el pes també és alt però la seva naturalesa és presumiblement diferent: segona residència de no residents, habitatges d’ús vacacional propi o cedits a familiars en zones de pressió, en alguns casos lloguer turístic no declarat. Catalunya combina tots dos perfils segons la comarca. La xifra, amb la informació actual, és la mateixa; el que hi ha a sota, no.
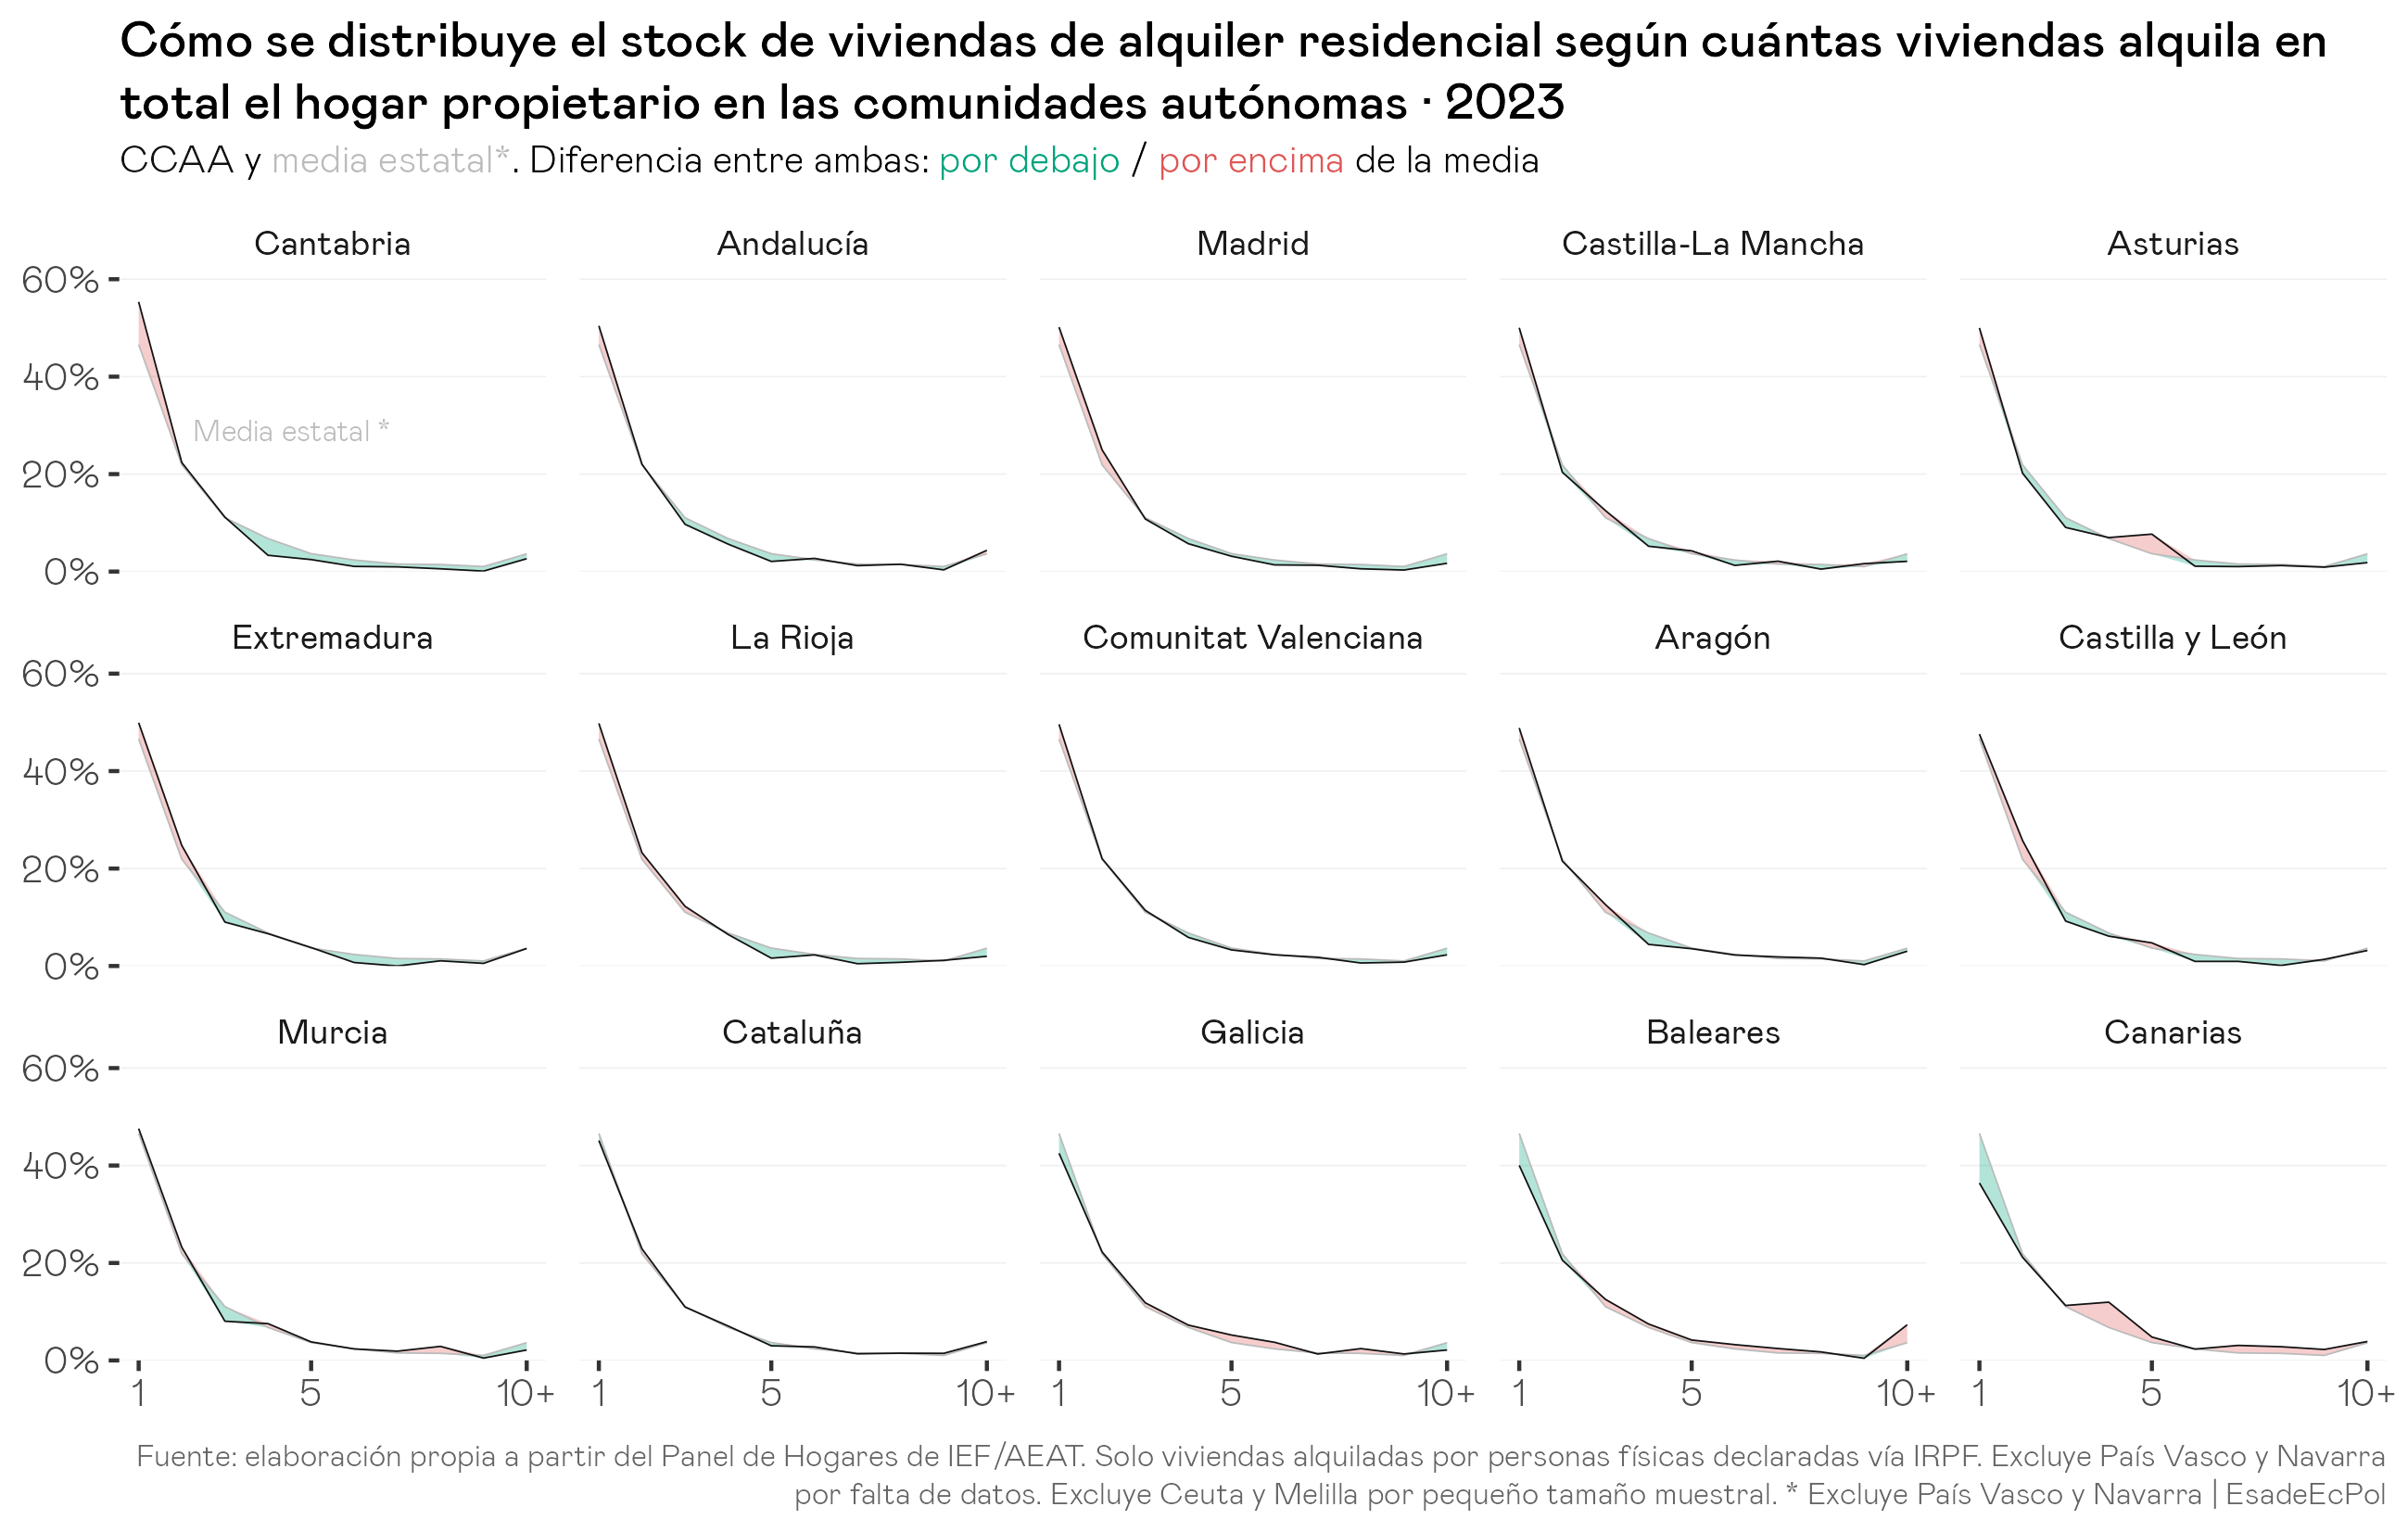
La forma de la distribució és notablement semblant a la majoria de CCAA: una caiguda forta des del tram d’un sol habitatge cap als trams alts, amb molt poques llars amb cinc o més. Les dues excepcions clares són Balears i Canàries, on el tram mitjà o l’alt té visiblement més pes que la mitjana estatal. És a dir: fins i tot on la concentració és més gran, no es deu a uns pocs grans tenidors a l’extrem, sinó a un pes lleugerament superior de llars amb diversos habitatges al tram mitjà.
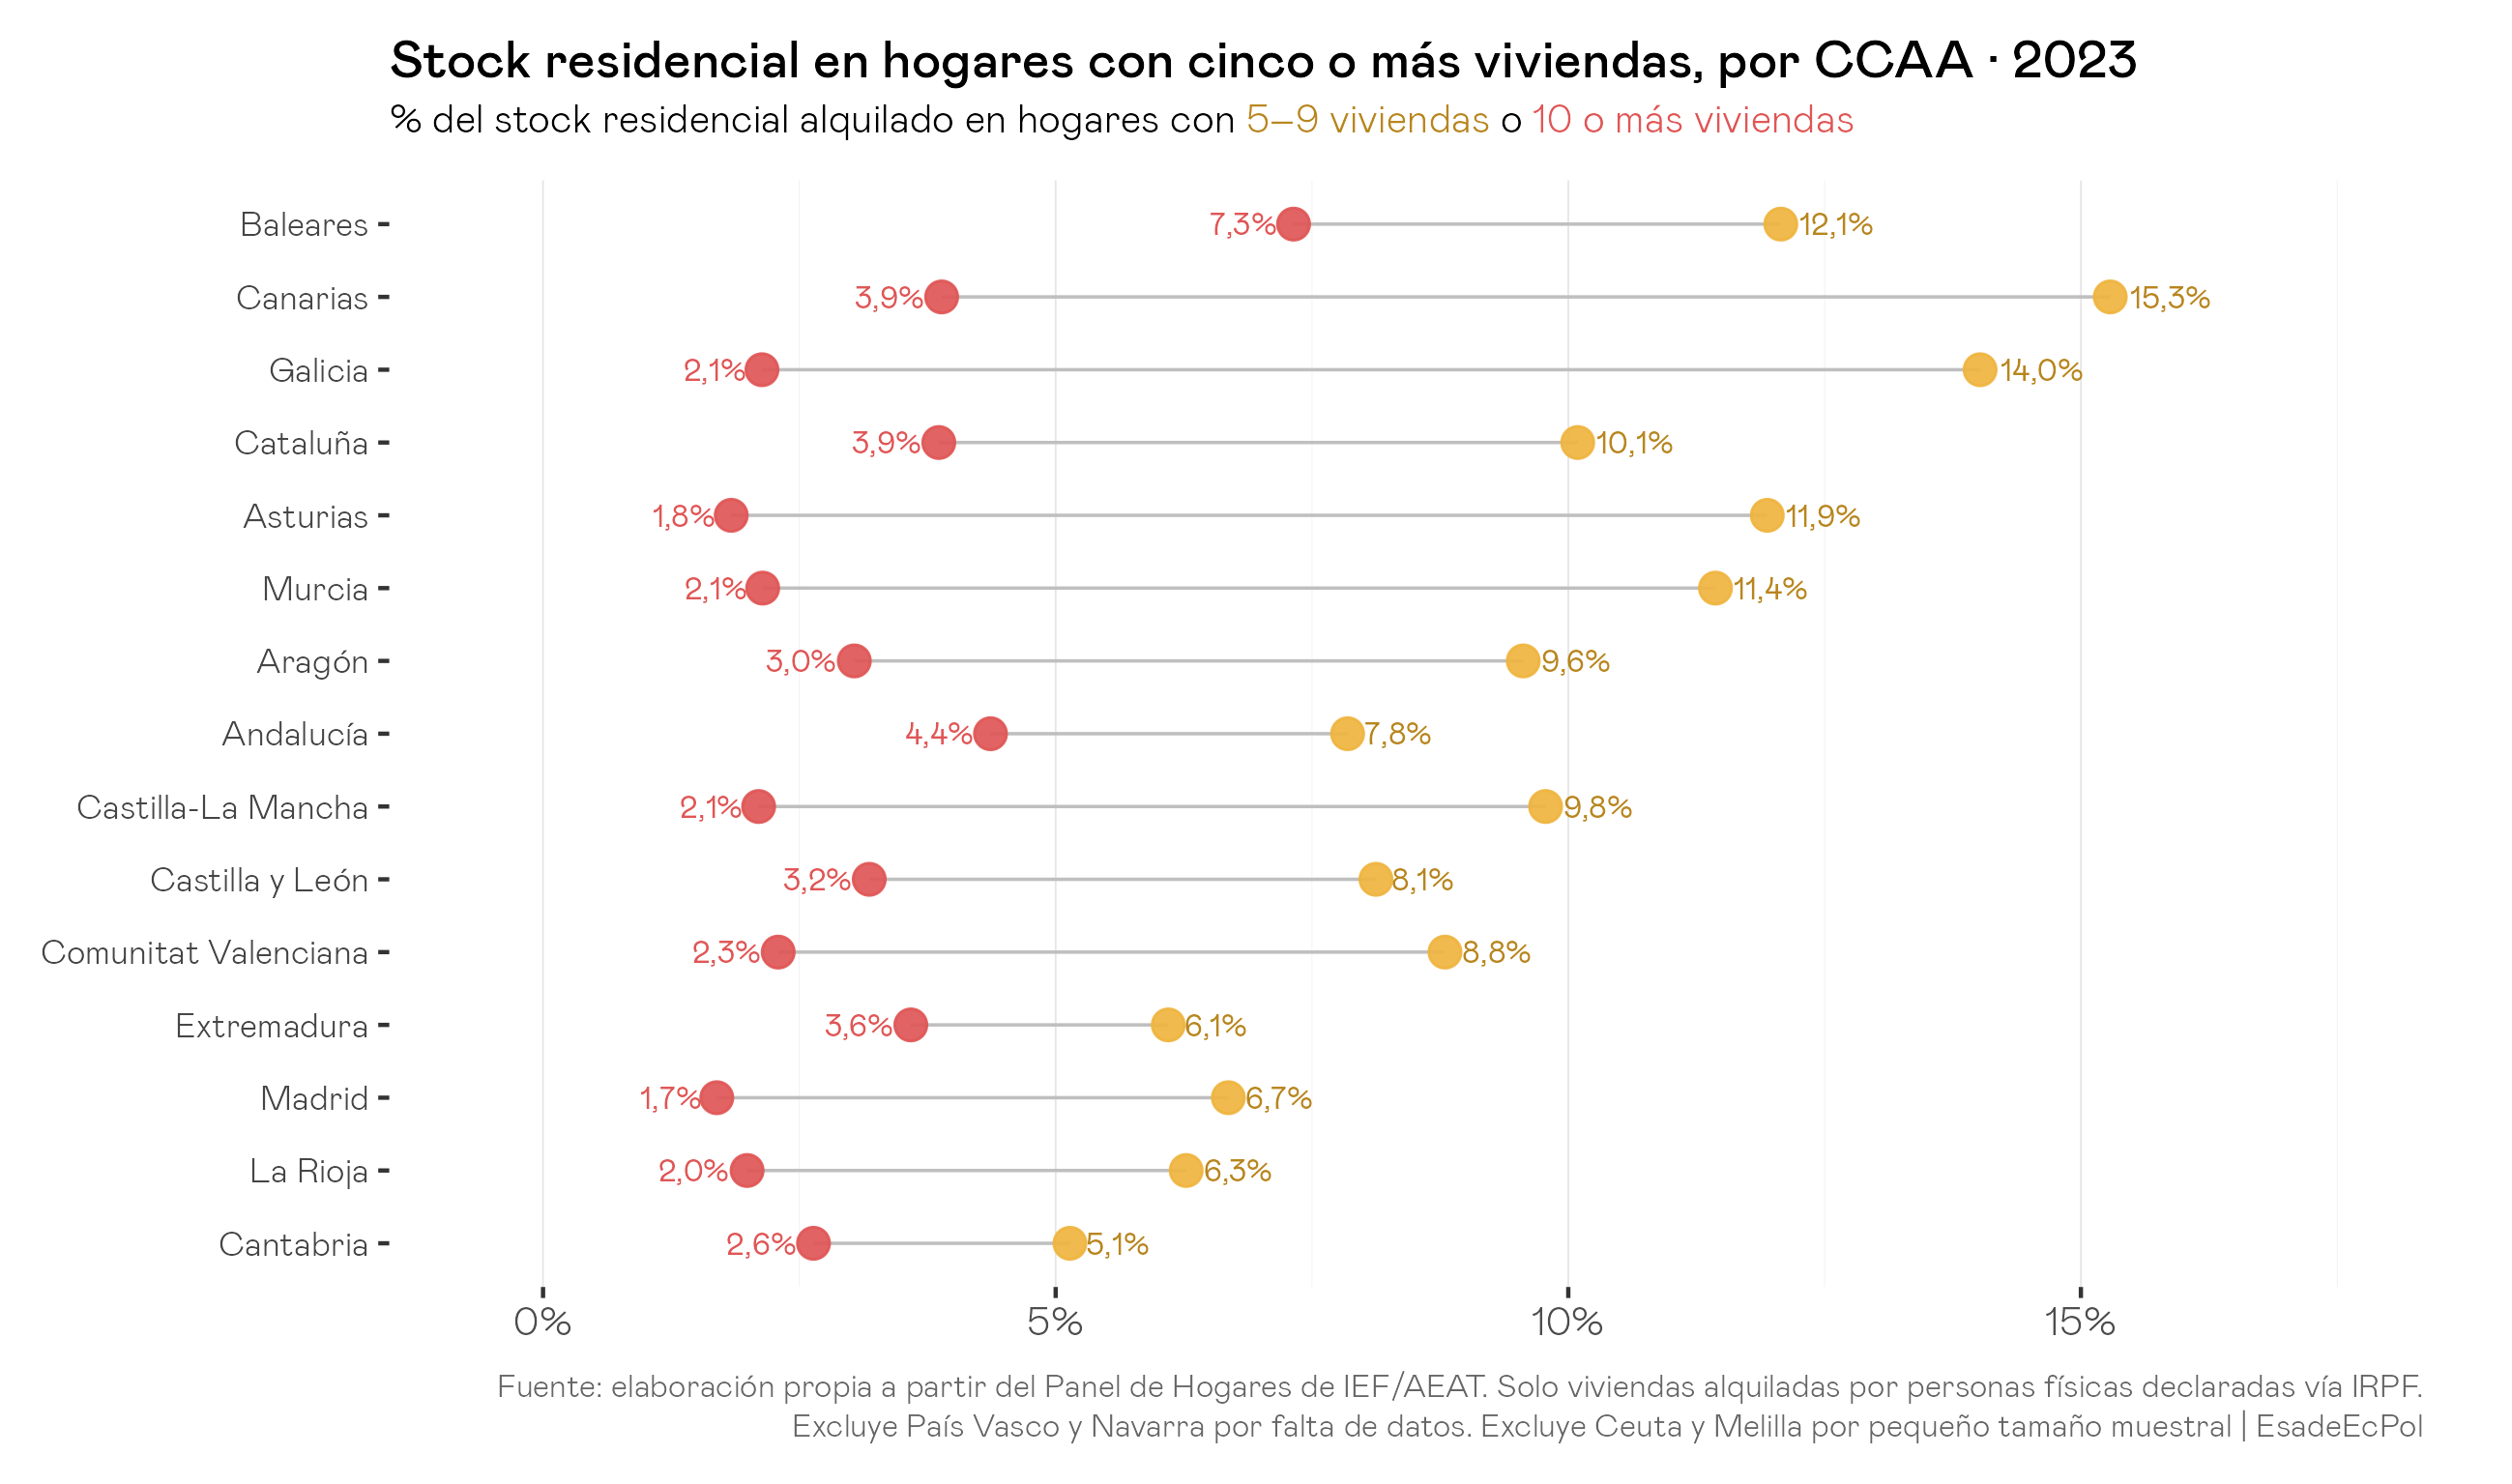
Una manera resumida de mirar l’extrem de la distribució és preguntar-se quina fracció de l’estoc és en llars amb 5 o més habitatges residencials llogats, distingint a més entre el tram intermedi (5-9, en groc) i el tram del doble llindar legal (10 o més, en vermell, el tall per defecte fora de zona tensionada). El total 5+ oscil·la entre el 7,8% a Cantàbria i el 19,4% a Balears, amb la mitjana estatal en el 13,7%. Per sobre de la mitjana: Balears, Canàries, Galícia, Catalunya, Astúries i Múrcia. Resulta notable que Madrid (8,4%) sigui entre les menys concentrades malgrat ser la CCAA amb més pes del residencial: més mercat, però més atomitzat. L’extrem (10+) té una contribució comparativament petita, tret de Balears, on 10+ arriba al 7,3% (la xifra més alta entre CCAA) davant del 12,1% en 5-9 — l’extrem hi pesa més que en cap altre territori.
Convé insistir en el que aquesta xifra no és. El llindar de cinc habitatges és una construcció legal (triada per definir obligacions de la Llei 12/2023), no un indicador de poder de mercat. Que el 19,4% de l’estoc balear sigui en llars amb cinc o més habitatges no implica que aquestes llars puguin fixar preus per sobre del competitiu: les quotes individuals continuen sent petitíssimes, les llars grans no estan coordinades, i l’estructura continua sent, en termes de competència, atomitzada en termes generals (amb possibles excepcions en zones específiques on grans propietaris poguessin tenir un volum important de l’oferta a escala de barri o de municipi petit o mitjà; cosa que el Panel de Llars no permet discernir).
Heterogeneïtat per ciutats
Baixant a escala municipal el quadre s’afina. Treballem amb un subgrup de 14 ciutats grans (≥40.000 observacions mostrals al Panel) que inclou les dues grans àrees metropolitanes i un conjunt de capitals de mida mitjana. Tot i que el Panel de Llars no garanteix representativitat estadística a aquest nivell, pensem que la mostra és prou generosa per oferir almenys un ordre de magnitud comparatiu.
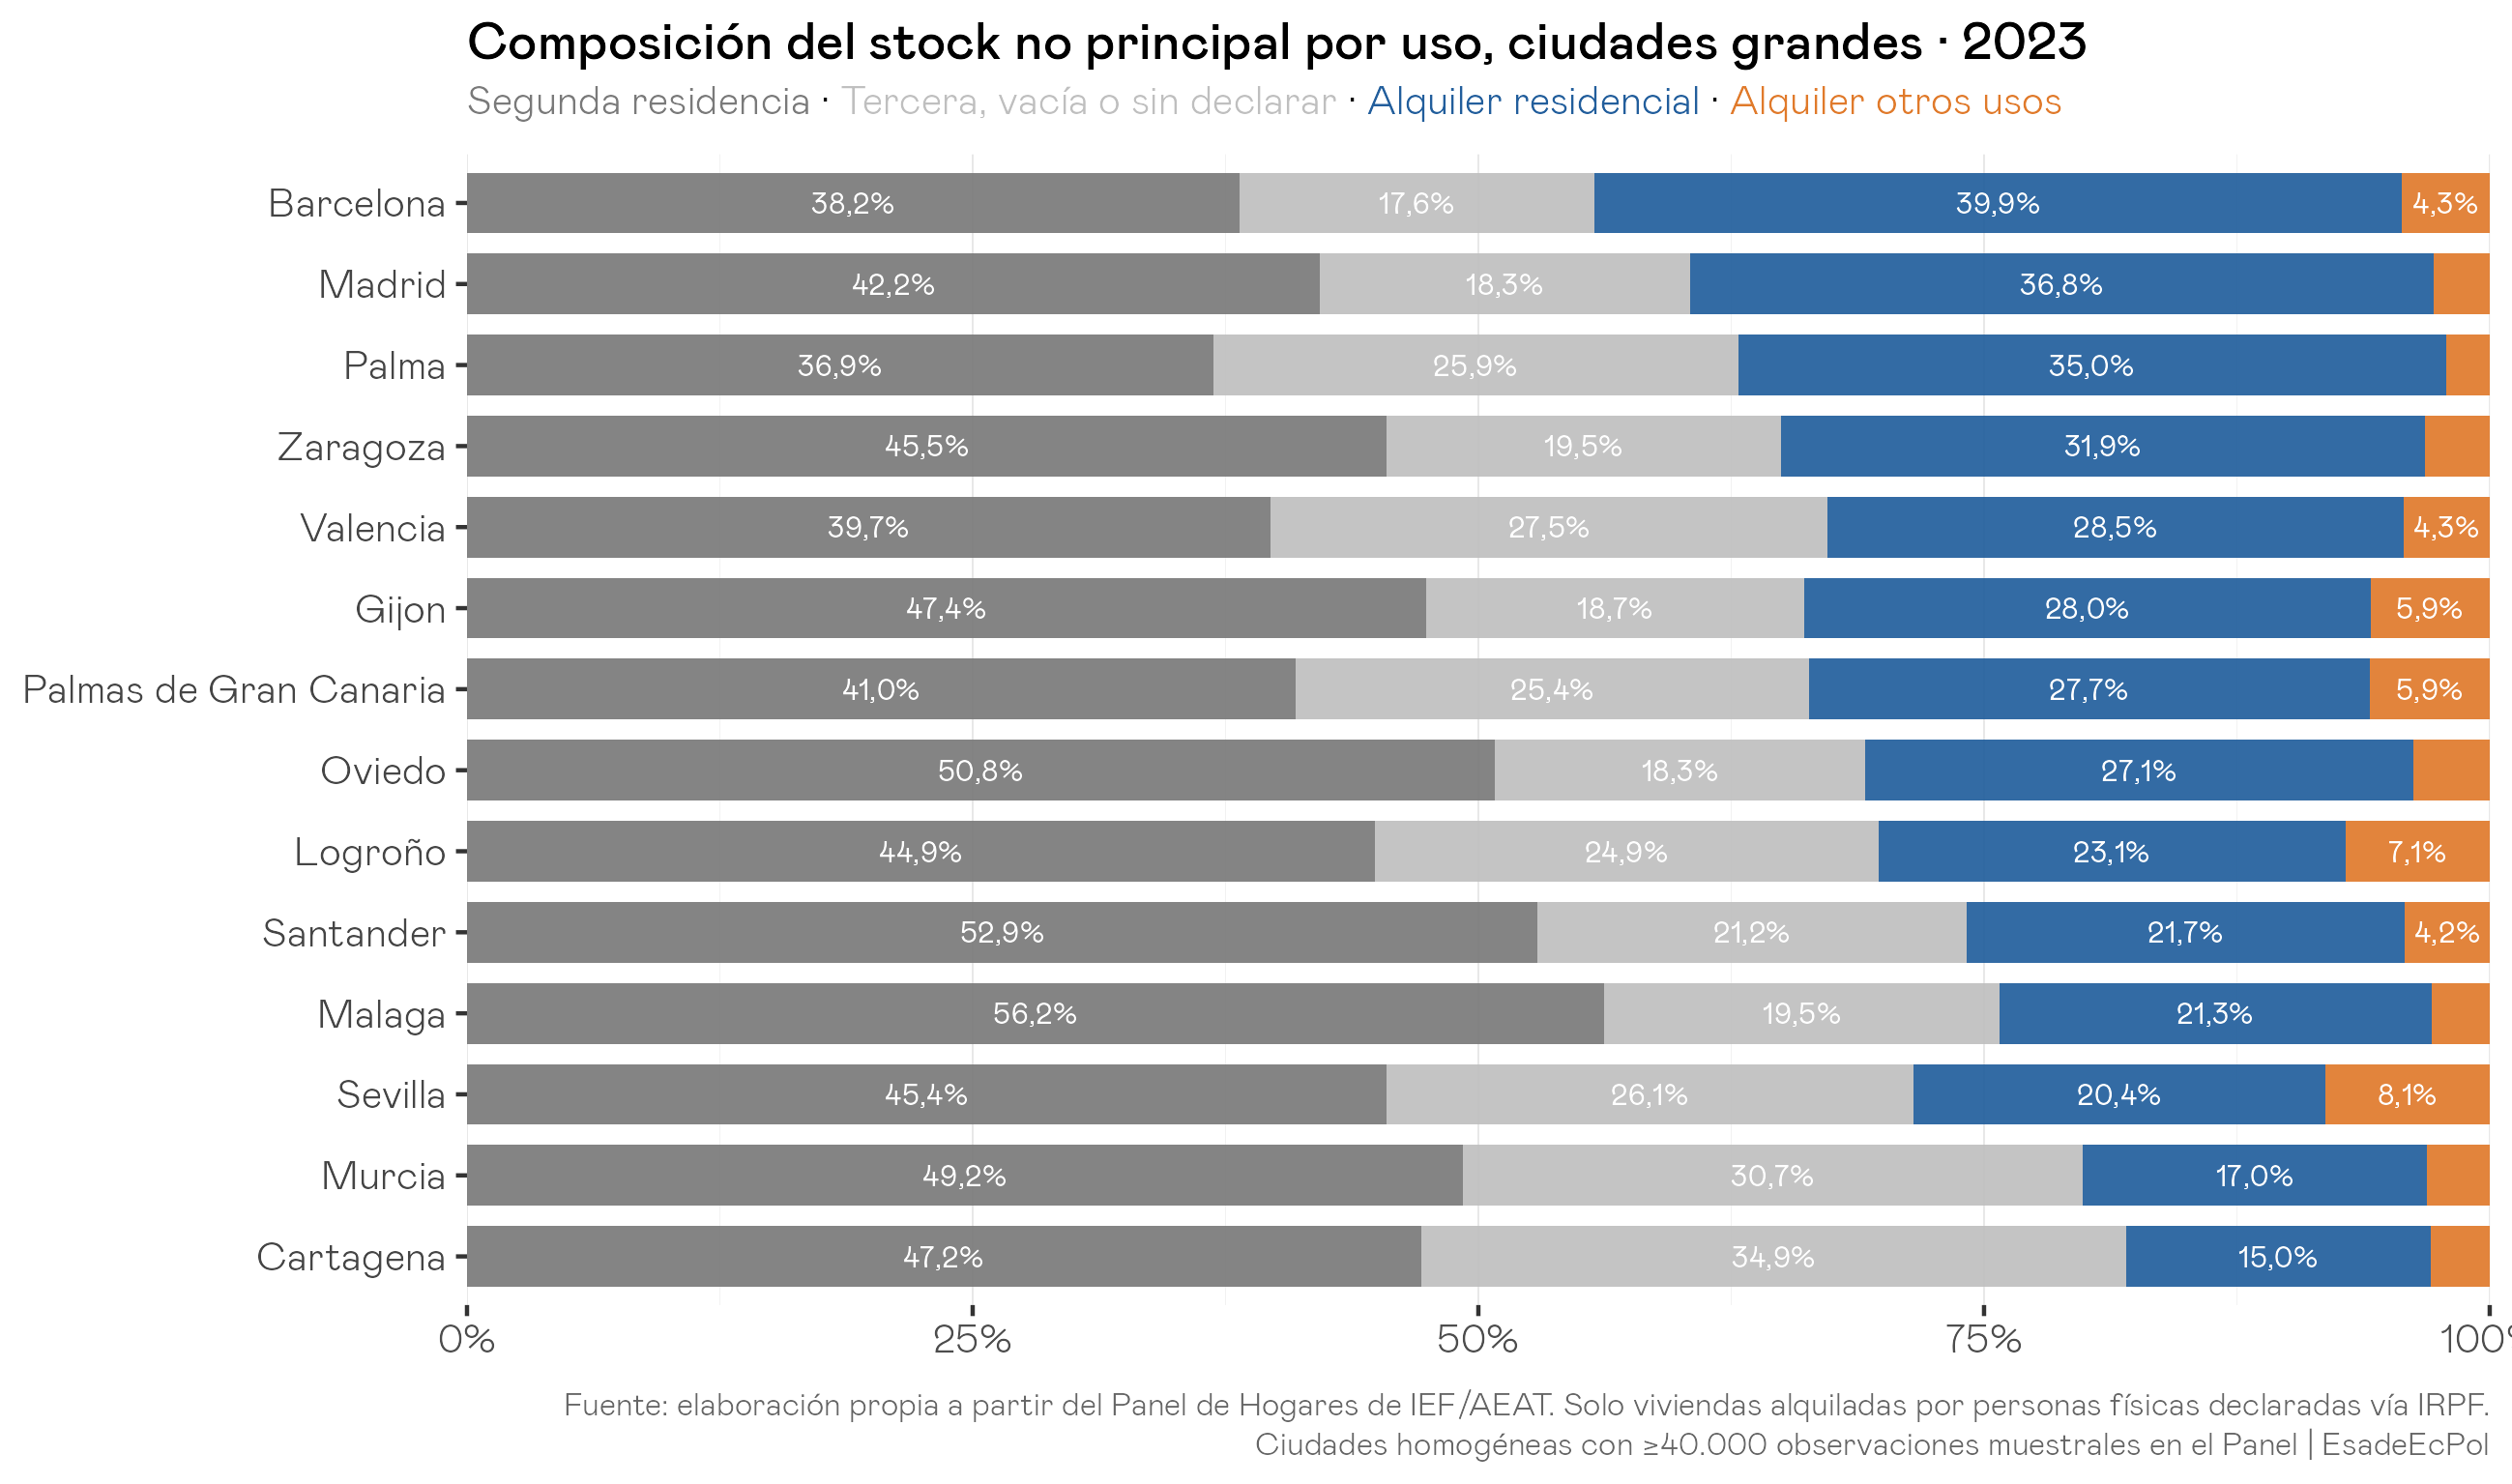
El pes del lloguer residencial és més gran a Barcelona (39,9%), Madrid (36,8%) i Palma (35,0%), seguides per Saragossa, València, Gijón i Las Palmas (28-32%). Cau per sota del 20% a Sevilla, Múrcia i Cartagena. La fracció d’estoc no principal buit o cedit sense declarar ús és relativament alta a totes les ciutats però és clarament menor en algunes: cal destacar el poc que representa a Madrid, Barcelona o Màlaga, atès com de tensionats estan els seus mercats.
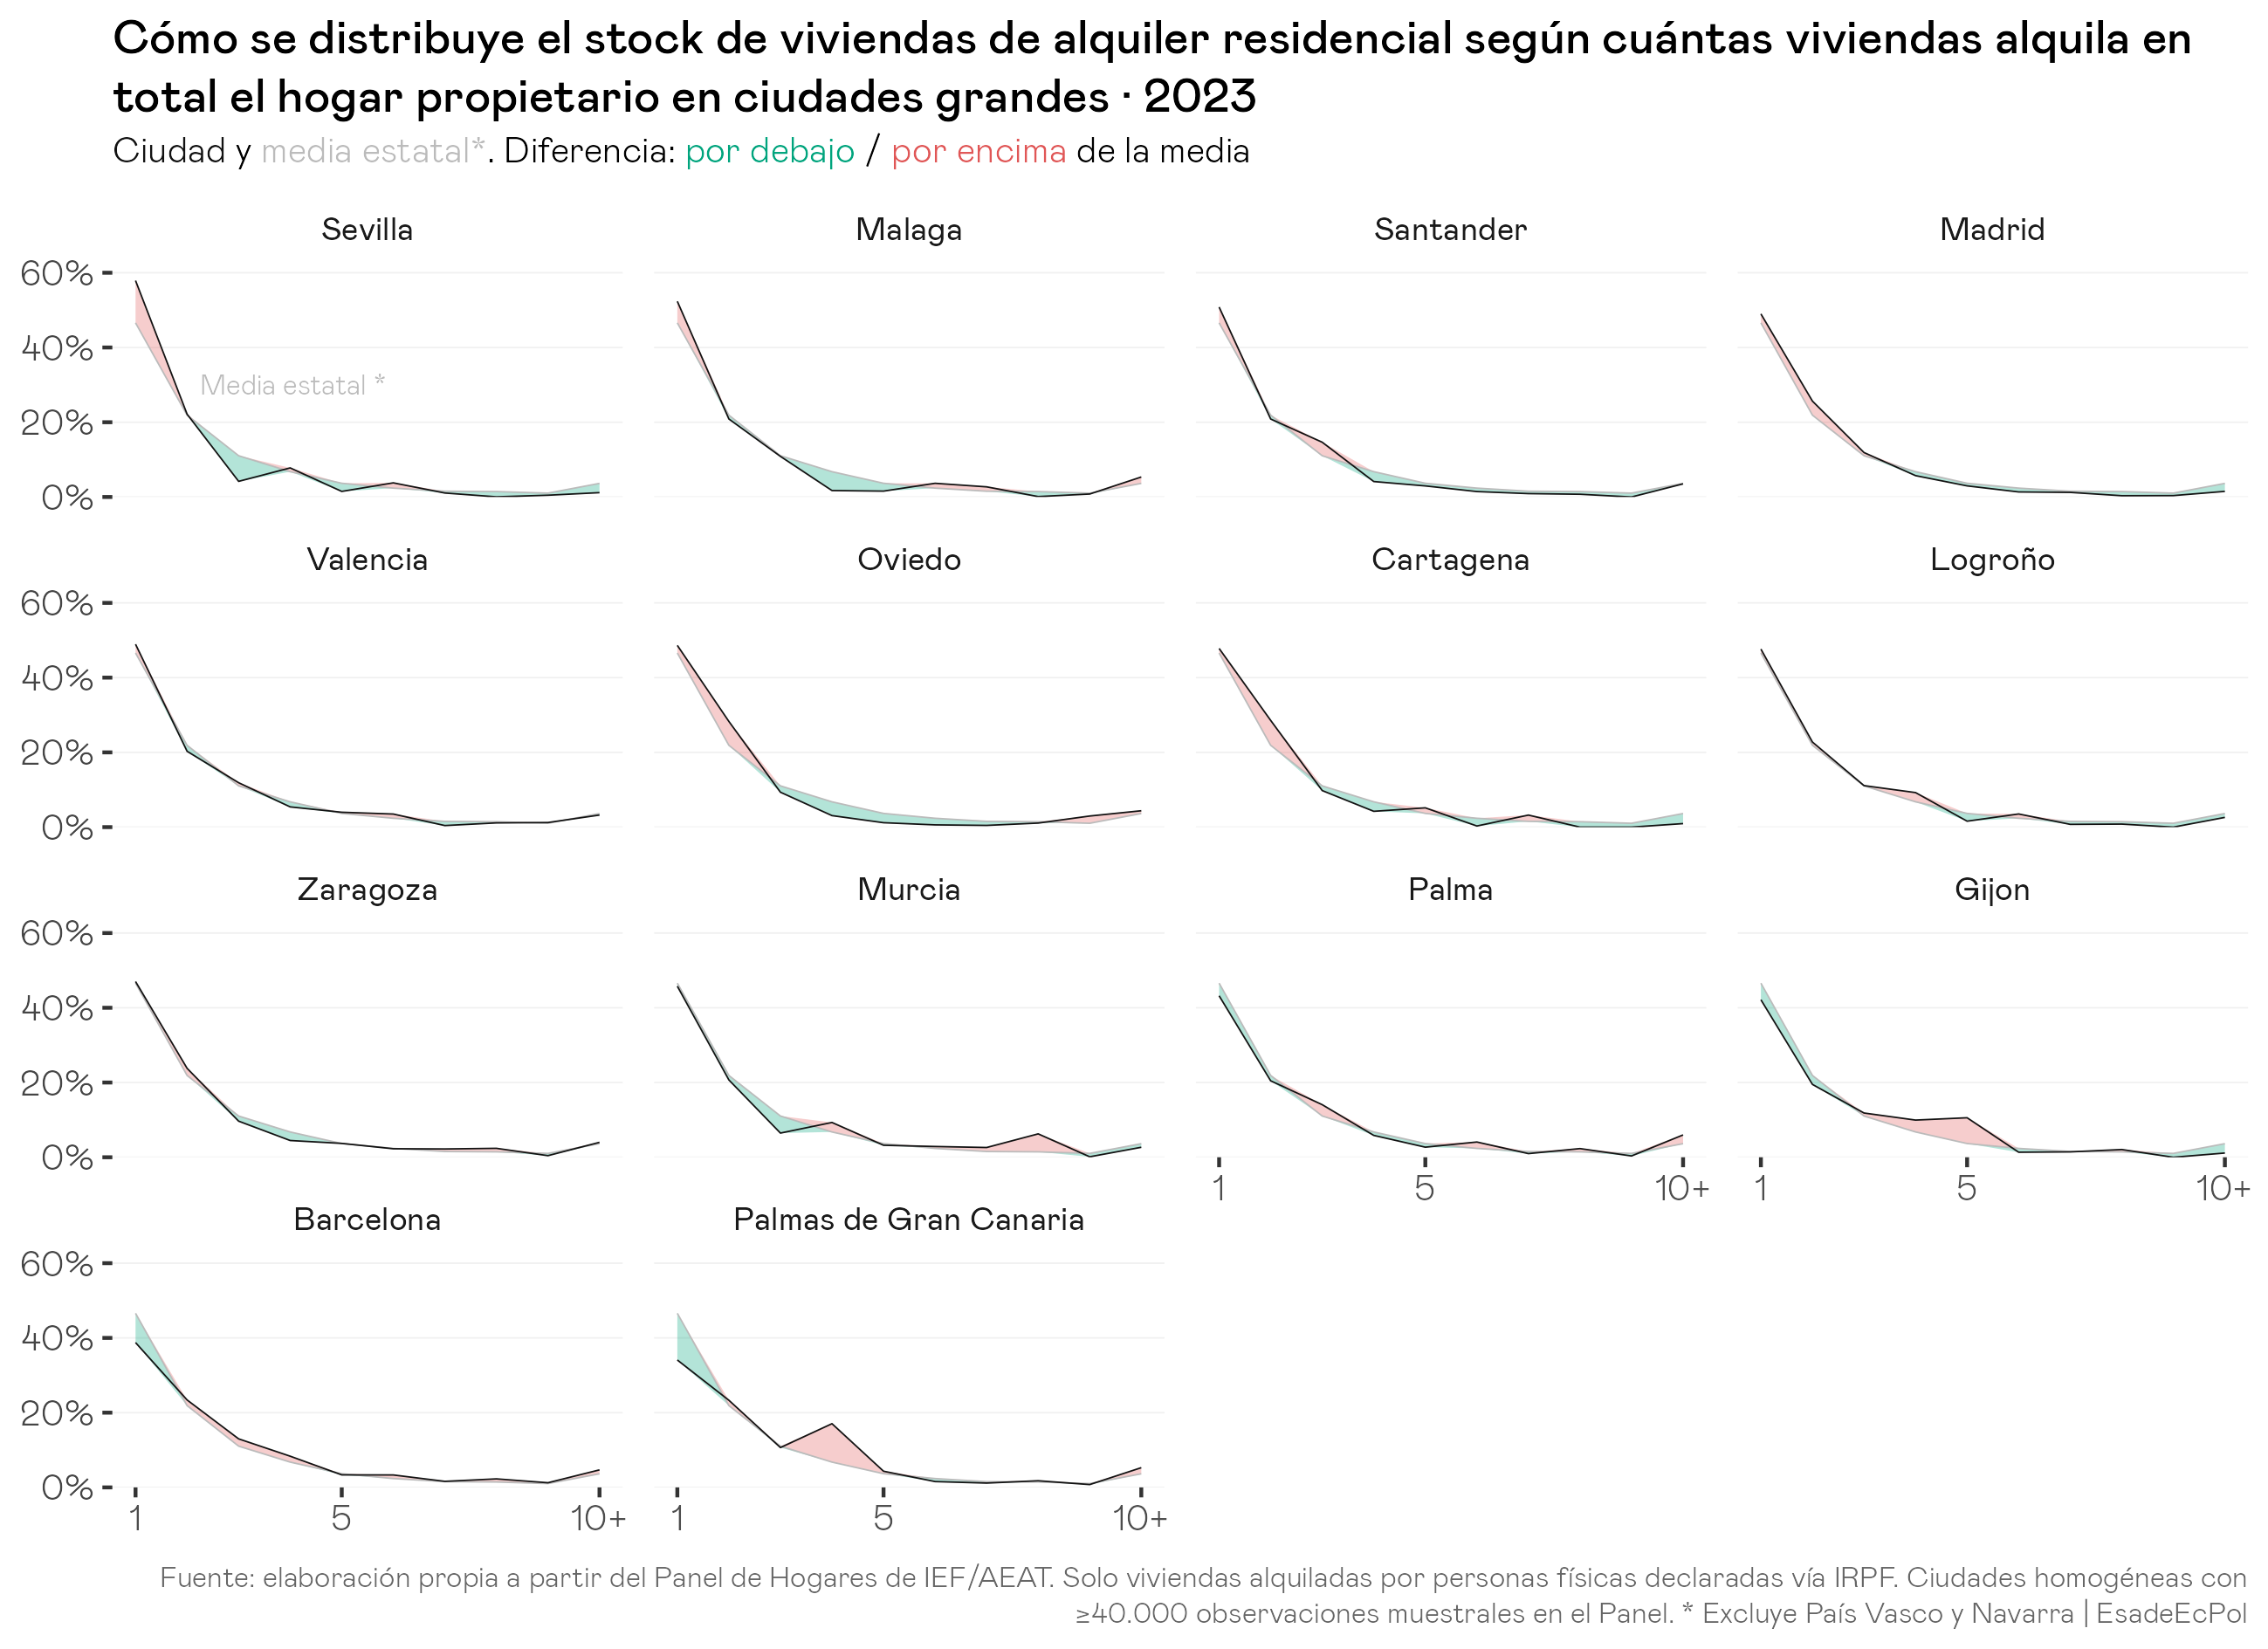
La forma de la distribució és, una altra vegada, majoritàriament la corba minorista (caiguda des d’un sol habitatge i molt poques llars amb cinc o més), amb desviacions moderades per ciutat. Las Palmas i Múrcia mostren un tram mitjà (3-7 habitatges) per sobre de la mitjana estatal. Madrid i Sevilla se situen lleugerament per sota en aquest mateix tram.
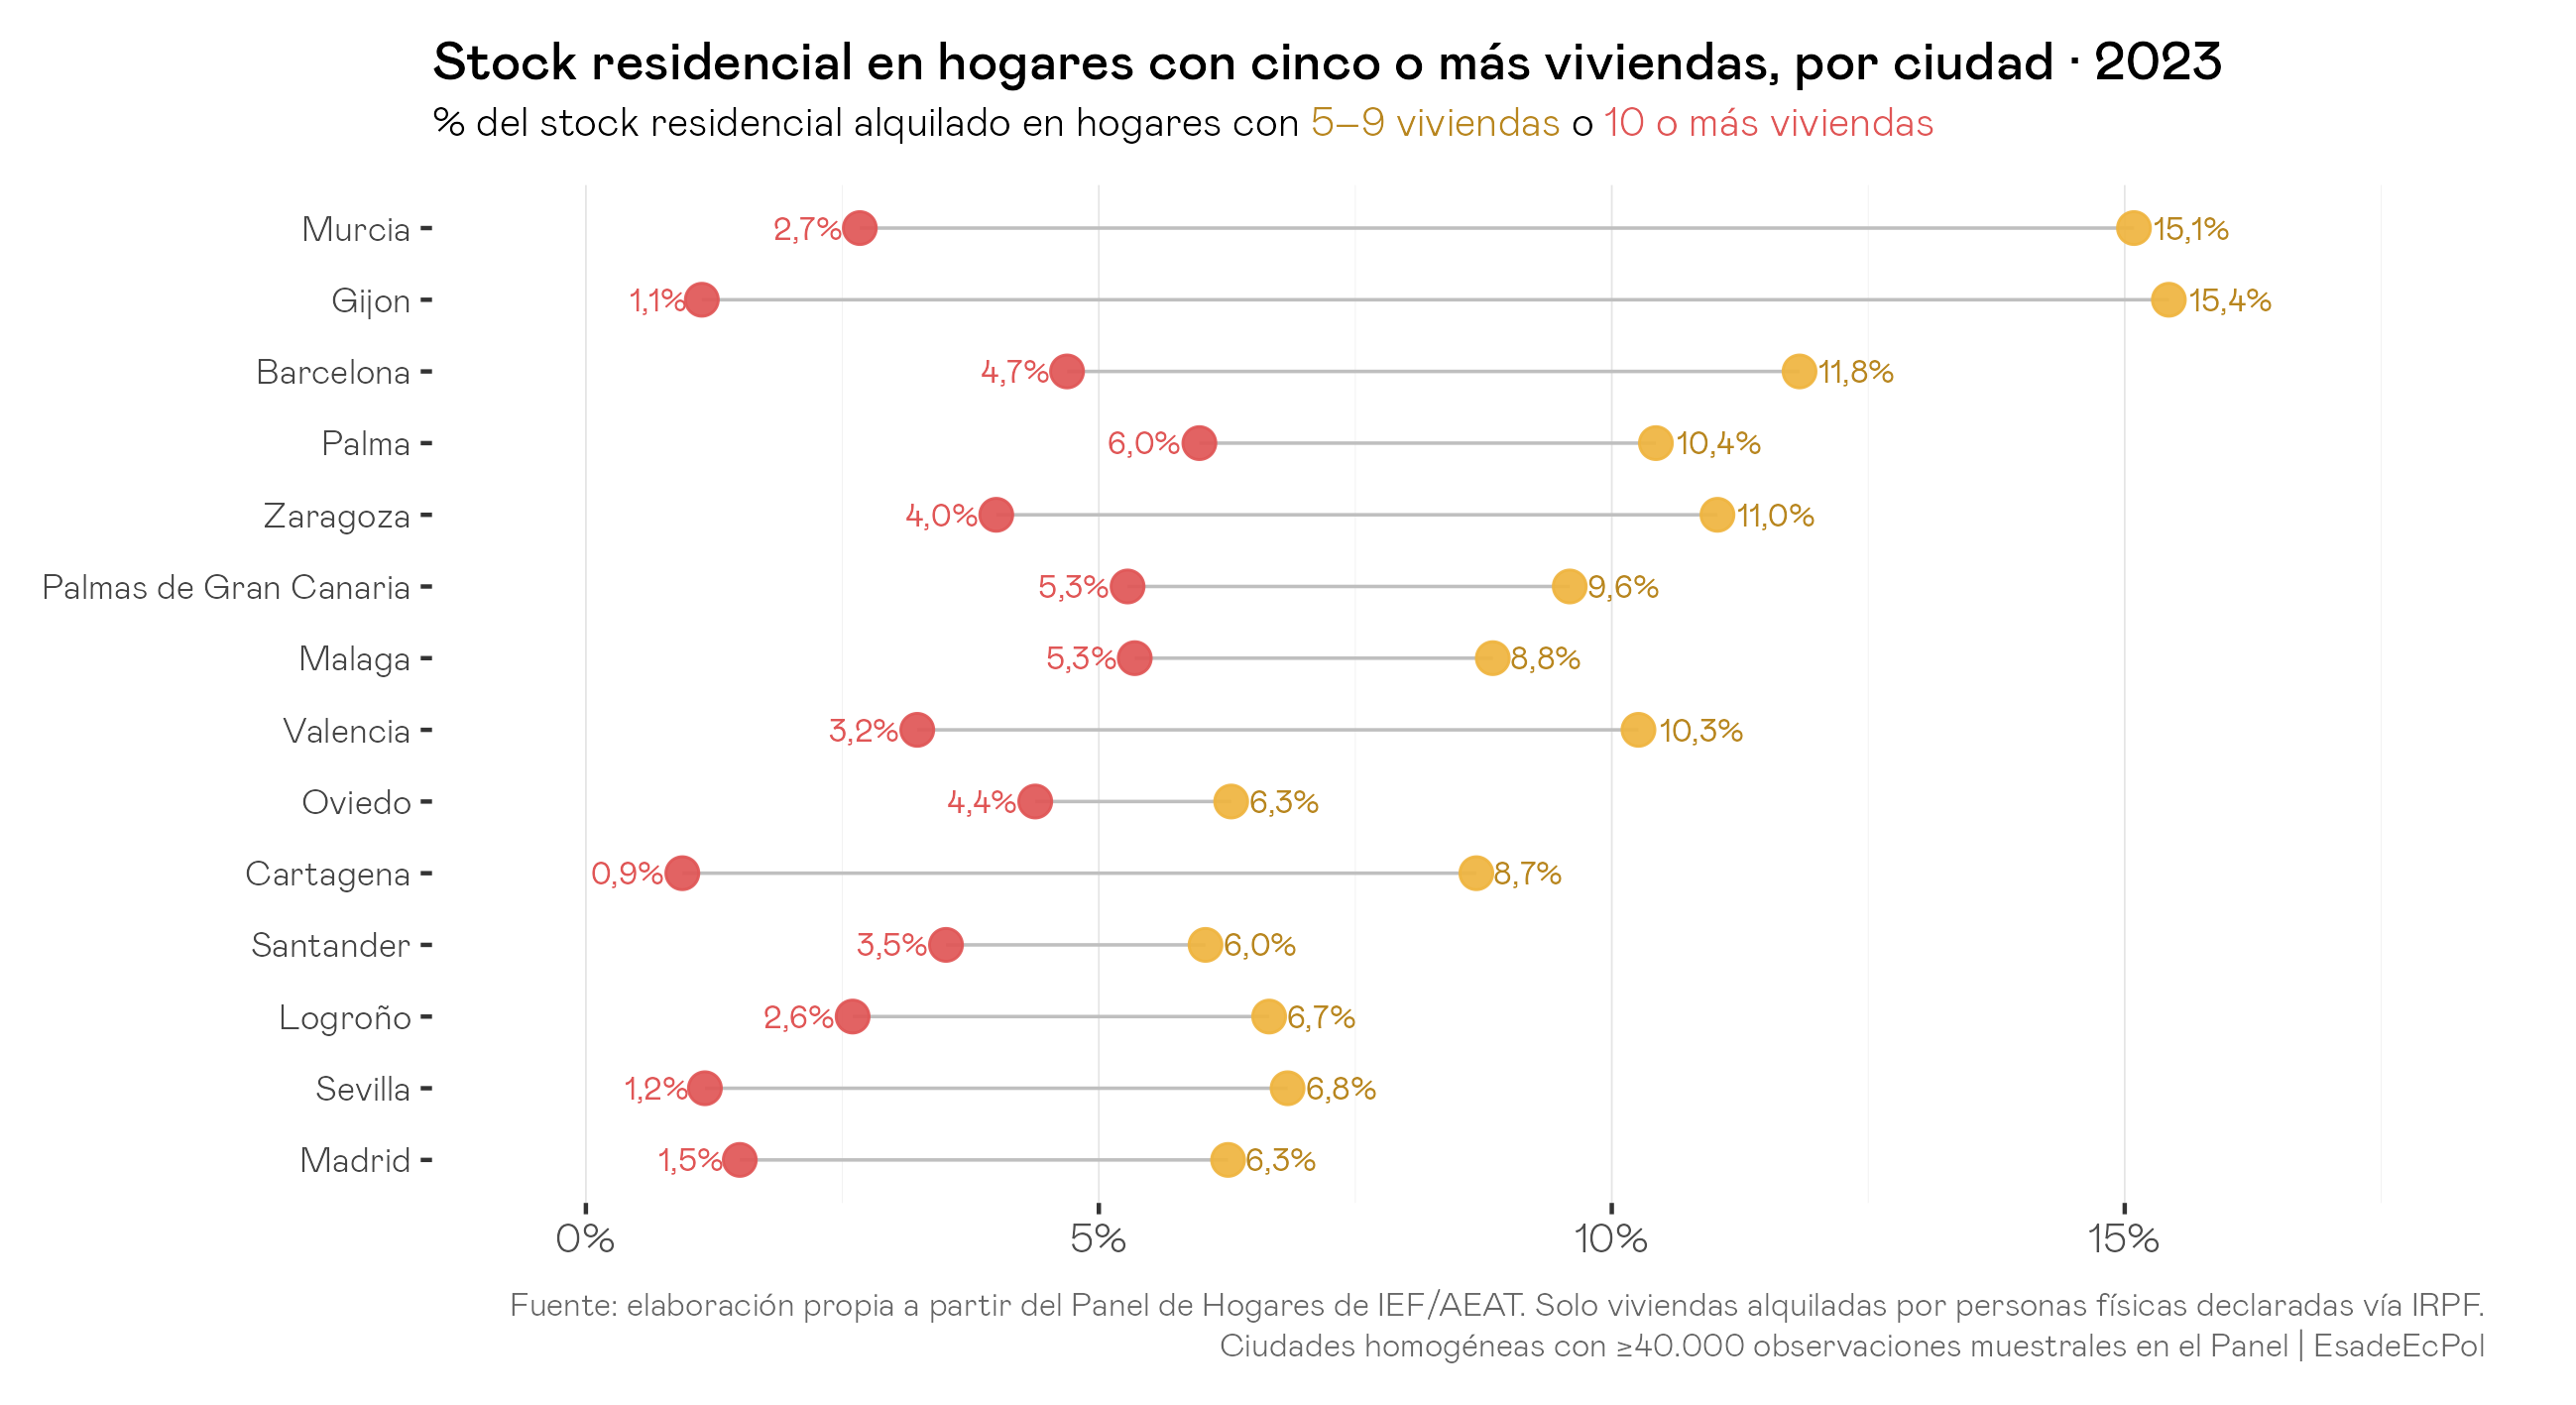
El resum de l’extrem de la distribució pels llindars legals mostra que Múrcia (17,8%), Gijón (16,6%), Barcelona (16,5%) i Palma (16,4%) són les ciutats amb més estoc en mans de llars amb 5+ habitatges. Madrid (7,8%) i Sevilla (8,0%) són les menys concentrades, clarament per sota de la mitjana estatal. L’encreuament amb el gràfic de composició il·lustra que més mercat residencial no implica més concentració. La separació dels dos trams hi afegeix matís: a Gijón i Múrcia el pes de l’extrem (10+) és molt baix (1,1% i 2,7%), de manera que la seva concentració 5+ està dominada pel tram intermedi; a Palma, Màlaga i Las Palmas l’extrem 10+ pesa més (5-6%), senyal d’un teixit de carteres grans una mica més assentat. I, una altra vegada, el 5+ resumeix l’extrem però no mesura poder de mercat: fins i tot a Múrcia, la ciutat de la llista amb més concentració, la quota individual de cada llar sobre el mercat residencial municipal és marginal.
Madrid i Barcelona: dos perfils dins del mateix patró
Les dues grans capitals mereixen atenció pròpia pel seu pes en el mercat. Comparteixen la mateixa estructura general (caiguda des d’un sol habitatge i poques llars amb cinc o més) amb dos perfils distingibles.
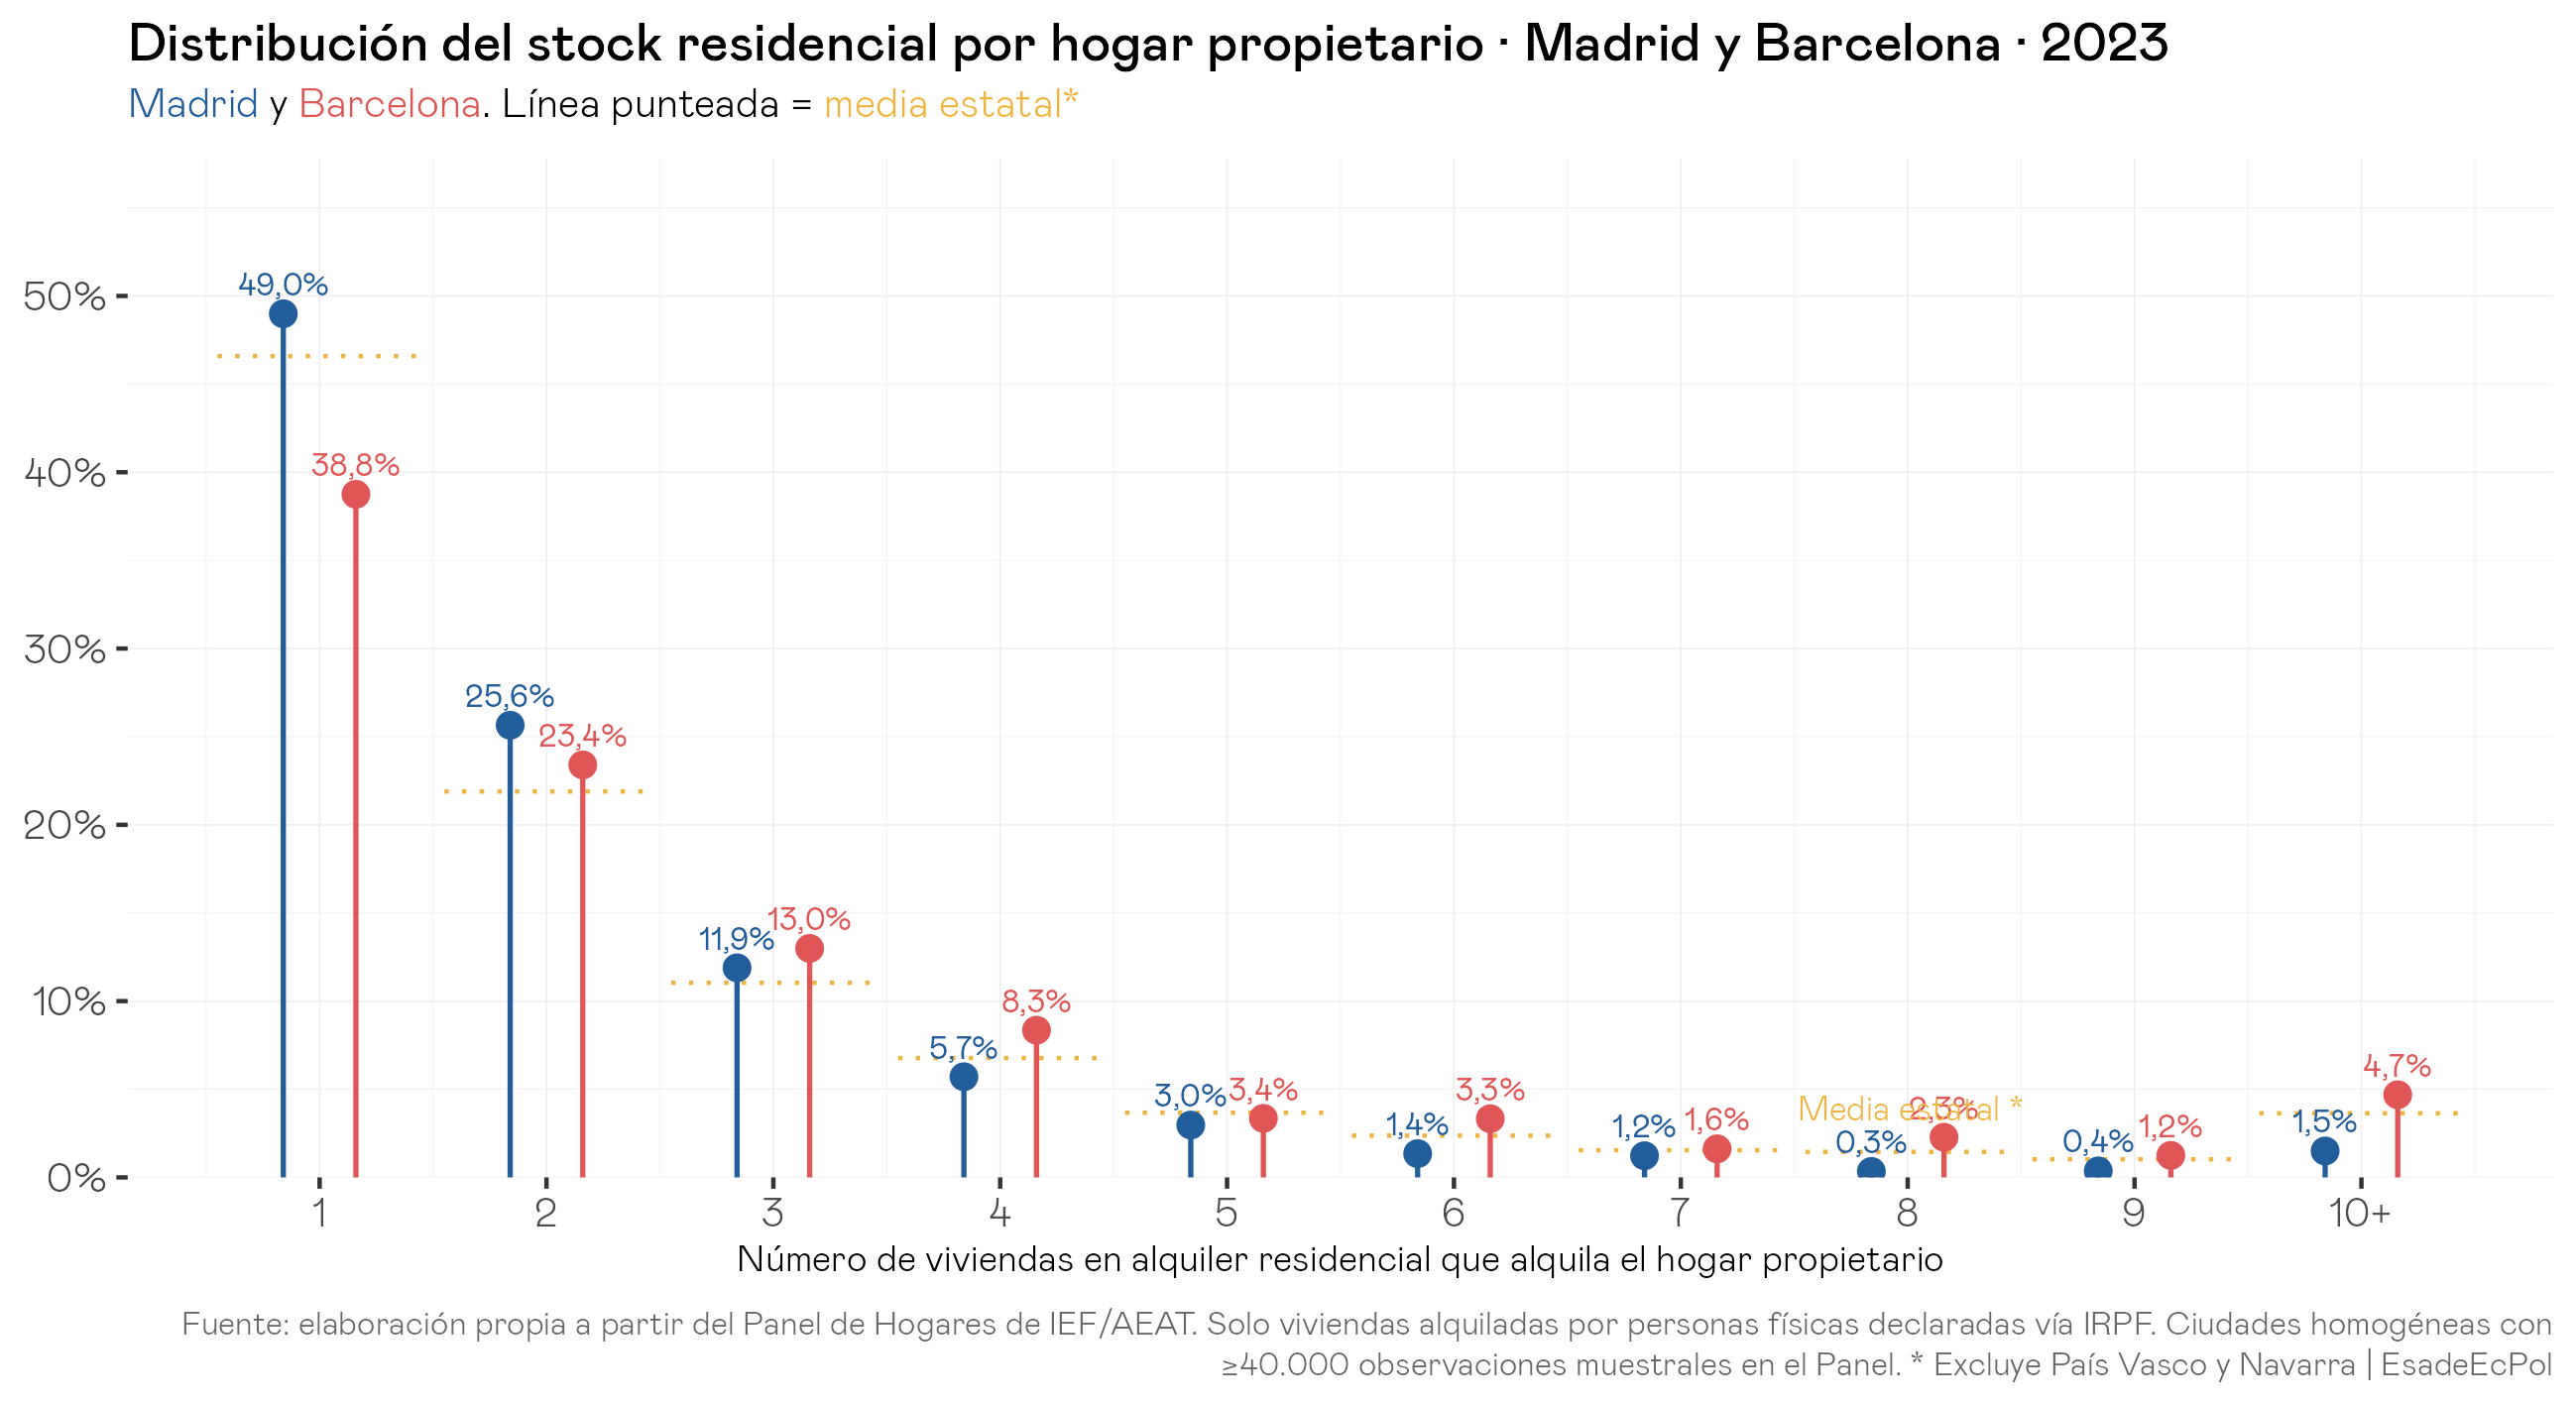
A Madrid el 49% de l’estoc residencial és en llars amb un sol habitatge llogat, lleugerament per sobre de la mitjana estatal. El pes de les llars amb cinc o més habitatges (7,8%) és per sota de l’agregat nacional. És, dins de les grans ciutats, un dels mercats residencials més atomitzats. A Barcelona el tram d’un sol habitatge és sensiblement menor (38,8%) i els trams de 2 a 4 habitatges pesen una mica més que a la mitjana estatal. L’estoc en llars amb 5+ arriba al 16,5%, per sobre de la mitjana. Però el gruix continua concentrant-se al tram baix: al voltant del 75% de l’estoc residencial és en llars amb quatre o menys habitatges llogats. La diferència entre les dues capitals no és d’ordre de magnitud sinó de grau, dins d’un mateix patró més aviat minorista: en cap de les dues hi ha un mercat veritablement dominat per grans tenidors.
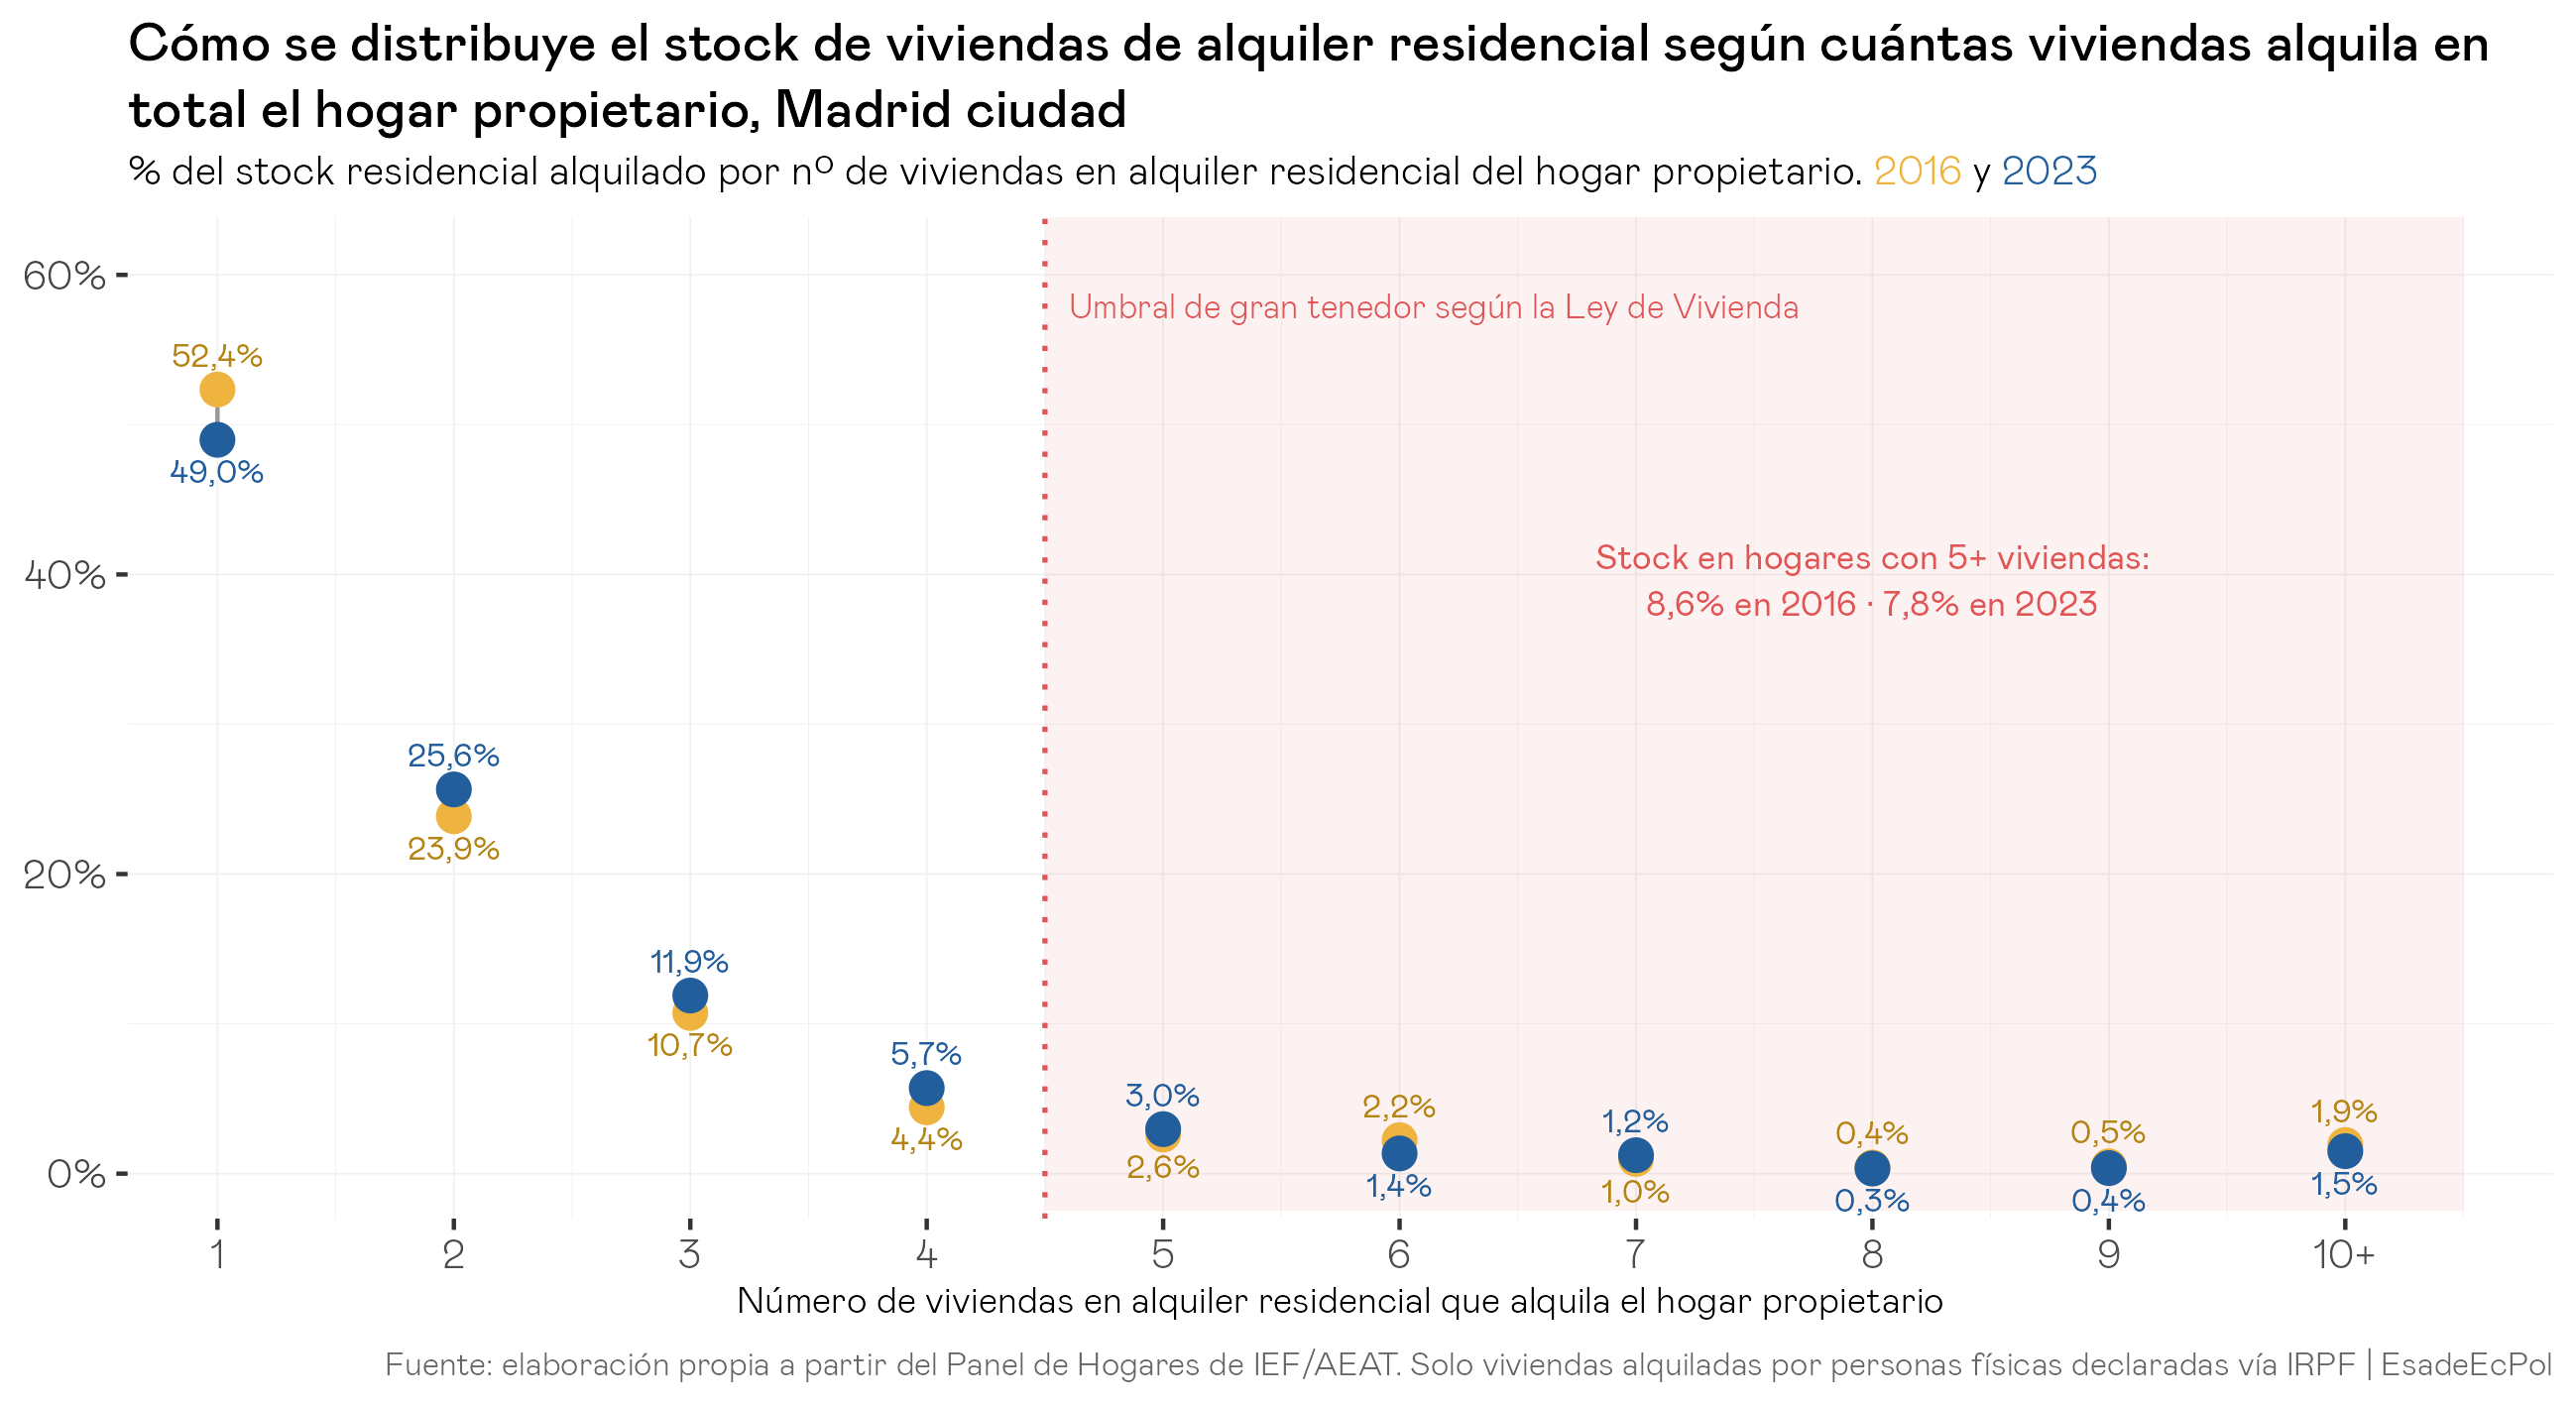
A Madrid, l’estoc en mans de llars amb 1 sol habitatge baixa del 52,4% al 49% en aquests anys: puja sobretot la presència d’habitatges en llars amb 2-3-4 (cosa que suggereix acumulació per part de llars que partien amb un: inversor que passa de petit a menys petit, per dir-ho així, o mitjà) amb un patró suau però clar.
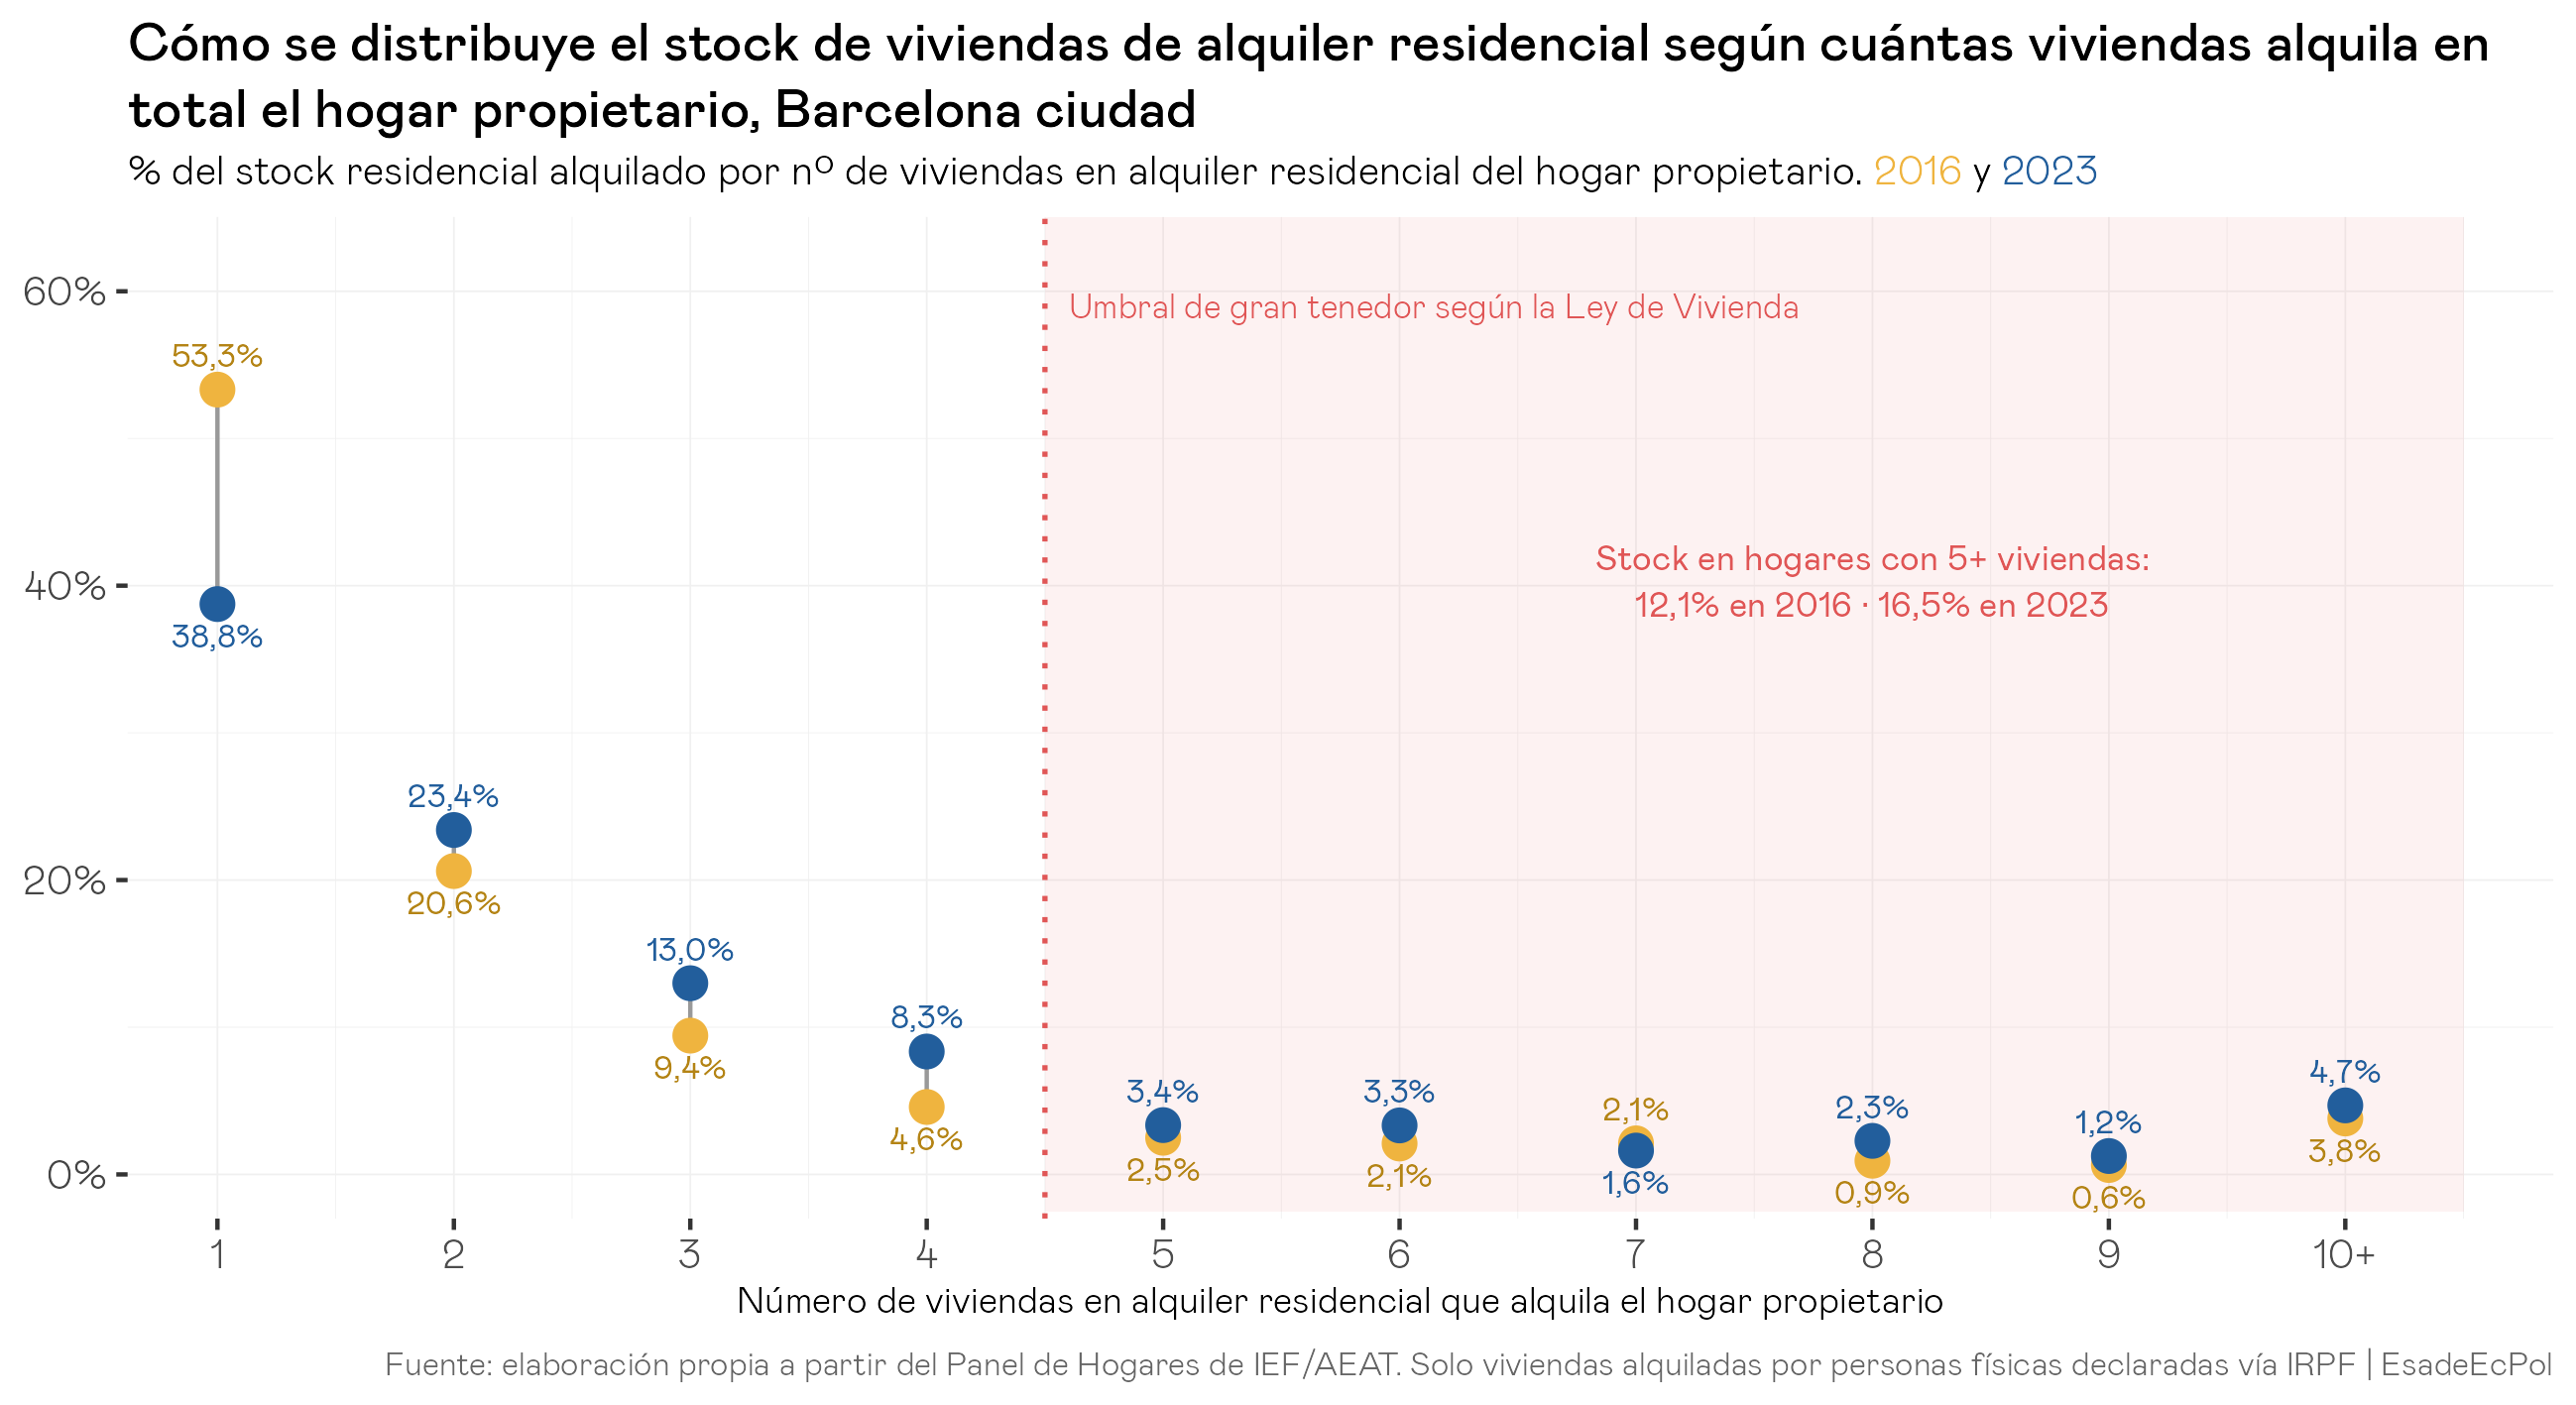
A Barcelona el patró és molt més marcat: l’estoc en llars amb un sol habitatge de lloguer ha deixat de ser majoritari, i a canvi han pujat tots els trams: especialment els de 3 i 4 habitatges, però també els de 8, 9, 10 i més. La dinàmica de Barcelona mereix, per tant, una atenció especial. Però que aquesta dinàmica importi per a la regulació i per a l’equitat patrimonial depèn de quin llindar es consideri rellevant.
En conclusió: la imatge que emergeix
El propòsit d’aquest text és oferir una descripció rigorosa i granular de com es distribueix l’estoc de lloguer residencial en mans de persones físiques i com varia per territori, amb la idea explicitada a l’inici d’il·luminar el que les categories gruixudes tendeixen a enfosquir. La fotografia que emergeix té quatre trets.
Està poblat per propietaris relativament petits. El lloguer residencial en mans de persones físiques a Espanya es defineix millor com un mercat de molts propietaris al tram menor de la distribució: el 47% de l’estoc és en llars amb un sol habitatge llogat, el 59% de les llars arrendadores no en té més, i només el 13,7% de l’estoc (o el 6,9% de les llars) supera el llindar legal de gran tenidor en zona tensionada (cinc habitatges). El llindar de deu (tall per defecte fora de zona tensionada) el superen únicament el 3,6% de l’estoc i l’1,2% de les llars.
És menys concentrat del que suggereixen les mirades agregades. La concentració del subconjunt residencial és menor que la del conjunt de propietats llogades per aquestes mateixes llars: filtrar a habitatge habitual estricte atomitza la imatge, no la concentra. L’excepció analítica important és al tram mitjà: és aquí on se separen les dues corbes de Lorenz, identificant un segment de mitjans arrendadors amb cartera d’usos diversificats (un o dos habitatges residencials més diversos locals o trasters) que en agregat semblen tenidors grans i, filtrats a residencial pur, no ho són. Els petits i els grans estan gairebé igualment concentrats en totes dues mesures; el que canvia amb el filtre és el mig.
És estable al país, però no en llocs concrets. Entre 2016 i 2023 els moviments són al tram baix de la distribució, i són compatibles amb un patró de «qui en tenia un n’ha sumat un més». El pes de les llars amb molts habitatges amb prou feines es mou. El matís, no menor, és a Madrid i especialment a Barcelona: a les dues capitals el pes del «tenidor d’un sol habitatge» cau, però ho fa molt més a la segona. A la de l’Estat s’incrementa més el tram dos-tres-quatre; a la Ciutat Comtal, el creixement en el conjunt de la corba és superior i arriba fins als 10+.
És heterogènia per territori, però dins del mateix patró general. La concentració del subconjunt residencial varia entre CCAA (del 7,8% a Cantàbria al 19,4% a Balears) i entre ciutats (del 7,8% a Madrid al 17,8% a Múrcia), i la composició de l’estoc no principal canvia molt segons la pressió demogràfica i el pes del turisme. Però la forma de la distribució (caiguda des del tram d’un sol habitatge i molt poques llars amb cinc o més) es reprodueix a gairebé tots els territoris. Les dues grans capitals mostren perfils distingibles dins d’aquest patró comú: Madrid una mica més atomitzada malgrat ser la de més pes del residencial sobre l’estoc no principal; Barcelona amb una mica més de pes al tram mitjà (2-4 habitatges) i un 16,5% en llars amb 5+, per sobre de la mitjana. Les desviacions més clares del patró estatal apareixen en territoris insulars (Balears i Canàries) i en algunes ciutats de mida mitjana, sempre per un pes superior del tram mitjà, no per més llars amb molts habitatges. Convé a més llegir aquestes xifres juntament amb la composició de l’estoc no principal: en zones tensionades costaneres i insulars (Balears, Canàries, Màlaga, Palma; però també a Barcelona) la fracció de l’estoc no principal que no entra al lloguer residencial és alta i, dins d’aquesta, el pes comparatiu del lloguer no residencial, la segona residència de no residents i l’habitatge d’ús vacacional és notablement més gran que a l’interior peninsular: aquí hi ha potser marge de mobilització d’oferta no aprofitat. En cap territori analitzat la distribució s’acosta a un mercat dominat per grans tenidors.
Una distinció final importa per ordenar el debat. Una cosa és el poder de mercat (la capacitat d’un agent per fixar preus per sobre del competitiu) i una altra de diferent és que la propietat per sobre d’un cert llindar ens sembli socialment no desitjable per raons distributives, fiscals o d’equitat intergeneracional. La discussió pública tendeix a barrejar-les, i convé no fer-ho.
La manera com entenem la concentració, i els llindars a partir dels quals ens preocupa, són diferents en cada cas. Per a la qüestió de mercat el que importa és quants habitatges residencials (actuals o potencialment mobilitzables cap al lloguer) controla un sol propietari en una zona acotada per demanda equivalent; aquest llindar és difícilment generalitzable i dependrà del context, perquè la demanda no és uniforme entre territoris ni dins d’un mateix municipi. Una xifra agregada com el 13,7% de l’estoc estatal en llars amb cinc o més habitatges diu poc sobre el poder de mercat en una illa de cases concreta de Palma o de Barcelona, així com sobre l’efecte d’un únic propietari relativament important a escala de barri o de municipi petit o mitjà. Ara bé: que una ciutat gran que comprèn una àrea rellevant de mercat com Madrid tingui una concentració de només un 1,5% dels habitatges en mans de propietaris particulars de lloguer a llarg termini en llars amb 10 o més habitatges sí que comença a informar que aquestes llars disposen d’escàs poder de mercat. I, sense ser concloent en la direcció contrària, que Palma (una ciutat amb una desena part de la mida de Madrid) tingui x4 aquesta xifra suggereix almenys que algunes dinàmiques de mercat podrien funcionar de manera diferent allà.
Per a la qüestió de propietat la lògica és diferent, i el criteri d’a partir de quin punt un llindar o un altre ens sembla preferible depèn de fins a quin punt vulguem distribuir la propietat existent sense oblidar que això tindrà els seus costos associats. Per exemple: desincentivar la consolidació d’un sistema de lloguer amb propietaris mitjans professionals que proveeixen de lloguer, capaços d’absorbir xocs (impagaments, períodes de desocupació), d’oferir un servei més professionalitzat i, si escau, d’aportar economies d’escala en gestió i manteniment. Cap dels dos models és objectivament preferible: cadascun es prefereix per raons diferents i produeix guanys i pèrdues diferents.
En qualsevol cas, aquest exercici no busca tancar aquesta conversa, sinó dotar-la de dades perquè es produeixi sobre evidència concreta.
———
Nota metodològica. L’anàlisi es basa en les microdades del Panel de Llars IEF-AEAT, mostra longitudinal i transversal elaborada conjuntament per l’Institut d’Estudis Fiscals (IEF), l’Agència Estatal d’Administració Tributària (AEAT) i l’INE. S’exploten els exercicis fiscals 2016 a 2023, integrant els mòduls d’identificació i característiques sociodemogràfiques, de rendes, d’IRPF, immobiliaris i de relacions familiars. La cobertura se circumscriu al Territori de Règim Fiscal Comú; el País Basc i Navarra queden fora de l’abast del Panel pel seu règim foral i, per tant, també de l’anàlisi.
La unitat d’anàlisi és la llar, que és la unitat natural de tinença d’habitatge i patrimoni: consolida el que dos cònjuges o altres membres de la llar comuna puguin tenir per separat. Per evitar duplicacions, controlem la no duplicació de referències cadastrals dins d’una mateixa llar amb independència del percentatge de titularitat declarat per cada membre, i apliquem el mateix criteri en el còmput agregat de l’estoc fins i tot en casos de copropietat entre llars: cada referència cadastral compta una sola vegada a la llar a la qual s’assigna, sense repartir-se mitjançant ponderacions per percentatge de titularitat. Treballar a escala de llar (1) evita prendre decisions que poden afectar la distribució de manera més sensible si es treballa a escala individual i (2) manté una correspondència directa amb la noció econòmica rellevant: la cartera consolidada de la unitat familiar.
Per la naturalesa de la base de dades, l’anàlisi es restringeix a habitatges en titularitat de persones físiques (no autònoms) que declaren rendiments del capital immobiliari via IRPF, cosa que exclou (a més d’autònoms) persones jurídiques (societats, fons, SOCIMIs i vehicles similars) i el parc públic o social, el pes conjunt dels quals es discuteix en el cos del text a partir de fonts externes (Banc d’Espanya i MIVAU).
Sobre aquesta mostra es construeix un dataset a escala d’immoble integrant totes les ocurrències de l’IRPF (rendiments del capital immobiliari i guanys/pèrdues patrimonials, actiu per actiu) amb els diferents fitxers del mòdul immobiliari, així com amb habitatges habituals de llogaters, fitxers de cens o residència fiscal i fitxers de relacions familiars, cosa que permet identificar i consolidar referències cadastrals úniques assignades cadascuna a una única llar.
La identificació dels habitatges efectivament arrendats es fa a partir de la variable d’ús/destinació del fitxer d’ocurrències immobiliàries de l’IRPF, que classifica cada referència cadastral segons el Model 100 de l’AEAT, i de la variable PAR150 (l’aplicació per part de l’arrendador de la deducció per lloguer d’habitatge habitual). Aquesta classificació com a habitatge arrendat de llarga durada queda fortament depurada amb informació encreuada de la resta de fitxers del mòdul immobiliari i de relacions familiars:
Es requereix que els habitatges classificats com a llogats presentin un rendiment del capital immobiliari positiu i que el llogater sigui persona física i no empresa. S’aplica un llindar de superfície. La mostra es restringeix a habitatges d’almenys 40 m2. El llindar de 40 m² s’aplica sobre la superfície total de l’immoble, però s’exigeix simultàniament un segon llindar de 10 m² sobre la superfície d’habitatge pur. Els immobles on totes dues superfícies són missing es conserven a la mostra perquè no se’n pot observar la mida ni descartar-los amb garanties.
S’exclouen els immobles afectes a activitats econòmiques, els integrats en arrendaments de negoci complet, els habitatges principals del propietari, els cedits a exparelles sense disponibilitat efectiva per al titular, els que queden disponibles per a residents amb parentiu directe (no menor a cinquè grau); i els garatges, trasters i altres annexos quan apareixen llogats conjuntament amb una referència cadastral principal. Tots els encreuaments es produeixen a escala de referència cadastral.
Els que compleixen els criteris llistats més amunt i estan arrendats però no presenten deducció per habitatge habitual ni tampoc queden classificats en els altres criteris d’arrendament queden com a “lloguer per a altres usos”.
D’altra banda, s’identifica com a segona residència de la llar l’immoble no principal amb més valor cadastral dins d’aquesta llar en cada any, entre els que tenen imputació de renda activa. Es permet com a màxim una segona residència per llar. La resta d’immobles no principals que no cauen en les categories de lloguer descrites més amunt, que no constitueixen segona residència, i que tampoc estan arrendats a persones jurídiques o autònoms, o afectes a activitats econòmiques o negocis, etc. queden sota la categoria de «buit, tercera residència o ús sense declarar».
L’agregat d’aquests quatre components (lloguer de llarga durada – d’altres usos – segona residència – tercera, buida o no declarada) constitueix l’estoc d’habitatge d’ús no principal, al nostre parer conceptualment i analíticament distintiu del que es destina a usos empresarials o comercials, o que queda en mans d’un familiar directe.
Addicionalment, exigim coherència fiscal (que els classificats com a no llogats no principals imputin renda immobiliària a l’IRPF per estar a disposició dels seus propietaris i no constituir l’habitatge habitual), cosa que descarta immobles amb declaració inconsistent o residual.
Els resultats desagregats per comunitat autònoma i per ciutat reflecteixen la localització física de l’immoble llogat, no la residència fiscal del propietari. Per al detall municipal treballem amb un subgrup de 14 ciutats amb almenys 40.000 observacions mostrals del subgrup d’habitatges que ens interessa al Panel; tot i que el Panel no garanteix representativitat estadística estricta a aquest nivell de desagregació, la mostra és prou generosa per oferir un ordre de magnitud comparatiu robust entre ciutats.
L’autor agraeix els comentaris de Lucía Cobreros a esborranys previs i la disponibilitat d’Ángel Martínez Jorge per contrastar metodologies. Tots dos van fer aquest treball notablement més ric.
Continguts relacionats