Com protegir els llogaters vulnerables d’avui i de demà: una proposta d’assegurança pública de lloguer per a Espanya
Ángel Martínez Jorge
3 de novembre de 2026
Idees clau
→ El problema. La protecció dels qui ja viuen de lloguer s’ha reforçat des del 2019, però com més difícil és recuperar un habitatge impagat, més cura posa el propietari a triar a qui el lloga. Entre el 4,7% i el 5,9% dels habitatges que comencen a llogar-se pateixen un impagament greu en els seus set primers anys, i després d’un impagament la probabilitat que continuïn en lloguer de llarga durada cau 10 punts. El resultat és una barrera d’entrada que deixa fora del lloguer cada vegada més llogaters de baixos ingressos.
→ La proposta. Una garantia pública i gratuïta, inspirada en el programa francès Visale, que el llogater demana abans de buscar pis i presenta al propietari en lloc de la nòmina amb contracte indefinit o l’aval dels seus pares. Si deixa de pagar, l’organisme gestor abona al propietari en poques setmanes les rendes impagades, fins a 36 mesos, i les despeses legals, i després reclama el deute al llogater. La podrien demanar els joves de 18 a 30 anys i els majors de 30 amb ingressos de fins a 1,1 vegades el salari mínim, amb límits realistes al lloguer cobert segons la zona, basats en els contractes signats recentment, i en els ingressos personals dels beneficiaris.
→ Els seus efectes. En els seus cinc primers anys, al ritme d’implantació de Visale, es concedirien unes 440.000 garanties i unes 68.000 persones es traslladarien a un lloguer al qual no haurien accedit sense el programa, amb un interval d’entre 25.000 i 142.000. Vuit de cada deu serien no estudiants de 26 a 30 anys, la taxa d’emancipació dels quals pujaria entorn d’1,5 punts, uns 37.500 joves més fora de casa dels seus pares. L’efecte sobre l’oferta és més incert i probablement seria petit, d’uns 990 habitatges que el cinquè any continuarien en lloguer.
→ El cost. El cost net rondaria els 50 milions d’euros en cinc anys, amb un interval d’entre 45 i 60, i passaria de 2,8 milions el primer any a 17,5 el cinquè, amb prou feines un 0,5% de la despesa pública en habitatge del 2024. Cada trasllat addicional costaria uns 400 euros entre els no estudiants de 26 a 30 anys i uns 800 en el conjunt del programa. La diferència prové de les garanties d’estudiants i majors de 30, que sumen uns 23 milions sense generar trasllats en l’escenari central.
La política de protecció als llogaters
Qui ja viu de lloguer a Espanya avui està més protegit que fa una dècada. Des del 2019 els contractes es prorroguen obligatòriament fins a cinc anys, set si el propietari és una empresa, i a les zones tensionades el llogater pot demanar fins a tres anys més. Els desnonaments de llars vulnerables sense alternativa habitacional van estar suspesos gairebé sense interrupció des del 2020 fins al febrer del 2026. I els decrets d’octubre, pendents de convalidació, renovarien els contractes per períodes de cinc anys llevat que el propietari avisi amb sis mesos d’antelació i pagui una indemnització.1
Tot i que aquestes mesures busquen protegir els llogaters dels costos elevats d’un canvi d’habitatge, tenen un efecte no desitjat sobre els llogaters del futur. Com més difícil és recuperar un habitatge impagat, més cura posa el propietari a triar a qui el lloga. La majoria dels propietaris són particulars amb un o dos pisos, corresponen a gairebé el 70% del total d’habitatges llogats per llars, i no poden repartir el risc d’impagament entre molts llogaters. Les exigències creixents de fiances, garanties i avals són una resposta a aquest procés, i deriven en una exclusió creixent dels llogaters de baixos ingressos del mercat del lloguer: a Catalunya, per exemple, el percentatge de llars que viuen de lloguer de mercat i són al quintil d’ingressos més baixos ha caigut del 41% al 29% entre el 2020 i el 2025.
Aquest tipus de polítiques, que beneficien els qui ja són dins del mercat del lloguer (insiders) davant dels qui hi intenten entrar, ara o en el futur (outsiders), són l’opció més assequible per al legislador. Són pràcticament gratuïtes, aplicables de manera immediata i populars, sobretot entre els llogaters actuals. Tanmateix, demostren falta de visió sobre com afrontar un problema real (el risc d’impagament i les seves conseqüències) en el mercat del lloguer.
El risc d’impagament del lloguer a Espanya
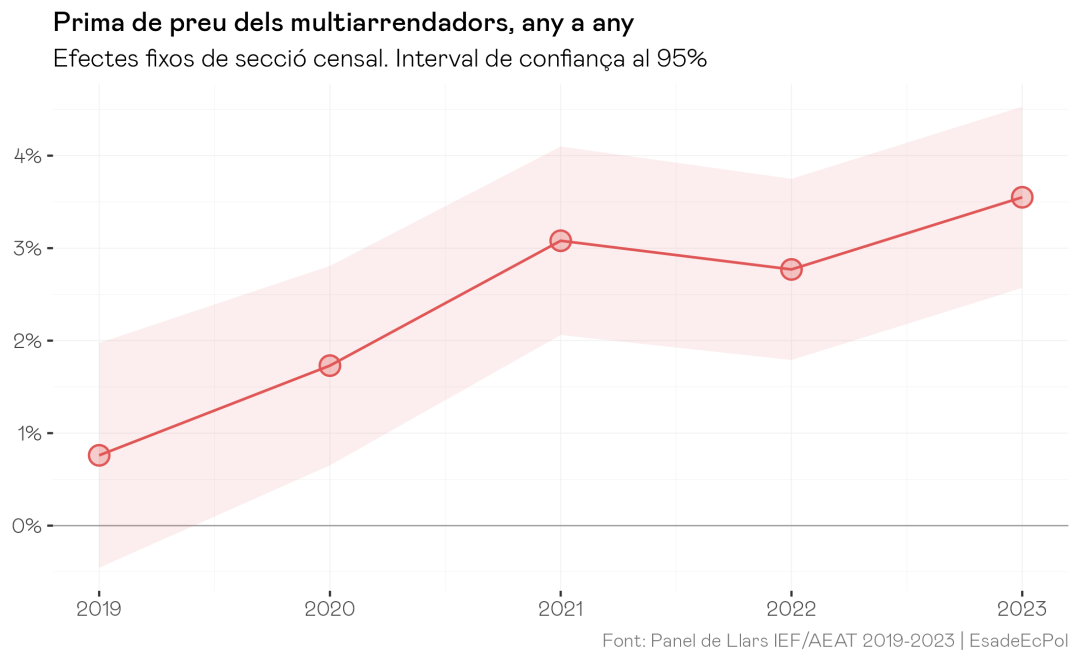
Els processos d’impagament estan relacionats amb els desnonaments i representen un risc real, encara que acotat i mal quantificat per l’estadística pública. Les dades fiscals del Panel de Llars permeten estimar el percentatge d’habitatges que han aplicat despeses deduïbles per saldos de cobrament dubtós2. El percentatge d’habitatges en lloguer que declaren aquests saldos se situa cada any entre el 0,7% i l’1,2%, un percentatge petit però que s’acumula, de manera que al cap de set anys des de la signatura del contracte entre un 4,7% i un 5,9% dels habitatges han patit un impagament greu (gràfic 1)3.
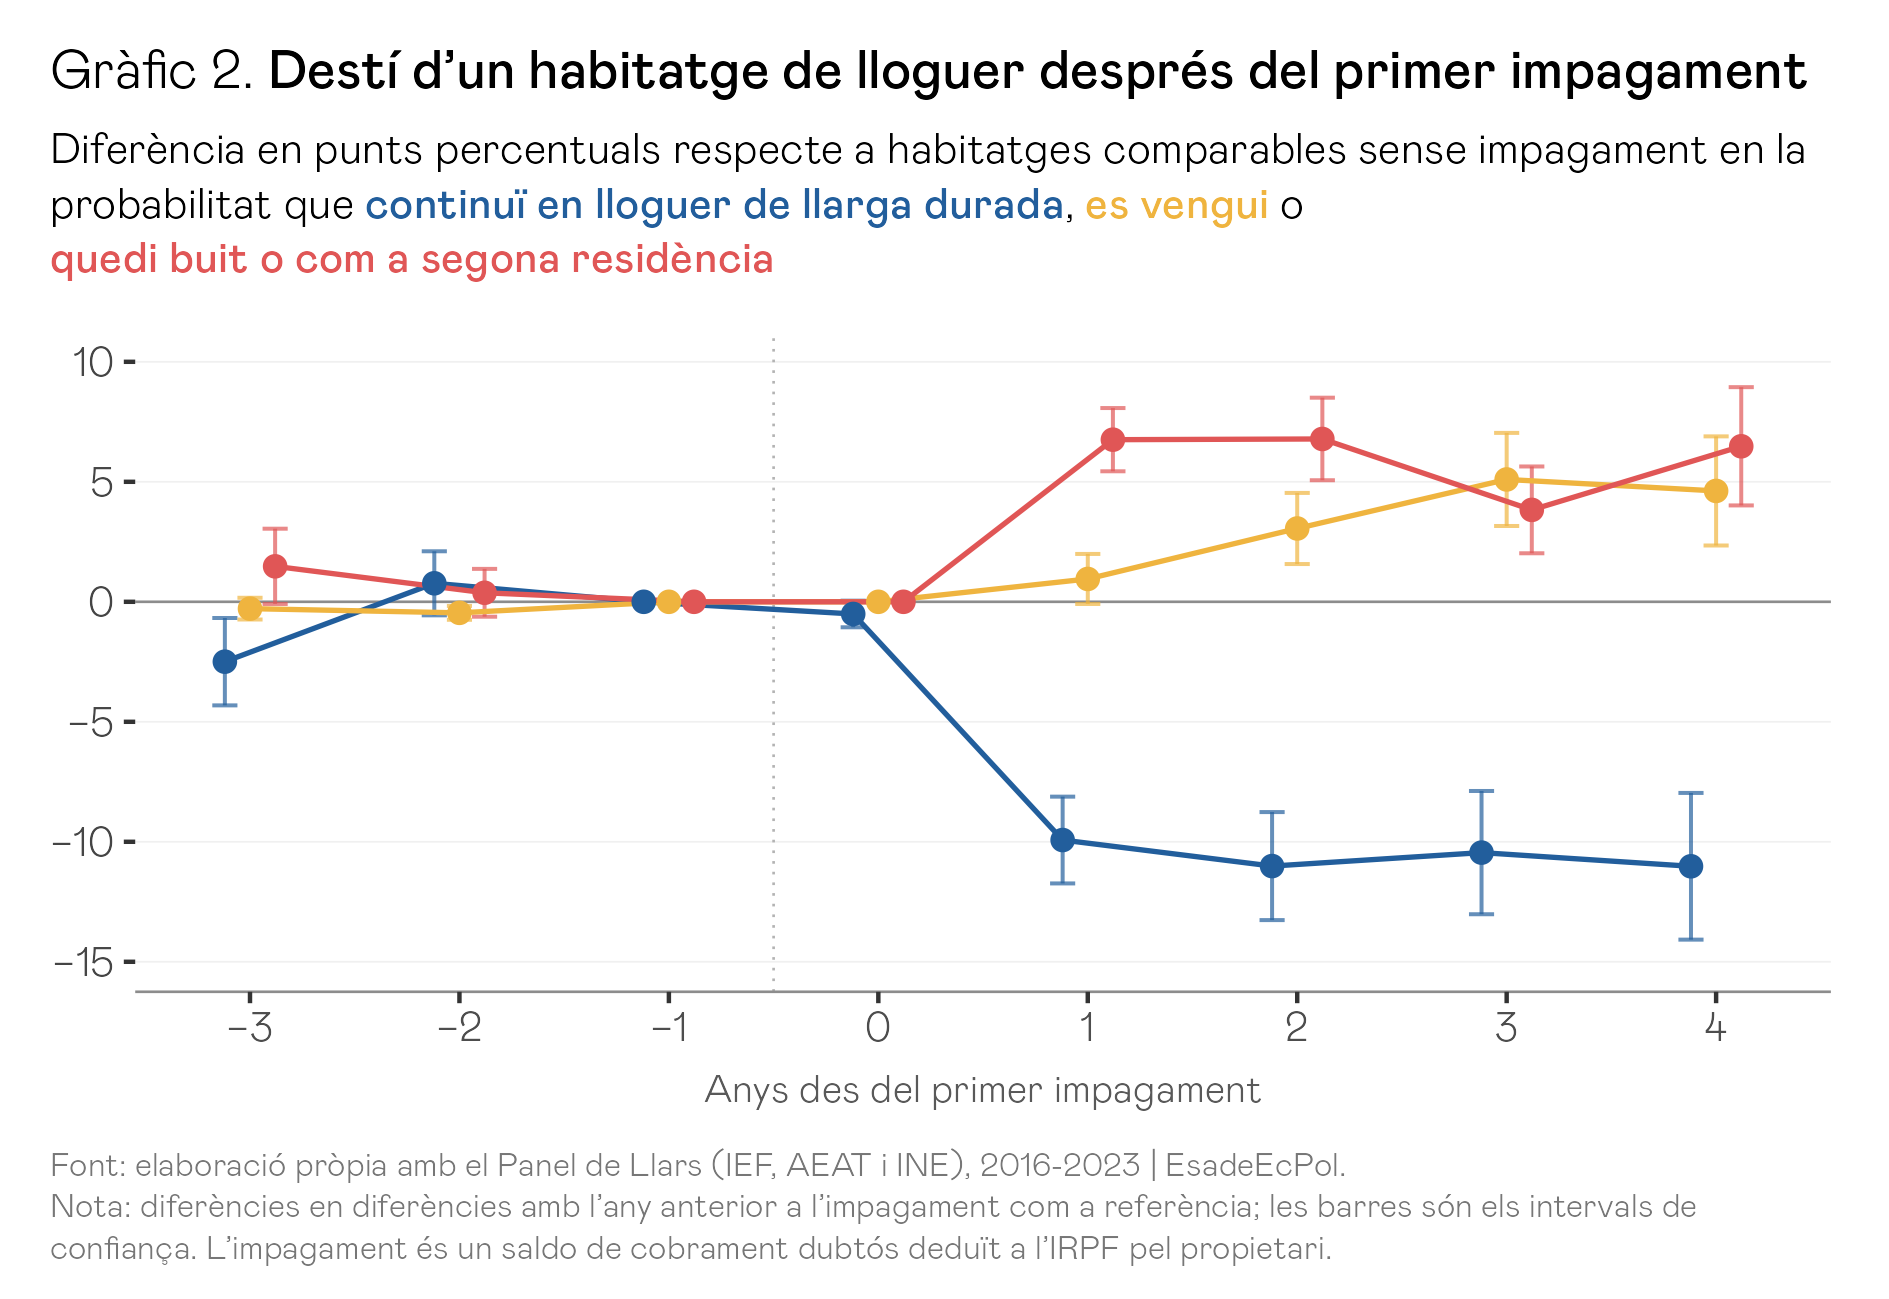
Així, el risc d’impagament, tot i que lluny de ser majoritari, és prou rellevant per tenir efectes sobre el mercat del lloguer en conjunt, tant directament com indirectament. Aquests efectes es concreten, de manera directa, en processos de desnonament i, de manera indirecta, en retenció de l’oferta fora del lloguer de llarga durada i expulsió de l’habitatge llogat del mercat. A partir d’una primera anàlisi (amb un model senzill de diferències en diferències) amb les microdades del Panel de Llars (2016-2023), es pot comprovar com, després d’un impagament, la probabilitat que un habitatge continuï en lloguer de llarga durada cau severament en els anys posteriors respecte d’habitatges comparables sense impagament. Concretament, la probabilitat de continuar en el lloguer habitual es redueix 10 punts (gràfic 2), mentre que la de venda i la que es converteixi en segona residència augmenten en una magnitud equivalent.
Per tot això, sembla evident que la protecció actual dels llogaters no resol almenys dos problemes: ni l’efecte negatiu que els impagaments tenen sobre l’oferta de lloguer, ni la barrera d’entrada que afronten els llogaters potencials a l’hora d’accedir al mercat. Per intentar abordar-los de manera conjunta i sense crear guanyadors i perdedors dins del col·lectiu de llogaters, una assegurança pública sembla una eina eficaç, ja que protegeix els llogaters actuals davant la manca d’ingressos sense perjudicar els potencials, i és una via realista de limitar l’efecte negatiu d’aquests episodis sobre l’oferta de lloguer. Com en gairebé totes les polítiques públiques, la clau és en el disseny, per la qual cosa a continuació proposo un model basat en el programa francès Visale, adaptat a Espanya, i en faig una estimació ex ante realista dels efectes.
Una proposta d’assegurança de lloguer pública per a Espanya
En aquest model, el llogater demana una garantia pública i gratuïta i la presenta al propietari en lloc de la nòmina, el contracte indefinit o l’aval dels seus pares. Si hi ha un impagament, el programa abona al propietari els mesos impagats i les despeses legals de manera immediata, i després intenta recuperar el deute del llogater. El risc que avui decideix a qui es lloga passa així del propietari al sector públic, sense restar protecció al llogater que ja té contracte.
Perquè funcioni, especialment per als llogaters que vulguin entrar al mercat, és fonamental que aquesta garantia estigui en mans del llogater abans de signar el contracte, perquè és llavors quan el propietari pren la decisió. Seguint el model de Visale, el llogater demanaria la garantia abans de buscar pis i rebria un visat amb el lloguer màxim que podria cobrir, en funció de la seva renda i dels topalls que es fixin. Després l’ensenya al propietari, que l’accepta en lloc d’un avalista, i la garantia queda vinculada a aquest contracte. Si el llogater deixa de pagar, el propietari ho comunica a l’organisme gestor, que li abona en poques setmanes les rendes impagades, fins a 36 mesos, i les despeses legals. A partir d’aquí és l’organisme gestor, i no el propietari, qui reclama el deute al llogater.
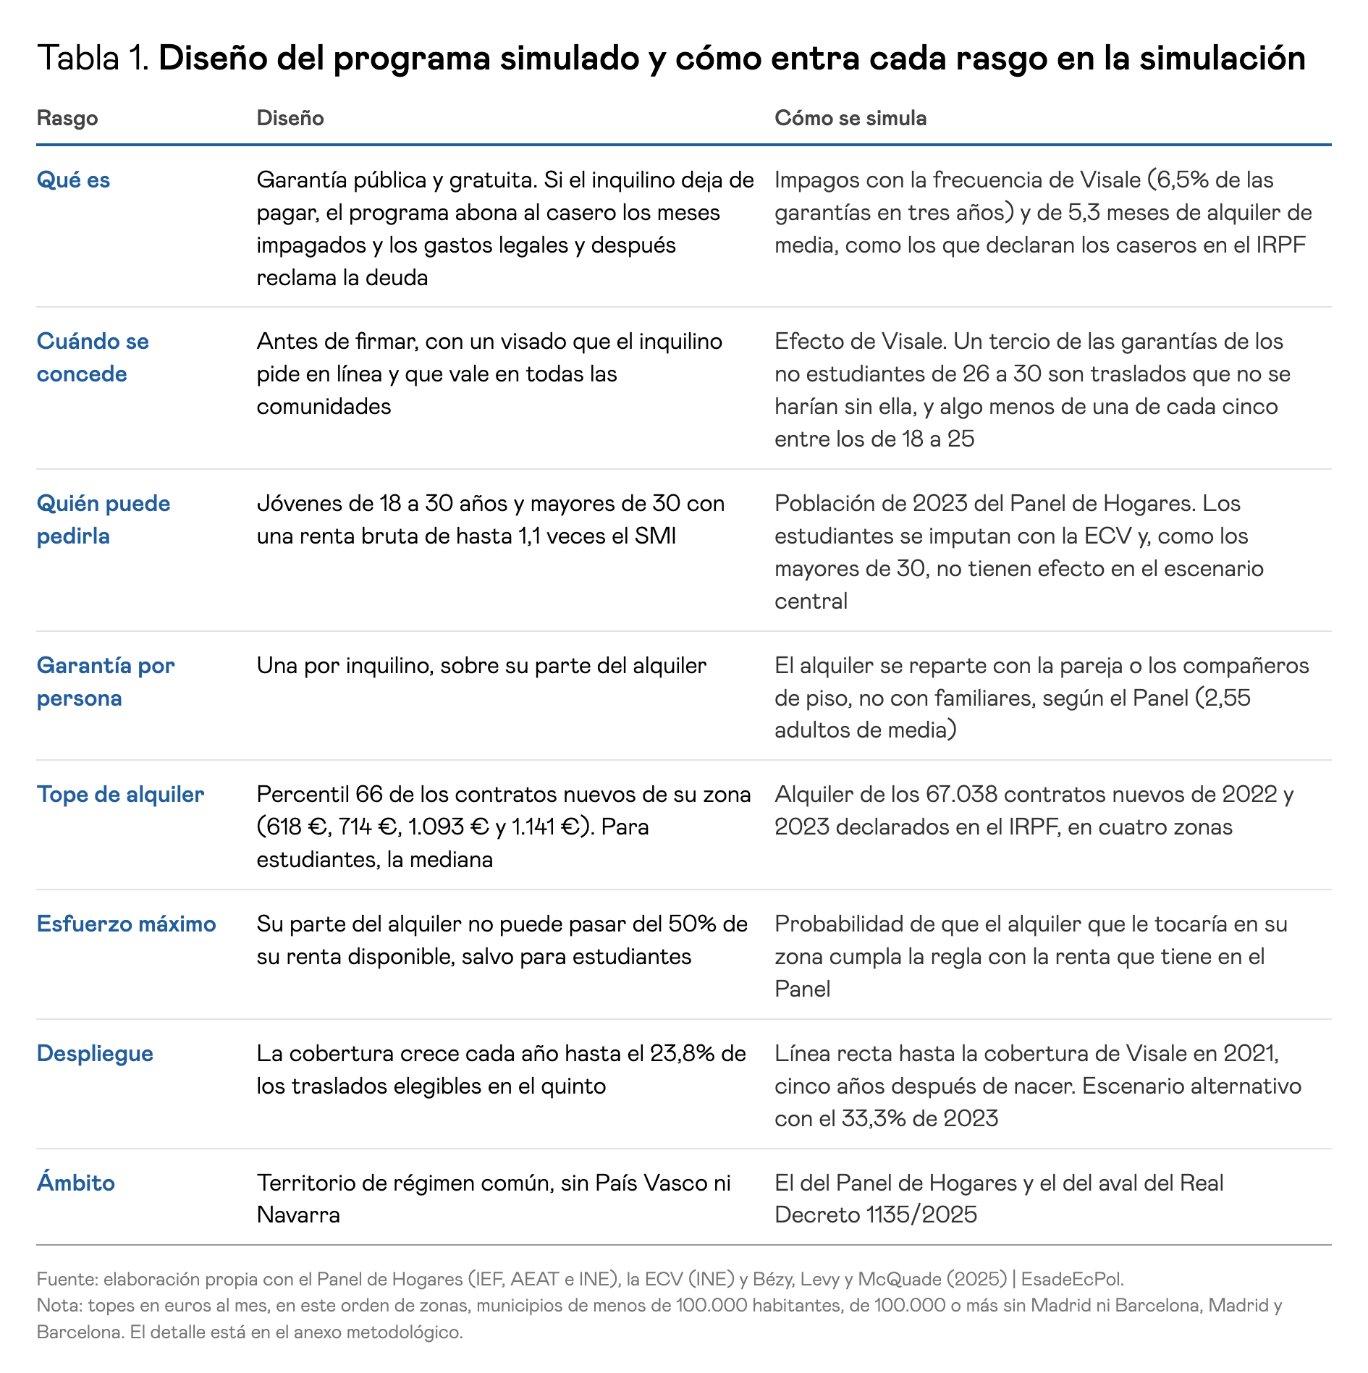
Per a aquest exercici he considerat com a població elegible tots els joves de 18 a 30 anys, tant si estudien com si treballen, amb contracte fix o temporal, i els majors de 30 anys amb ingressos de fins a 1,1 vegades el salari mínim, uns 16.600 euros bruts l’any. La garantia operaria amb dos límits, perquè no cobreixi pisos excessivament cars ni contractes que el llogater no pugui pagar. El primer és un màxim de lloguer que depèn d’on és l’habitatge, fixat en el percentil 66 dels contractes signats en els dos anys previs en quatre zones: Madrid, Barcelona, la resta dels municipis de més de 100.000 habitants i la resta de municipis. Aquests topalls representarien uns 620 euros al mes als municipis de menys de 100.000 habitants, 710 als més grans, 1.090 a Madrid i 1.140 a Barcelona. Per als estudiants, el topall és més baix, seguint l’exemple de Visale, marcat pel percentil 50. El segon límit és que la part del lloguer que paga el llogater no superi la meitat dels seus ingressos nets, un límit que, com a França, no s’aplica als estudiants, que sovint no tenen ingressos propis.
Per mesurar-ne l’impacte ex ante, la pregunta no és quantes garanties se signarien, sinó quantes persones de les que avui queden fora del mercat del lloguer hi aconseguirien accedir gràcies a la política. Per fer-ho, trasllado a Espanya l’efecte estimat per a Visale del treball de Bézy, Levy i McQuade (2025), que comparen mitjançant diferències en diferències persones sense parella de 26 a 30 anys, que podien fer servir Visale, amb la població no coberta de 31 a 35 anys. Amb els seus resultats es pot calcular que al voltant d’una de cada tres garanties del primer grup va ser per a algú que sense ella no hauria llogat. Aplico aquest efecte als no estudiants de 26 a 30 anys i una mica menys d’una de cada cinc als de 18 a 25. Als estudiants i als majors de 30 no els atribueixo cap impacte per prudència, perquè l’estudi no els analitza, però sí que en comptabilitzo les garanties com a part del cost de la política.
Per simular els efectes i el cost de la política, aplico aquest disseny a la població del 2023 del Panel de Llars, que permet veure qui es trasllada cada any a un lloguer, amb qui, en quin règim de tinença i amb quina renda. El més raonable és suposar que la seva implementació seria gradual, de manera que la garantia guanyaria cobertura fins a cobrir el 23,8 % d’aquests trasllats el cinquè any, al ritme observat a Visale. Finalment, suposo que la taxa d’impagament seria similar a les registrades a Visale, un 6,5 % en tres anys, amb un deute mitjà d’una mica més de cinc mesos de lloguer, el que reflecteixen els impagaments declarats a l’IRPF4.
El desplegament de la garantia
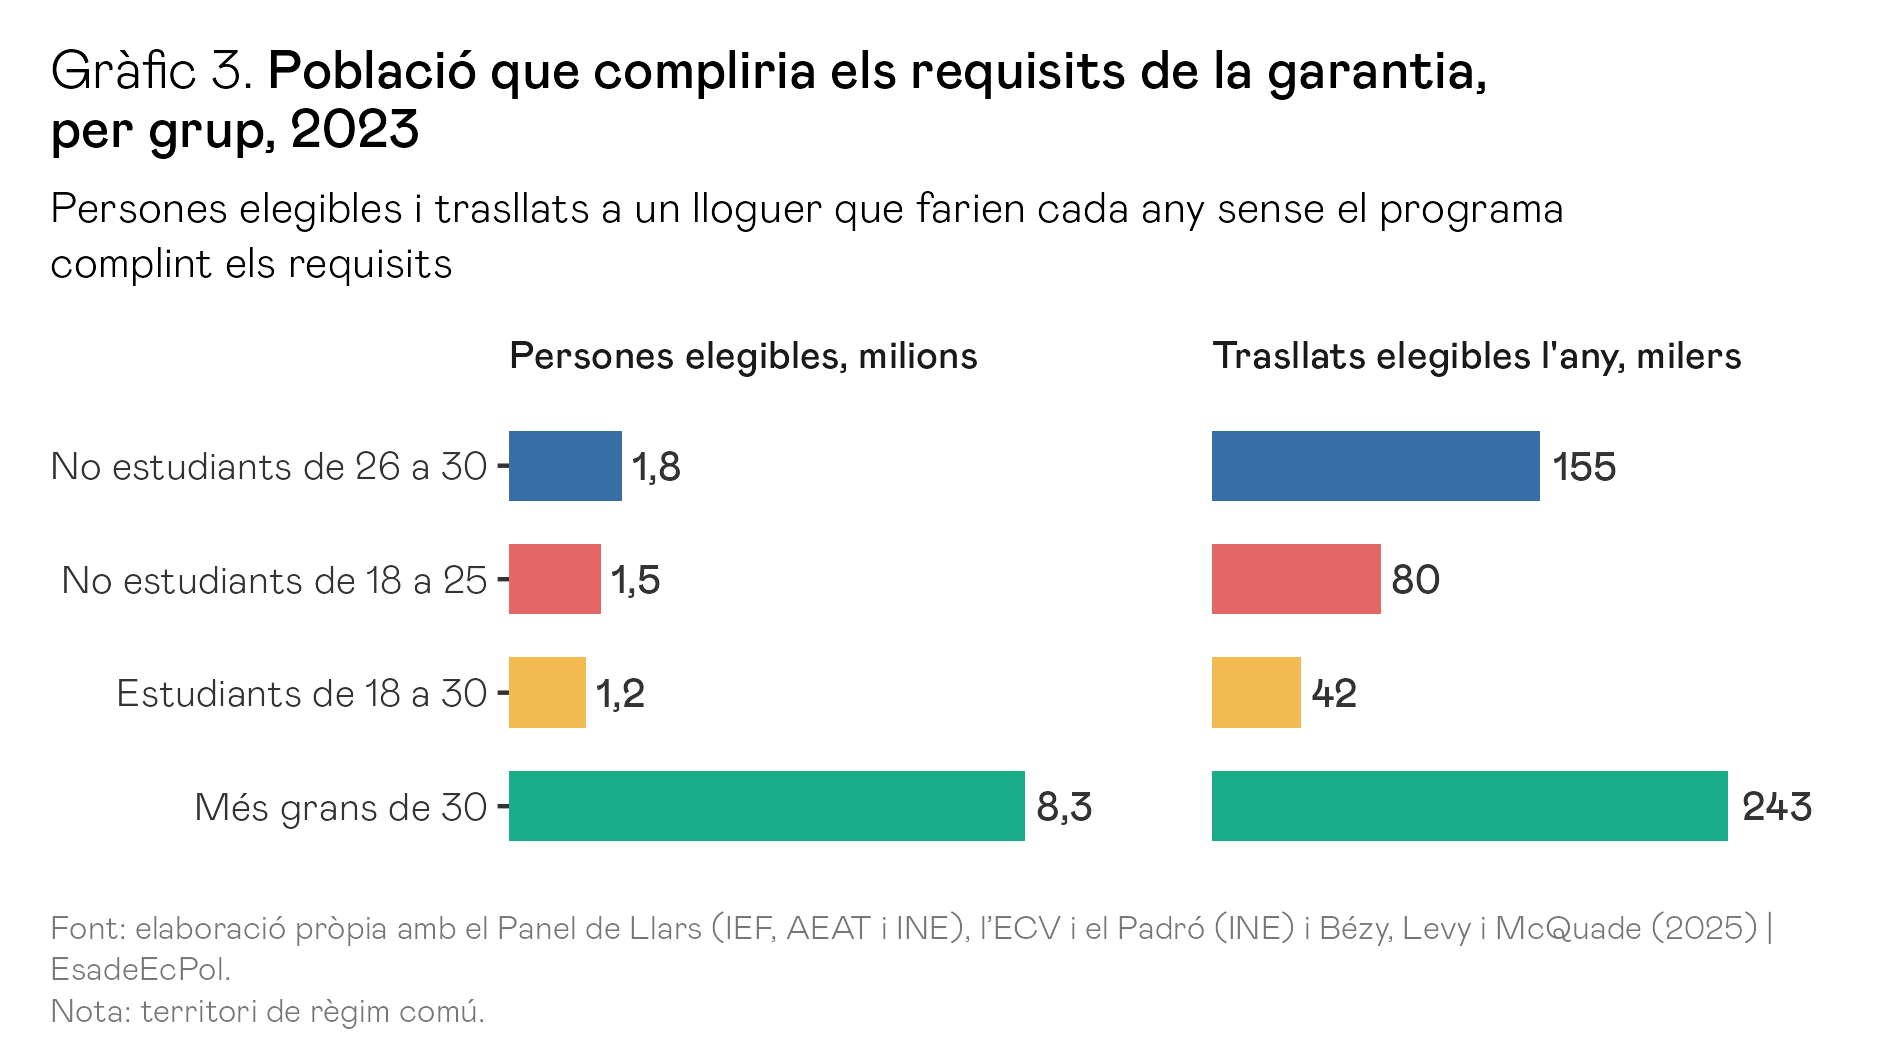
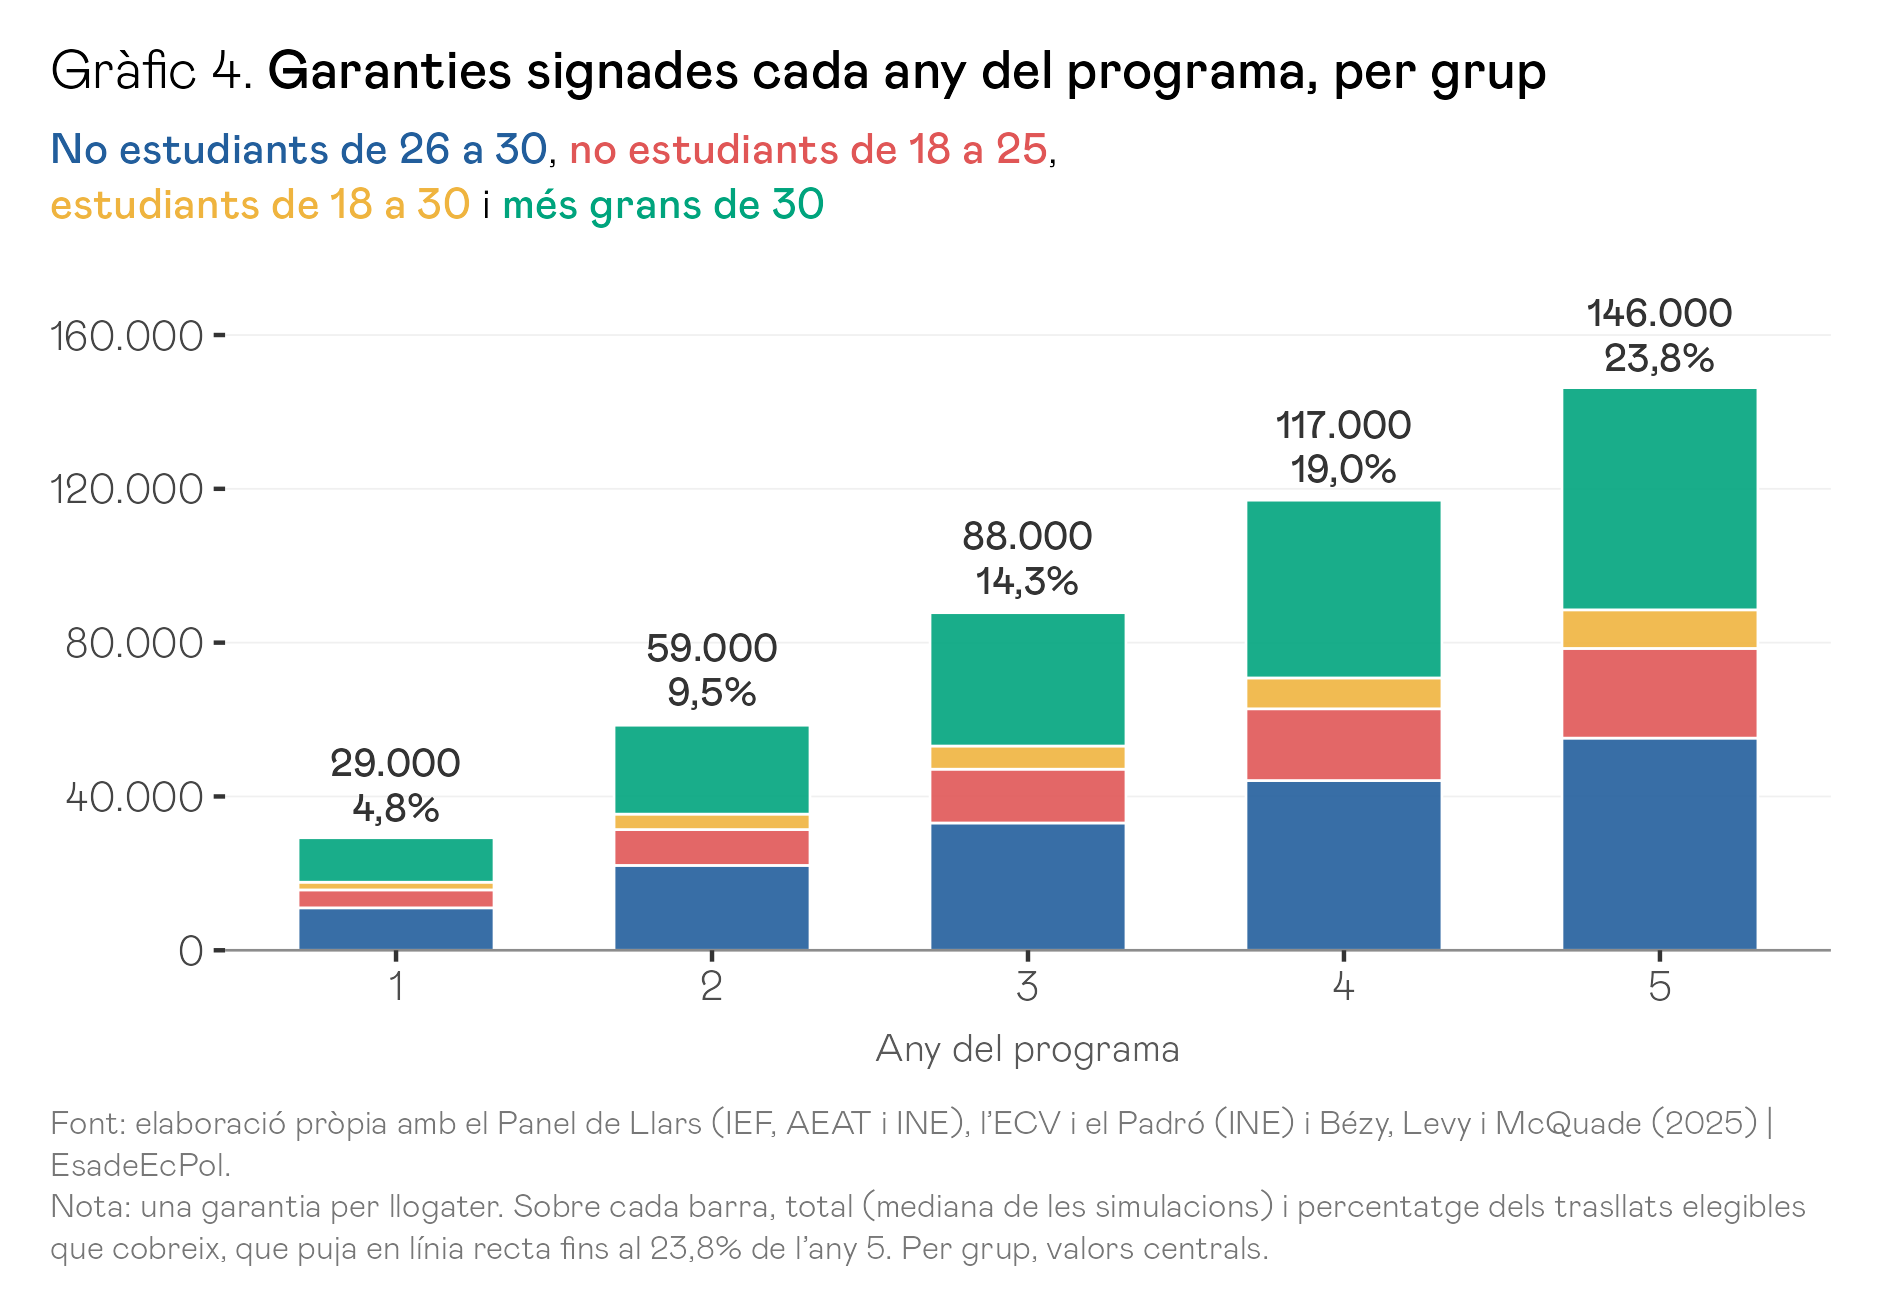
El 2023, uns 12,9 milions de persones complirien els requisits per demanar la garantia si decidissin traslladar-se a un lloguer, tot i que la xifra que importa és la dels qui es traslladen cada any complint-los, unes 519.000 (gràfic 3). Si s’aplica sobre aquests trasllats la trajectòria de cobertura de Visale, que el primer any amb prou feines arribaria al 4,8 % d’aquests, el programa signaria unes 29.000 garanties el primer any i unes 146.000 el cinquè, de manera que, sumant els cinc primers anys, se n’haurien concedit unes 440.000, amb un interval d’entre 395.000 i 514.000 (gràfic 4). Bona part d’aquest marge prové dels trasllats que provocaria la mateixa política i que sense ella no s’haurien produït, que també signen la seva garantia i el nombre dels quals creix a mesura que avança la implementació.
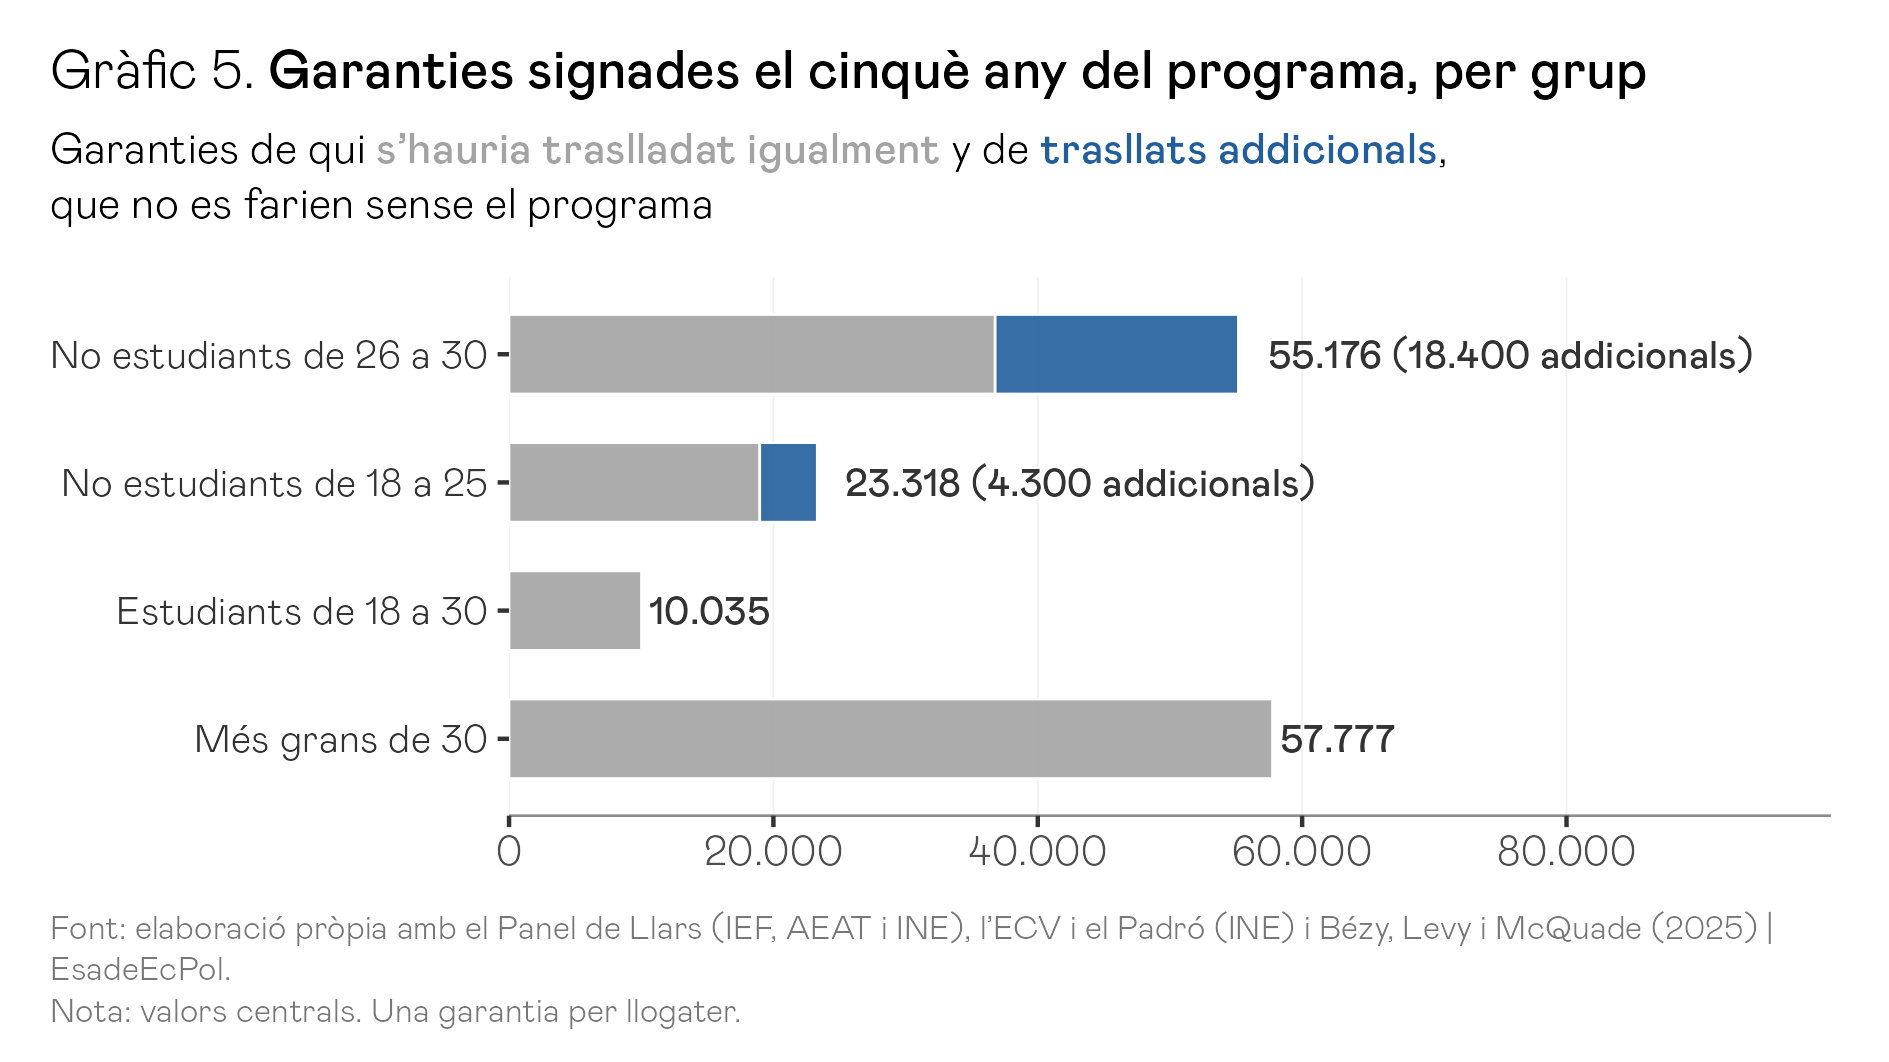
Tot i que Visale es va pensar sobretot per als joves, amb els criteris d’elegibilitat descrits i una cobertura homogènia, quatre de cada deu garanties del cinquè any, unes 58.000, les signarien majors de 30 anys, per la mida d’aquest col·lectiu, que fins i tot amb el límit de renda suma uns 8,3 milions de persones elegibles i uns 243.000 trasllats l’any que complirien els requisits. Els no estudiants de 26 a 30 anys en signarien unes altres 55.000, els de 18 a 25 unes 23.000 i els estudiants amb prou feines 10.000, tot i que aquesta última xifra probablement està infravalorada, ja que molts estudiants continuen empadronats al domicili familiar i el Panel no en recull bé els trasllats. Cada garantia cobriria de mitjana uns 230 euros al mes, una xifra relativament baixa perquè només cobreix la part del lloguer que paga cada llogater, i una part important dels qui es traslladen comparteixen pis, amb la seva parella o amb altres persones.
Aquest repartiment anticipa bona part dels resultats posteriors, ja que els joves que no estudien, en els quals es concentra l’efecte estimat a França, signarien una mica més de la meitat de les garanties, mentre que el 46 % restant, el d’estudiants i majors de 30, generaria cost sense que, en l’escenari central, se li atribueixi cap trasllat addicional. Un nombre elevat de garanties no és, per tant, l’indicador correcte de l’èxit de la política: per valorar-la cal fixar-se en quantes corresponen a persones que sense la garantia s’haurien quedat fora.
Efectes sobre els trasllats i l’emancipació
Com qualsevol assegurança pública d’impagaments, la que proposo redueix el risc del propietari en tots els contractes que cobreix, però només en canvia la decisió en una part, la dels llogaters que no haurien pogut accedir al lloguer sense aquest suport. El gràfic 5 separa les garanties del cinquè any entre les que signarien persones que s’haurien traslladat igualment, que són la gran majoria, i les que corresponen a trasllats que no s’haurien produït sense el programa, uns 22.800, el 16 % del total. Aquest percentatge reflecteix els supòsits sobre l’efecte descrits anteriorment, que el concentren en els no estudiants de 26 a 30 anys i, en menor mesura, en els de 18 a 25. És una estimació molt conservadora, atès que és molt possible que una part dels majors de 30 anys coberts no hagués pogut accedir al lloguer sense la garantia, però no disposem d’una estimació per a aquest grup.
En els cinc primers anys, unes 68.000 persones es traslladarien a un lloguer que sense la garantia no haurien aconseguit (gràfic 6). Vuit de cada deu, unes 55.000, serien no estudiants de 26 a 30 anys, i les 13.000 restants, joves de 18 a 25. La distància entre tots dos grups no es deu només al fet que l’efecte sigui més gran entre els primers, sinó també al fet que cada any se’n traslladen molts més complint els requisits, uns 155.000 davant d’uns 80.000. Com que la cobertura creix de manera gradual, també ho fa l’efecte, que passaria d’uns 4.600 trasllats addicionals el primer any a uns 22.800 el cinquè. En aquest cinquè any els no estudiants de 26 a 30 anys que es traslladen a un lloguer serien al voltant d’un 12 % més dels que ho farien sense la política, i els de 18 a 25, una mica més d’un 5 % més.
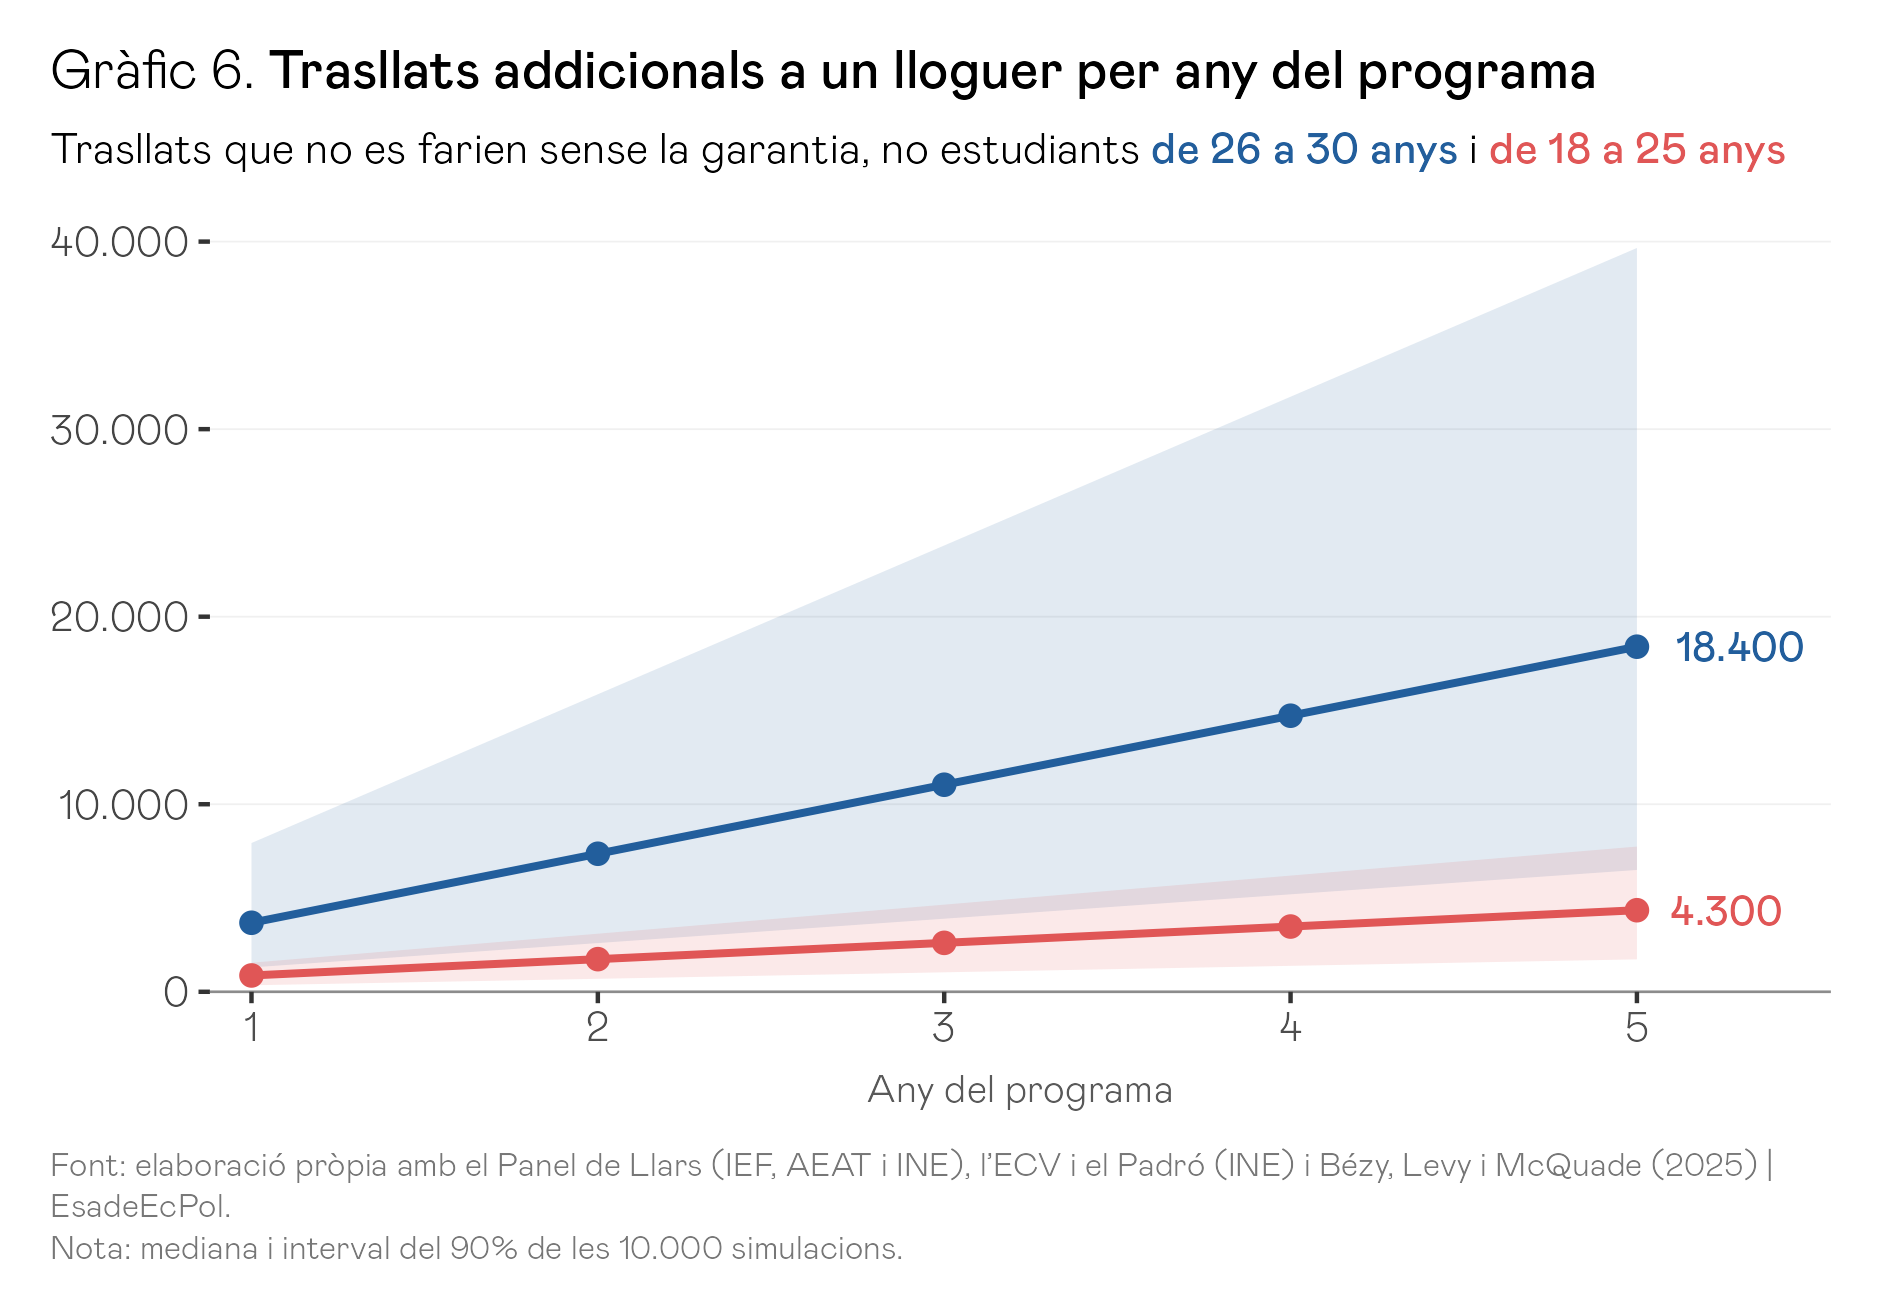
Les bandes del gràfic reflecteixen una incertesa considerable, sobretot perquè l’efecte estimat a França és imprecís, de manera que l’interval dels trasllats acumulats en els cinc anys va d’uns 25.000 a uns 142.000. En tot aquest rang, però, l’efecte continua concentrant-se en els joves de 26 a 30 anys que no estudien, una edat en què molts encara viuen amb els pares, cosa que porta a preguntar-se quants d’aquests trasllats suposarien, a més, una emancipació.
L’efecte sobre l’emancipació exigeix un pas més, ja que traslladar-se a un lloguer gràcies al programa no implica necessàriament sortir de casa dels pares. El trasllat es pot produir des d’un altre pis de lloguer o des d’un habitatge compartit. Tanmateix, Bézy, Levy i McQuade troben que gairebé tot l’efecte de Visale s’explica per la formació de noves llars, per la qual cosa suposo que el 85 % dels trasllats addicionals corresponen a joves que s’emancipen. Amb aquest supòsit, la taxa d’emancipació dels joves de 26 a 30 anys, que el 2023 se situava en el 56,0 % segons el Panel5, augmentaria entorn d’1,5 punts en cinc anys, amb un interval d’entre 0,5 i 3,2 punts (gràfic 7). Aquest augment s’acumula any rere any, perquè qui s’emancipa gràcies a la garantia continua emancipat, i també hi contribueixen els joves de 18 a 25 anys que s’emancipen i passen a comptar en la taxa en fer els 26, tot i que la seva aportació és petita, ja que només amb l’efecte dels de 26 a 30 anys l’augment seria d’1,35 punts.
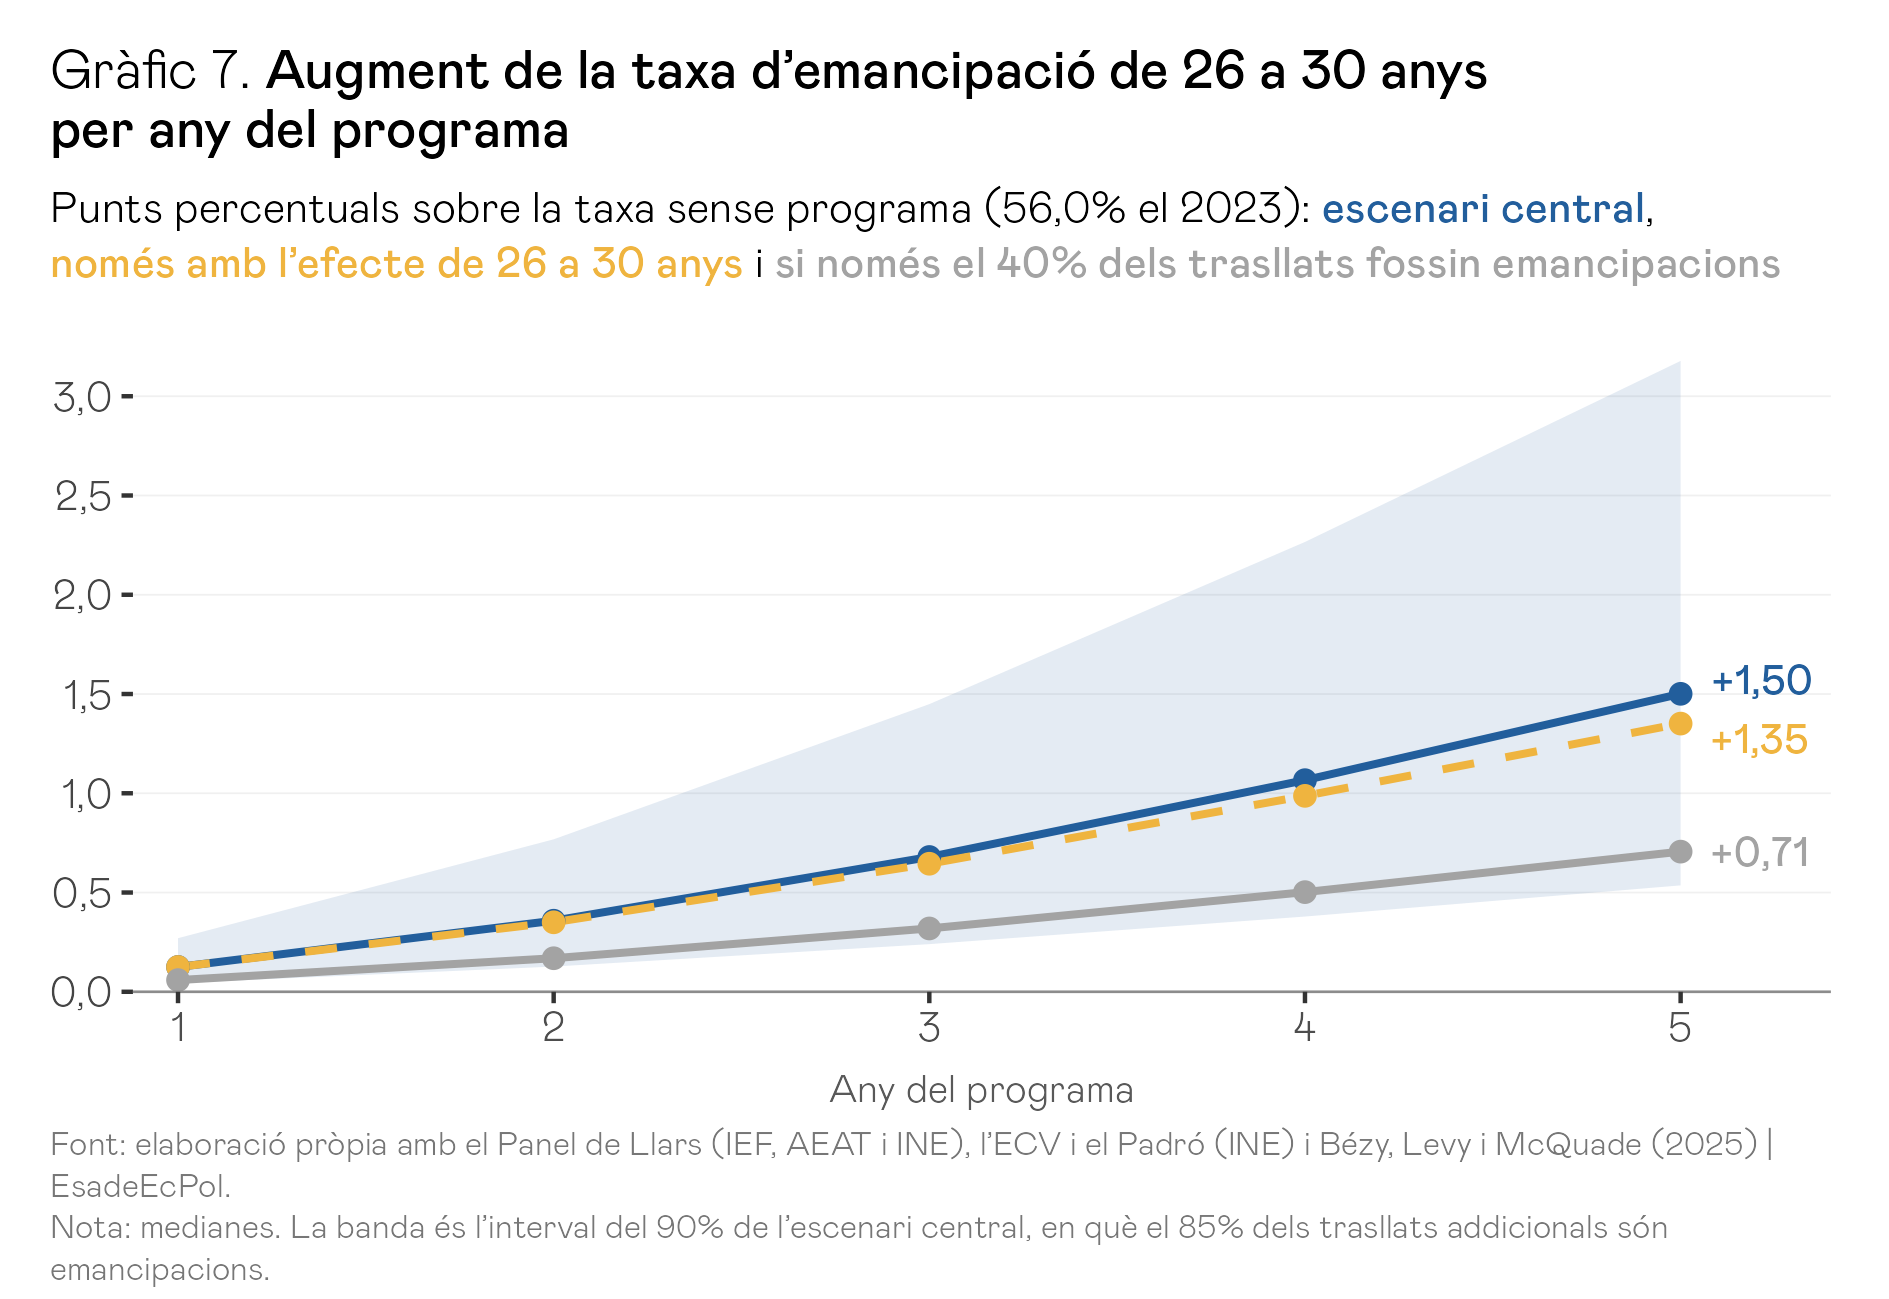
Al cap de cinc anys, l’augment d’1,5 punts equivaldria a uns 37.500 joves de 26 a 30 anys més que viurien fora de casa dels seus pares, i situaria la taxa d’emancipació d’aquest grup a prop del 57,5 %. Pot semblar un efecte modest, però prové d’una política que no construeix habitatge ni intervé sobre els preus, que es limita a traslladar el risc d’impagament del propietari al sector públic i que té un cost reduït.
Efectes sobre els impagaments i l’oferta de lloguer
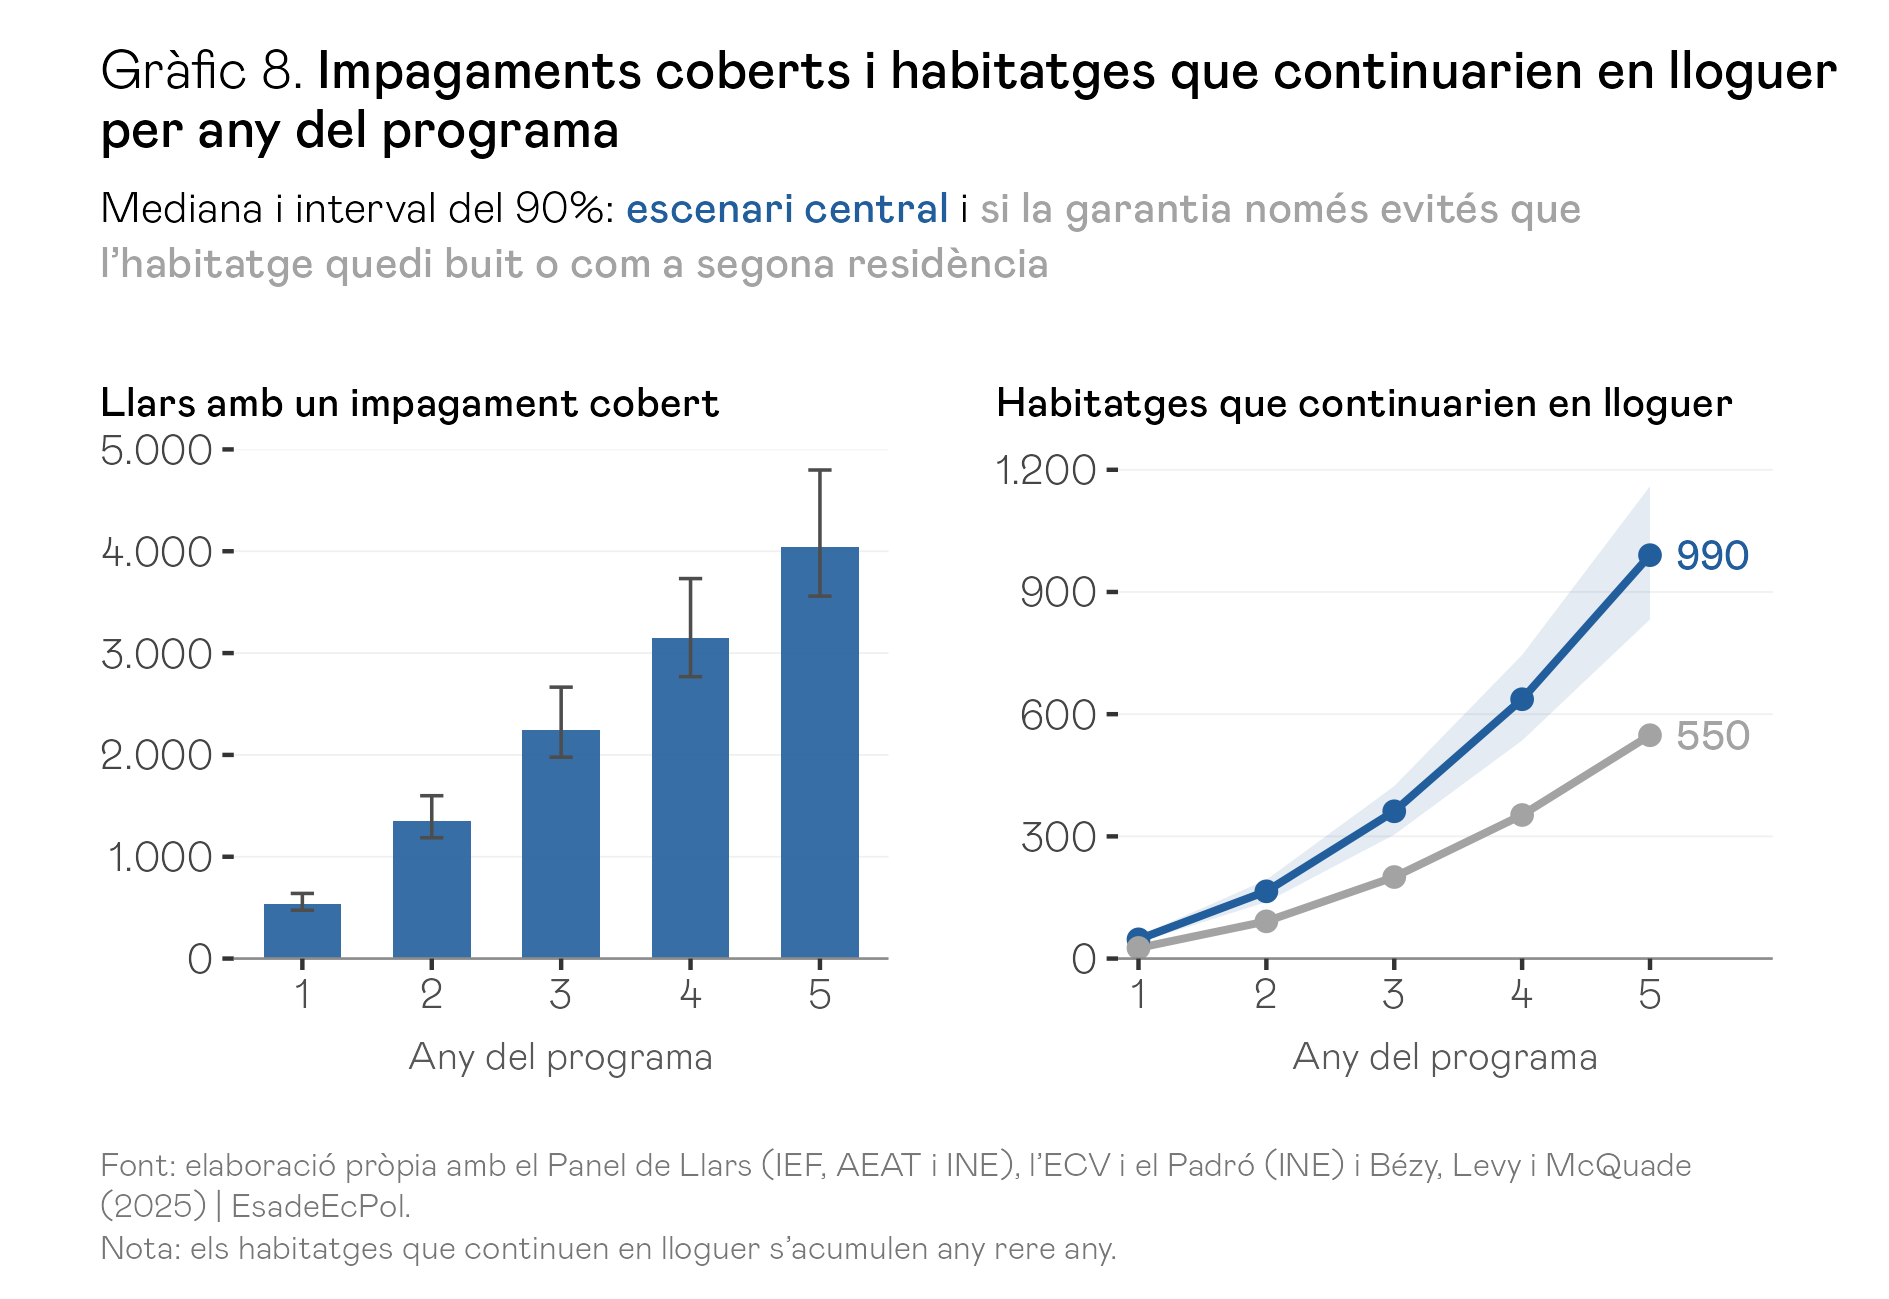
La garantia no redueix per si mateixa el nombre d’impagaments, sinó que canvia qui n’assumeix les conseqüències i, per això, en pot limitar els efectes negatius. Amb la taxa d’impagaments de Visale, el programa cobriria els impagaments d’unes 540 llars el primer any i d’unes 4.000 el cinquè, unes 11.300 en els cinc anys (gràfic 8). El nombre d’impagaments coberts creix una mica més de pressa que el de garanties, perquè cada any s’hi sumen, als de les garanties acabades de signar, els de les concedides en els dos anys anteriors, que continuen vigents i encara poden registrar impagaments. Cadascuna d’aquestes llars deixaria a deure de mitjana uns 2.550 euros, una xifra molt similar a la de Visale6, que l’organisme gestor abonaria al propietari en poques setmanes, davant dels mesos que avui pot costar recuperar-la per la via judicial.
Aquesta diferència també importa de cara al manteniment de l’oferta. Com mostrava el gràfic 2, un habitatge que pateix un impagament té uns 10 punts menys de probabilitat de continuar en el lloguer de llarga durada en els anys següents, de manera que, si la garantia aconseguís evitar aquest efecte, el cinquè any continuarien en lloguer uns 990 habitatges que d’una altra manera haurien sortit del mercat, amb un interval d’entre 830 i 1.160 (gràfic 8). Si només evités que l’habitatge quedés buit o passés a ser una segona residència, i no la seva venda, la xifra es quedaria en uns 550.
Aquesta és, amb tot, la xifra menys sòlida de la simulació, i és millor llegir-la com un ordre de magnitud. En primer lloc, suposa que el pagament de la garantia neutralitza tot l’efecte de l’impagament, quan és probable que una part es degui al mateix procés judicial o a la mala experiència del propietari, que el cobrament no esborra. En segon lloc, depèn molt de la taxa d’impagament que se suposi: amb la del Panel serien uns 285 habitatges i amb la de l’ECV, més de 3.200. En qualsevol cas, és un efecte petit en relació amb el parc de lloguer, per la qual cosa el principal argument a favor de la política és en l’accés i la protecció davant la pèrdua d’ingressos, més que no pas en l’oferta.
El cost pressupostari de la política
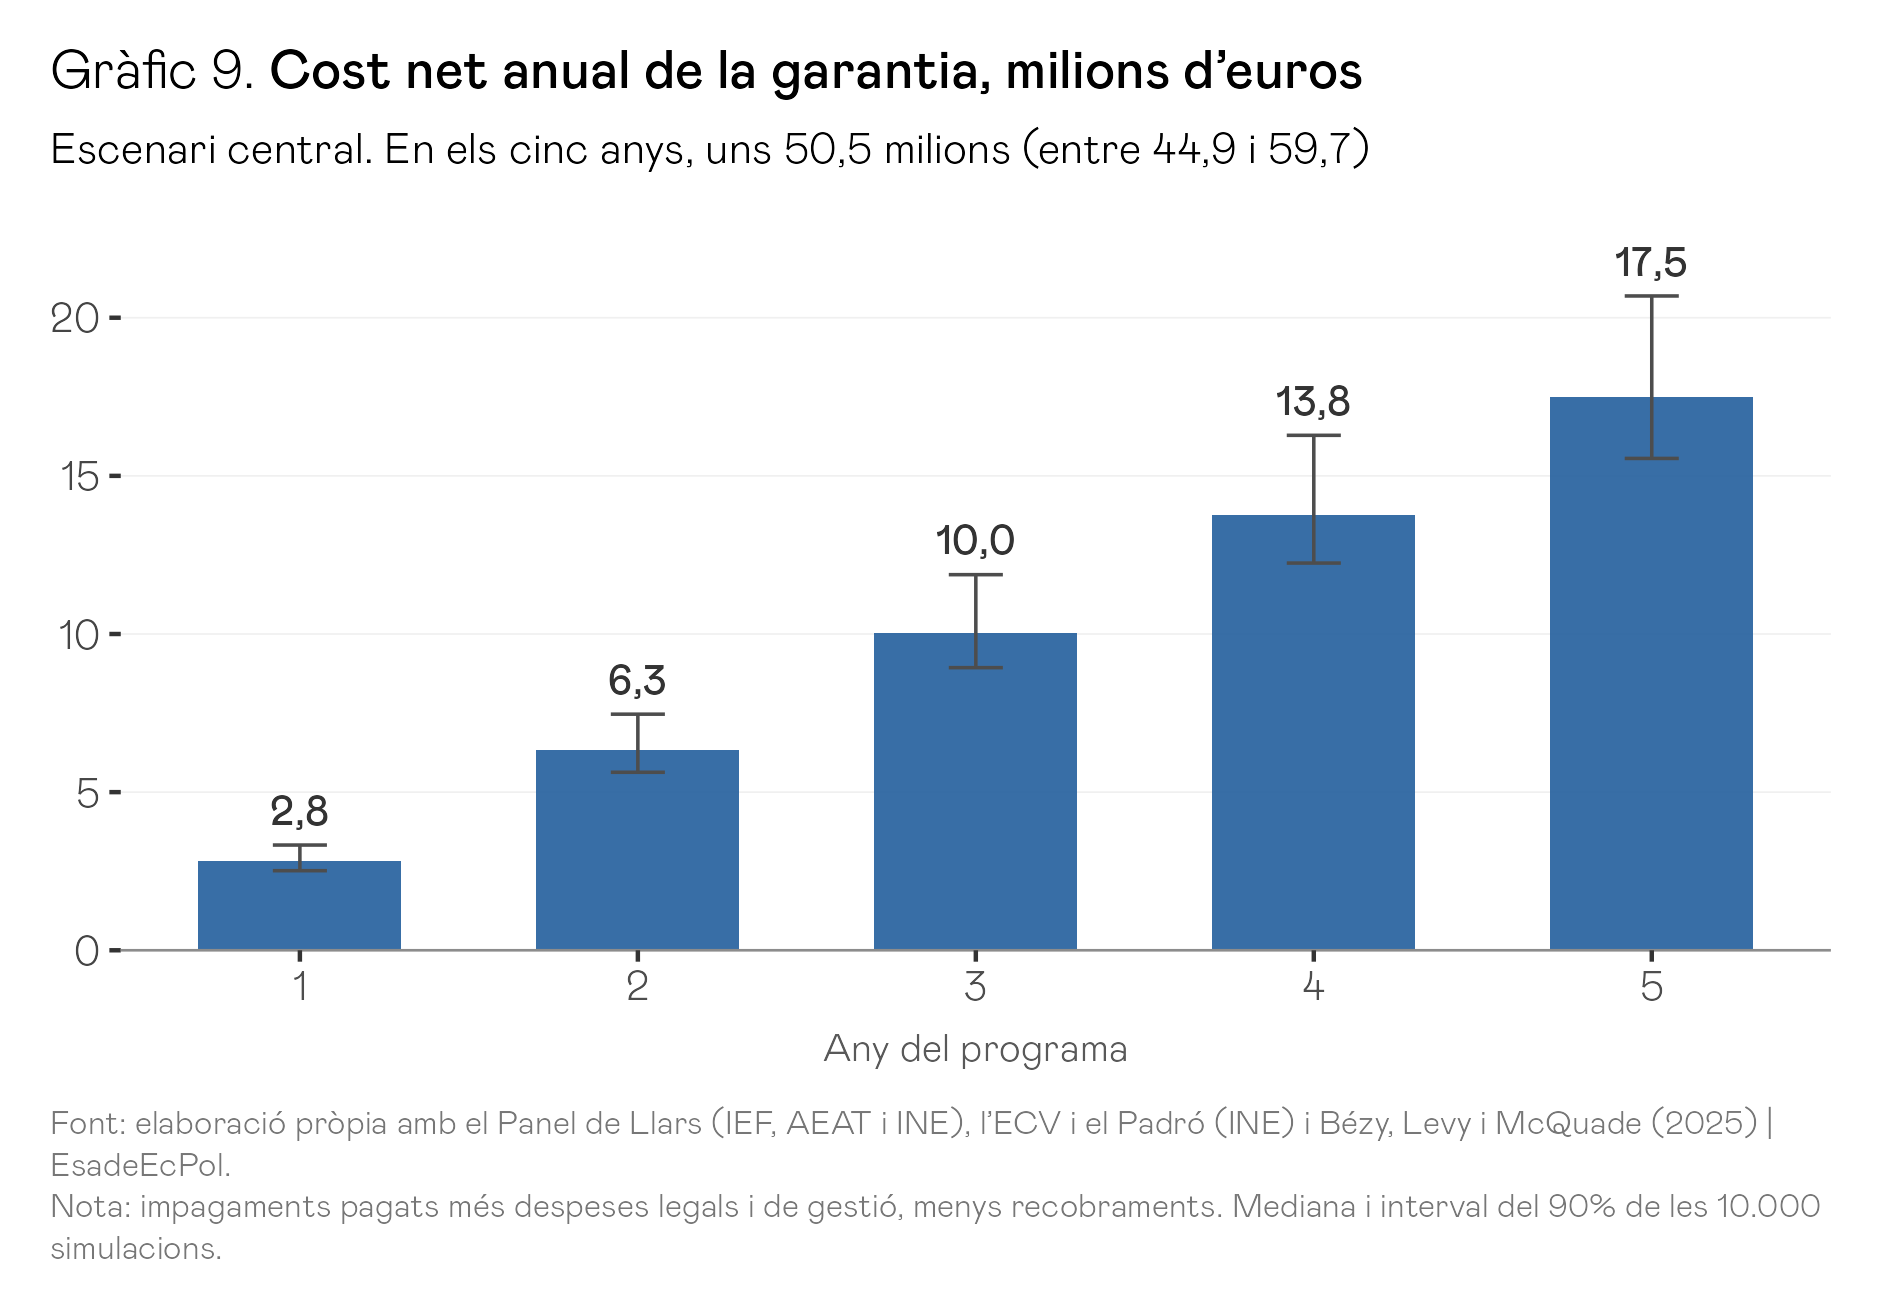
El cost net de la política, un cop descomptat el que l’organisme gestor aconsegueix recuperar dels llogaters, rondaria els 50 milions d’euros acumulats en els seus cinc primers anys, amb un interval d’entre 45 i 60 milions, i anualment creixeria amb la cobertura des d’uns 2,8 milions el primer any fins a uns 17,5 el cinquè (gràfic 9). Una mica més de la meitat correspon als impagaments i despeses legals abonats als propietaris, uns 34 milions, dels quals se’n recuperarien uns 6, mentre que la resta, uns 22 milions, són costos de gestió, que he fixat en 50 euros per garantia i que, per tant, depenen del nombre de garanties i no del d’impagaments.
Dividit entre totes les garanties concedides, el cost equival a uns 126 euros per garantia en tota la seva vida, pràcticament el mateix que els 128 euros de cost mitjà de Visale. Tanmateix, com que la majoria de les garanties van a persones que s’haurien traslladat igualment, la mètrica més útil per valorar la política és el cost per cada trasllat que fa possible7. En el grup en què l’efecte està identificat, els no estudiants de 26 a 30 anys, cada trasllat addicional costaria uns 400 euros, una xifra del mateix ordre que els 500 a 750 euros que obtenen Bézy, Levy i McQuade per a França amb un càlcul comparable8, mentre que en el conjunt del programa ascendiria a uns 800 euros. La diferència s’explica perquè les garanties d’estudiants i majors de 30, gairebé la meitat del total, suposen uns 23 milions de cost sense generar trasllats en l’escenari central, cosa que reforça la idea de concentrar la política en els joves que no estudien.
El principal factor d’incertesa torna a ser la taxa d’impagament dels llogaters garantits, una dada que Espanya no mesura bé. Amb la que es dedueix del Panel, que actua com a cota inferior, el cost es reduiria a uns 30 milions en cinc anys, mentre que amb la de l’ECV, que recull qualsevol retard en el pagament, s’elevaria fins a uns 115. Com és lògic, el cost creixeria si la cobertura continués creixent en anys posteriors. Amb la cobertura que va assolir Visale el 2023, del 33 %, el cost seria d’uns 71 milions, tot i que també generaria més trasllats addicionals, uns 96.000. Els 17,5 milions del cinquè any de l’escenari central equivaldrien a amb prou feines un 0,5 % dels prop de 3.400 milions que van destinar el 2024 les administracions públiques espanyoles al conjunt de polítiques d’habitatge, segons Eurostat.
Conclusions
Poques polítiques d’habitatge ofereixen resultats tangibles a canvi d’un cost pressupostari tan acotat com una garantia d’impagaments a l’estil de Visale. Amb la cobertura que el programa francès va assolir cinc anys després de la seva posada en marxa aplicada al mercat del lloguer a Espanya, unes 68.000 persones aconseguirien traslladar-se a un lloguer al qual avui no poden accedir i la taxa d’emancipació dels joves de 26 a 30 anys pujaria entorn d’1,5 punts, uns 37.500 joves més vivint fora de casa dels seus pares, amb un cost d’uns 17,5 milions d’euros el cinquè any, amb prou feines un 0,5 % de la despesa pública anual en habitatge.
A més, la garantia dona seguretat davant la manca d’ingressos i els impagaments tant al propietari, que cobra en poques setmanes, com al llogater, que respon del seu deute davant d’un organisme públic i no davant del seu propietari, i ho fa sense deixar fora els qui intenten entrar al mercat. Els seus efectes creixerien a mesura que augmentés la seva taxa de cobertura, de manera que amb el 33 % que Visale va assolir el 2023 l’emancipació en aquesta franja d’edat pujaria uns 2,1 punts i augmentarien també els impagaments coberts i els habitatges que no sortirien del lloguer, amb un cost que continuaria sent molt reduït.
Finalment, val la pena considerar dos efectes positius addicionals que també es podrien generar. En primer lloc, l’organisme gestor podria expedir certificats de bon pagador als llogaters que sempre han pagat el lloguer. Seria la primera pedra d’un historial de pagaments que els facilitaria l’accés al crèdit hipotecari. Als Estats Units, el primer assaig aleatori sobre aquesta qüestió mostra que incorporar els pagaments puntuals del lloguer als fitxers de crèdit augmenta de manera significativa la proporció de llogaters amb puntuació creditícia (Theodos, Teles i Lieberman, 2025). En segon lloc hi ha el paper de l’acumulació de capital humà. Una de les principals troballes de l’avaluació de Visale a França ha estat precisament que el programa va facilitar als joves l’accés a lloguers en zones més urbanitzades i de renda més alta, una cosa que l’evidència ha mostrat com un factor important en l’acumulació de capital humà quan ja s’és al mercat de treball (De la Roca i Puga, 2017). En definitiva, una garantia pública permet protegir el llogater d’avui sense tancar la porta del mercat als llogaters del futur, amb efectes positius i realistes sobre la taxa d’emancipació a Espanya a un cost pressupostari perfectament assumible.
Notes
- Articles 9.1 i 10.3 de la Ley 29/1994 de Arrendamientos Urbanos, en la redacció del Real Decreto-ley 7/2019 i de la Ley 12/2023. La suspensió dels desnonaments de llars vulnerables sense alternativa habitacional es va prorrogar gairebé sense interrupció des del 2020 fins que el Congrés no va convalidar el Real Decreto-ley 2/2026, el 26 de febrer de 2026. Els Reales Decretos-ley 28/2026 i 29/2026, de 6 d’octubre, recullen la renovació per períodes de cinc anys i l’enervació extraordinària, i la Diputació Permanent n’ha de votar la convalidació el 12 de novembre. ↩
- Aquesta opció segurament infraestima la taxa d’impagaments, en primer lloc, perquè exigeix que siguin impagaments de llarga durada (més de 6 mesos) i no està clar que tots els arrendadors la utilitzin. ↩
- Impagament és aquí un saldo de cobrament dubtós deduït a l’IRPF pel propietari. Probabilitat acumulada de primer impagament dels 83.837 habitatges que comencen a llogar-se entre el 2017 i el 2022, amb el mètode de Kaplan-Meier (5,9 %) i tenint en compte que l’habitatge pot sortir abans del lloguer (4,7 %). Elaboració pròpia amb el Panel de Llars. Val la pena assenyalar que això representa una cota inferior del nivell d’impagaments a Espanya respecte d’altres estimacions d’impagaments. Per fer-nos una idea de fins on pot arribar una estimació de “màxims”, l’Enquesta de Condicions de Vida (ECV) estima els retards en els pagaments declarats pels mateixos llogaters, en què el percentatge de llars en lloguer que declaren retards en els pagaments cada any supera el 10%, que lògicament incorporen episodis d’impagament molt menys greus. ↩
- Aquest és en realitat un punt mitjà entre la taxa d’impagament documentada al Panel de Llars i l’ECV, per la qual cosa sembla un punt de partida raonable. ↩
- La taxa d’emancipació és aquí la proporció de persones de 26 a 30 anys que no viuen amb els seus pares al Panel de Llars. ↩
- Entre el 6 % i el 7 % dels contractes de Visale tenen almenys un sinistre durant la seva vigència, amb un cost mitjà de 2.500 a 3.000 euros per impagament (Bézy, Levy i McQuade, 2025). ↩
- Cost de vida de les garanties dividit entre els trasllats addicionals, com al paper. El cost net inclou els impagaments pagats, un mes de despeses legals per impagament i 50 euros de gestió per garantia, menys un 20 % de recobrament. Vegeu l’annex metodològic. ↩
- Bézy, Levy i McQuade (2025) obtenen de 1.000 a 1.200 euros per trasllat si prenen com a base tots els contractes de menors de 30 anys i de 500 a 750 si prenen la dels de 26 a 30, que és la comparable amb la xifra espanyola del grup identificat. ↩
- El Real Decreto 1135/2025, de 10 de desembre, regula la línia d’avals de l’article 76.1 del Real Decreto-ley 1/2025. Es pot articular com a aval gratuït, assegurança subvencionada o subvenció, cobreix rendes, danys, subministraments i primes d’assegurança, i s’aplica als contractes vigents el 30 de gener de 2025 o signats després. No s’aplica al País Basc ni a Navarra. ↩
Referències
Bézy, T., Levy, A. y McQuade, T. (2025). Insuring Landlords. Documento de trabajo, versión de marzo de 2025.
Casas-Arce, P. y Saiz, A. (2010). Owning versus renting: Do courts matter? Journal of Law and Economics, 53(1).
De la Roca, J. y Puga, D. (2017). Learning by Working in Big Cities. Review of Economic Studies, 84(1), 106-142.
Fannie Mae (2023). Fannie Mae First Quarter 2023 Financial Results Conference Call. Fannie Mae Newsroom.
Galindo, J. (2026). Valoración de los Reales Decretos-ley de vivienda, medida por medida. Blog de EsadeEcPol, 1 de octubre de 2026.
Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos. Texto consolidado, BOE.
Raya, J. M. (2026). ¿Cómo podemos aumentar la vivienda social mientras la construimos? Blog de EsadeEcPol, 16 de octubre de 2026.
Real Decreto 1135/2025, de 10 de diciembre, por el que se determinan las condiciones de la línea de ayudas, por cuenta del Estado, para la cobertura en caso de impagos del alquiler de viviendas para jóvenes y colectivos vulnerables. BOE núm. 299.
Real Decreto-ley 28/2026 y Real Decreto-ley 29/2026, de 6 de octubre. BOE de 7 de octubre de 2026.
Theodos, B., Teles, D. y Lieberman, S. (2025). Evaluating Rent Reporting as a Pathway to Build Credit. Urban Institute, junio de 2025.
Annex metodològic
1. Què se simula i com es llegeix aquest annex
Aquest annex acompanya l’article “Com protegir els llogaters vulnerables d’avui i de demà” i explica, pas a pas, d’on surt cadascuna de les xifres que s’hi presenten. La simulació reprodueix els cinc primers anys d’un programa públic que garanteix al propietari el cobrament del lloguer si el llogater deixa de pagar, gratuït per a totes dues parts i amb requisits similars als del programa francès Visale, i l’aplica a la població del 2023 del Panel de Llars al territori de règim comú, és a dir, sense el País Basc ni Navarra, que és també l’àmbit de l’aval que regula el Real Decreto 1135/20259.
No es tracta d’una estimació d’impacte genuïna, sinó d’una simulació que combina estimacions ja existents amb les microdades espanyoles, que permet entendre l’ordre de magnitud de costos, cobertura i efecte d’una política d’aquestes característiques. L’efecte de la garantia sobre els trasllats a un lloguer prové de l’avaluació de Visale de Bézy, Levy i McQuade (2025), mentre que l’efecte d’un impagament sobre la permanència de l’habitatge en el lloguer prové d’estimacions pròpies amb les microdades del Panel de Llars, del qual surten també els gràfics 1 i 2 de l’article. Amb aquestes peces, la simulació respon a les mateixes preguntes que ordenen els resultats de l’article, és a dir, quantes garanties se signarien, quantes persones es traslladarien a un lloguer gràcies al programa, quant pujaria l’emancipació dels joves de 26 a 30 anys, quants impagaments cobriria, quin en seria el cost fiscal i quants habitatges romandrien en lloguer de llarga durada.
Perquè es pugui seguir d’on ve cada resultat, l’annex segueix el mateix ordre que l’article i, a cada pas, parteix de la dada o del supòsit, mostra l’operació amb les xifres de l’escenari central i arriba a la xifra que apareix en el text o en els gràfics, una correspondència que resumeix la taula 1. Les xifres de l’article estan arrodonides, mentre que aquí es donen amb una mica més de detall i, llevat que s’indiqui una altra cosa, són la mediana de les 10.000 simulacions de l’escenari central, amb l’interval del 90 % entre parèntesis (secció 10). Les operacions de cada secció, en canvi, es fan amb el punt central sense incertesa, per la qual cosa poden diferir de la mediana en les últimes xifres.
Taula 1. D’on surt cada xifra de l’article
Escenari central. Mediana i, entre parèntesis, interval del 90 %
| Xifra de l’article | Valor en la simulació | Article | Annex |
|---|---|---|---|
| Persones que complirien els requisits | 12,88 milions | Gràfic 3 | Secció 4 |
| Trasllats elegibles l’any sense programa | 519.100 | Gràfic 3 | Secció 4 |
| Part mitjana del lloguer coberta per cada garantia | 227 euros al mes | Text | Secció 4 |
| Garanties signades l’any 1 i l’any 5 | 29.300 i 146.300 (131.700 a 171.200) | Gràfic 4 | Secció 5 |
| Garanties signades en cinc anys | 439.000 (395.100 a 513.600) | Gràfic 4 | Secció 5 |
| Trasllats addicionals l’any 5 | 22.800 (8.200 a 47.400), el 16 % de les garanties | Gràfics 5 i 6 | Secció 6 |
| Trasllats addicionals en cinc anys | 68.300 (24.600 a 142.200) | Gràfic 6 | Secció 6 |
| D’aquests, no estudiants de 26 a 30 | 55.200 (19.500 a 119.000) | Gràfic 6 | Secció 6 |
| Augment de l’emancipació de 26 a 30 l’any 5 | 1,50 punts (0,54 a 3,18), unes 37.500 persones | Gràfic 7 | Secció 7 |
| Llars amb un impagament cobert | 4.000 l’any 5 (3.600 a 4.800) i 11.300 en cinc anys | Gràfic 8 | Secció 8 |
| Deute mitjà per llar amb impagament | 2.550 euros | Text | Secció 8 |
| Cost net l’any 1 i l’any 5 | 2,8 i 17,5 milions (15,6 a 20,7) | Gràfic 9 | Secció 8 |
| Cost net en cinc anys | 50,5 milions (44,9 a 59,7) | Gràfic 9 | Secció 8 |
| Cost de vida per garantia | 126 euros (121 a 132) | Text | Secció 8 |
| Cost per trasllat addicional | 407 euros de 26 a 30 (261 a 909) i 819 en el programa (463 a 2.038) | Text | Secció 8 |
| Habitatges que continuen en lloguer l’any 5 | 990 (830 a 1.160) | Gràfic 8 | Secció 9 |
| Xifres amb altres supòsits | Taula 7 | Text | Secció 11 |
Font: elaboració pròpia, versió 2.2 de la simulació en Stata | EsadeEcPol.
2. Dades
La simulació es basa sobretot en el Panel de Llars de l’Institut d’Estudis Fiscals, l’Agència Tributària i l’INE, que enllaça les dades fiscals de les llars amb el Padró i permet veure, per a una mostra molt àmplia de la població, qui es trasllada cada any, a quin tipus d’habitatge, amb qui i amb quina renda. D’aquí surten la població, els trasllats, la convivència a la llar de destinació i la renda de cada persona, i també, a través de les declaracions de l’IRPF dels propietaris persones físiques, els lloguers dels contractes nous i els saldos de cobrament dubtós amb què es mesura la quantia dels impagaments. La resta de les fonts cobreixen el que el Panel no recull, ja que l’Enquesta de Condicions de Vida serveix per imputar el percentatge de joves estudiants i per a una de les cotes de la freqüència d’impagament, i el Padró continu, per delimitar els municipis grans. Finalment, l’avaluació de Visale s’empra com a font per a l’efecte sobre els trasllats i per als paràmetres del mateix programa francès (taula 2).
Taula 2. Fonts de dades
Ús de cada font en la simulació
| Font | Ús en la simulació |
|---|---|
| Panel de Llars (IEF, AEAT i INE), 2021 a 2023 | Població del 2023, trasllats del 2022 i el 2023, convivència i parentiu a la llar de destinació, renda individual del 2023 |
| IRPF del Panel, contractes del 2022 i el 2023 | Lloguer mensual de 67.038 contractes nous d’habitatge de llarga durada de propietaris persones físiques. Topalls i distribucions per zona |
| IRPF del Panel, saldos de cobrament dubtós | Mesos de lloguer impagats per episodi i freqüència d’impagament del Panel (robustesa) |
| Enquesta de Condicions de Vida (INE) | Probabilitat d’estudiar per edat (2024) i freqüència de retards repetits en el pagament del lloguer, 2022 a 2025 (robustesa) |
| Padró continu (INE), 2021 | Municipis de 100.000 habitants o més |
| Bézy, Levy i McQuade (2025) | Efecte de Visale sobre els trasllats, freqüència de sinistres, cobertura i cost de Visale |
| Estimacions pròpies d’impagaments amb el Panel de Llars | Efecte d’un impagament sobre la permanència de l’habitatge en lloguer de llarga durada. Base dels gràfics 1 i 2 de l’article |
Font: elaboració pròpia | EsadeEcPol.
3. El disseny del programa
El programa que simulo, resumit a la taula 1 de l’article, replica en bona mesura les regles de Visale. Cada llogater rep la seva pròpia garantia, que cobreix només la seva part del lloguer, de manera que en una parella o en un pis compartit hi pot haver diverses garanties vinculades a un mateix contracte. La poden demanar tots els joves de 18 a 30 anys, tant si estudien com si treballen, i els majors de 30 amb una renda bruta individual de fins a 1,1 vegades el salari mínim del 2023, 16.632 euros l’any, i la garantia opera amb dos límits, un topall al lloguer que depèn de la zona i una regla d’esforç segons la qual la part del lloguer que paga el llogater no pot superar la meitat de la seva renda disponible, que, com a França, no s’aplica als estudiants (taula 3).
Taula 3. Requisits del programa simulat
Edat, topall de lloguer i condició de renda per grup
| Grup | Edat | Topall de lloguer | Condició de renda |
|---|---|---|---|
| Estudiants | 18 a 30 | P50 de la seva zona | Cap |
| No estudiants | 18 a 30 | P66 de la seva zona | La seva part del lloguer no supera el 50 % de la seva renda disponible mensual |
| Majors de 30 | Sense límit | P66 de la seva zona | La regla del 50 % i una renda bruta individual de fins a 1,1 vegades l’SMI del 2023 (16.632 euros) |
Font: elaboració pròpia a partir de les condicions de Visale | EsadeEcPol.
Els topalls es fixen amb els 67.038 contractes nous d’habitatge de llarga durada signats el 2022 i el 2023 que declaren a l’IRPF els propietaris persones físiques, separats en quatre zones: els municipis de menys de 100.000 habitants, els de 100.000 o més sense comptar Madrid i Barcelona, i aquestes dues ciutats. Els municipis grans són 65, els que superen aquest llindar al Padró del 2021 més Roquetas de Mar i Rivas-Vaciamadrid, que el superen el 2022 i el 2023, i quan un contracte no arriba a cobrir cap any complet, el seu lloguer s’eleva a un any complet amb els dies arrendats. El topall general és el percentil 66 dels lloguers de la seva zona, que dona els 618, 714, 1.093 i 1.141 euros al mes que l’article arrodoneix en uns 620, 710, 1.090 i 1.140, mentre que el dels estudiants és la mediana, d’entre 512 i 963 euros segons la zona (taula 4). He deixat fora l’excepció de Visale que permet als estudiants amb renda suficient superar el seu topall.
Taula 4. Contractes nous i topalls de lloguer per zona
Euros al mes, contractes del 2022 i el 2023. Nombre de contractes sense ponderar i percentils ponderats amb el factor d’elevació del Panel
| Zona | Contractes | P33 | P50 | P66 | Superfície mediana |
|---|---|---|---|---|---|
| Municipis de menys de 100.000 | 27.999 | 440 | 512 | 618 | 78 m² |
| 100.000 o més sense Madrid ni Barcelona | 24.026 | 538 | 616 | 714 | 77 m² |
| Madrid | 11.383 | 798 | 900 | 1.093 | 62 m² |
| Barcelona | 3.630 | 850 | 963 | 1.141 | 67 m² |
Font: elaboració pròpia amb el Panel de Llars (IEF, AEAT i INE) | EsadeEcPol.
4. Qui podria demanar la garantia
Per mesurar l’abast del programa, el que importa no és tant la població que podria demanar la garantia com les persones que cada any es traslladen a un lloguer complint els requisits, que són les que l’arribarien a fer servir. Per comptar-les parteixo de les 4.332.969 transicions del 2022 i el 2023 entre persones de 18 anys o més presents al Panel en dos anys consecutius, i considero que una persona es trasllada a un lloguer quan entre un any i el següent canvia de llar i de secció censal i acaba en una llar llogatera sense els seus pares, ja sigui sola, en parella o amb altres persones. És llar llogatera la que declara l’arrendament del seu habitatge habitual o aquella en què cap dels seus membres és propietari. Amb aquestes transicions estimo una probabilitat anual de trasllat per a cada combinació d’edat, de 18 a 85 anys o més, lloc de naixement, a Espanya o fora, i situació de l’any anterior, amb els pares, de lloguer o una altra, a la qual aplico un factor per comunitat autònoma obtingut per estandardització indirecta. Aplicada a la població del 2023, aquesta probabilitat dona una mica més d’1,23 milions de trasllats a un lloguer l’any.
A cada persona de 18 anys o més del Panel el 2023 li assigno la seva renda bruta, la seva renda disponible i els seus rendiments del treball i d’activitats econòmiques, i al 4 % de la població ponderada que no té registre de renda li imputo la mitjana de la seva cel·la d’edat i zona. Com que el Panel no identifica els estudiants, entre els joves de 18 a 30 anys sense rendiments del treball ni d’activitats imputo la probabilitat d’estudiar que recull l’ECV del 2024 per a la seva edat, suavitzada amb una mitjana mòbil de tres edats, que baixa del 91 % als 18 anys al 12 % als 30.
Per saber quin lloguer pagaria cada persona cal saber, a més, amb qui es trasllada. El lloguer es reparteix entre qui es trasllada i els adults de la seva llar de destinació que no en són familiars, que identifico amb els fitxers de relacions del Panel del 2021 al 2023, mentre que la parella, ja sigui cònjuge, coprogenitor o excònjuge, sí que comparteix el lloguer, de manera que de mitjana es reparteix entre 2,55 adults. Amb aquesta definició, entre els qui es traslladen calculo, per grup d’edat i zona, la proporció que paga el lloguer sola, entre dos adults o entre tres o més. A qui el paga sol li assigno un pis de superfície igual o inferior a la mediana de la seva zona, i a qui el comparteix, qualsevol pis, i en tots dos casos el lloguer surt de la distribució dels contractes nous de la seva zona per sota del topall que li correspon. Amb aquest lloguer, la probabilitat de complir la regla del 50 % és la part d’aquesta distribució que la persona pot pagar amb la seva renda, mitjanada amb les proporcions de convivència del seu grup. El gràfic A1 mostra el resultat, en què es veu com la regla deixa fora bona part dels qui tenen menys renda, mentre que el llindar d’1,1 vegades el salari mínim tanca l’accés als majors de 30 amb més renda.
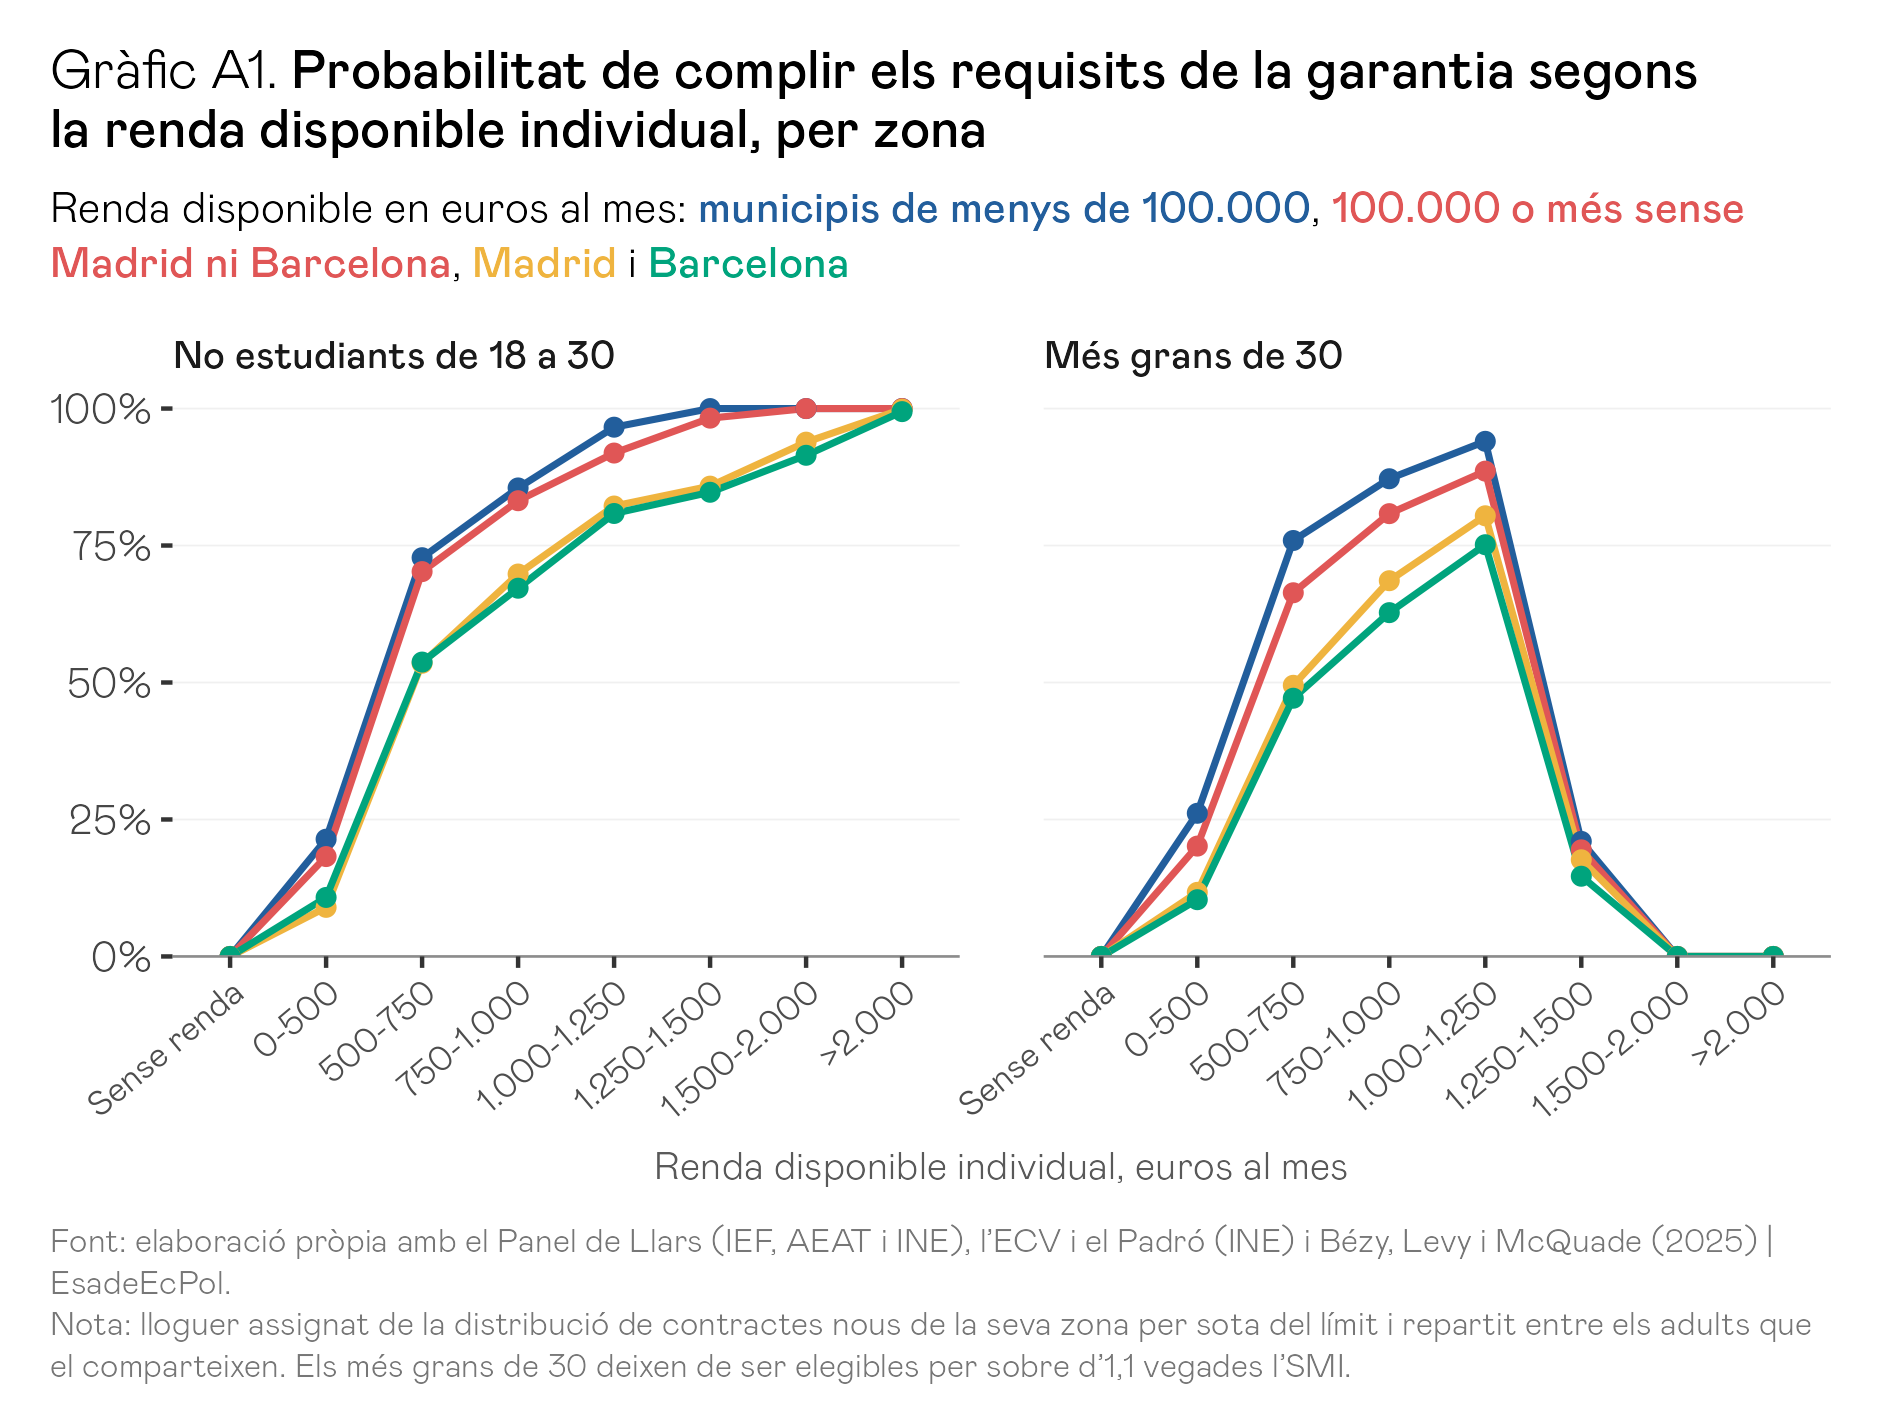
En sumar aquestes probabilitats sobre tota la població, uns 12,88 milions de persones complirien els requisits si decidissin traslladar-se a un lloguer, els 12,9 milions del gràfic 3 de l’article, i dels una mica més d’1,23 milions de trasllats anuals, uns 519.100, el 42 %, es farien complint-los (taula 5). Els majors de 30 sumen gairebé la meitat d’aquests trasllats, uns 242.800, perquè tot i que només una part compleix el límit de renda formen un col·lectiu molt nombrós, mentre que els no estudiants de 26 a 30 anys n’aporten uns 154.500, els de 18 a 25, uns 79.600, i els estudiants, uns 42.100, una xifra probablement infravalorada pels motius que s’expliquen a la secció 12. L’última columna de la taula dona la part del lloguer que pagaria de mitjana cada persona, d’entre 206 i 252 euros al mes segons el grup i d’uns 224 euros en el conjunt, que pugen a uns 227 si es ponderen per les garanties que s’arriben a signar en els cinc anys, els uns 230 euros que cita l’article.
Taula 5. Població elegible, trasllats i part del lloguer
Per grup, població del 2023
| Grup | Persones elegibles | Trasllats elegibles l’any sense programa | Part mitjana del lloguer (euros al mes) |
|---|---|---|---|
| No estudiants de 26 a 30 | 1.825.840 | 154.509 | 252 |
| No estudiants de 18 a 25 | 1.488.758 | 79.645 | 206 |
| Estudiants de 18 a 30 | 1.245.614 | 42.107 | 238 |
| Majors de 30 | 8.321.215 | 242.850 | 210 |
| Total | 12.881.427 | 519.111 | 224 |
Font: elaboració pròpia amb el Panel de Llars (IEF, AEAT i INE) i l’ECV (INE) | EsadeEcPol. Nota: la part mitjana del total està ponderada pels trasllats elegibles.
5. El desplegament de la garantia
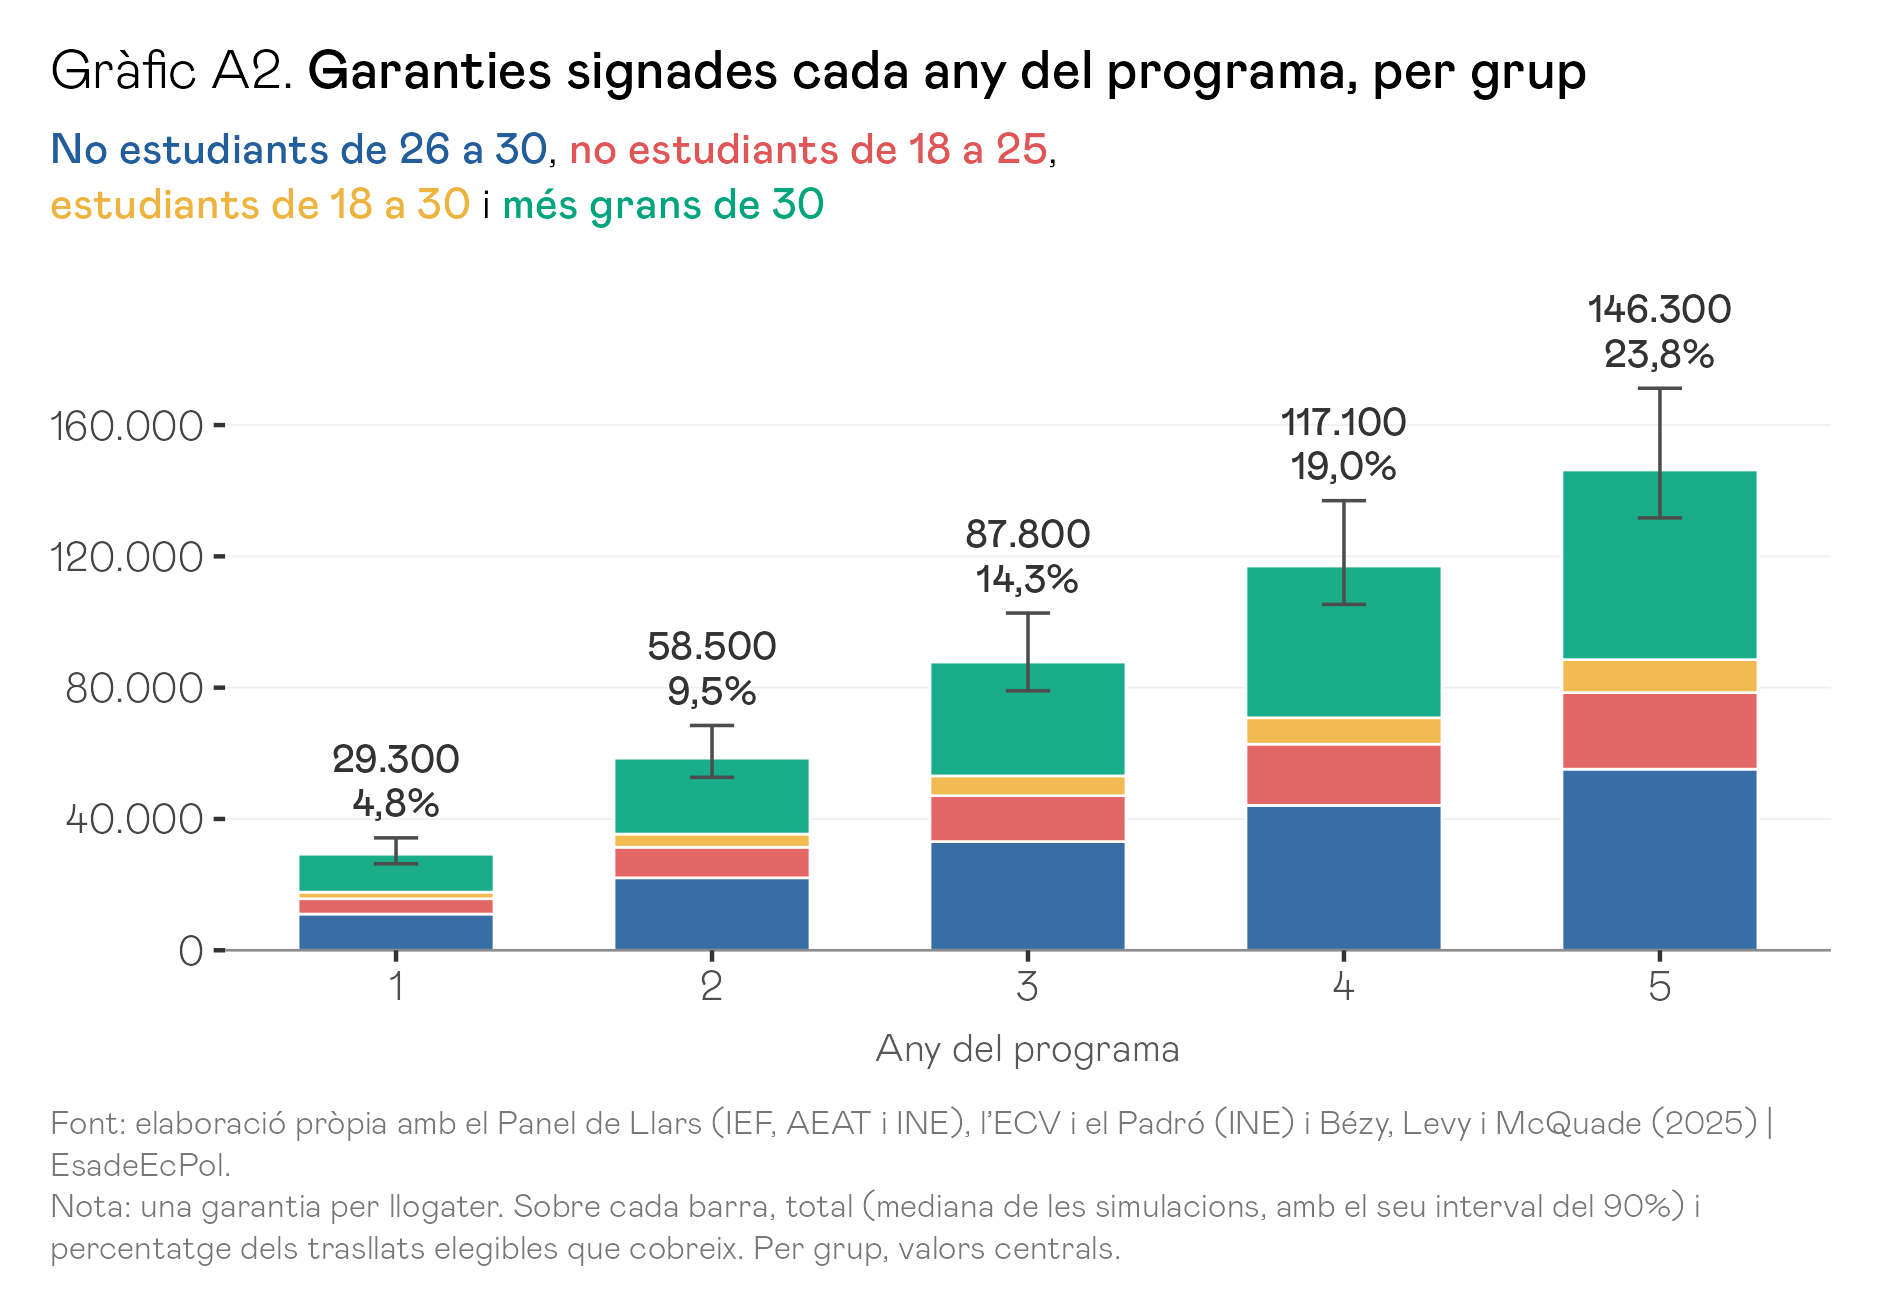
No tots els qui podrien demanar la garantia arribarien a fer-ho, sobretot en els primers anys, quan el programa encara seria poc conegut. Per això la simulació no aplica la garantia a tots els trasllats elegibles, sinó a una part, la cobertura, que creix en línia recta durant cinc anys fins a assolir el 23,8 %, la que tenia Visale el 2021, cinc anys després de la seva posada en marxa, amb uns 227.900 contractes sobre uns 957.000 contractes nous l’any, un quocient de 0,2381. La cobertura és, per tant, del 4,8 % el primer any, del 9,5 % el segon, del 14,3 % el tercer i del 19,0 % el quart, els percentatges que apareixen sobre les barres del gràfic 4 de l’article. Es tracta d’un supòsit propi i, com es veu a la secció 11, del que més pesa en el nombre de garanties i, juntament amb la freqüència d’impagament, en el cost.
Les garanties de cada any són la suma de dues parts. La primera són les dels qui s’haurien traslladat igualment, que resulten d’aplicar la cobertura als trasllats elegibles, i la segona, les dels trasllats addicionals que provoca la mateixa garantia, que també la signen i que el cinquè any sumen uns 22.700 (secció 6).
Garanties de l’any 5 = 519.111 × 0,2381 + 22.740 ≈ 123.600 + 22.740 ≈ 146.300
De la mateixa manera, amb unes 24.700 i 4.550, surten les unes 29.300 garanties del primer any, i en sumar els cinc anys s’arriba a unes 439.000, les 440.000 de l’article, amb un interval de 395.100 a 513.600. Aquest interval és asimètric, més ampli per dalt que per baix, perquè gairebé tota la seva incertesa prové dels trasllats addicionals, que depenen de l’efecte estimat a França, mentre que les garanties dels qui s’haurien traslladat igualment amb prou feines varien entre simulacions, d’unes 366.400 a unes 375.500 en els cinc anys.
Per grups, els majors de 30 signarien unes 173.300 garanties en els cinc anys, els no estudiants de 26 a 30, unes 165.500, els de 18 a 25, unes 70.000, i els estudiants, unes 30.100 (gràfic A2). El cinquè any aquestes xifres són d’unes 57.800, 55.200, 23.300 i 10.000, les del gràfic 5 de l’article, de manera que quatre de cada deu garanties d’aquell any anirien a majors de 30.
6. Els trasllats addicionals
Que el programa signi moltes garanties no vol dir que provoqui molts trasllats, ja que la majoria anirien a persones que s’haurien traslladat de totes maneres. El que importa és quina part de les garanties correspon a trasllats que no s’haurien produït sense elles, i per estimar-ho em baso en Bézy, Levy i McQuade (2025), que mesuren l’efecte de Visale comparant, mitjançant diferències en diferències, persones sense parella de 26 a 30 anys, que podien fer servir el programa, amb les de 31 a 35, que no podien. El paper es limita a aquesta franja d’edat perquè les dades fiscals franceses no capten bé els estudiants i perquè la comparació entre els qui són just per sota i per sobre dels 30 anys només és creïble en una finestra estreta d’edat.
Si una part s de les garanties d’un grup correspon a trasllats addicionals, aquests equivalen a s/(1 − s) vegades les garanties dels qui s’haurien traslladat igualment. En els no estudiants de 26 a 30 anys, el grup en què l’efecte està identificat, prenc la part que es dedueix dels mateixos càlculs del paper a la seva secció 7, que aplica l’augment de 0,6 punts en la taxa anual de trasllats a un lloguer als uns 4 milions de persones de 26 a 30 anys de França i el compara amb els 70.000 contractes de Visale d’aquesta edat el 2022, cosa que dona una mica més d’un terç. En els de 18 a 25 aplico el mateix càlcul als uns 6 milions de menors de 26 anys i als seus 187.600 contractes, que resulten de restar als 280.000 contractes del 2022 els de majors de 30, un 8 % llegit del gràfic de contractes acumulats del paper, i els 70.000 de 26 a 30. El quocient entre tots dos càlculs, 0,192 davant de 0,343, serveix per vincular la part dels més joves a la del grup identificat.
s(26 a 30) = 0,006 × 4.000.000 / 70.000 ≈ 0,34 ≈ 1/3
s(18 a 25) = (0,192 / 0,343) × 1/3 ≈ 0,187
Als estudiants i als majors de 30 no els atribueixo cap efecte en l’escenari central. En el cas dels estudiants, perquè el paper no el pot mesurar i el Panel amb prou feines en veu els trasllats, i en el dels majors de 30, perquè són precisament el grup de control del paper, en el qual només apareix un efecte residual fins als 32 o 33 anys. Totes dues decisions fan que l’escenari central sigui conservador, i la taula 6 recull els escenaris alternatius amb què es valoren a la secció 11.
Taula 6. Part de les garanties que són trasllats addicionals
Escenari central i alternatius per grup
| Grup | Escenari central | Escenaris alternatius |
|---|---|---|
| No estudiants de 26 a 30 | 1/3, amb una incertesa relativa d’un terç (l’error típic de l’efecte) | Sense canvis |
| No estudiants de 18 a 25 | 0,187, vinculat a l’anterior (0,56 vegades la part sortejada en cada simulació) | 0 i 1/3 |
| Estudiants de 18 a 30 | 0. El paper no el pot mesurar i el Panel amb prou feines en veu els trasllats | 1/5 |
| Majors de 30 | 0. Són el grup de control del paper, amb un efecte residual fins als 32 o 33 anys | 1/20 de 31 a 35 anys i 1/5 |
Font: elaboració pròpia a partir de Bézy, Levy i McQuade (2025) | EsadeEcPol. Nota: la cinquena part del paper es refereix als 280.000 contractes del 2022 de totes les edats. El 8 % de majors de 30 el 2022 s’ha llegit del gràfic de contractes acumulats (Figure 3) i no d’una taula.
Amb aquestes parts, l’operació és senzilla. En els no estudiants de 26 a 30 anys, s/(1 − s) val 0,5, de manera que el cinquè any els seus 154.500 trasllats elegibles, amb una cobertura del 23,8 %, donen unes 36.800 garanties dels qui s’haurien traslladat igualment i la meitat d’aquesta xifra, uns 18.400, en trasllats addicionals. En els de 18 a 25, s/(1 − s) val 0,2294, de manera que els seus 79.600 trasllats elegibles donen unes 19.000 garanties dels qui s’haurien traslladat igualment i uns 4.300 trasllats addicionals.
Trasllats addicionals de l’any 5 = 154.509 × 0,2381 × 0,5 + 79.645 × 0,2381 × 0,2294 ≈ 22.740
Són, en total, uns 22.700 trasllats addicionals el cinquè any, 22.800 en la mediana de les simulacions, el 16 % de les garanties d’aquell any i la part que el gràfic 5 de l’article separa en blau. Com que la cobertura creix de manera lineal, també ho fan els trasllats addicionals, que passen d’uns 4.600 el primer any a uns 22.800 el cinquè i que en els cinc anys sumen uns 68.300, dels quals uns 55.200 són de no estudiants de 26 a 30 anys i uns 13.000 de 18 a 25, les 68.000, 55.000 i 13.000 persones de l’article i del gràfic 6.
El cinquè any, els 18.400 trasllats addicionals dels no estudiants de 26 a 30 anys suposen un 11,9 % més que els 154.500 que es produirien sense el programa, i els 4.300 dels de 18 a 25, un 5,5 % més sobre 79.600, que són el «al voltant d’un 12 %» i el «una mica més d’un 5 %» de l’article. L’interval dels trasllats en cinc anys, de 24.600 a 142.200, és molt ampli perquè l’efecte estimat a França és imprecís, amb un error típic d’al voltant d’un terç del seu valor, i perquè la part dels joves de 18 a 25 es mou amb ell en cada simulació.
7. L’emancipació
La taxa d’emancipació que faig servir és la proporció de persones de 26 a 30 anys que no viuen amb els seus pares al Panel de Llars, que el 2023 era del 56,0 %. Passar de trasllats addicionals a emancipacions exigeix un supòsit més, perquè una part dels qui es traslladen gràcies a la garantia pot venir d’un altre lloguer o d’un habitatge compartit. Com que Bézy, Levy i McQuade troben que gairebé tot l’efecte de Visale es deu a la formació de llars noves, en l’escenari central considero que el 85 % dels trasllats addicionals dels no estudiants de 18 a 30 anys són emancipacions, i com a cota baixa faig servir el 40 %, en línia amb la proporció dels trasllats a un lloguer dels joves de 26 a 30 anys que avui surten de casa dels pares segons el Panel, un 39 %.
Les emancipacions s’acumulen per cohorts, perquè qui s’emancipa gràcies a la garantia continua emancipat els anys següents i envelleix amb la seva cohort. Així, els joves de 18 a 25 anys comencen a comptar en la taxa de 26 a 30 quan fan 26 anys, i els qui superen els 30 hi deixen de comptar, mentre que la població de 26 a 30 anys es manté fixa en la del 2023, uns 2,50 milions de persones. El primer any, els uns 3.680 trasllats addicionals dels no estudiants de 26 a 30, multiplicats per 0,85 i dividits entre aquests 2,50 milions, eleven la taxa una mica més d’una dècima.
Augment de la taxa l’any 1 = 3.680 × 0,85 / 2.496.500 ≈ 0,13 punts
En acumular els cinc anys, l’augment arriba a 1,35 punts només amb l’efecte d’aquest grup, menys dels 1,88 punts que donaria repartir directament el 85 % dels seus 55.200 trasllats addicionals entre aquesta població, perquè una part dels qui s’emancipen fa 31 anys abans que acabi el cinquè any i deixa de comptar en la taxa. En afegir-hi els joves de 18 a 25 que s’emancipen i van fent 26 anys, l’augment arriba a 1,50 punts, amb un interval de 0,54 a 3,18, i baixa a 0,71 punts si només el 40 % dels trasllats addicionals fossin emancipacions, que són les tres línies del gràfic 7 de l’article. Multiplicats pels 2,50 milions de persones de 26 a 30 anys, els 1,50 punts equivalen a uns 37.500 joves més fora de casa dels seus pares, i situen la taxa d’emancipació d’aquest grup al voltant del 57,5 %.
8. Els impagaments coberts i el cost
Per calcular el cost, el supòsit que més pesa és amb quina freqüència deixarien de pagar els llogaters garantits, una dada que Espanya no mesura bé. En l’escenari central suposo la de Visale, en què entre el 6 % i el 7 % dels contractes registren algun sinistre en els seus tres anys de cobertura, i prenc el 6,5 % com a valor central i el rang del 6 % al 7 % com un interval del 95 % en les simulacions. Els sinistres de cada cohort de garanties es reparteixen en els seus tres anys de vigència amb la corba de Visale, el 60 % en el primer, el 30 % en el segon i el 10 % en el tercer, de manera que cada any s’hi sumen, als sinistres de les garanties acabades de signar, els de les signades en els dos anys anteriors, que és el que fa que els impagaments coberts creixin una mica més de pressa que les garanties.
Les dues fonts espanyoles disponibles serveixen com a cotes. La taxa que es dedueix del Panel, la d’episodis nous de saldos de cobrament dubtós en els habitatges en lloguer de llarga durada del 2022 i el 2023, és del 0,627 % anual i, passada a tres anys com si els episodis fossin independents, de l’1,87 %, i és una cota inferior, perquè només recull els impagaments persistents que el propietari declara i dedueix. La de l’ECV, en canvi, és la proporció de llars que viuen de lloguer a preu de mercat, amb algun adult amb el perfil del programa, que declaren haver-se endarrerit en el pagament del lloguer dues vegades o més en l’últim any, sigui quina sigui la durada del retard, i passada a tres anys com a punt mitjà entre suposar que els retards afecten sempre les mateixes llars o que són independents d’un any a l’altre dona un 21,2 %, que amb la mateixa quantia és una cota superior extrema. La taxa de Visale queda molt a prop de la mitjana geomètrica de totes dues, un 6,3 %, cosa que la converteix en un punt de partida raonable. Creuant llogaters i propietaris per la referència cadastral, la taxa del perfil elegible surt 1,08 vegades la del total, amb un interval de 0,77 a 1,39, però no la faig servir perquè l’encreuament pot tenir un biaix de selecció que no s’observa.
La freqüència s’aplica a cada garantia, però com que en una parella o en un pis compartit hi pot haver diverses garanties sobre un mateix contracte, per comptar llars pondero cada sinistre per la inversa del nombre d’adults entre els quals es reparteix el lloguer, que és de mitjana una mica menys de 0,5. Així, els uns 24.000 sinistres de garanties dels cinc anys corresponen a unes 11.300 llars amb un impagament cobert, que passen d’unes 540 el primer any a unes 4.000 el cinquè, les xifres del gràfic 8 de l’article.
La quantia de cada impagament surt dels episodis de saldos de cobrament dubtós de l’IRPF, definits com a anys consecutius en què un mateix titular declara aquests saldos per un mateix immoble. Divideixo l’import de cada episodi entre el lloguer mensual del seu primer any, amb un topall de 36 mesos, el màxim que cobreix Visale, i obtinc una mitjana de 5,31 mesos de lloguer, amb un error típic de 0,17, en els 3.874 episodis que comencen el 2019 o el 2022. N’excloc els del 2020 i el 2021, anys en què el termini per deduir aquests saldos es va reduir a tres mesos, i els del 2023, que no tenen un any següent al Panel. Amb la part del lloguer de cada garantia, aquests 5,31 mesos suposen uns 1.200 euros impagats per cada garantia amb sinistre i uns 2.550 euros per llar, molt a prop dels 2.500 a 3.000 euros de cost mitjà per impagament de Visale que recull l’article.
El cost de cada sinistre són els mesos impagats més un mes de despeses legals, multiplicats per la part del lloguer de la garantia, menys un recobrament del 20 % dels mesos impagats, i s’hi sumen 50 euros de gestió per cada garantia signada. El recobrament, les despeses legals i la gestió són supòsits propis, perquè no hi ha dades espanyoles amb què fixar-los.
Cost net = sinistres × (0,8 × mesos impagats + 1) × part del lloguer + 50 × garanties
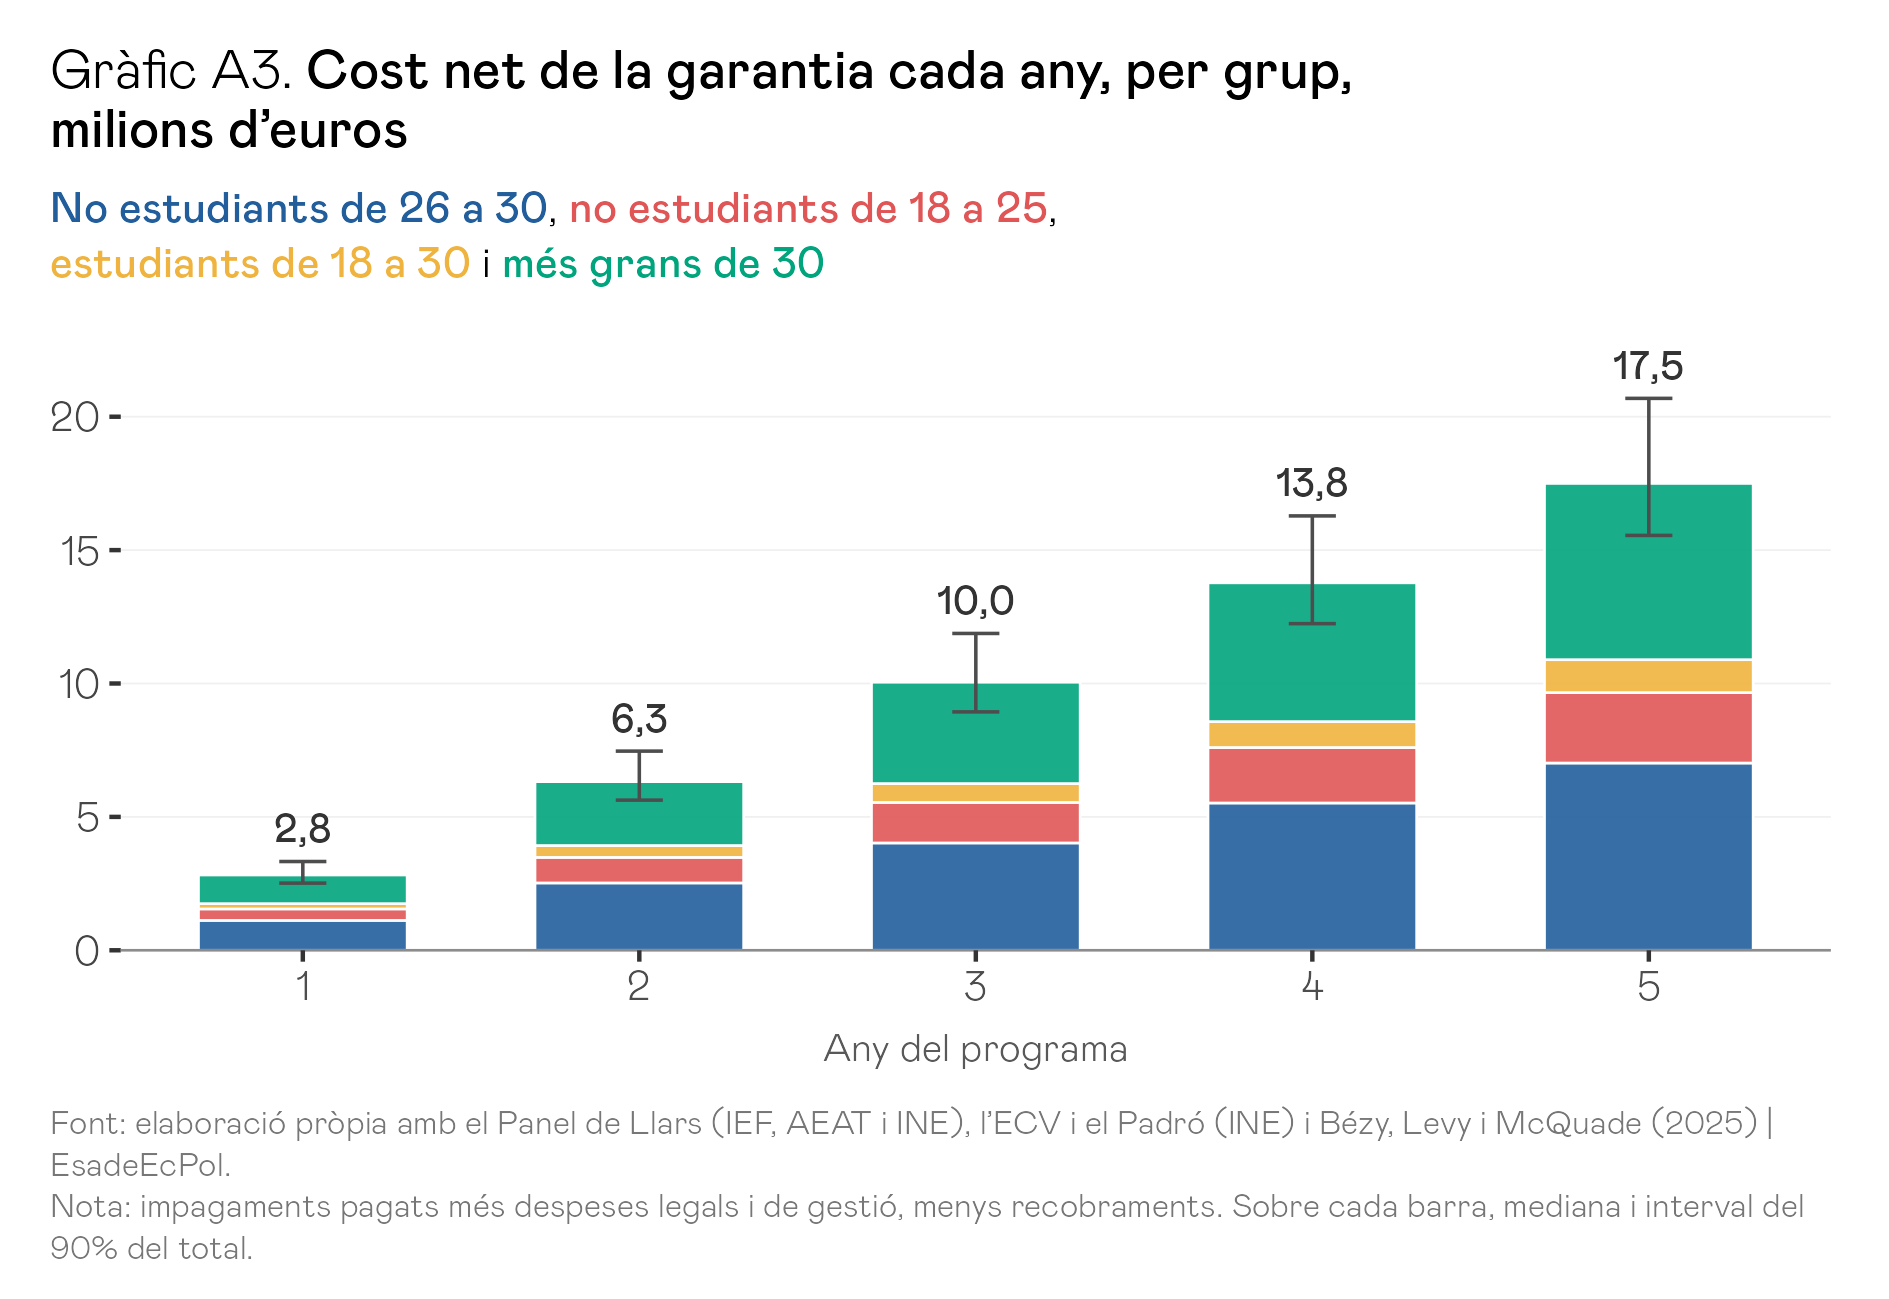
Aplicat als cinc anys, el programa pagaria uns 34,3 milions d’euros en impagaments i despeses legals, en recuperaria uns 5,8 milions i gastaria uns 21,9 milions en gestió, que són les 439.000 garanties per 50 euros, cosa que dona un cost net d’uns 50,5 milions, amb un interval de 44,9 a 59,7, que són els uns 50 milions de l’article amb els seus 34 milions de pagaments, 6 de recobrament i 22 de gestió. Any rere any, el cost passa d’uns 2,8 milions el primer a uns 17,5 el cinquè (gràfic 9 de l’article), i són aquests 17,5 milions els que l’article compara amb els prop de 3.400 milions de despesa pública en habitatge del 2024 segons Eurostat, dels quals suposen un 0,5 %.
Per comparar-lo amb Visale i per valorar la política cal, però, el cost de tota la vida de cada garantia, que inclou els sinistres que les garanties signades el quart i el cinquè any registrarien després del cinquè any. Per garantia, aquest cost és la freqüència de sinistres pel cost net de cadascun més la gestió, i amb la part mitjana del lloguer de 224 euros dona uns 126 euros, pràcticament els 128 euros de cost mitjà de Visale.
Cost de vida per garantia = 0,065 × (5,31 × 0,8 + 1) × 224 + 50 ≈ 126 euros
El cost per trasllat addicional divideix aquest cost de vida de les garanties entre els trasllats que provoquen, com fan Bézy, Levy i McQuade. En els no estudiants de 26 a 30 anys, on una de cada tres garanties és un trasllat addicional, cada trasllat costa tres vegades el cost de vida d’una de les seves garanties, que és una mica més alt que la mitjana, uns 135,7 euros, perquè també ho és la seva part del lloguer, de manera que cada trasllat addicional costa uns 407 euros, els uns 400 euros de l’article. En el conjunt del programa, el cost de vida de totes les garanties, uns 55,9 milions, dividit entre els uns 68.200 trasllats addicionals del punt central dona uns 819 euros, els uns 800 de l’article.
Cost per trasllat addicional de 26 a 30 = 3 × 135,7 ≈ 407 euros
Cost per trasllat addicional del programa = 55.900.000 / 68.220 ≈ 819 euros
La diferència entre totes dues xifres s’explica pel repartiment del cost entre grups (gràfic A3). Dels 50,5 milions dels cinc anys, uns 20,2 corresponen als no estudiants de 26 a 30 anys, uns 7,6 als de 18 a 25, uns 3,6 als estudiants i uns 19,1 als majors de 30, de manera que les garanties d’estudiants i majors de 30, el 46 % del total, suposen uns 22,6 milions sense generar trasllats addicionals en l’escenari central, els uns 23 milions que cita l’article.
9. Els habitatges que continuen en lloguer
L’última peça prové del projecte propi sobre impagaments amb el Panel de Llars, que estima, amb un model de diferències en diferències apilat i habitatges de control aparellats, que un habitatge que pateix un impagament té 10,46 punts menys de probabilitat de continuar en lloguer de llarga durada en els anys següents, amb un error típic de 0,97, la caiguda d’uns 10 punts que mostra el gràfic 2 de l’article. Si la garantia, en pagar el lloguer al propietari, evités tot aquest efecte, cada llar amb un impagament cobert suposaria 0,1046 habitatges més en el lloguer.
Aquest efecte només s’aplica als impagaments dels contractes que existirien sense el programa, perquè els dels trasllats addicionals no s’haurien signat sense la garantia i no hi ha un impagament sense cobrir amb què comparar-los. En els cinc anys, aquests contractes acumulen unes 9.500 llars amb un impagament cobert, que multiplicades per 0,1046 donen uns 990 habitatges que el cinquè any continuarien en lloguer, amb un interval de 830 a 1.160, la xifra del gràfic 8 de l’article i del gràfic A4. Si la garantia només evités que l’habitatge quedés buit o passés a ser segona residència, amb un efecte de 5,79 punts, i no la seva venda, la xifra baixaria a uns 550.
Habitatges que continuen en lloguer l’any 5 = 9.500 × 0,1046 ≈ 990
És, amb tot, la xifra menys sòlida de la simulació, pels mateixos motius que assenyala l’article. Suposa que el pagament de la garantia neutralitza tot l’efecte de l’impagament, quan una part es pot deure al procés judicial o a la mala experiència del propietari, l’estimació de partida mostra una tendència prèvia de −2,5 punts tres anys abans de l’impagament, i el resultat depèn molt de la freqüència d’impagament, de manera que amb la del Panel serien uns 285 habitatges i amb la de l’ECV, uns 3.230.
10. Incertesa dels resultats
Totes les xifres es donen com la mediana de 10.000 simulacions, amb l’interval del 90 % entre els seus percentils 5 i 95, i combinen dues fonts d’incertesa. La mostral, que prové de treballar amb una mostra i no amb tota la població, es recull amb 200 rèpliques bootstrap per llars amb pesos Poisson(1), que recalculen les taxes de trasllat i tots els agregats. La dels paràmetres es recull amb 10.000 extraccions de Monte Carlo sobre aquestes rèpliques, en què se sortegen l’efecte sobre els trasllats, i amb ell el dels joves de 18 a 25, la freqüència de sinistres, els mesos impagats i l’efecte sobre els habitatges. Els supòsits que no tenen un error estimat, com l’efecte en estudiants i majors de 30, la cobertura, la proporció d’emancipacions, el recobrament, les despeses legals o la corba de sinistres, no se sortegen, sinó que es tracten com a escenaris a la secció 11. Per això l’interval dels trasllats addicionals, que depèn sobretot de l’efecte estimat a França, és molt més ampli que el de les garanties o el del cost.
11. La sensibilitat a cada supòsit
La taula 7 canvia cada vegada un sol supòsit respecte a l’escenari central, i d’aquí surten les xifres alternatives que cita l’article. Els trasllats addicionals depenen sobretot de l’efecte que s’atribueixi als grups sense efecte identificat i de la cobertura, de manera que amb un cinquè de trasllats addicionals en estudiants, joves de 18 a 25 i majors de 30 arribarien a uns 120.300, i amb la cobertura del 33 % que Visale va assolir el 2023, a uns 95.600, amb un cost de 70,6 milions i un augment de l’emancipació de 2,10 punts, que són els uns 96.000 trasllats, 71 milions i 2,1 punts de l’article. El cost, en canvi, depèn sobretot de la freqüència d’impagament, i passaria de 50,5 milions a 30,1 amb la taxa del Panel i a 115,1 amb la de l’ECV, els uns 30 i 115 milions de l’article.
Taula 7. Sensibilitat dels resultats a cada supòsit
Mediana de cada escenari. Trasllats i cost en cinc anys
| Escenari | Trasllats addicionals (milers) | Cost (M€) | Habitatges, any 5 | Emancipació 26 a 30 (punts) |
|---|---|---|---|---|
| Central | 68,3 | 50,5 | 990 | 1,50 |
| No estudiants de 18 a 25 sense efecte | 55,2 | 49,0 | 990 | 1,35 |
| No estudiants de 18 a 25 amb 1/3 | 83,6 | 52,2 | 990 | 1,68 |
| Majors de 30, 1/20 de 31 a 35 anys | 70,4 | 50,7 | 990 | 1,50 |
| Un cinquè en estudiants, 18 a 25 i majors de 30 | 120,3 | 56,3 | 990 | 1,58 |
| Cobertura del 33 % | 95,6 | 70,6 | 1.387 | 2,10 |
| Topall d’estudiants P33 | 68,3 | 50,2 | 990 | 1,50 |
| Emancipació del 40 % | 68,3 | 50,5 | 990 | 0,71 |
| Desplaçament del 25 % | 51,2 | 50,5 | 990 | 1,50 |
| Habitatges, només pas a buit o segona residència | 68,3 | 50,5 | 548 | 1,50 |
| Sinistres amb la taxa del Panel | 68,3 | 30,1 | 285 | 1,50 |
| Sinistres amb la taxa de l’ECV | 68,3 | 115,1 | 3.230 | 1,50 |
| Mesos impagats del 2017 al 2022 | 68,3 | 51,0 | 990 | 1,50 |
Font: elaboració pròpia, versió 2.2 de la simulació en Stata | EsadeEcPol.
La resta dels supòsits té menys pes. La proporció d’emancipacions només afecta l’emancipació, que amb el 40 % pujaria 0,71 punts; l’escenari de desplaçament, en què una quarta part dels trasllats addicionals es produeix a costa de llogaters que no poden demanar la garantia, redueix els trasllats nets a uns 51.200 sense canviar el cost, i ni el topall dels estudiants en el percentil 33 ni els mesos impagats dels episodis del 2017 al 2022 mouen el cost en més d’un milió. Si el lloguer es repartís com a màxim entre dos adults, en el punt central sense incertesa les garanties baixarien de 439.000 a 412.300, els trasllats addicionals de 68.200 a 64.900 i el cost pujaria de 50,5 a 54,2 milions, perquè cada garantia cobriria una part més gran del lloguer.
Referències de l’annex
Bézy, T., Levy, A. y McQuade, T. (2025). Insuring Landlords. Documento de trabajo, versión de marzo de 2025.
Instituto de Estudios Fiscales, Agencia Tributaria e INE. Panel de Llars, 2016 a 2023.
INE. Enquesta de Condicions de Vida, 2022 a 2025, i Padró continu, 2021.
Real Decreto 1135/2025, de 10 de diciembre. BOE núm. 299.

Applied Economics Consultant a Afi (Analistas Financieros Internacionales)
Veure perfil