Llogaters cada cop més rics: la paradoxa de l’esforç en lloguer
Jose Garcia Montalvo, Jorge Galindo
19 de març de 2026
A l’hora de diagnosticar de manera diferencial els problemes del mercat de l’habitatge a Espanya respecte del context internacional, destaquem negativament per l’elevat sobreesforç en el lloguer de mercat dels ciutadans dels últims decils de la distribució de la renda, cosa que és consistent amb l’aclaparadora escassetat d’habitatge social de lloguer.
Això, que ens situa a la cua de totes les classificacions internacionals, s’ha atribuït de manera equivocada a l’existència de grans tenidors que controlaven el preu del lloguer quan tota l’evidència empírica (Khametshin et al. 2024 calculen que només un 8% dels habitatges de lloguer estan en mans de persones jurídiques) indica que tenen una part molt petita d’un mercat tremendament atomitzat on gairebé 2,5 milions de ciutadans declaren a la Hisenda pública ingressos immobiliaris per arrendament. Un cop establert aquest diagnòstic erroni, la mesura següent va ser proposar la solució del llibre de text quan hi ha un control monopolístic (és a dir, un sol oferent) d’un mercat: el control de preus del lloguer.
La literatura econòmica és molt clara sobre l’efecte de les limitacions de preus del lloguer quan no hi ha un control monopolístic del mercat. Els estudis empírics sobre l’impacte de les limitacions de rendes del lloguer mostren que no funcionen com argumenten els seus promotors. La metaanàlisi de Kholodilin (2024) mostra que, dels estudis publicats, tots menys un troben un impacte negatiu sobre l’oferta. La totalitat dels estudis analitzats mostren una mala assignació dels habitatges, i la gran majoria un impacte d’increment dels preus de lloguer a les zones no controlades pel trasllat de la demanda davant la manca d’oferta a les zones controlades. Però sens dubte el treball més influent, per la qualitat de la metodologia i de les dades utilitzades, és Diamond et al. (2019), referit al cas de San Francisco. Aquest treball mostra que a molt curt termini la limitació de lloguers va reduir la mobilitat i els desplaçaments des de San Francisco. A mitjà i llarg termini va provocar una reducció de l’oferta del 15%, un augment dels preus (5,1%) i una acceleració de la gentrificació per la venda de les unitats controlades a famílies amb ingressos molt alts, que són les úniques que es podien permetre comprar, cosa que va acabar expulsant la classe mitjana i mitjana-alta que hauria pogut llogar.
Malgrat l’absència d’indicis de cartel·lització en el mercat de l’habitatge de lloguer i malgrat l’evidència empírica, la Llei d’Habitatge va aprovar la possibilitat que municipis i comunitats autònomes poguessin aplicar limitacions al preu del lloguer. A Catalunya s’ha aplicat en dos períodes. El primer període de límits de preu (Llei 11/2020) va durar des del 22 de setembre de 2020 fins al 10 de març de 2022, data de la sentència del Tribunal Constitucional 37/2022 que va declarar inconstitucionals els preceptes essencials sobre contenció de rendes. Amb la cobertura de la Llei d’Habitatge, el segon període de control de rendes va començar el 16 de març de 2024. Monras i Montalvo (2023) mostren que les limitacions del preu del lloguer a Catalunya van provocar un canvi significatiu en la composició dels habitatges de lloguer a les zones declarades tensionades, així com una reducció dels nous contractes.
Les últimes dades de les fiances dipositades mostren senyals que la limitació de rendes no està funcionant com a mecanisme per millorar l’accés a l’habitatge de lloguer. En primer lloc, els preus del lloguer per m2 tornen a pujar (fonamentalment per un efecte composició descrit a Monrás i Montalvo, 2023), com ja es va observar en altres ciutats on l’efecte sobre la baixada del preu del lloguer va tenir una extensió temporal breu. Però més important és l’efecte sobre l’oferta. Alguns van interpretar la caiguda dels nous contractes com el simple reflex de l’augment de la seva durada. Tanmateix, les dades del tercer trimestre de 2025 del saldo net de contractes mostren una caiguda a la ciutat de Barcelona, igual que va passar el tercer trimestre de 2024. Durant un temps després de l’aprovació de la limitació de lloguers, els seus partidaris van argumentar que el saldo net de contractes continuava creixent, cosa que era una mostra que la política no havia afectat l’oferta. Tanmateix, encara que en alguns trimestres no queia, el saldo net era substancialment inferior al que hi havia abans de l’aprovació dels límits de rendes. El saldo net de contractes sobre els nous contractes s’enfonsa amb l’aplicació de les limitacions als municipis de les zones tensionades, mentre que es manté a les zones de control.
No obstant això, les dades sobre fiances tenen grans problemes per ser utilitzades com una font fiable d’informació per a anàlisis d’impacte i avaluació. En primer lloc, els preus són qüestionables. Quan es produeix un control de preus en un mercat apareix un mercat negre. Moltes transaccions es produiran a preus superiors als marcats per la normativa, atès que tant propietaris com llogaters estan disposats a contractar a aquests preus. Si aquest és el cas, i es planteja la contractació d’un gran nombre d’inspectors per assegurar que no es vulneren els preus màxims, el que passa és que les fiances dipositades s’ajusten artificialment als preus màxims.
En segon lloc, no totes les fiances d’habitatges es dipositen, de manera que no se sap quin és el nivell de cobertura de les dades. No se sap quina proporció de fiances es dipositen a Catalunya, tot i que se suposa que se’n dipositen més que en altres comunitats autònomes. A més, les polítiques canvien endògenament la propensió a dipositar fiances: per exemple, si es redueix la rendibilitat financerofiscal ajustada per risc dels contractes regulars, els propietaris poden preferir llogaters de contractes de temporada o reconvertir contractes regulars fraudulents (per aprofitar la deducció fiscal) en contractes de temporada. Hi ha obligació legal de dipositar fiança també en aquest tipus de contractes, però la realitat és que només una proporció petita de fiances en aquesta modalitat de lloguer es dipositen.
Les dades de l’Agència Tributària mostren diferències significatives en el nombre de contractes de lloguer actius respecte de les dades de fiances de l’Incasòl. Les dades de l’Agència Tributària indiquen que el total de contractes de lloguer vigents a Catalunya ha estat creixent més lentament que en qualsevol altra comunitat autònoma des que es va començar a parlar de les limitacions de rendes. El 2023, últim any disponible, només a Melilla creixia més lentament el nombre de contractes de lloguer acumulats que a Catalunya.
Ateses les dificultats per poder analitzar l’efecte de la limitació de renda a partir de les dades disponibles sobre fiances pels problemes ja comentats, hi ha alguna forma alternativa que no requereixi dades de rendes i d’oferta d’habitatge de lloguer?
Una possibilitat és aproximar-se a les seves conseqüències esperades. Un model econòmic simple d’equilibri parcial o de cerca i aparellament, partint del supòsit realista que els llogaters tenen una renda familiar inferior a la mitjana de les famílies, resultaria en una conseqüència clara en cas d’excés de demanda: l’exclusió del mercat del lloguer de les famílies amb menys recursos. Per tant, si la limitació de preus del lloguer estigués funcionant sense efectes sobre l’oferta, hauríem de veure una reducció de la ràtio de renda sobre lloguer i, simultàniament, un increment en la proporció de famílies d’ingressos baixos que accedeixen al mercat del lloguer. Si s’observés una reducció del pes del lloguer sobre la renda familiar però un augment de la renda dels llogaters per sobre de la renda familiar mitjana, això voldria dir que la restricció d’oferta està causant un augment de llogaters “rics”, limitant teòricament els preus a aquells que no requeririen aquesta limitació i excloent del mercat els més necessitats. Mostrem tres indicadors a continuació, i ho fem tant per al conjunt d’Espanya com per a la ‘zona zero’ de la regulació del lloguer: Catalunya.
L’esforç dels llogaters baixa
Segons les microdades de l’Enquesta de Condicions de Vida (ECV), la proporció de llars en lloguer de mercat amb esforç excessiu (superior al 30% de la renda) ha caigut de manera sostinguda en els últims anys. A Catalunya, passa del 41% el 2021 al 31% el 2025. La proporció que supera el 40%, que identifica les situacions més crítiques, baixa del 26% al 16%. Catalunya, que partia de nivells molt superiors a la mitjana espanyola, ha convergit fins a situar-se pràcticament al mateix nivell.

Aquest és precisament l’indicador que caldria esperar que millorés si els controls de lloguer estiguessin funcionant. Però la taxa d’esforç mesura la situació dels qui aconsegueixen accedir al lloguer, no la dels qui necessiten fer-ho. Si el mercat es torna més selectiu per escassetat d’oferta i les llars amb menys recursos en queden fora, l’indicador millora mecànicament. I, com veurem, aquesta millora no es deu al fet que el lloguer sigui més accessible sinó al fet que ha canviat qui lloga.
La renda relativa dels llogaters puja
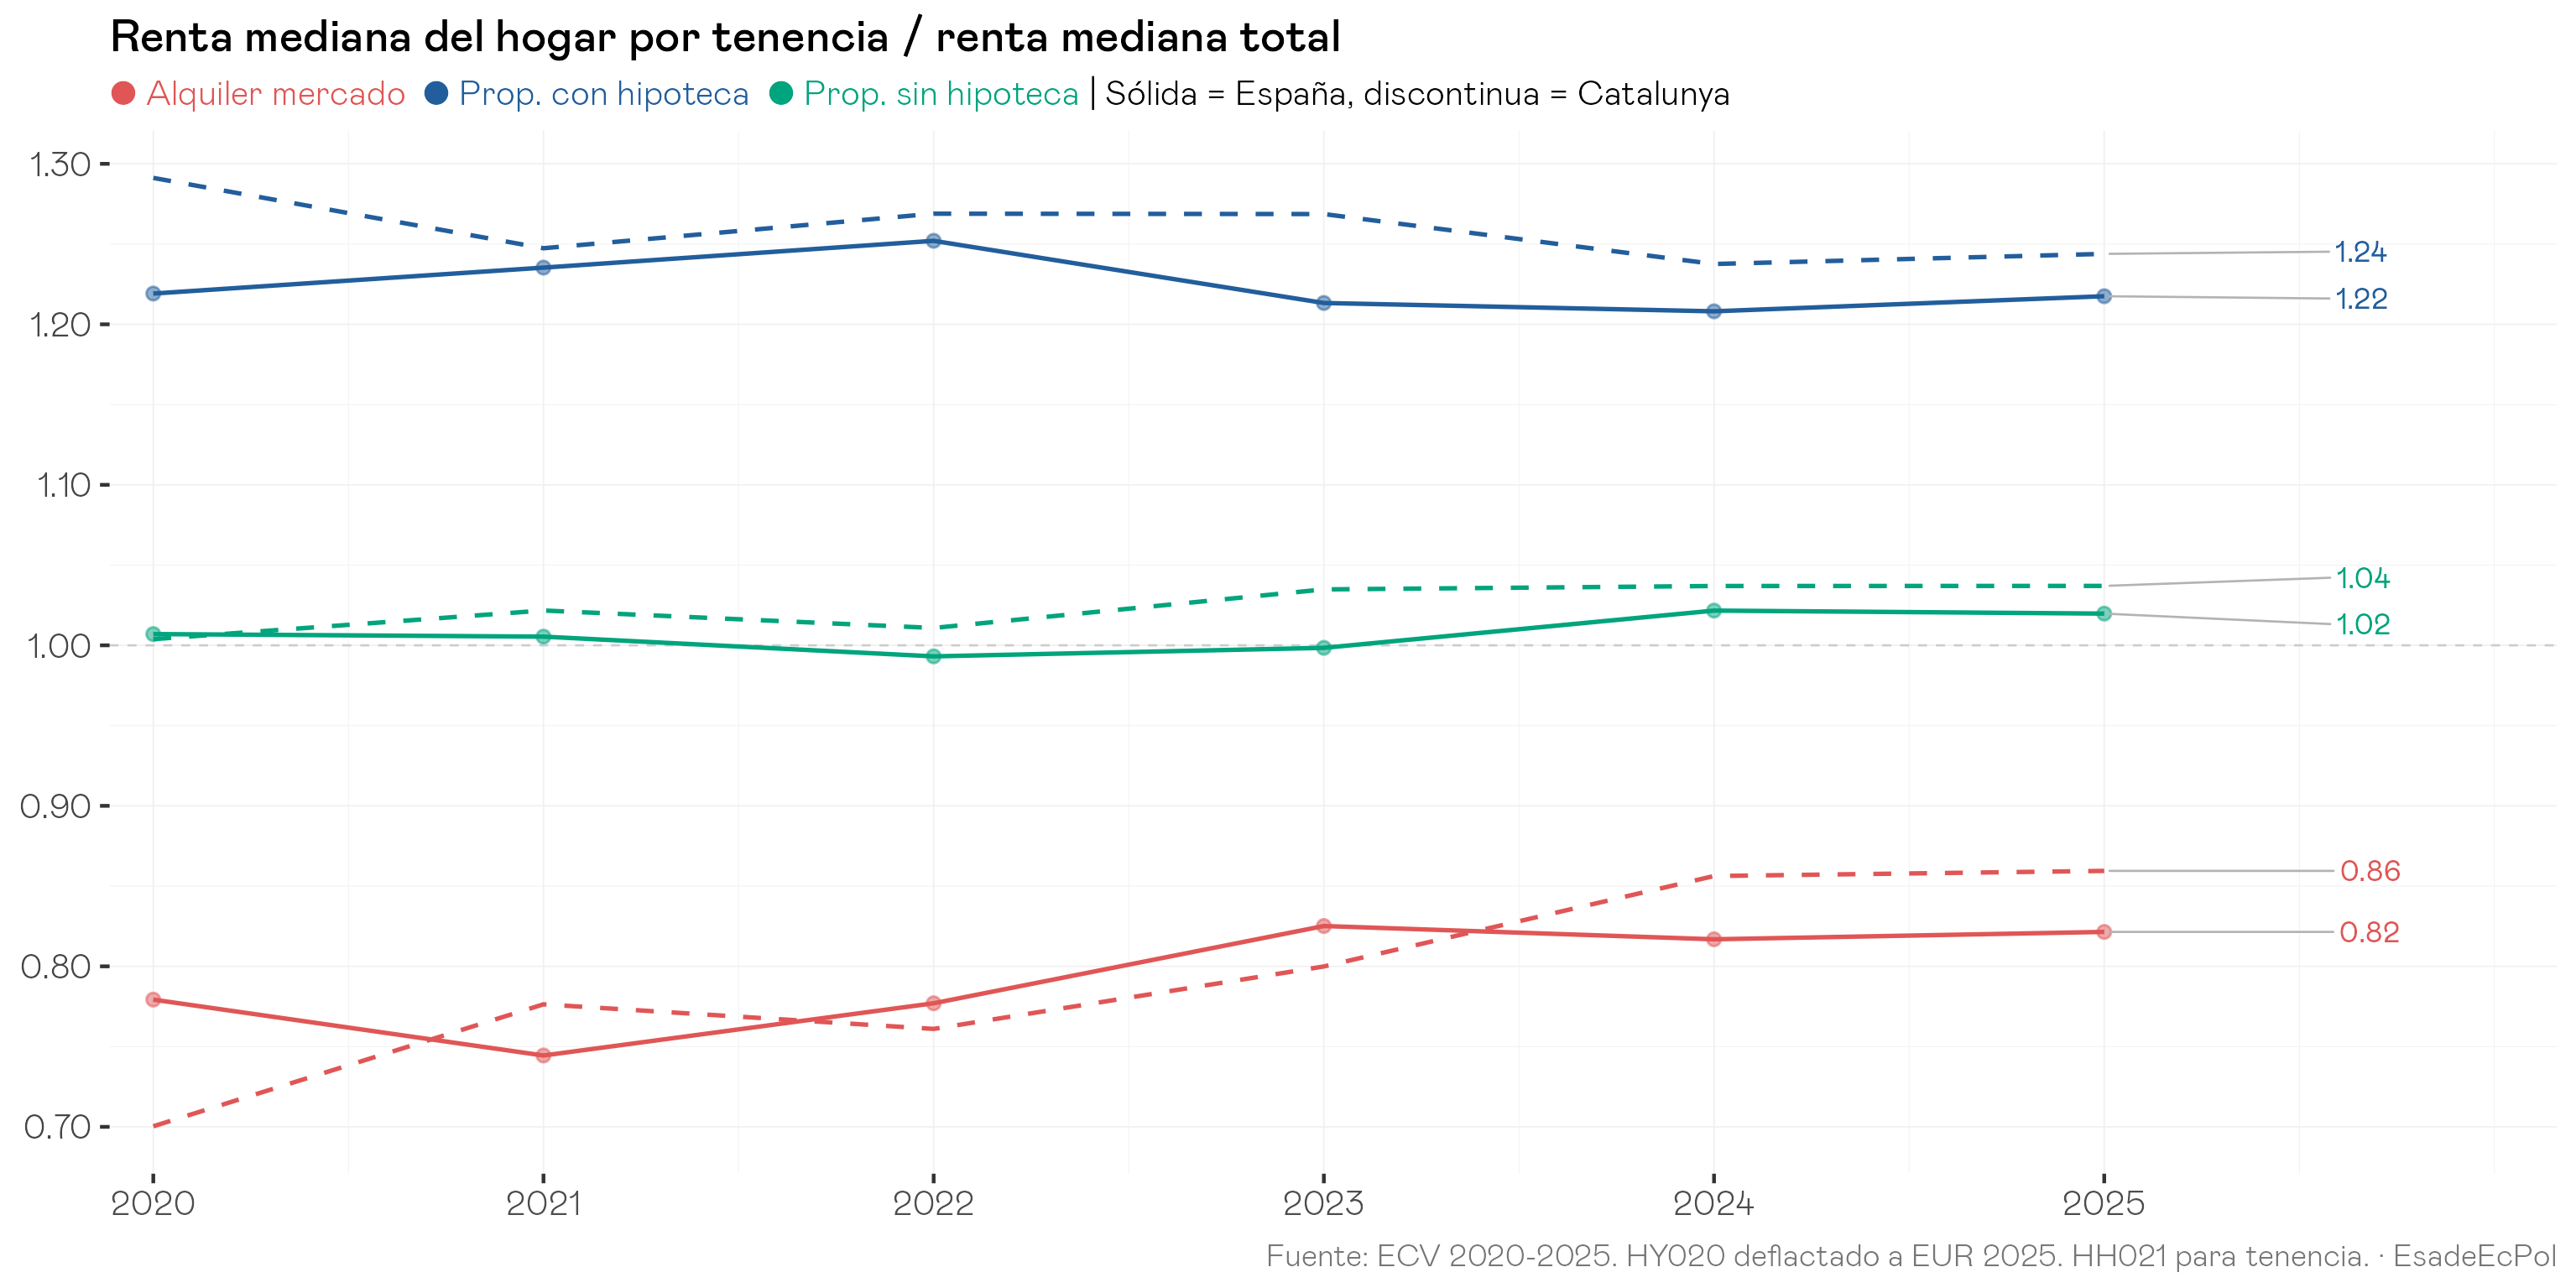
El gràfic següent mostra la renda mediana de la llar de cada règim de tinença dividida per la renda mediana del conjunt de llars (25-64). Si el creixement de la renda fos proporcional per a tots els grups, les línies no mostrarien variació. Però s’aprecia un canvi especialment en la categoria de lloguer de mercat.

Entre 2020 i 2025, la ràtio de la renda familiar dels llogaters de mercat puja de 0,78 a 0,82 al conjunt d’Espanya i de 0,70 a 0,86 a Catalunya. Això significa, per exemple, que els llogaters catalans han passat de guanyar un 30% menys que la mediana a guanyar un 14% menys: un estrenyiment substancial en tot just cinc anys. Les línies de propietaris amb hipoteca i sense, en canvi, es mantenen estables per sobre d’1,0.
La renda relativa dels llogaters catalans puja amb més pendent que la nacional, cosa que indica que la limitació de preus del lloguer conviu amb un mercat en què els llogaters tenen cada cop més ingressos. I, així, d’una banda es canvia el mix i de l’altra no s’està limitant el preu als qui necessiten protecció, sinó a llars que, en molts casos, no la requeririen.
La composició dels llogaters canvia
Una altra manera de verificar el canvi de composició és examinar en quina posició de la distribució de renda de la seva comunitat autònoma se situen els llogaters de mercat. Els quintils de renda es calculen cada any dins de cada comunitat autònoma sobre el total de la població de 25 a 64 anys. Són una mesura purament relativa: si totes les rendes pugessin proporcionalment, la composició per quintils de qualsevol grup es mantindria estable. Un canvi en aquesta composició només pot reflectir un canvi en qui forma part del grup.
I, efectivament, en els últims cinc anys (i especialment des de 2022-2023) el percentatge de població al quintil de menys ingressos ha disminuït del 37% al 32%, mentre repuntava el grup d’altres formes de lloguer i cessió.

La dinàmica és encara més pronunciada a la comunitat autònoma que fem servir com a cas d’estudi. El gràfic següent mostra el període 2020-2025 per a Catalunya. El 2020, al voltant del 41% de les persones en lloguer de mercat pertanyien al quintil més pobre. El 2025, aquesta proporció ha baixat al 29%. I la línia grisa (cessió gratuïta i lloguer per sota del preu de mercat): la concentració a Q1 puja del 28% al 41% en tot just cinc anys.

La interpretació més senzilla és que les llars amb menys ingressos no desapareixen; es desplacen del lloguer de mercat a arranjaments familiars o informals. Les línies de propietat (amb hipoteca i sense) presenten dinàmiques menys nítides en tots dos gràfics. Aquest transvasament és la imatge estadística de l’exclusió residencial. Les llars que la regulació pretenia protegir són precisament les que estan sortint del mercat regulat.
El mirall del mateix fenomen s’observa a l’extrem oposat de la distribució. Si el lloguer de mercat fos neutral en termes de renda, el 40% dels llogaters pertanyerien als dos quintils superiors. El 2020, la xifra rondava el 19% a Catalunya i el 18% a Espanya. El 2025, ha pujat al 26% i al 22% respectivament. El lloguer de mercat està incorporant progressivament llars de renda mitjana i mitjana-alta, i el procés és més intens a Catalunya.

Catalunya és, recordem-ho, la comunitat autònoma amb l’experiència reguladora més prolongada. Que el procés de selecció hi sigui més intens és coherent amb el que la literatura prediu: la restricció d’oferta eleva el llindar d’accés. Aquest resultat també és observable empíricament en l’estudi d’Ahern i Giacoletti (2026), publicat recentment, sobre l’impacte de les limitacions de renda, en què mostren que els llogaters d’alt poder adquisitiu van guanyar amb el control mentre que els de baix nivell de renda van perdre. El mecanisme de control de rendes es va mostrar clarament regressiu entre els llogaters.
En conclusió
La taxa d’esforç en lloguer és un indicador condicionat a la selecció. No mesura l’accessibilitat del mercat sinó el resultat dels qui superen el filtre d’accés. En un mercat amb oferta creixent, totes dues coses convergeixen. En un mercat amb oferta decreixent, divergeixen: l’indicador millora mentre l’accés empitjora.
Això té conseqüències directes per a l’avaluació de la regulació del lloguer a Catalunya. Si l’oferta es contrau i el perfil de llogaters s’enriqueix, la taxa d’esforç del llogater mitjà baixarà mecànicament. Un responsable públic que utilitzi aquest indicador com a mesura d’èxit de la política estarà confonent selecció amb millora. Les dades que hem presentat suggereixen que això és exactament el que està passant.
Per avaluar adequadament l’impacte dels controls de lloguer sobre l’accessibilitat, caldria complementar la taxa d’esforç amb indicadors que capturin els qui queden fora del mercat: la proporció de llars en demanda insatisfeta, les taxes d’emancipació per trams de renda, o la mateixa composició per quintils del grup de llogaters que presentem aquí. Sense aquests complements, el debat públic sobre habitatge continuarà basant-se en un termòmetre la temperatura del qual baixa quan el pacient empitjora.
————
Nota metodològica
Enquesta de Condicions de Vida de l’INE, microdades. Població de 25-64 anys: majoria amb estudis acabats i en plena edat laboral. Lloguer de mercat = HH021=3. Esforç = (HH060×12)/HY020. Renda de la llar (HY020) deflactada amb l’IPC. Quintils calculats dins de cada comunitat autònoma sobre el total de 25-64. Catalunya com a cas pel pes del lloguer, la tensió de preus i la regulació: gairebé el 90% dels ciutadans viuen en àrees declarades tensionades
Referències
Ahern, Kenneth R. i Marco Giacoletti. 2026. The redistribution of housing wealth caused by rent control, Journal of Urban Economics, 152.
Diamond, Rebecca, Tim McQuade, and Franklin Qian. 2019. “The Effects of Rent Control Expansion on Tenants, Landlords, and Inequality: Evidence from San Francisco.” American Economic Review 109 (9): 3365–94
Khametshin, Dmitry, David López Rodríguez i Luis Pérez García. 2024. El mercado del alquiler de vivienda residencial en España: evolución reciente, determinantes e indicadores de esfuerzo. Documentos Ocasionales n.º 2432, Banco de España.
Kholodilin, Konstantin A. 2024. Rent Control Effects through the Lens of Empirical Research: An Almost Complete Review of the Literature. Journal of Housing Economics, 63: 101983.
Monras, Joan, and Jose G. Montalvo. 2023. The Effect of Second-Generation Rent Controls: New Evidence from Catalonia. Federal Reserve Bank of San Francisco Working Paper 2023-28.
Catedrático de Economía de la Universitat Pompeu Fabra. Profesor investigador de la BSE.
Veure perfil
Continguts relacionats