Davant d’un nou xoc energètic i inflacionari, què vam aprendre del 2022 per decidir quines mesures activar?
Jorge Galindo
14 de març de 2026
L'(evident) canal energètic
L’atac coordinat dels Estats Units i Israel contra l’Iran el 28 de febrer ha desencadenat la pertorbació més gran del mercat petrolier en dècades. Davant l’escassetat actual i esperada, el Brent ha escalat en el seu tancament diari de 72€ a gairebé 100€. En paral·lel, Qatar (que subministra entre el 12%-14% del gas natural liquat europeu, i prop del 20% del mundial) va aturar tota la seva producció de gas i va declarar força major sobre els seus contractes en curs.
I, encara que Espanya importa relativament poc cru del Golf directament, el preu del petroli és global: quan falten milions de barrils al dia, puja per a tothom. En la gasolina ja hem vist pujades: s’ha encarit 13 cèntims per litre des de l’inici del conflicte fins al dilluns 9, i el gasoil gairebé el doble, 22 cèntims. Val la pena anotar aquí, com va fer Javier Jorrín, que els productes refinats pugen més de pressa que el cru perquè al tancament d’Ormuz s’hi sumen l’aturada de refineries del Golf, el tall d’exportacions de combustible de la Xina i l’explosió del cost del noli. I, alhora, el gas europeu (TTF) s’ha disparat un 90%, fins als 60 €/MWh, amb els nivells d’emmagatzematge més baixos en anys.
Davant d’aquesta situació, el Govern espanyol ha començat a senyalitzar (de manera cautelosa) accions. És el moment, per tant, de recordar el que ja sabem a partir de l’evidència que hem generat durant aquests anys:
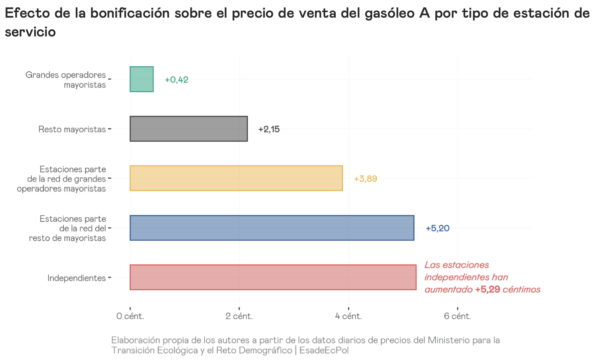
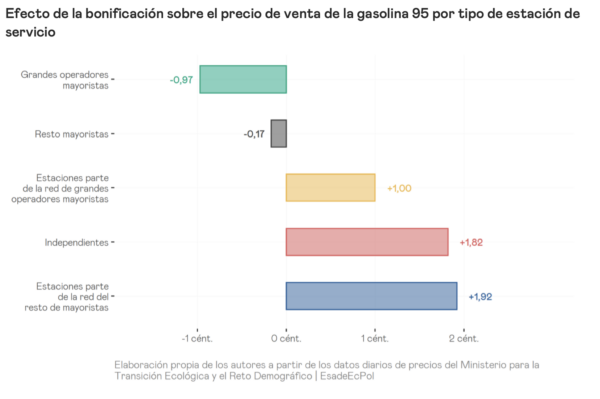
- El descompte al combustible de 20 cèntims per litre va beneficiar qui més combustible consumia, que són les llars de renda més alta. I, més greu encara, va resultar parcialment capturat per l’oferta: el nostre estudi causal va mostrar que les estacions més barates van apujar els preus entre cinc i vuit cèntims per litre en gasoil després de la introducció del descompte, comprimint la distribució de preus. A més, la mesura subvencionava el consum del recurs que necessitem reduir per a la descarbonització. La seva eliminació va ser encertada, tot i que lenta. No recuperar-la és el que és aconsellable.
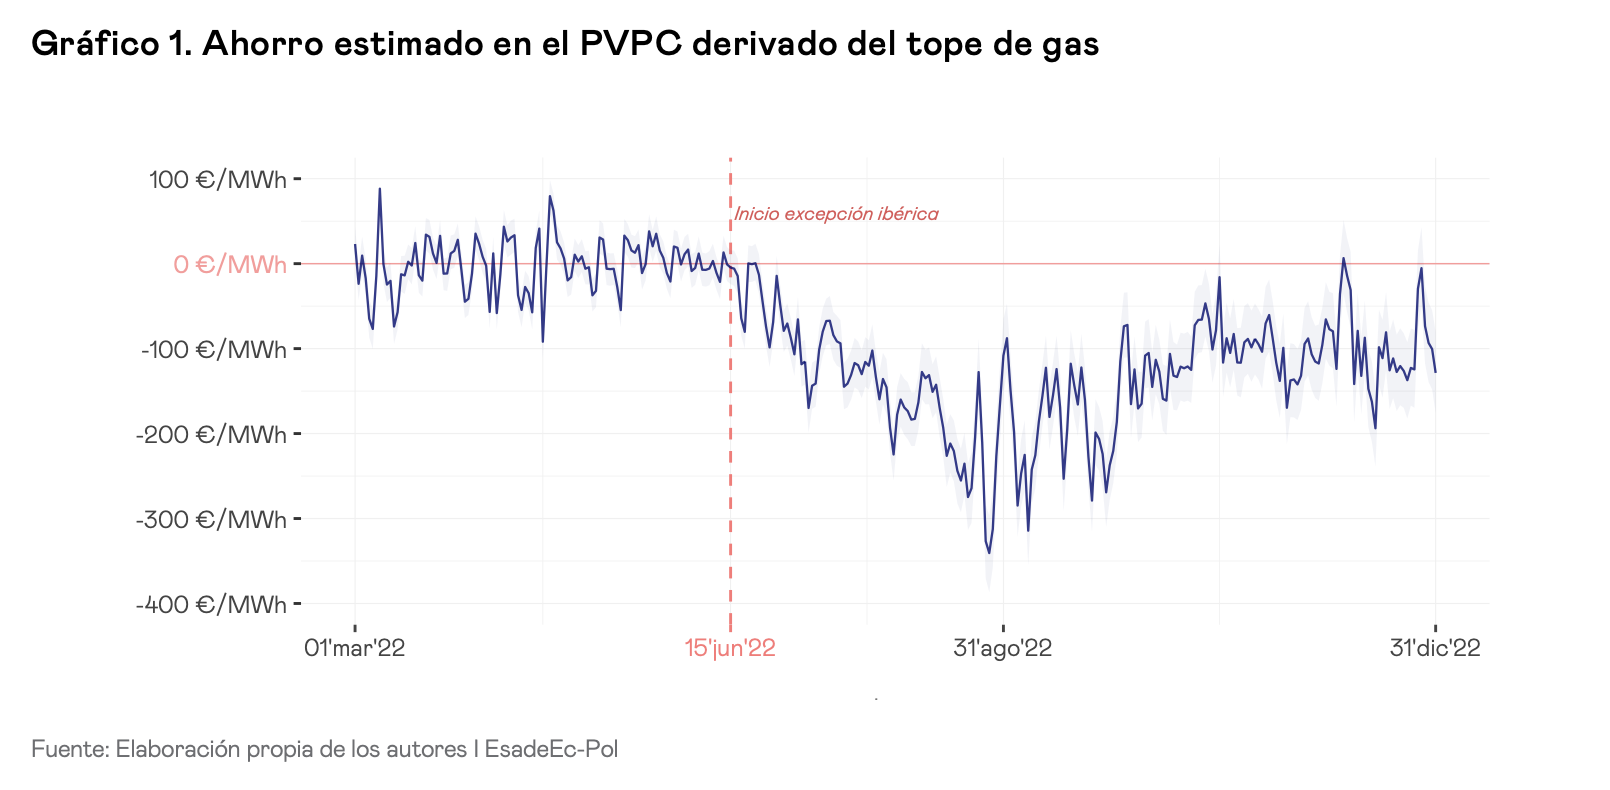
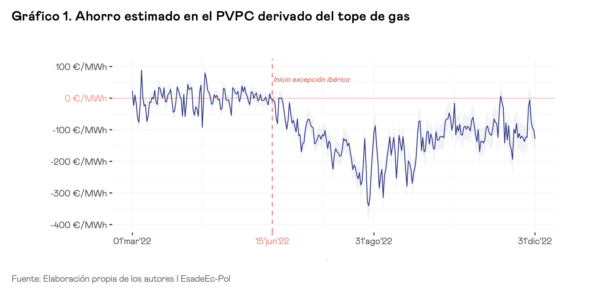
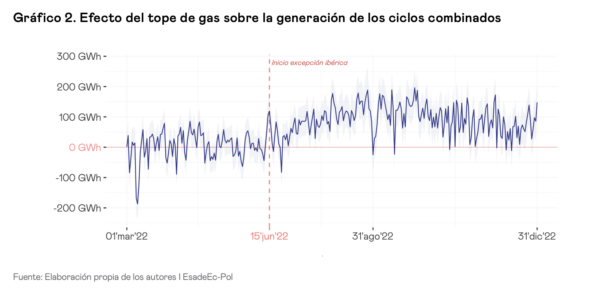
- L’excepció ibèrica (el topall al preu del gas per a la generació elèctrica) va ser eficaç com a tallafoc, però amb un efecte col·lateral determinat. Segons la nostra estimació causal, les llars amb tarifa regulada es van estalviar uns 209 euros en els primers sis mesos. Però ho va fer al cost d’augmentar el consum de gas, danyant el senyal d’estalvi energètic. Això il·lustra el dilema central que afronta aquesta política, que possiblement entri en consideració si la situació del gas s’acosta a la de 2022 (quan el TTF es va posar per sobre de 200€ /MWh en pocs dies).
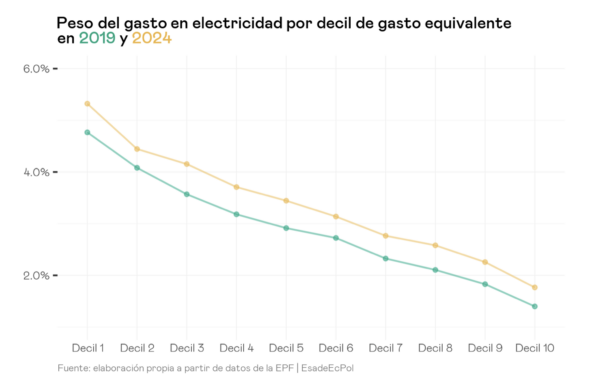
- La rebaixa de l’IVA a l’electricitat mereix una consideració diferent. Vam veure de manera descriptiva que, quan va estar vigent, va mantenir un perfil distributiu favorable: va restar 1,59 punts a l’IPC del primer decil davant de 0,76 a l’últim, gràcies al pes molt més gran de l’electricitat en la despesa de les llars pobres (més del 5%) que en la de les riques (menys del 2%). Però a més, i això és important, abaratir l’electricitat respecte dels combustibles fòssils millora el senyal de preus relatiu per guanyar eficiència i independència energètica a llarg termini. En un context en què volem que les llars desplacin calefacció de gas i transport fòssil cap a l’electricitat, reduir la fiscalitat elèctrica pot ser una eina útil.
El (potencial) canal alimentari
La crisi comporta riscos que van més enllà de l’àmbit energètic. Prop d’un terç de les exportacions mundials de fertilitzants transita per l’estret d’Ormuz. Qatar, l’Aràbia Saudita, els Emirats i l’Iran són proveïdors centrals d’urea (el fertilitzant nitrogenat més utilitzat del món: el Golf acumula gairebé la meitat de les seves exportacions globals) i dels precursors químics que la indústria necessita. En la primera setmana després de l’escalada, els preus FOB de la urea van pujar un 37%. A més, el gas natural suposa al voltant del 70% del cost de producció dels fertilitzants nitrogenats, de manera que cada pujada del gas es transmet directament als costos agrícoles. El timing també importa: la finestra de sembra primaveral de l’hemisferi nord, quan la demanda de nitrogen assoleix el seu pic anual.
El govern ha descartat de moment una rebaixa de l’IVA als aliments, argumentant que “encara no estem observant aquest canal de transmissió”. És cert que un eventual impacte alimentari arribaria amb retard respecte de l’energètic. Però convé tenir preparada la resposta per quan arribi. De fet, el PP ja va impulsar a finals de 2025 una rebaixa àmplia (IVA al 0% per a llet, ous, fruites, verdures i llegums, i al 4% per a carns i peixos), que el Govern va vetar adduint un cost de 3.780 milions d’euros. La rebaixa temporal vigent entre 2023 i 2024 va expirar l’1 de gener de 2025: els aliments bàsics tributen de nou al 4% (tipus superreduït habitual), mentre que pastes i olis de llavors van tornar al 10%. Només l’oli d’oliva va ser reclassificat permanentment al 4%.
Si la inflació alimentària es reactiva, la pressió per tornar a rebaixar l’IVA també ho farà. Convé, per això, recordar el que ja sabem. La nostra avaluació causal d’aquella mesura va mostrar que a les grans superfícies la rebaixa es va traslladar gairebé íntegrament als preus finals (més del 90% de translació en les primeres setmanes).
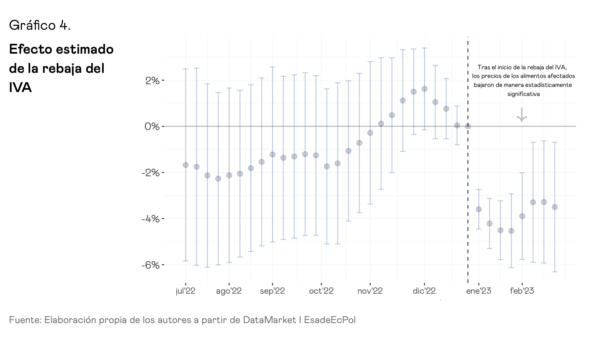
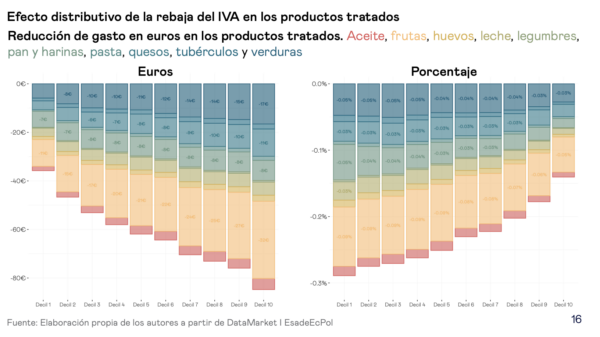
Ara bé, aquest bon pass-through inicial no feia de la mesura un instrument eficient. L’estalvi va representar tot just un 0,3% de la despesa anual del decil més pobre i un 0,13% del més ric: una fracció diminuta de la inflació alimentària acumulada del 13% entre 2021 i 2023. I, sobretot, cinc de cada deu euros que es van deixar de recaptar van anar a parar al 40% de llars amb més capacitat econòmica. En termes absoluts, l’estalvi era d’uns 35 euros anuals per a les llars del primer decil i 85 euros per a les de l’últim.
Les transferències com a coixí alternatiu
La conclusió que ja plantejàvem aleshores és que una transferència directa a llars de renda baixa hauria estat més eficaç distributivament i més barata per a les arques públiques com a mecanisme per esmorteir xocs de preus: focalitzar la despesa en les llars més exposades hauria aconseguit més protecció amb menys cost i menys distorsió. El problema és que Espanya no disposa de transferències que funcionin a l’escala i la velocitat que un xoc exigeix.
Els instruments que sobre el paper s’aproximen a aquesta lògica són els bons socials energètics. L’elèctric aplica un descompte directe en la factura de la llum per a llars acollides a la tarifa regulada que compleixin criteris de vulnerabilitat; el tèrmic és un pagament únic anual per cobrir despeses de calefacció. Són, conceptualment, un instrument focalitzat i progressiu. Durant la crisi de 2022 els descomptes del primer tipus es van elevar fins al 65% de la factura per a consumidors vulnerables i el 80% per a vulnerables severs; actualment es mantenen reforçats, tot i que menys (42,5% i 57,5% respectivament, fins a finals de 2026).
Però el seu abast continua sent insuficient. El nostre informe de 2024 va descriure per primera vegada les taxes de cobertura del bo social elèctric: la nostra estimació general és que només un 24,5% dels potencials beneficiaris van accedir a l’ajuda, xifra que baixa al 9,2% entre jubilats amb pensió mínima, mentre que el 60% de les famílies nombroses de renda mitjana-alta el té. Perquè resulta que un dels canals d’accés no és progressiu: es pot demanar el bo només acreditant la condició de família nombrosa.
L’Estratègia Nacional contra la Pobresa Energètica 2026-2030, aprovada el febrer passat, fa un pas en la direcció correcta en plantejar criteris de renda per a tots els col·lectius del bo social, incloses les gairebé 285.000 famílies nombroses que fins ara hi accedien sense acreditar-los. Però les mesures per tancar la bretxa de cobertura continuen sent tímides: eliminació de penalitzacions per canviar de comercialitzadora, proteccions davant de refacturacions, exigència de constància escrita quan un consumidor abandoni el PVPC amb bo social. Són millores procedimentals en el marge. És significatiu que, tres anys després que recomanéssim automatitzar el bo creuant bases de dades d’Hisenda i de la Seguretat Social, la lògica continuï sent la mateixa: la llar ha de sol·licitar, demostrar i esperar.
I hi ha una qüestió de fons: realment té més sentit una transferència o un descompte concrets contra la pobresa energètica si hi ha canals per a la pobresa en general? Al capdavall, la llar com a unitat de consum pateix el xoc inflacionari i la carència derivada en el conjunt del seu pressupost, per molt que afecti només una part de la cistella de la compra. Disposar d’un Ingrés Mínim Vital de més abast permetria emprar-lo com a canal d’estabilització d’ingressos davant de conjuntures com l’actual o la de 2022. Però la quarta opinió de l’AIReF (juliol de 2025) constata que l’IMV no ha experimentat modificacions estructurals rellevants des de la seva creació: la taxa de non take-up es manté en el 55% (72% en el complement d’ajuda a la infància), els temps medians de tramitació continuen en 203 dies i a tancament de 2024 la prestació tot just arribava a 392.000 llars. El diagnòstic és el mateix que per al bo social: la lògica opt-in, la complexitat del procediment i la manca d’automatismes impedeixen que la transferència arribi a qui la necessita.
Tenim una despesa pública massa exposada a la inflació?
La partida més gran de transferències de l’Estat a les llars són les pensions. I potser la manera com s’actualitzen no és neutral per a la resta de la política econòmica: la indexació automàtica a l’IPC introdueix un biaix en la presa de decisions del govern davant de cada xoc de preus. Quan cada punt d’inflació es tradueix directament en milers de milions de despesa addicional en pensions, qualsevol executiu tindria un incentiu addicional per intervenir els preus: no només vol esmorteir l’impacte en el consumidor, sinó frenar el comptador de la revaloració.
Perquè, amb la indexació automàtica a l’IPC, cada punt d’inflació es tradueix en despesa pública addicional. El 2023, la revaloració del ~8,5% va costar més de 12.000 milions d’euros: la meitat de la nova despesa social prevista en els Pressupostos. Analitzant-la, vam mostrar que la revaloració universal era pràcticament neutra en termes distributius: reduïa l’índex de Gini un 0,02%. El 21,2% del cost anava al decil de renda més alta, i només el 13% al 30% més pobre.
La nostra proposta d’emergència d’aleshores va ser una revaloració per trams, completa per als tres primers decils i decreixent fins a l’últim, que aconseguia un impacte distributiu del 0,67% en el Gini emprant tot just el 55% dels recursos: menys de 7.000 milions. Però el conflicte i les seves possibles derivades obliguen a plantejar una pregunta més profunda. Si els xocs inflacionaris d’origen geopolític han d’esdevenir un tret recurrent del panorama econòmic, aleshores mecanismes com la indexació automàtica de les pensions a l’IPC general converteixen cada pertorbació externa en un xoc fiscal potencial. El govern queda atrapat en un cicle: intervenir els preus per frenar la inflació, per frenar la revaloració, per contenir el dèficit. I les intervencions en preus tenen els problemes distributius i d’eficiència que hem documentat. Aquesta és una raó lateral que se suma a les d’ordre central al sistema que aconsellen una revisió del model de càlcul del valor de les pensions.
Continguts relacionats
14 de juliol de 2026