¿Cómo podemos repartir la factura de las pensiones entre generaciones?
Pablo García-Guzmán
21 Oct, 2026
Ideas clave
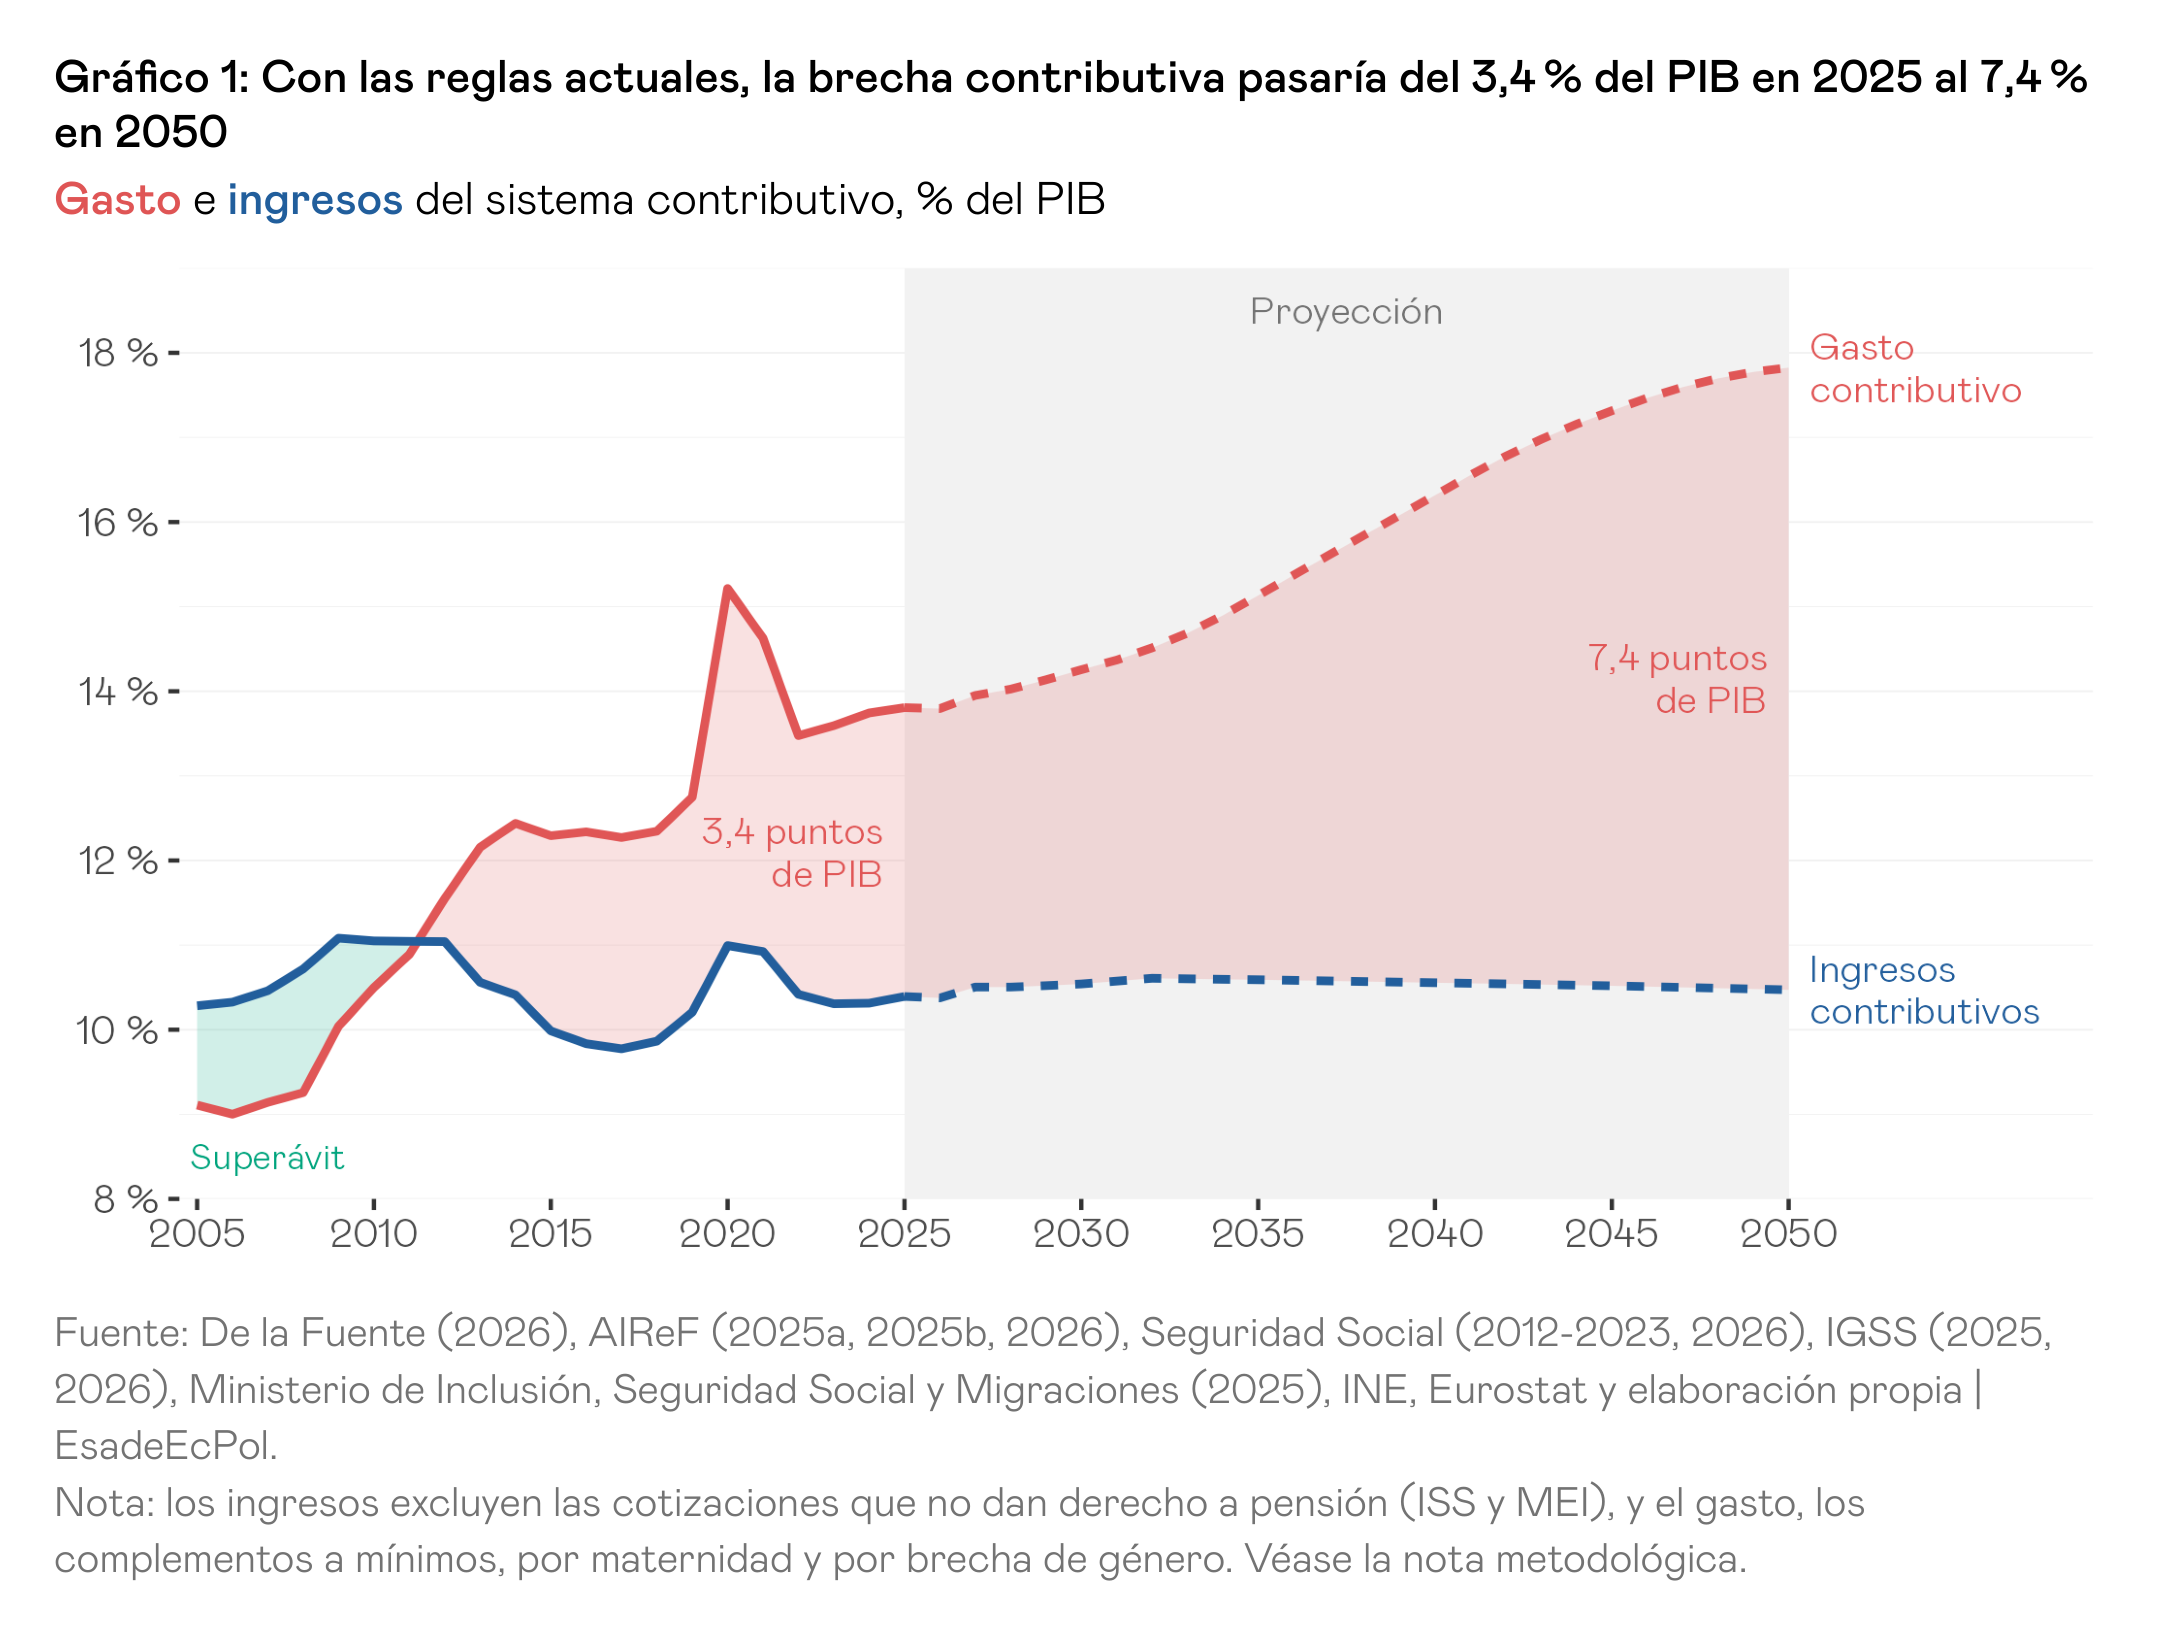
→ El problema. El sistema promete pensiones más altas de las que podrá pagar: los ingresos contributivos solo cubren tres de cada cuatro euros de gasto. Esa brecha contributiva equivalía en 2025 al 3,4 % del PIB y, si no cambian las reglas, llegaría al 7,4 % en 2050. Cubrirla como ahora, con impuestos, deuda o cotizaciones que no dan derecho a más pensión, supone cargar el coste a los jóvenes de hoy y a las generaciones futuras.
→ La propuesta inmediata. Primero, un ajuste automático que, según el tamaño de la brecha y lo deprisa que crezca, haga que las pensiones suban algo menos que los precios. Ese ajuste no tocaría la parte de cada pensión equivalente a la mínima, nunca pasaría de dos puntos y las pensiones subirían siempre al menos un 0,25 %. Segundo, como cada generación vive más y cobra la pensión durante más años, los nuevos jubilados empezarían con una pensión algo menor, que compense dos tercios de ese aumento: en torno a un 3 % menos por cada año más de esperanza de vida.
→ El resultado. De aplicarse ambos cambios, la brecha de 2050 sería del 4,6 % del PIB en lugar del 7,4 %. Sobre el PIB actual, esos 2,8 puntos de diferencia equivalen a unos 46.000 millones de euros al año (unos 2.100 euros por ocupado). A cambio, la pensión media de 2050 sería en torno a un 16 % más baja que con las reglas actuales, y las mínimas mantendrían su poder adquisitivo.
→ La reforma alternativa. Más a largo plazo, se podría cambiar la propia fórmula de la pensión y pasar a un sistema de cuentas nocionales, igualmente público y de reparto. Cada trabajador tendría una cuenta virtual con sus cotizaciones. El saldo crecería cada año al ritmo de los salarios, que es lo que pueden sostener quienes cotizan, y al jubilarse se convertiría en una pensión según la esperanza de vida de ese momento.
Un sistema que promete más de lo que puede pagar
Mucha gente cree que su pensión se paga con lo que fue aportando durante su vida laboral, como si lo hubiera ido guardando en una hucha. Sin embargo, el sistema de pensiones español es de reparto: lo que se cotiza cada mes no se guarda en ningún sitio, sino que paga las pensiones de los jubilados contemporáneos. Cada generación de trabajadores financia así las pensiones de la anterior y espera que la siguiente financie las suyas. Además, es un sistema contributivo: el derecho a la pensión se adquiere cotizando y su cuantía depende de lo cotizado.
La pensión que recibe cada trabajador a lo largo de su jubilación puede compararse con las cotizaciones que pagó al sistema durante su vida laboral, y de esa comparación se obtiene la rentabilidad que el sistema le ofrece. En un sistema de reparto, esa rentabilidad no depende de lo que rinda ninguna inversión, porque las cotizaciones no se invierten, sino de cuánto crezcan los ingresos con los que se pagarán las pensiones: de cuántas personas coticen en el futuro y de cuánto ganen. Por ejemplo, si dentro de treinta años hay los mismos trabajadores que hoy y cada uno gana un 20 % más, descontada la inflación, habrá un 20 % más para pagar pensiones. Dicho de otro modo, la rentabilidad que un sistema de reparto puede ofrecer de forma sostenible está vinculada al crecimiento real de los ingresos del sistema, que a largo plazo se puede aproximar por el crecimiento real de la economía (Samuelson, 1958; Aaron, 1966). Si las reglas prometen más, alguien tendrá que pagar la diferencia.
El contrato intergeneracional implícito en un sistema de reparto se basa en la reciprocidad: cada generación paga las pensiones de sus mayores esperando recibir un tratamiento equivalente cuando llegue su turno. Por eso, un sistema de reparto justo debería ofrecer a todas las generaciones una rentabilidad parecida por sus cotizaciones o, al menos, no favorecer de forma sistemática a unas a costa de otras. Si el sistema ofrece a unas generaciones mucha más rentabilidad de la que podrá ofrecer a las siguientes, esa reciprocidad se quiebra.
La rentabilidad de un sistema de reparto puede entenderse como el interés anual que tendría que pagar una cuenta de ahorro para que lo cotizado por un trabajador alcanzase exactamente para pagar la pensión que cobrará. Con datos de la Seguridad Social, Devesa et al. (2025a) calculan que el sistema ofrece a la generación que se jubiló en 2023 una rentabilidad del 2,6 % anual por encima de la inflación sobre lo que cotizó para su jubilación. Puede parecer una cifra modesta, pero se acumula año tras año: con la esperanza de vida actual, equivale a cobrar durante toda la jubilación una pensión en torno a un 30 % más alta de la que el sistema podría pagarle de forma sostenible.1
Para que esa rentabilidad fuese sostenible, la economía tendría que crecer a ese mismo ritmo durante todo el tiempo que esa generación pasa en el sistema, desde que empieza a cotizar hasta que cobra su última pensión. No es el caso. Para la generación que cotizó entre 1985 y 2025 y cobrará su pensión hasta 2047, la rentabilidad sostenible estaría entre el 1,5 % y el 1,9 % anual, según lo que crezca la economía en las próximas dos décadas: entre 0,7 y 1,1 puntos menos de lo que le promete el sistema.2 Y el extremo alto de ese rango ya supone un crecimiento del 2 % anual, bastante más que el 1,3 % que prevé la AIReF (2026).
Puede sorprender que, incluso en el mejor de los casos, la rentabilidad sostenible quede por debajo del 2,3 % anual que creció la economía entre 1985 y 2025. El motivo es que no todos los años cuentan igual. En la práctica, lo cotizado funciona como una cuenta que rinde cada año lo que crece la economía: el saldo sube mientras se cotiza, es máximo al jubilarse y baja a medida que se cobra la pensión. Por eso, como en un plan de pensiones privado, una recesión a los 63 años (cuando la cuenta está llena) hace mucho más daño que una a los 30 (cuando apenas se ha ahorrado nada). A las cohortes que se están jubilando en estos momentos, los años de más crecimiento (un 3,4 % anual entre 1985 y 2007) les llegaron cuando había poco dinero en la cuenta, y los de menos (un 1 % entre 2007 y 2025), cuando había más dinero en la cuenta. Y como ese pasado ya no se puede cambiar, para que el sistema pudiera pagarles el 2,6 % de rentabilidad que promete, la economía tendría que crecer en torno a un 3,9 % anual hasta 2047, el triple de lo que prevé la AIReF. Para las generaciones que se jubilen después, cuya vida laboral transcurrirá en buena parte con menos crecimiento, la diferencia entre lo que les promete el sistema y lo que puede pagarles será previsiblemente mayor si las reglas no cambian.
El desequilibrio del sistema
Este desequilibrio ya se refleja en las cuentas del sistema. Hoy, los ingresos contributivos —las cotizaciones que dan derecho a pensión y otros ingresos propios del sistema— solo cubren tres de cada cuatro euros que el sistema gasta en pensiones contributivas, en otras prestaciones a las que se tiene derecho por haber cotizado, como las bajas por enfermedad, y en su gestión. El euro restante es lo que llamo brecha contributiva: en 2025 sumó unos 57.000 millones de euros, el 3,4 % del PIB.3
Las tendencias demográficas apuntan a que el desequilibrio empeorará. Con las reglas actuales, la brecha más que se duplicaría de aquí a 2050 y llegaría al 7,4 % del PIB: el gasto contributivo crecería unos cuatro puntos de PIB, del 13,8 % al 17,8 %, y los ingresos apenas una décima (gráfico 1).4 Con el tamaño actual de la economía, esa brecha equivaldría a unos 124.000 millones de euros al año, casi el doble de lo que gastan hoy todas las administraciones públicas en educación (unos 65.900 millones en 2024).5 Los ingresos contributivos cubrirían entonces solo el 59 % del gasto.
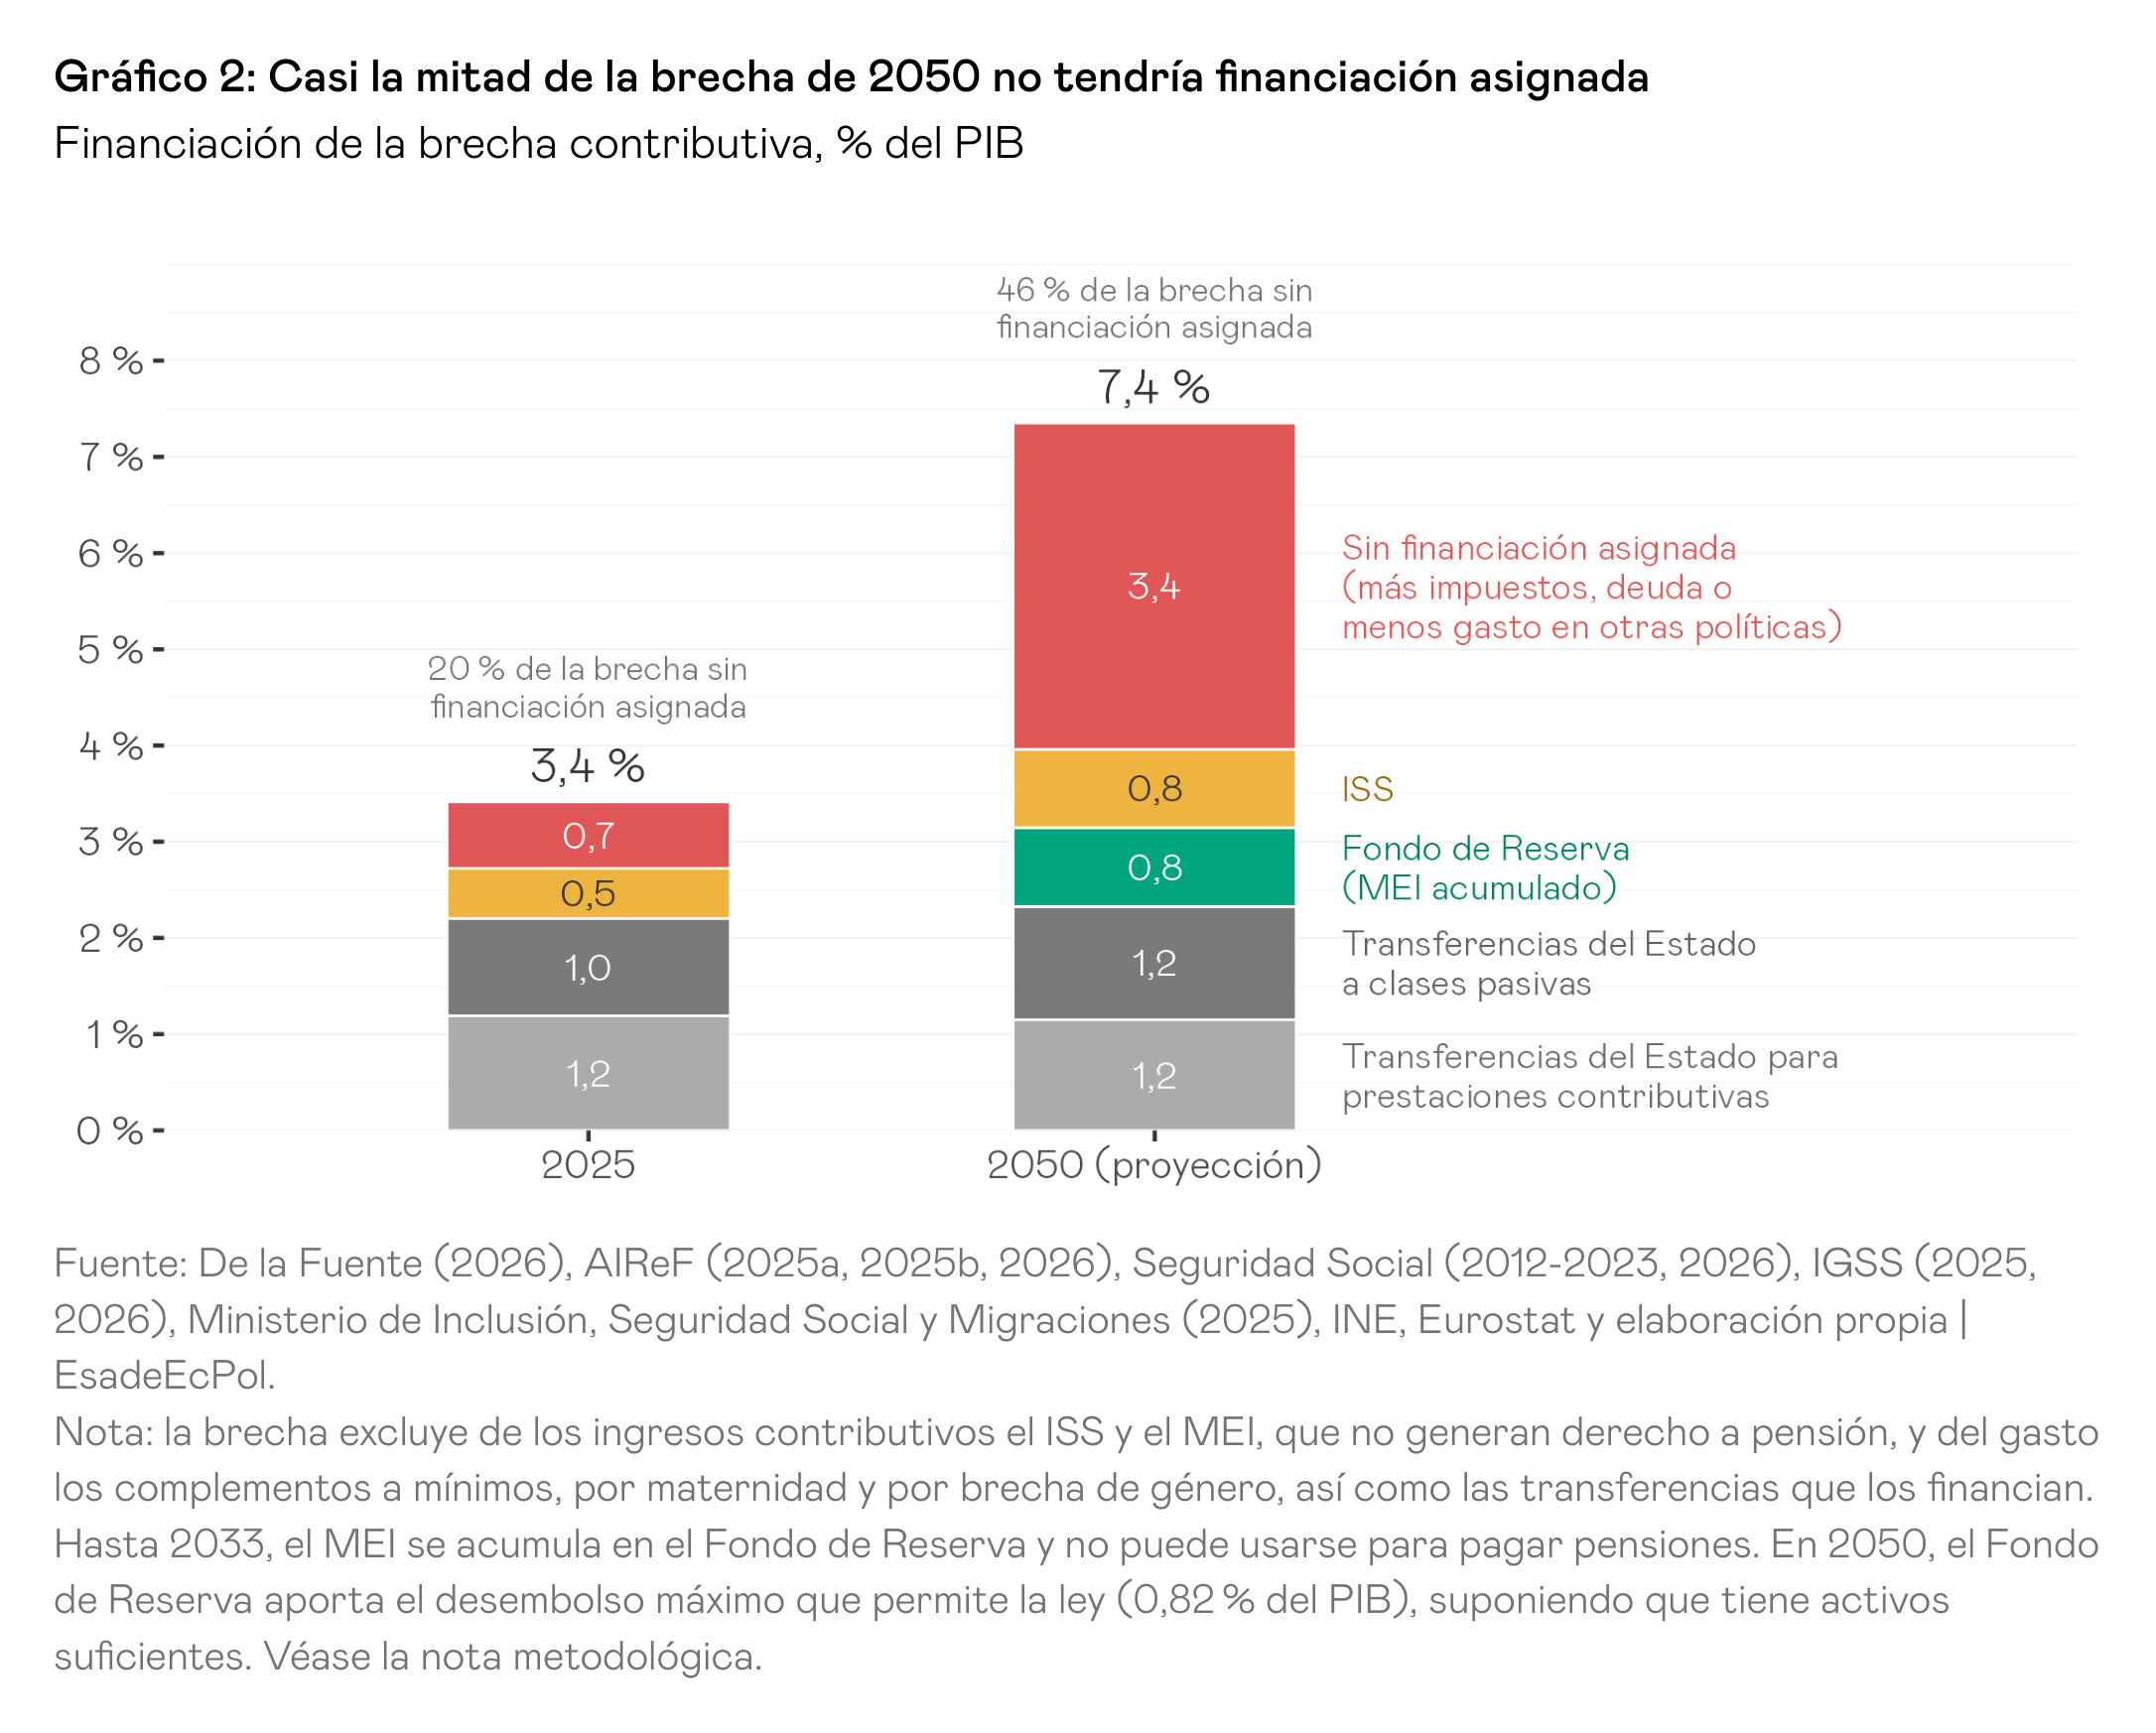
Parte de esa brecha ya tiene financiación prevista: las cotizaciones de los salarios más altos que no dan derecho a más pensión (el llamado impuesto de Seguridad Social, ISS), las transferencias del Estado y el Mecanismo de Equidad Intergeneracional (MEI), un recargo sobre las cotizaciones que tampoco da derecho a más pensión, que ya se acumula en el Fondo de Reserva y que solo podrá usarse para pagar pensiones a partir de 2033. Aun así, en 2050 quedarían sin una fuente asignada, con el tamaño actual de la economía, unos 57.000 millones de euros al año: en proporción del PIB, casi cinco veces más que hoy (3,4 puntos frente a 0,7; gráfico 2). Ese dinero tendría que salir de más impuestos, de más deuda o de gastar menos en otras cosas.
El coste de ajustar solo por los ingresos
A largo plazo, ¿qué opciones hay para cubrir esta brecha? Una es aumentar los ingresos del sistema, ya sea subiendo cotizaciones que no dan derecho a cobrar más pensión, como el MEI, o aumentando las transferencias del Estado, financiadas con impuestos o deuda. En la práctica, estas vías trasladan el coste del ajuste a las generaciones siguientes: quienes cotizan hoy, o los contribuyentes del futuro, pagan más para mantener intactas las pensiones ya comprometidas, sin que ello les dé derecho a cobrar más cuando se jubilen. En términos de equidad intergeneracional, la vía de los ingresos permite conservar la rentabilidad de las generaciones que se jubilan ahora a costa de rebajar la de las siguientes.
Además, cada euro adicional de transferencias tiene un coste de oportunidad en forma de políticas públicas que no se implementan. Los recursos públicos son limitados: el euro que se destina a cubrir la brecha contributiva no se dedica a otra cosa, o hay que recaudarlo con más impuestos o pedirlo prestado. Para dimensionar ese coste, imaginemos que hoy la brecha contributiva no existiese. Las administraciones públicas dispondrían de unos 57.000 millones de euros más al año, el 3,4 % del PIB. Con menos de un tercio de esa cantidad podría financiarse una prestación universal por crianza de 200 euros al mes por hijo, que costaría unos 18.100 millones y, según las simulaciones de EsadeEcPol para UNICEF España, reduciría la tasa de pobreza infantil en 7,1 puntos (UNICEF España, 2025).6 O, dicho de otro modo, la brecha contributiva equivale a casi 17 veces lo que gastan hoy las administraciones públicas en vivienda (unos 3.400 millones en 2024).7
Ajustar con más cotizaciones, o con impuestos sobre el trabajo, tiene además un efecto negativo sobre la creación de empleo, porque encarece el coste laboral en un país donde la cuña fiscal sobre el trabajo ya es de las más altas de la OCDE. En 2025, impuestos y cotizaciones se llevaban el 41,4 % del coste laboral de un trabajador soltero con el salario medio, frente al 35,1 % de media en la OCDE (OCDE, 2026).8
Por último, financiar una parte creciente de las pensiones con cargo a los Presupuestos Generales supone renunciar poco a poco a la lógica contributiva del sistema y sustituirla por transferencias del conjunto de los contribuyentes. El sistema se alejaría así de su función original, garantizar a cada trabajador una renta en la jubilación en proporción a lo que aportó, para convertirse en un programa de transferencias en función de la edad.
Una propuesta para la próxima legislatura
¿Y si, en lugar de pedir cada vez más a quienes cotizan, el sistema prometiera solo lo que puede pagar? La alternativa es que los pensionistas asuman también una parte del ajuste, de modo que la rentabilidad de sus cotizaciones se adapte a lo que la economía puede financiar. La forma más sencilla de hacerlo es mantener la fórmula actual con la que se calcula la pensión e incorporarle mecanismos de ajuste automático. Es lo habitual en Europa: según la Comisión Europea, 16 de los 27 países de la UE aplican al menos uno de estos mecanismos, y España no está entre ellos.9
España aprobó dos mecanismos de este tipo en 2011 y 2013, el factor de sostenibilidad y el Índice de Revalorización de las Pensiones (IRP). La reforma de 2021-2023, en cambio, los derogó. Según la AIReF (2025a), de haberse mantenido, el gasto en pensiones previsto para 2050 sería 3,8 puntos de PIB menor. La reforma también incluyó medidas para contener el gasto, sobre todo incentivos a retrasar la jubilación, pero compensan menos de un tercio de ese efecto: en conjunto, con la reforma el gasto previsto para 2050 es 2,7 puntos mayor.10 Así, las reglas actuales ya deciden quién paga la factura, aunque no lo digan: quienes cotizan hoy, a través del MEI y de otras cotizaciones que no generan derechos, y los contribuyentes, presentes y futuros, que financian con impuestos o con deuda una brecha contributiva que alcanzaría el 7,4 % del PIB en 2050.
La próxima legislatura ofrece una buena oportunidad para volver a considerar la introducción de mecanismos de ajuste automático. Propongo dos mecanismos, inspirados en los de 2011 y 2013 (gráfico 3). Su objetivo no es cerrar la brecha contributiva de golpe, algo que solo por el lado de las pensiones exigiría recortes difíciles de asumir políticamente, sino frenar su crecimiento y reducirla poco a poco.
El primero es un mecanismo de equilibrio en la revalorización: cada año, las pensiones subirían con el IPC menos un ajuste con dos partes. La primera, a la que llamo el freno, es cuánto más deprisa crece el gasto que los ingresos porque hay más pensionistas y las nuevas pensiones son más altas que las de quienes fallecen, en media de los tres años anteriores. La segunda, la cuota, depende del tamaño de la brecha y hoy sería de unos 0,9 puntos.
Para entender la lógica del mecanismo, el lector puede pensar en un barco que hace agua por una rotura en el casco. Lo primero es frenar la entrada: si cada vez entra más agua, hay que taponar la rotura, al menos en parte. Ese es el freno. Pero, además, hay que ir achicando lo que ya ha entrado, un poco cada día, hasta que el barco recupere su línea de flotación. Esa es la cuota.
Hoy el sistema contributivo gasta en torno a un tercio más de lo que ingresa. Suponiendo que cada euro pasa en el sistema una media de 31 años y medio, esa diferencia, repartida a lo largo de ese tiempo, equivale a una cuota de unos 0,9 puntos al año.11 Esta cuota no es fija: aumenta si la brecha crece, como ocurrirá mientras se jubila el baby boom, y se reduce a medida que se cierra, como cuando se amortiza un préstamo.
En todo caso, las pensiones subirían al menos un 0,25 % y su pérdida de poder adquisitivo nunca superaría los dos puntos al año. Con una inflación del 2 %, el objetivo del Banco Central Europeo, subirían en torno a un 1 % si el gasto y los ingresos crecieran al mismo ritmo, y un 0,25 % en los años de jubilación del baby boom, cuando el gasto crecerá bastante más que los ingresos; con una inflación del 8 %, como la de 2022, subirían al menos un 6 %. Un repunte fuerte de la inflación no se traduciría, por tanto, en un recorte brusco del poder adquisitivo de los pensionistas. Si los ingresos contributivos crecen más, porque hay más empleo, mejores salarios o bases de cotización más altas, el ajuste se reduce automáticamente. Cuando el sistema volviera al equilibrio y el gasto dejara de crecer más que los ingresos, la revalorización volvería a ser el IPC, y si los ingresos crecieran bastante más que el gasto, o con superávit, las pensiones subirían más que el IPC hasta recuperar el ajuste acumulado.
Para proteger a los pensionistas más vulnerables, la parte de cada pensión equivalente a la pensión mínima que le corresponda (en 2026, unos 936 euros al mes para un jubilado sin cónyuge a cargo y 1.257 con cónyuge a cargo, actualizada cada año con el IPC) se revalorizaría siempre con el IPC, y solo la parte que la supere seguiría la regla anterior. De este modo, las pensiones mínimas mantendrían íntegro su poder adquisitivo y el ajuste aumentaría de forma gradual con la cuantía de la pensión. El ajuste acumulado se aplicaría también a la pensión inicial de quienes se jubilen, de modo que no dependería del año en que cada uno se jubilara.12
El segundo es un factor de esperanza de vida en la pensión inicial. Sin una corrección de este tipo, una generación que vive más cobra la misma pensión durante más años, de modo que recibe más por las mismas cotizaciones y su rentabilidad implícita aumenta. El factor trasladaría a la pensión solo dos tercios de los aumentos esperados de la esperanza de vida a los 65 años, según las proyecciones de la AIReF. Por ejemplo, con una esperanza de vida tras la jubilación de unos 22 años, cada año adicional de esperanza de vida reduciría la pensión inicial en torno a un 3 %, frente al 4,3 % de un ajuste completo, y el trabajador podría compensarlo retrasando un poco más su jubilación. No obstante, esa posibilidad no es igual para todos (no es lo mismo alargar la vida laboral de un profesor universitario que la de un albañil). Por eso, el diseño del factor debería tener en cuenta la penosidad de cada profesión, por ejemplo a través de los coeficientes reductores que ya permiten adelantar la jubilación sin penalización en algunos oficios, para que el ajuste no recaiga sobre quienes no pueden trabajar más años por razones de salud o por la naturaleza de su trabajo.
En las últimas décadas, la esperanza de vida a los 65 años ha aumentado aproximadamente un año cada siete u ocho, pero las proyecciones de la AIReF prevén un ritmo más lento, de un año cada 11 hasta 2050 (AIReF, 2026).13 Con ese ritmo, el efecto sería de algo más de un 0,25 % de la pensión inicial por cohorte. Es, por tanto, un ajuste más suave que el del factor de sostenibilidad, que trasladaba el aumento completo.
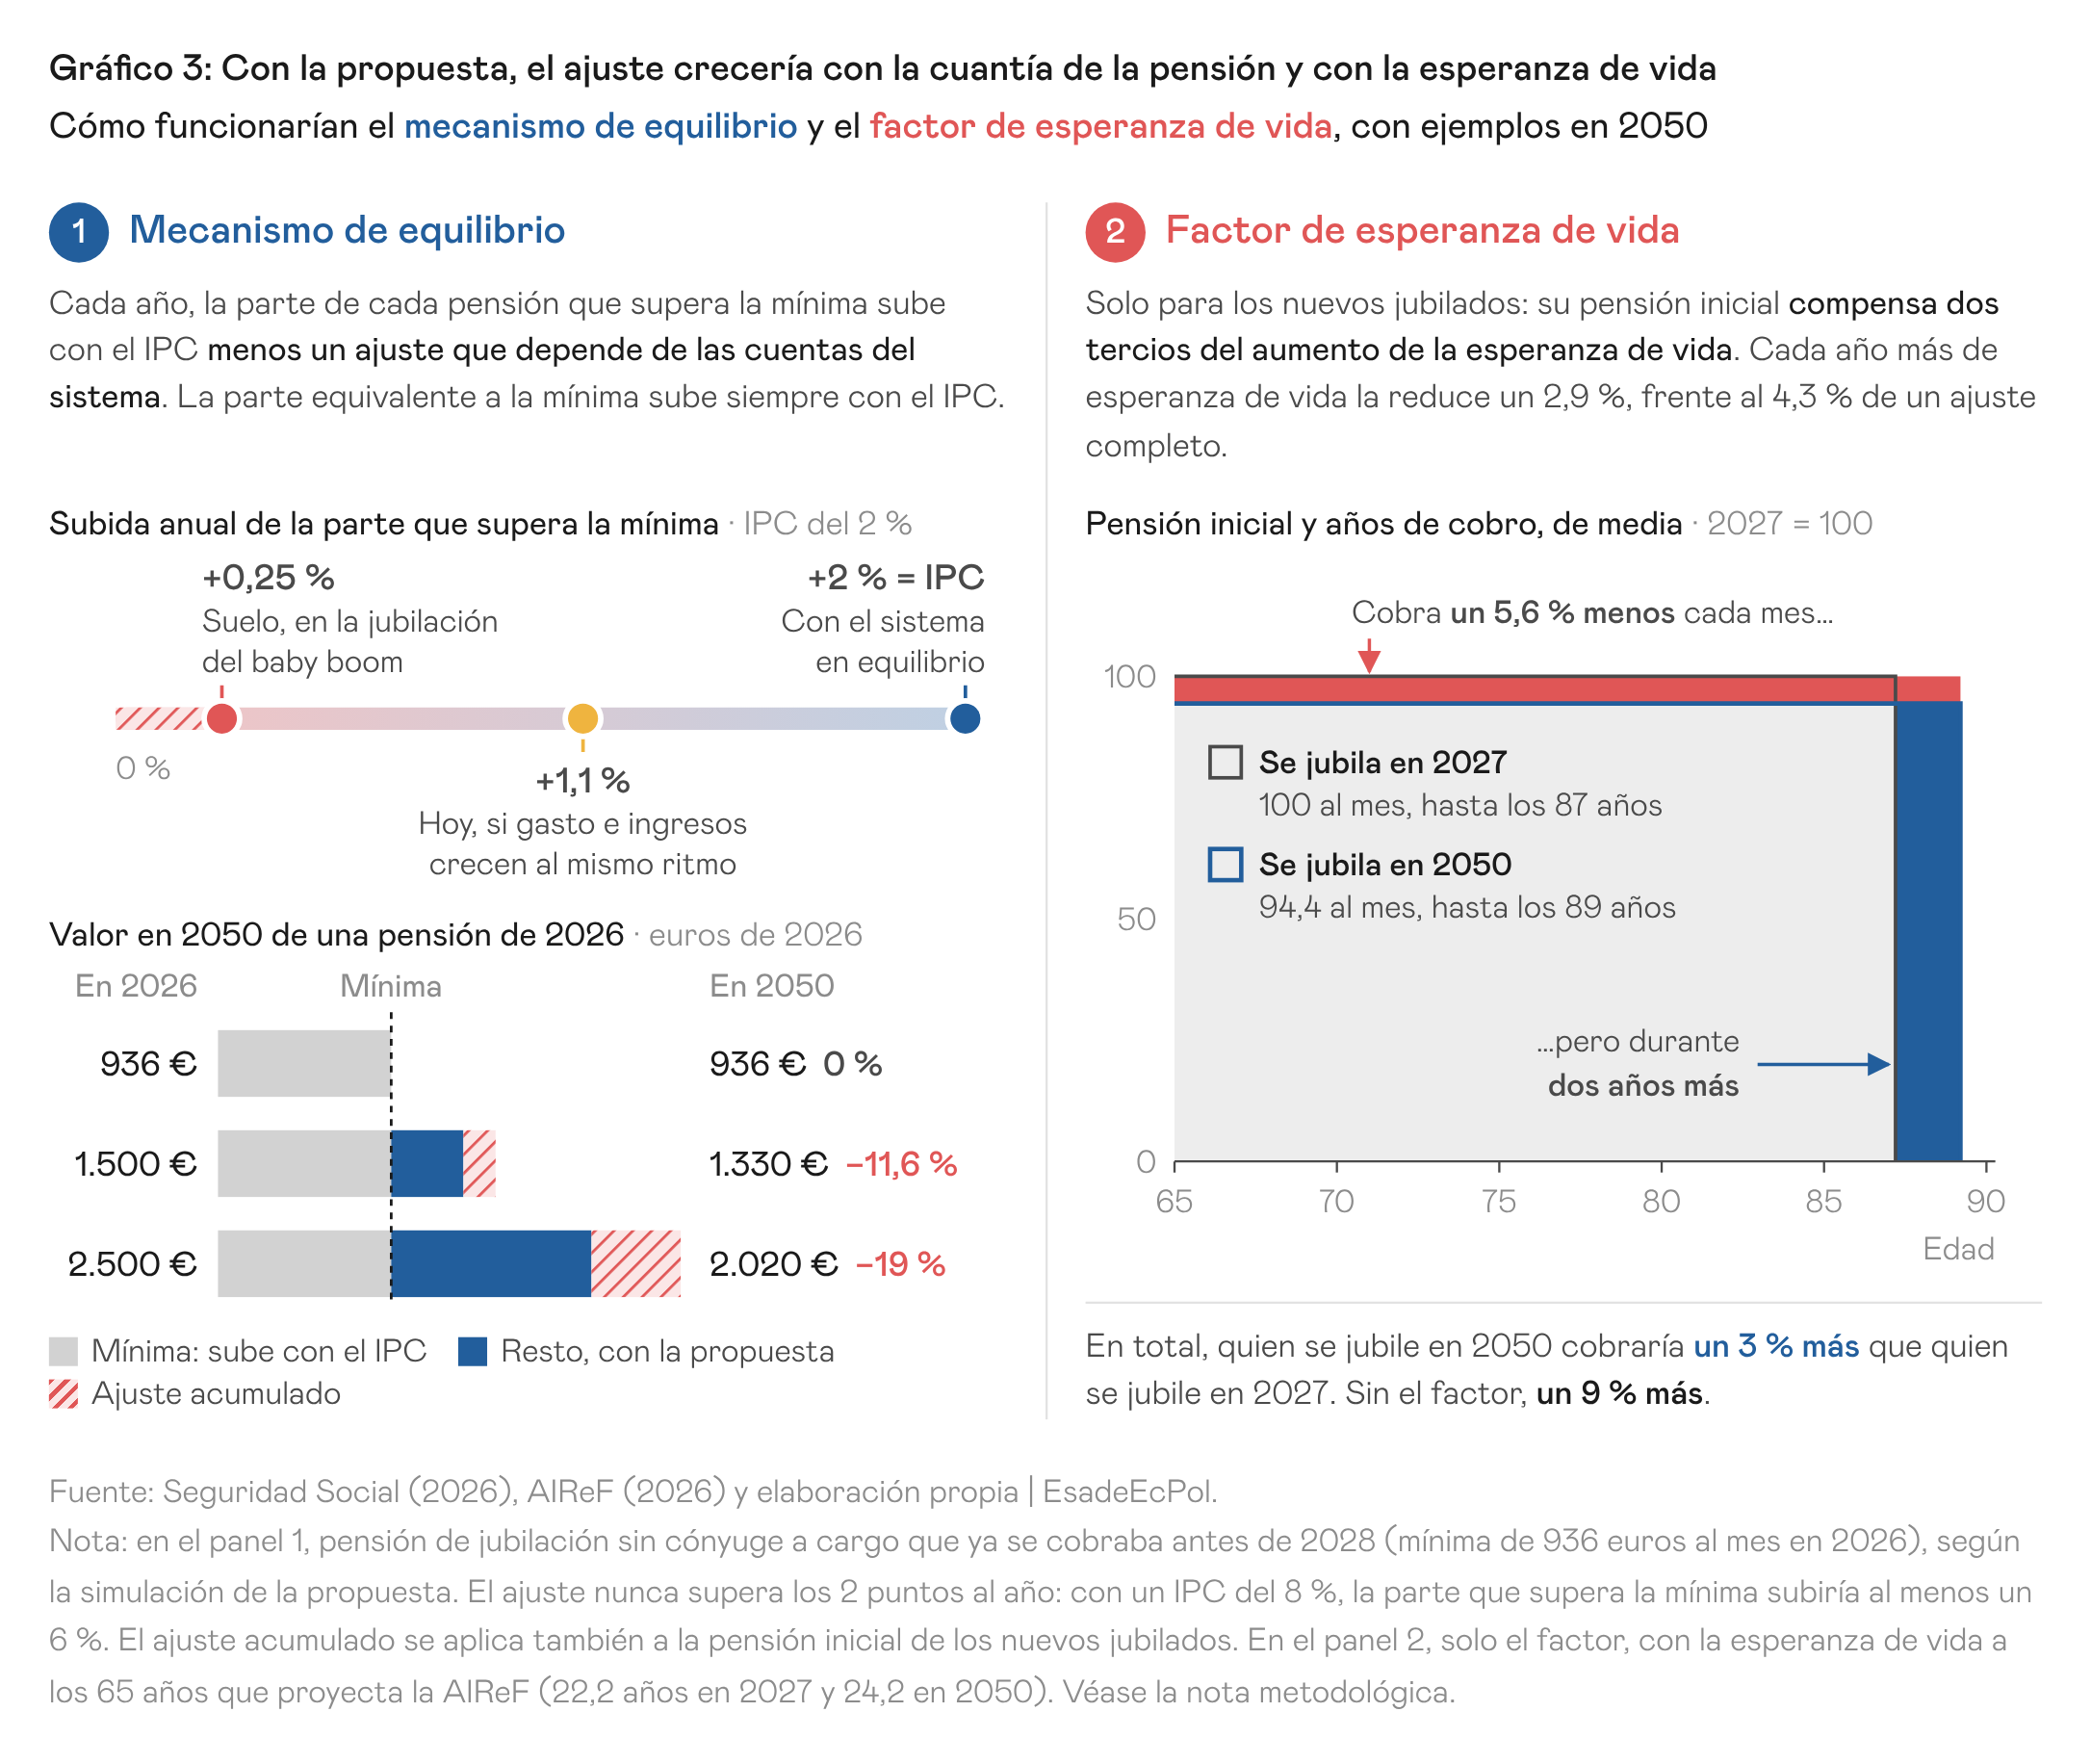
Cada mecanismo responde a un problema distinto. El factor de esperanza de vida actúa sobre los incrementos de la longevidad: si los nuevos jubilados van a cobrar la pensión durante más años que los anteriores porque viven más, el factor reduce un poco su pensión inicial para compensarlo en parte. Es un ajuste que se conoce con antelación y que cada trabajador puede contrarrestar trabajando algo más, si su profesión se lo permite. El mecanismo de equilibrio se ocupa de todo lo demás, como los desequilibrios generados por la jubilación de las cohortes del baby boom o un crecimiento de los salarios menor del previsto. Se aplica todos los años, pero con una intensidad que depende de la situación del sistema: el ajuste es máximo cuando el gasto crece mucho más que los ingresos, como en los años de jubilación del baby boom, se reduce cuando los ingresos crecen más y desaparece cuando el sistema está en equilibrio y deja de empeorar, algo que con la propuesta no ocurriría antes de 2070 (gráfico 4).
Según mis estimaciones, con los dos mecanismos la brecha contributiva crecería algo más de un punto y sería del 4,6 % del PIB en 2050, frente al 7,4 % con las reglas actuales (gráfico 4). Así, la parte de la brecha de 2050 que con las reglas actuales no tiene financiación asignada (3,4 puntos de PIB; gráfico 2) bajaría a 0,9 puntos, casi tres cuartas partes menos y algo más que los 0,7 de hoy.14 A cambio, la pensión media de 2050 sería en torno a un 16 % más baja que con las reglas actuales, un ajuste menor que el que habrían supuesto el IRP y el factor de sostenibilidad (en torno a un 23 %). Pero llegaría de forma gradual: la pensión media sería un 1,3 % más baja en 2030 y un 9 % en 2040, y las pensiones mínimas mantendrían íntegro su poder adquisitivo. Si en lugar de ajustar las pensiones se subieran los impuestos sobre el trabajo para cubrir lo que la propuesta ahorraría en 2050 (2,8 puntos de PIB), habría que recaudar, con el tamaño actual de la economía, unos 46.000 millones de euros más al año: unos 2.100 euros por ocupado, más de una quinta parte de lo que hoy se paga en cotizaciones sociales.15
Hacia un modelo de cuentas nocionales
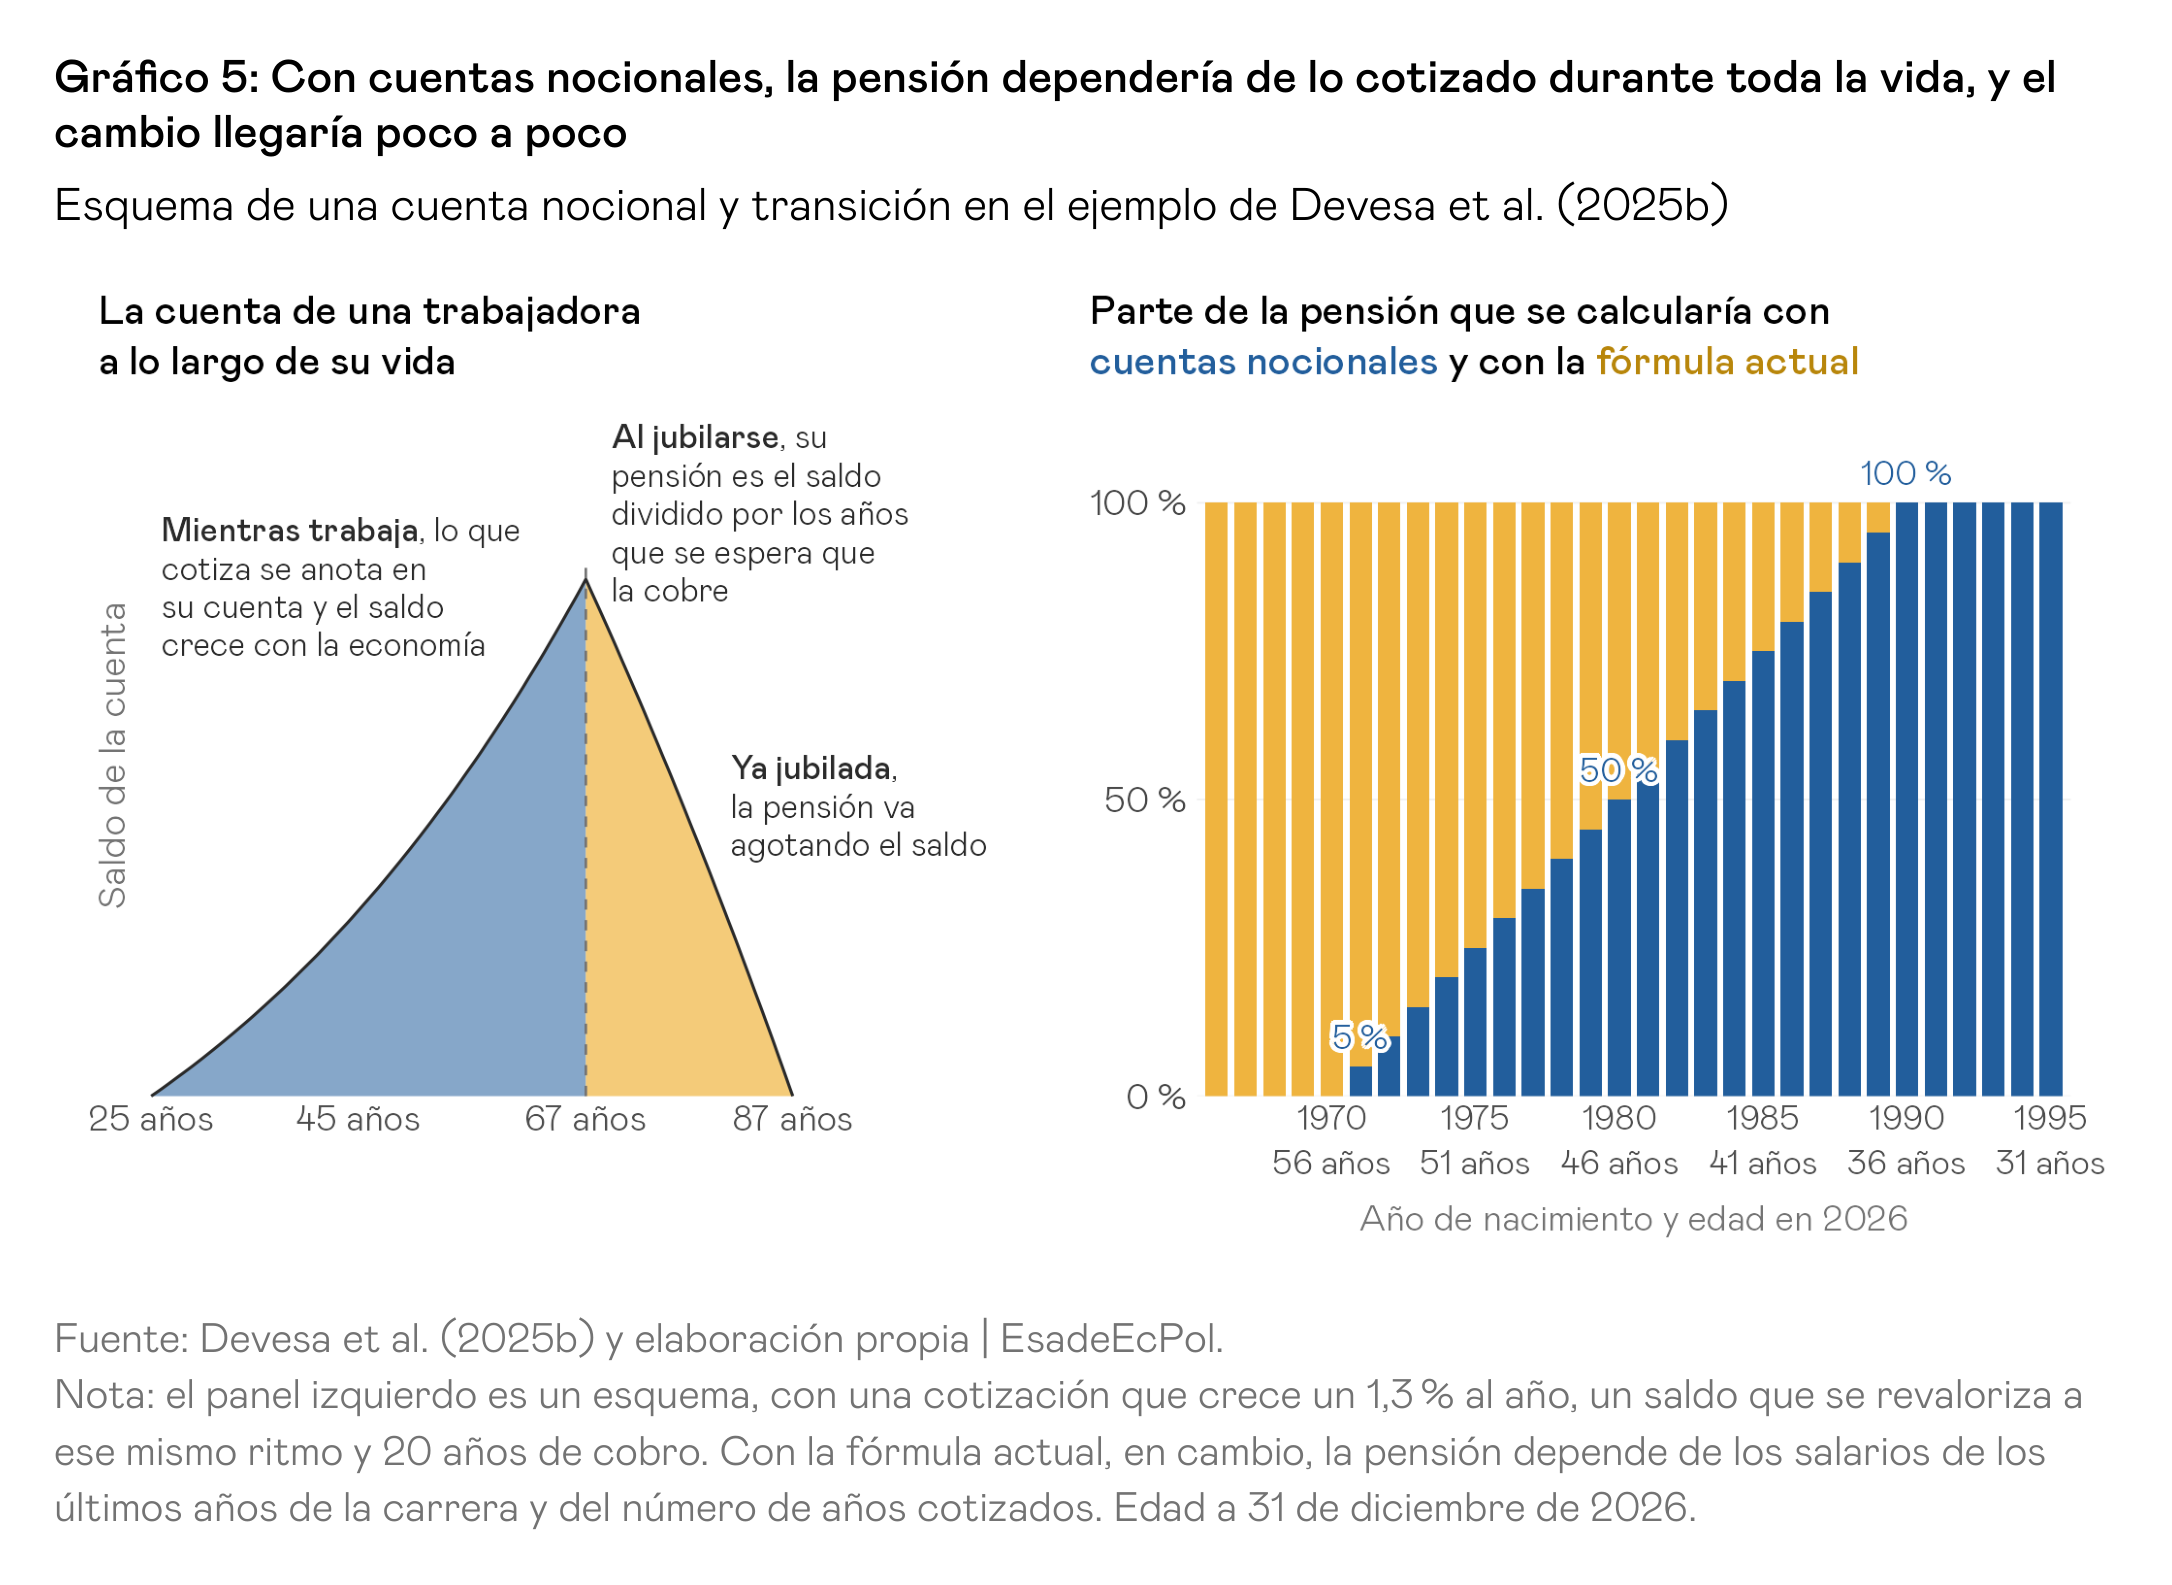
Los mecanismos que propongo frenan el desequilibrio sin cambiar la fórmula básica con la que se calcula la pensión. Una reforma más ambiciosa sería cambiarla y transitar hacia un sistema de cuentas nocionales. En este sistema, cada trabajador dispone de una cuenta virtual en la que se anotan sus cotizaciones. El saldo se revaloriza cada año con el crecimiento de los salarios o del PIB y, cuando el trabajador se jubila, se convierte en una pensión que depende de la esperanza de vida en ese momento (gráfico 5). El sistema sigue siendo público, contributivo y de reparto (lo que se anota en la cuenta no se guarda en ningún sitio, sino que paga las pensiones de hoy), pero la pensión pasa a depender de forma más directa de lo que cada uno aportó, y la rentabilidad que ofrece se acerca automáticamente a la que la economía puede sostener.
Suecia, Italia, Letonia y Polonia adoptaron cuentas nocionales en sus sistemas públicos de pensiones en los años noventa. En Suecia, por ejemplo, los trabajadores reciben cada año un “sobre naranja”, es decir, un extracto de su cuenta de pensiones, como el de una cuenta bancaria, con lo que han cotizado y el saldo que llevan acumulado.
Para España, Devesa et al. (2025b) proponen una transición gradual, que se completaría a lo largo de 20 generaciones. En su ejemplo, la pensión de los nacidos en 1971 se calcularía en un 5 % con cuentas nocionales y en un 95 % con la fórmula actual, y el peso de las cuentas nocionales aumentaría cinco puntos por cada año de nacimiento, hasta el 100 % para los nacidos en 1990 (gráfico 5). Con ese calendario, el cambio no afectaría a quienes este año cumplen 56 años o más, y quienes cumplen 36 o menos cobrarían su pensión íntegramente con el nuevo sistema. Según sus cálculos, el cambio reduciría el gasto en pensiones de 2050 en 1,7 puntos de PIB, y el ahorro seguiría creciendo a medida que se jubilasen las generaciones de la transición, hasta reducir el gasto en torno a un 40 % a largo plazo. La desventaja de implementar un sistema de cuentas nocionales es su limitada capacidad para corregir el gasto a corto y medio plazo: dado que el cambio es gradual y solo afecta a la pensión inicial de las generaciones que se van jubilando, su efecto llegaría demasiado tarde para cubrir el aumento del gasto de las próximas décadas, cuando se jubilan las generaciones del baby boom.
Conclusión
La introducción de mecanismos de ajuste automático del gasto en pensiones permitiría repartir los costes del envejecimiento poblacional de forma más equilibrada entre generaciones. De lo contrario, el grueso del ajuste lo seguirán pagando los trabajadores jóvenes y quienes todavía no han empezado a cotizar. Un sistema de reparto es, en el fondo, una promesa entre generaciones, y solo seguirá siéndolo si los trabajadores de hoy pueden confiar en que también se cumplirá con ellos. Repartir el ajuste entre todas las generaciones, pensionistas incluidos, es la mejor manera de que esa promesa siga siendo creíble.
Añado dos anexos que me parecen convenientes para (1) anticipar posibles objeciones y (2) explicar cómo se compara mi propuesta con los mecanismos de 2011 y 2013.
Anexo 1. Respuestas a algunas objeciones
“Esta reforma empobrecería a los mayores”. Es cierto que cualquier ajuste en la revalorización o en la pensión inicial reduce la renta de los pensionistas respecto a la que tendrían con las reglas actuales. Sin embargo, si queremos hablar de justicia redistributiva, la pregunta no es solo cuánto perderían los pensionistas, sino cuáles son sus condiciones materiales en comparación con las del resto de la población, que es la que tendría que pagar la alternativa. El sistema español de pensiones es uno de los más generosos de la OCDE. Su tasa de reemplazo neta, que mide la pensión de un trabajador con salario medio y carrera completa en porcentaje de su salario, ambos netos de impuestos y cotizaciones, es del 86 %, la séptima más alta de los 38 países de la organización y muy por encima de la media de la OCDE (2025), del 63 %.
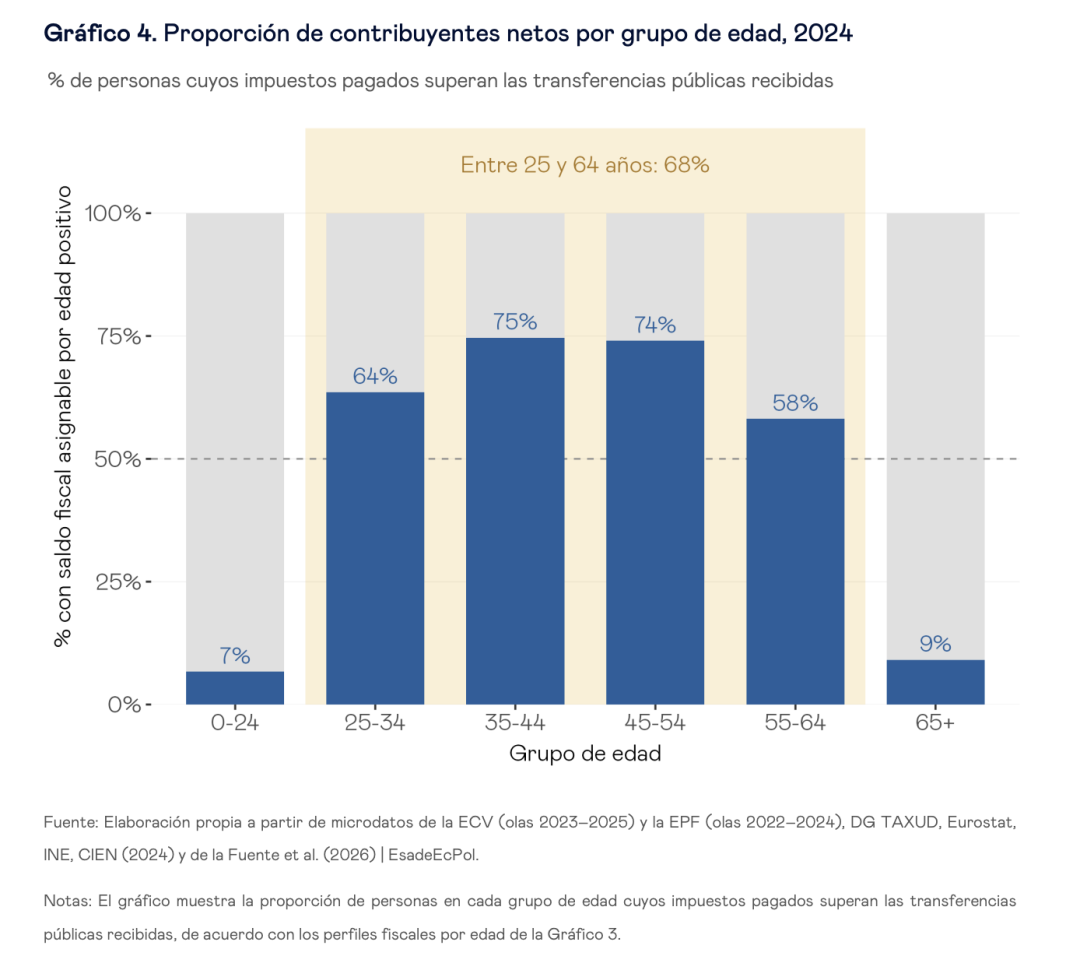
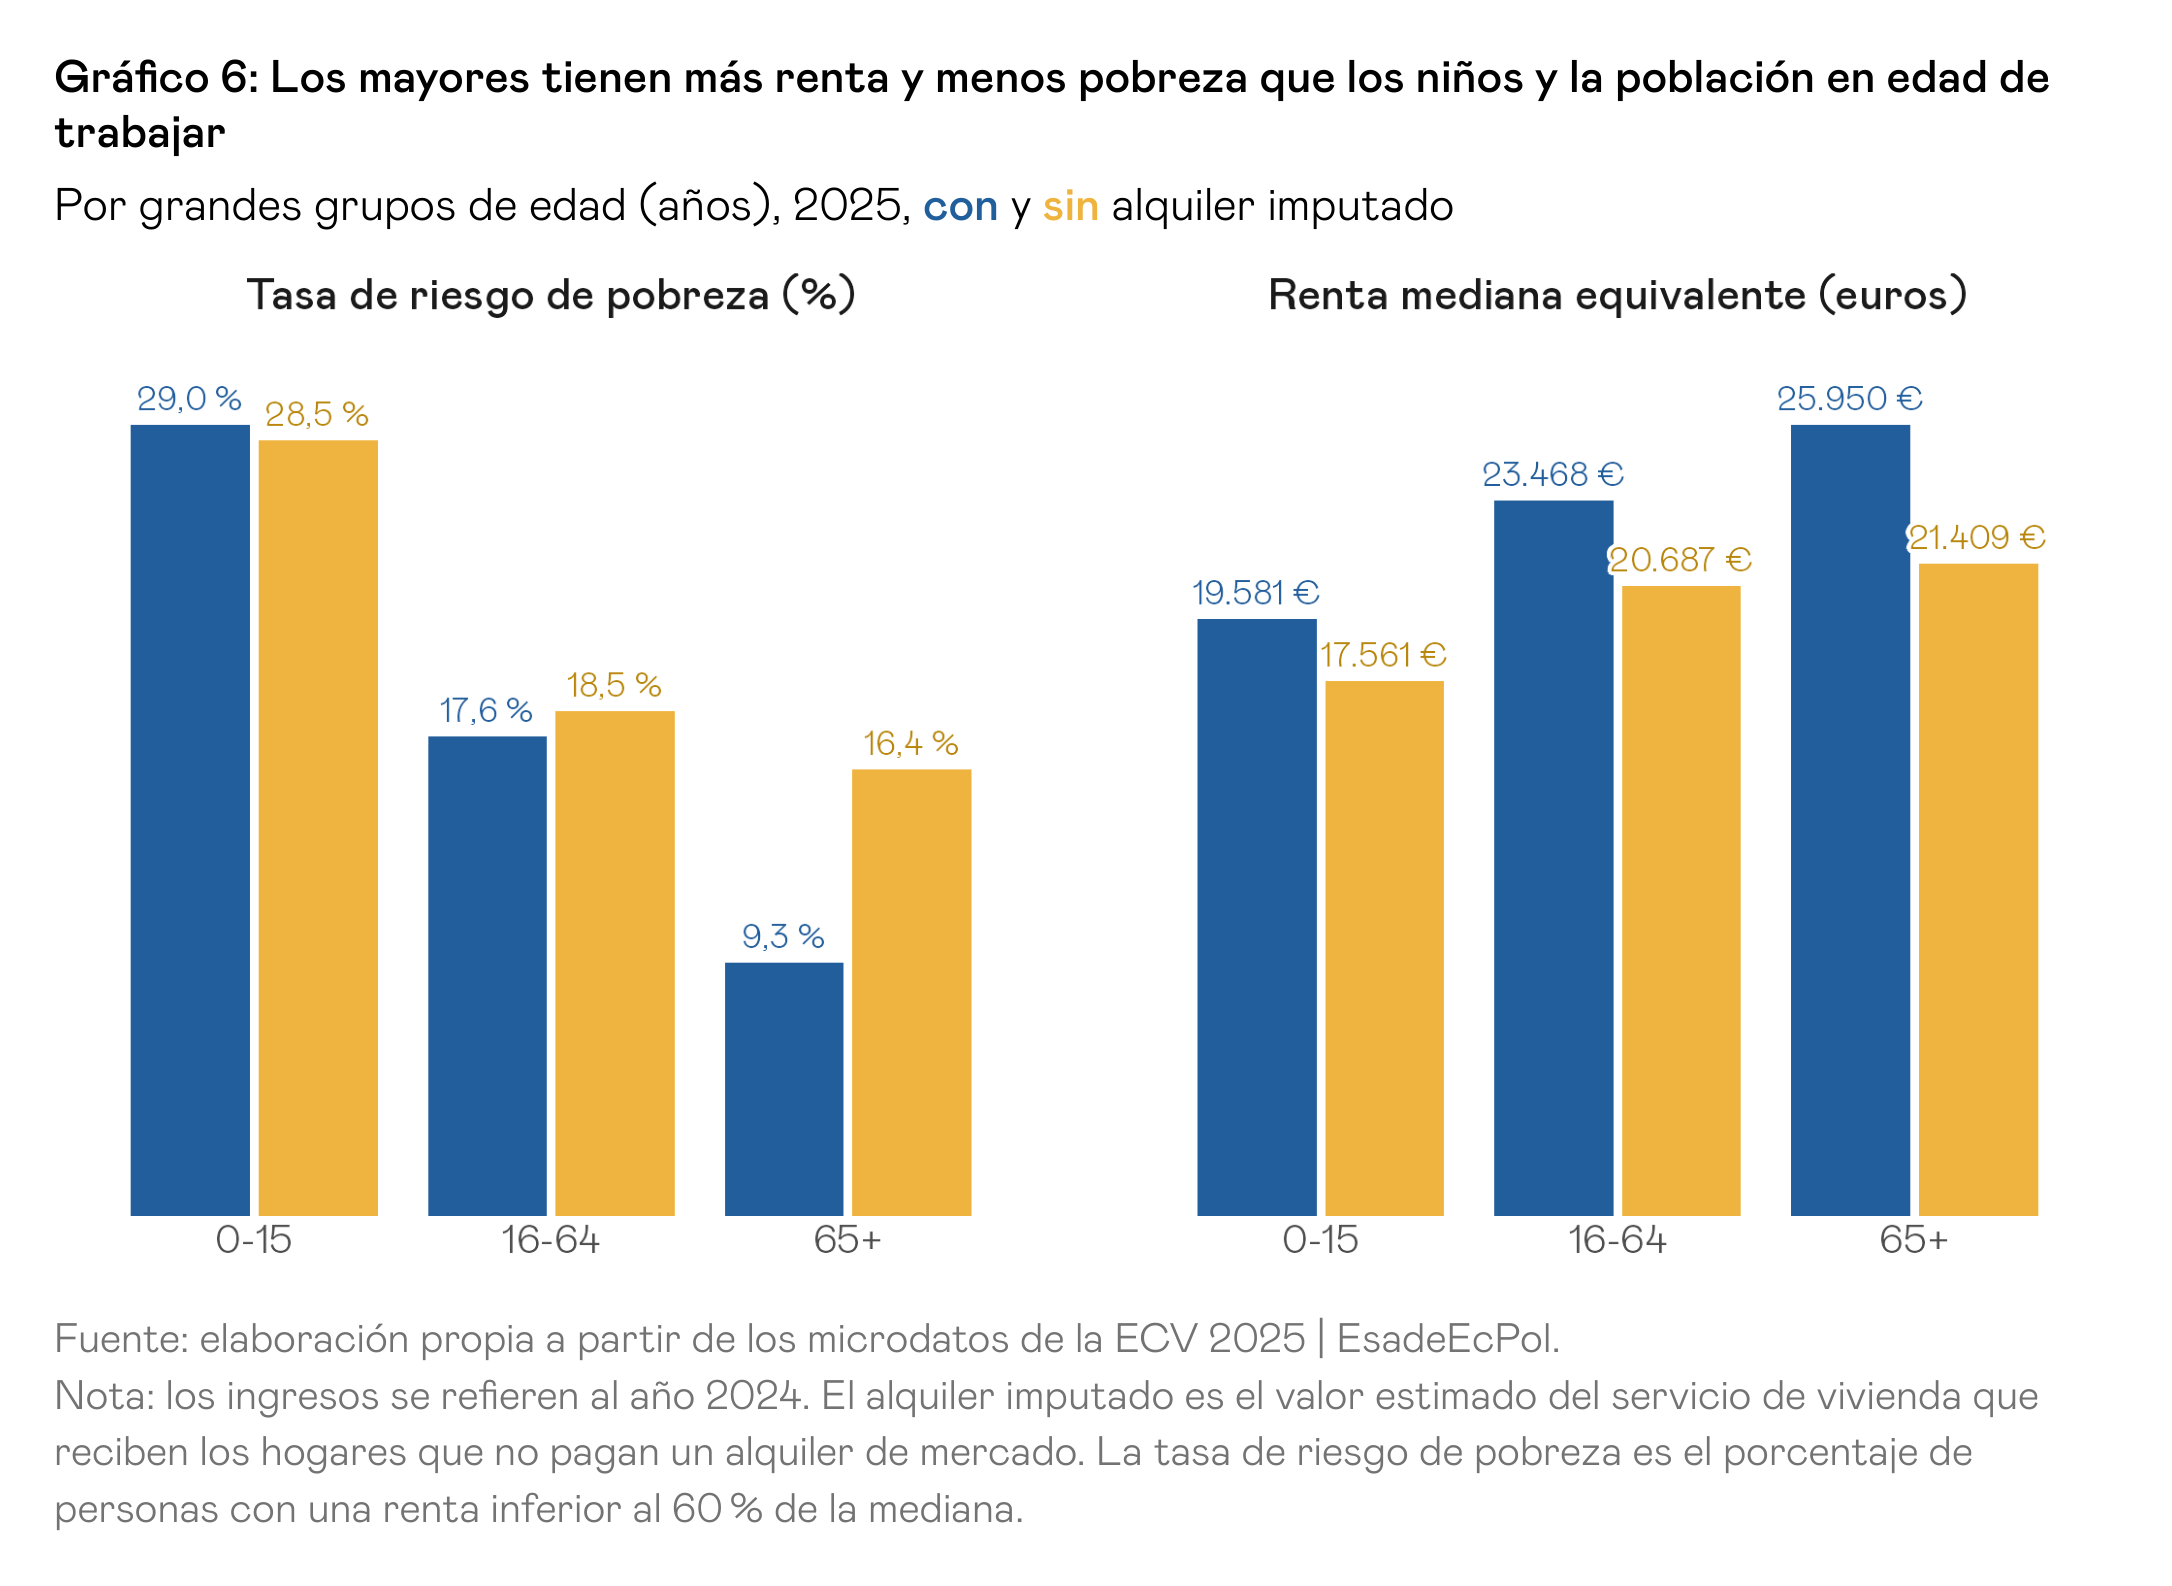
Esto se refleja en la situación económica de los mayores. En concreto, las personas de 65 años o más disponen de más renta, ajustada por el tamaño del hogar, que el resto de grandes grupos de edad (gráfico 6), y esto se traduce en una menor tasa de riesgo de pobreza: en 2025 era del 16,4 %, frente al 18,5 % de las personas de 16 a 64 años y el 28,5 % de los menores de 16. Además, casi nueve de cada diez personas de 65 años o más viven en una vivienda en propiedad, y ocho de cada diez, en una vivienda ya pagada.16 Si se tiene en cuenta el alquiler que se ahorran, su tasa de riesgo de pobreza baja al 9,3 %, frente al 17,6 % de las personas de 16 a 64 años y el 29,0 % de los menores, y su renta mediana equivalente sube a casi 26.000 euros, frente a unos 23.500 euros entre los 16 y los 64 años y unos 19.600 euros entre los menores. Si la preocupación es la pobreza, la reforma no debería juzgarse solo por su efecto sobre las pensiones, sino por cómo cambia el reparto de los recursos públicos entre grupos de edad. Bajo ese criterio, los datos sugieren que los más vulnerables hoy en España no son los mayores. Aun así, la propuesta protege las pensiones más bajas, que seguirían subiendo con el IPC.
“Los pensionistas ya cotizaron por su pensión”. Es un argumento comprensible, pero parte de una idea equivocada sobre cómo funciona un sistema de reparto. Como vimos al principio, esas cotizaciones no se guardaron en una hucha, sino que se utilizaron para pagar las pensiones de la generación anterior (es decir, lo que se promete a una generación lo pagan las siguientes). El problema es que las reglas del sistema prometen más de lo que la economía permite pagar: por cada 100 euros que el sistema contributivo podría devolver de forma sostenible a las generaciones que se están jubilando ahora, les promete unos 130. Si esa promesa se cumple, esos 30 euros de más tendrán que ponerlos sus hijos, con cotizaciones o impuestos que no les darán derecho a cobrar más, y solo los recuperarán si los nietos aceptan, a su vez, pagar de más por ellos.
En la práctica, esos 30 euros son una deuda implícita que pasa de una generación a otra y que en algún momento alguien tendrá que pagar. En este sentido, hay dos opciones: o la asume entera la generación que esté jubilada cuando se corrija, sea la de hoy o una futura, o se reparte entre generaciones. Por eso, si queremos un sistema de pensiones justo, la promesa que hay que proteger no es la cuantía que se prometió a una generación concreta, sino un trato equitativo para todas. Y eso exige que cada generación asuma su parte del ajuste.
Anexo 2. Los mecanismos de 2011 y 2013
Las reformas de 2011 y 2013 introdujeron en España dos mecanismos de ajuste automático: el factor de sostenibilidad, que debía ajustar la pensión inicial a la esperanza de vida, y el IRP, que ligaba la subida anual de las pensiones al equilibrio entre los ingresos y los gastos del sistema. Con el sistema en déficit, el IRP dejó la subida en el mínimo del 0,25 % entre 2014 y 2017, hasta que los Presupuestos Generales del Estado de 2018 suspendieron su aplicación, que no se recuperó en los años siguientes, y aplazaron el factor, que nunca llegó a aplicarse. La reforma de 2021-2023 derogó ambos, volvió a revalorizar las pensiones con el IPC y creó el MEI, de modo que el único mecanismo automático que prevén hoy las reglas recae sobre las cotizaciones: si el gasto en pensiones previsto supera un umbral y no se aprueban otras medidas, la cotización del MEI sube.
Con su modelo de generaciones solapadas, FEDEA (Sánchez Martín et al., 2025) estima que, de haberse mantenido los dos mecanismos, el gasto en pensiones de 2050 sería 4,1 puntos de PIB menor, algo más que los 3,8 de la AIReF.
A diferencia del IRP, con mi propuesta el recorte no dependería del año en que cada uno se jubilara. Con el IRP original, el recorte solo afectaba a las pensiones que ya se estaban pagando: la pensión inicial se seguía calculando con la fórmula habitual. Imaginemos a dos pensionistas, uno jubilado en 2027 y otro que se jubila en 2030, y que el mecanismo empieza a aplicarse en 2028, como en mi simulación, con una inflación del 2 %. En 2030, tras tres años con un ajuste de en torno a un punto, es decir, de subidas de en torno al 1 %, la parte de la pensión del primero que supera la mínima sería en torno a un 3 % más baja que si se hubiera revalorizado con el IPC. Con el diseño del IRP, el segundo empezaría a cobrar su pensión sin ningún recorte. Con mi propuesta, a la parte de su pensión inicial que supere la mínima se le aplicaría el mismo recorte, en torno a un 3 %, y, a partir de ahí, ambos tendrían la misma revalorización. Japón aplica un mecanismo con este diseño (OCDE, 2021): la llamada indexación macroeconómica (makuro keizai suraido) de las pensiones. Mientras dura el periodo de ajuste, la revalorización de las pensiones en vigor se reduce en función de la caída del número de cotizantes y de un descuento fijo del 0,3 % anual que aproxima el aumento de la esperanza de vida, y la misma reducción se aplica a la actualización de los salarios pasados con los que se calcula la pensión de los nuevos jubilados. Así, quien se jubila tras varios años de ajuste empieza con una pensión más baja, que a partir de ahí se revaloriza como las demás.
Creo que esta es también la opción más equitativa. El recorte que soporta cada pensionista no dependería del año en que se jubiló y, al repartirse entre más personas, sería menor para cada una.
Nota metodológica. Los detalles de los cálculos, la proyección de la brecha contributiva y el modelo de pensiones con el que se simula la propuesta están en la nota metodológica (PDF).
Notas
1 La rentabilidad del 2,6 % se conoce como la tasa interna de retorno (TIR) del sistema. En el debate público suelen citarse otras dos cifras del mismo estudio: el 3,6 %, la TIR real de quienes se jubilaron en 2023, y el 3,4 %, la misma sin los complementos a mínimos y por brecha de género, que responden a un objetivo redistributivo ajeno a la lógica contributiva y se financian con impuestos generales. La del 2,6 %, que uso aquí, también excluye los complementos redistributivos e incorpora además las cotizaciones de quienes pagaron al sistema sin llegar a cobrar una pensión de jubilación (por fallecimiento, incapacidad o carreras inferiores al periodo mínimo). Es la adecuada para evaluar la sostenibilidad del sistema. El 30 % es una estimación propia a partir de Devesa et al. (2025a), valorando lo cotizado y lo cobrado con el crecimiento de la economía. Con el mismo cálculo, el 3,6 % y el 3,4 % equivalen a pensiones en torno a un 80 % y un 70 % más altas de lo que el sistema podría pagar de forma sostenible. Véase la nota metodológica. ↩
2 Calculo la rentabilidad que obtendría una cohorte que cotiza cada año una parte fija del PIB entre 1985 y 2025 y cobra cada año otra parte fija del PIB entre 2026 y 2047 (22 años, la esperanza de vida media a los 65 años según el INE), de modo que la suma de lo que cobra, en proporción del PIB, iguala la de lo que aportó. Uso el PIB real observado hasta 2025, según el Banco Mundial (2026), y, a partir de 2026, un crecimiento constante de entre el 1 % y el 2 % anual. Con la senda que prevé la AIReF (2026), de un 1,3 % anual de media, la rentabilidad ronda el 1,7 %. Es lo máximo que un sistema de reparto puede devolverle sin desequilibrarse. Si la economía creciera siempre al mismo ritmo, por ejemplo un 2 % anual, esta rentabilidad coincidiría exactamente con ese 2 %, el resultado clásico de Samuelson (1958) y Aaron (1966). Véase la nota metodológica. ↩
3 Elaboración propia a partir de las cuentas de la Seguridad Social de De la Fuente (2026). Nótese que utilizo el término “brecha contributiva” para diferenciarlo del concepto de “déficit contributivo” de De la Fuente (2026), que en 2025 fue del 3,8 % del PIB: la brecha no cuenta como ingresos los que no dan derecho a pensión ni como gasto los complementos que se financian con impuestos, como los complementos a mínimos. Véase la nota metodológica. ↩
4 Combino las cuentas de la Seguridad Social ampliada de De la Fuente (2026) con una proyección propia del gasto en pensiones de la Seguridad Social, elaborada con un modelo de cohortes basado en el de la AIReF (2025b) y con los supuestos de su proyección más reciente (2026). Véase la nota metodológica. ↩
5 Fuente: Eurostat. ↩
6 Estas cifras se refieren al territorio común, es decir, excluyen el País Vasco y Navarra. ↩
7 Incluye el gasto de todas las administraciones públicas en desarrollo de la vivienda (unos 2.750 millones), que comprende la construcción, adquisición y rehabilitación de vivienda pública y las ayudas a la promoción, y en ayudas a los hogares para afrontar el coste de la vivienda (unos 650 millones), según la clasificación del gasto por funciones de Eurostat (2026). Son datos de 2024, los últimos disponibles. ↩
8 La literatura económica sitúa la elasticidad del empleo respecto al coste laboral en torno a −0,4: por cada 1 % que se encarece el trabajo, el empleo suele caer a largo plazo en torno a un 0,4 % (Lichter et al., 2015). Con esa elasticidad, cubrir la brecha de 2025 solo con cotizaciones costaría a largo plazo entre 400.000 y 500.000 empleos asalariados, suponiendo que los trabajadores no absorbieran parte de la subida con salarios más bajos: unos 470.000 de los 19,5 millones de asalariados de 2025, o unos 420.000 si el MEI se destinara también a cubrir la brecha. Véase la nota metodológica. ↩
9 Fuente: Comisión Europea (2024). ↩
10 Véase la nota metodológica. ↩
11 No es casualidad que estos 0,9 puntos sean prácticamente la diferencia entre el 2,6 % que promete el sistema y el 1,7 % que puede pagar: prometer cada año un 0,9 % de más durante 31 años y medio lleva, precisamente, a gastar un tercio más de lo que se ingresa. En un sistema estable, en el que la economía y la población crecieran siempre al mismo ritmo, las dos cifras coincidirían por construcción. En el marco de esta propuesta pueden ser distintas por diversos motivos. Véase la nota metodológica. ↩
13 Media de hombres y mujeres. Según estas proyecciones, la esperanza de vida a los 65 años pasaría de 22,0 años en 2025 a 24,2 en 2050. ↩
14 Baja algo menos que el ahorro total de la propuesta porque una parte de ese ahorro corresponde a las pensiones de clases pasivas y reduce la transferencia con la que el Estado ya financia su déficit, no la parte sin financiación asignada. ↩
15 Estimación propia, con las reglas aplicadas desde 2028 a las pensiones contributivas de la Seguridad Social y a las de clases pasivas. Las cifras en euros usan el PIB de 2025 y los ocupados de 2025 según la Encuesta de Población Activa. Las cotizaciones sociales son las del conjunto de las administraciones públicas en 2025, el 13,3 % del PIB según la AIReF (2026). Véase la nota metodológica. ↩
16 Cálculos propios a partir de los microdatos de la Encuesta de Condiciones de Vida de 2025 del INE. ↩
Referencias
Aaron, H. J. (1966). The social insurance paradox. Canadian Journal of Economics and Political Science, 32(3):371–374.
AIReF (2025a). Opinión sobre la sostenibilidad de las Administraciones Públicas a largo plazo: demografía y cambio climático. Opinión 2/25, Autoridad Independiente de Responsabilidad Fiscal, Madrid.
AIReF (2025b). Documento técnico sobre la metodología de la estimación del gasto en pensiones. Resultados. Documento técnico 3/25, Autoridad Independiente de Responsabilidad Fiscal, Madrid.
AIReF (2026). Estudio de evaluación de la regla de gasto de pensiones. Estudio 1/2026, Autoridad Independiente de Responsabilidad Fiscal, Madrid.
Banco Mundial (2026). World Development Indicators. Serie NY.GDP.MKTP.KD, PIB a precios constantes. Consultado el 14 de octubre de 2026. Disponible en https://data.worldbank.org/indicator/NY.GDP.MKTP.KD?locations=ES.
Comisión Europea (2024). 2024 Ageing Report: Economic and Budgetary Projections for the EU Member States (2022–2070). European Economy Institutional Paper 279, Dirección General de Asuntos Económicos y Financieros, Luxemburgo.
De la Fuente, A. (2026). Las cuentas de la Seguridad Social Ampliada: series 2005–2025, v1.3 (Actualización para incorporar la liquidación de 2024 y el avance de 2025). Colección Apuntes 2026/03, FEDEA, Madrid.
Devesa, J. E., Domínguez, I., Encinas, B. y Meneu, R. (2025a). Una visión actuarial del sistema de pensiones de jubilación español. Estudios sobre la Economía Española 2025/20, FEDEA, Madrid.
Devesa, J. E., Doménech, R. y Meneu, R. (2025b). Transición hacia un sistema de pensiones de cuentas nocionales en España: fundamentos, diseño e impacto. Estudios sobre la Economía Española 2025/22, FEDEA, Madrid.
Eurostat (2026). General government expenditure by function (COFOG). Tabla gov_10a_exp. Consultado el 13 de octubre de 2026. Disponible en https://ec.europa.eu/eurostat/databrowser/view/gov_10a_exp/default/table.
IGSS (2025). Liquidación del presupuesto del Sistema de la Seguridad Social. Ejercicio 2024. Intervención General de la Seguridad Social. Disponible en https://www.seg-social.es/wps/portal/wss/internet/InformacionEconomicoFinanciera/393/396.
IGSS (2026). Informe de situación del Sistema de la Seguridad Social. Diciembre de 2025. Intervención General de la Seguridad Social. Disponible en https://www.seg-social.es/wps/portal/wss/internet/InformacionEconomicoFinanciera/393/399.
Lichter, A., Peichl, A. y Siegloch, S. (2015). The own-wage elasticity of labor demand: A meta-regression analysis. European Economic Review, 80:94–119.
Ministerio de Inclusión, Seguridad Social y Migraciones (2025). La Seguridad Social abona en diciembre 10,4 millones de pensiones a 9,4 millones de pensionistas. Nota de prensa del 26 de diciembre de 2025. Disponible en https://www.lamoncloa.gob.es/serviciosdeprensa/notasprensa/inclusion/paginas/2025/261225-pensiones-diciembre.aspx.
OCDE (2021). Pensions at a Glance 2021: OECD and G20 Indicators. OECD Publishing, París.
OCDE (2025). Pensions at a Glance 2025: OECD and G20 Indicators. OECD Publishing, París.
OCDE (2026). Labour taxation: tax wedge decompositions. OECD Data Explorer. Consultado el 13 de octubre de 2026. Disponible en https://data-explorer.oecd.org/.
Samuelson, P. A. (1958). An exact consumption-loan model of interest with or without the social contrivance of money. Journal of Political Economy, 66(6):467–482.
Sánchez Martín, A. R., De la Fuente, A. y García Díaz, M. Á. (2025). Los efectos de la reforma de pensiones de 2021-23: un análisis con el modelo MSSP-OLG. Estudios sobre la Economía Española 2025/21, FEDEA, Madrid.
Seguridad Social (2012–2023). Informes Económico-Financieros a los Presupuestos de la Seguridad Social. Ministerio de Inclusión, Seguridad Social y Migraciones y ministerios anteriores. Ediciones de 2012, 2013, 2016, 2021, 2022 y 2023.
Seguridad Social (2026). Estadísticas de pensiones contributivas: pensiones en vigor a 1 de septiembre de 2026 y altas y bajas hasta agosto de 2026. Instituto Nacional de la Seguridad Social. Ficheros ED, TC, MIN, EVOEDAD, EVOMOD y EVO. Disponible en https://www.seg-social.es/wps/portal/wss/internet/EstadisticasPresupuestosEstudios/Estadisticas/EST23.
UNICEF España (2025). El beneficio de hacer: el impacto de políticas concretas para revertir la pobreza infantil en España. Un análisis estatal y autonómico. Informe, UNICEF España, Madrid. Simulaciones elaboradas por EsadeEcPol.
Contenidos relacionados